
信託受益権とは?不動産鑑定評価基準での意味を図でわかりやすく解説
不動産を信託銀行などの受託者に信託したときに、受益者がその不動産から生じる利益を受け取る権利です。証券化対象不動産の定義は「信託受益権に係るものを含む」と定めているので、受益権の形で取引される不動産も証券化対象不動産として鑑定評価します。
信託受益権とは
投資法人が賃貸マンションを買ったのに、登記簿の所有者欄には信託銀行の名前が書いてあることがあります。証券化ではこれが普通の形です。持ち主は不動産そのものを信託銀行に預け(信託)、代わりに「そのマンションから上がる家賃や売却代金を受け取る権利」を持ちます。この権利が信託受益権で、売買するときは不動産ではなくこの権利を売り買いします。名義は銀行、利益は受益者、という二重の姿を思い浮かべてください。
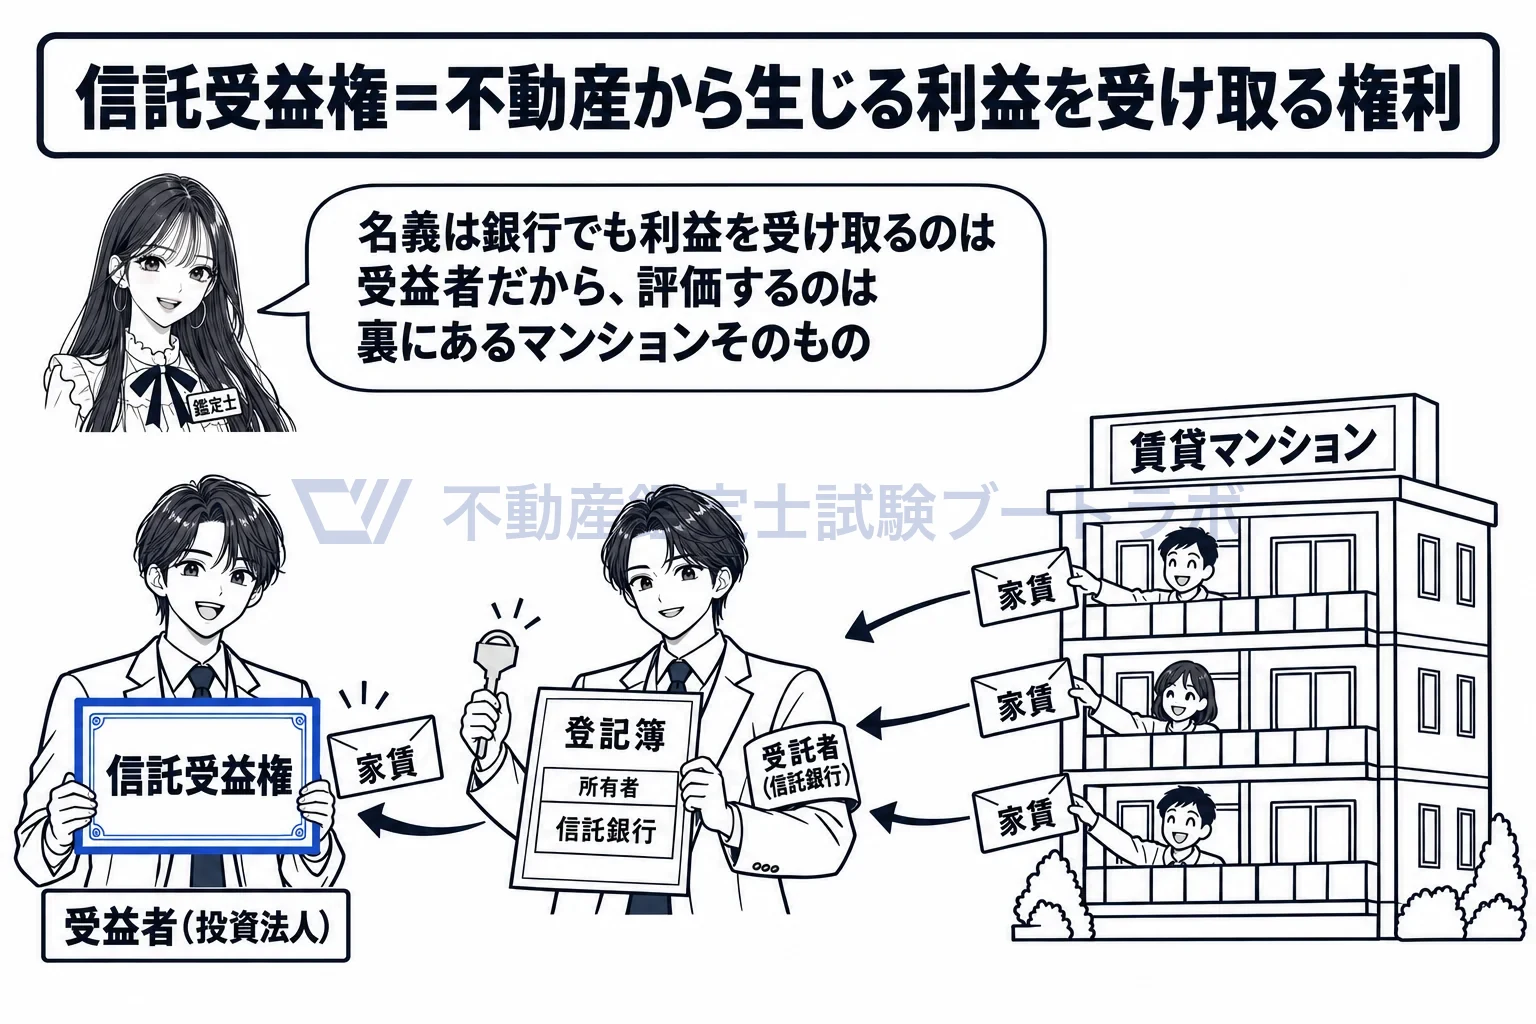
登記の名義は信託銀行でも、家賃を受け取るのは受益者。評価するのは裏にある不動産。
受益権の取引でも、評価する対象は裏にある不動産です
基準は証券化対象不動産の定義に括弧書きで「信託受益権に係るものを含む」と定めています。受益権を売買しても、その値段を決めているのは受益権の裏にあるマンションやビルそのものだからです。金融商品取引法は信託の受益権を有価証券とみなしており、その債務の履行等を主たる目的として収益を生ずる不動産取引は、証券化対象不動産の三つの取引の一つです。依頼者が投資法人ではなく一般の事業会社で、自社ビルの受益権を売るための評価でも、取引が三つの取引に当たれば同じく証券化対象不動産です。
信託報酬は証券化関連費用で、収益費用項目に入れません
受益権の形で持つと、受託者である信託銀行に信託報酬を払い続けます。留意事項は、DCF法の収益費用項目には信託報酬、特別目的会社等の事務費用、アセットマネジメントフィーなどの証券化関連費用を含まないと定めています。プロパティマネジメントフィーはテナント対応や賃料の収受といった不動産そのものの管理業務の経費なので表に入りますが、信託報酬は投資の器を保つための費用で、不動産が稼ぐ力とは関係がありません。留意事項は理由を書いていませんが、器が変わっても同じ不動産なら同じ純収益になるようにするため、と考えられます。
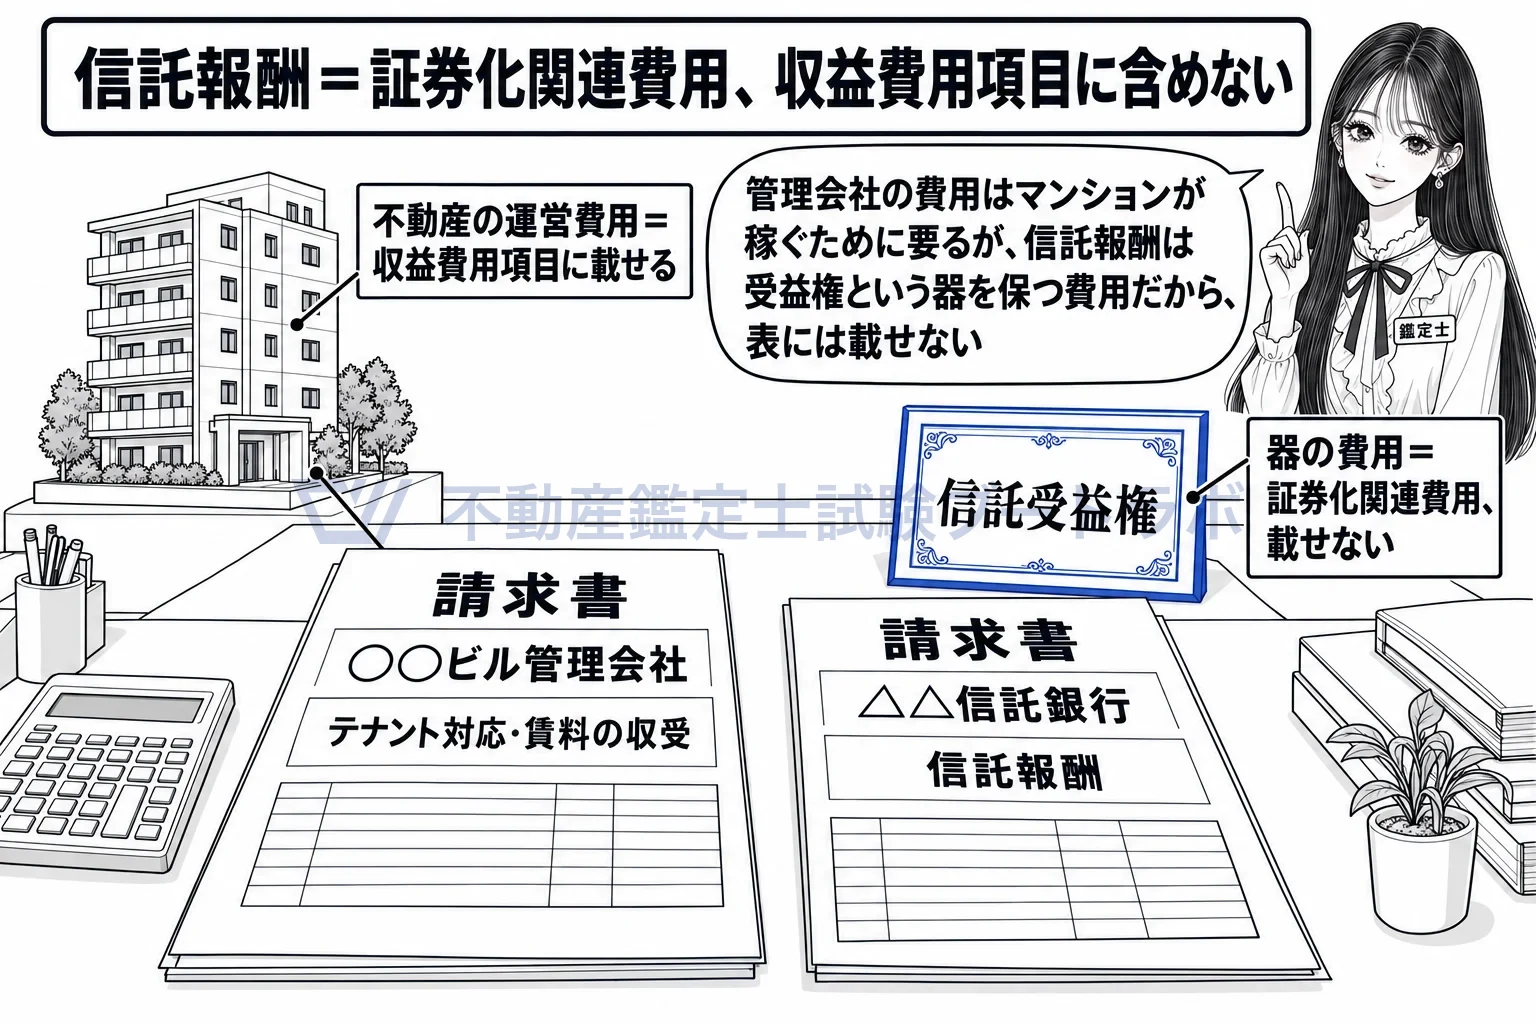
管理会社への費用は表の中、信託銀行への信託報酬は表の外。
この章において「証券化対象不動産」とは、次のいずれかに該当する不動産取引の目的である不動産又は不動産取引の目的となる見込みのある不動産(信託受益権に係るものを含む。)をいう。
出典: 各論第3章 第1節
実務ではこう使う
証券化物件の売買契約書や重要事項説明書には「信託受益権売買契約」と書かれ、依頼者から信託契約書と信託目録の提示を受けます。評価書では対象不動産を信託財産である土地・建物として確定し、信託受益権の形で取引されることを明らかにします。DCF法の収益費用項目には管理会社への費用を並べ、信託報酬は証券化関連費用として表の外に置いたことを書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


