
預り金的性格を有する一時金とは?不動産鑑定評価基準での意味を図でわかりやすく解説
敷金や保証金のように、契約の終了時に賃借人へ返す前提で賃貸人が預かる一時金です。つまり返すお金なので、預かっている間に生む運用益だけが賃料の一部になり、償却額は生じません。
預り金的性格を有する一時金とは
賃貸マンションに入るとき、家賃とは別に敷金を2か月分ほど納めますが、このお金は退去のときに戻ってきます。大家さんの立場で見ると、敷金は自分のものになるお金ではなく、退去まで預かっているだけのお金です。ただ、預かっている間は手元にあるので、預金にしておけば利息が付き、その分は家賃と同じく貸した見返りといえます。基準はこの種類の一時金を預り金的性格を有する一時金と呼び、預かることで生まれる運用益だけを賃料の一部として数えます。
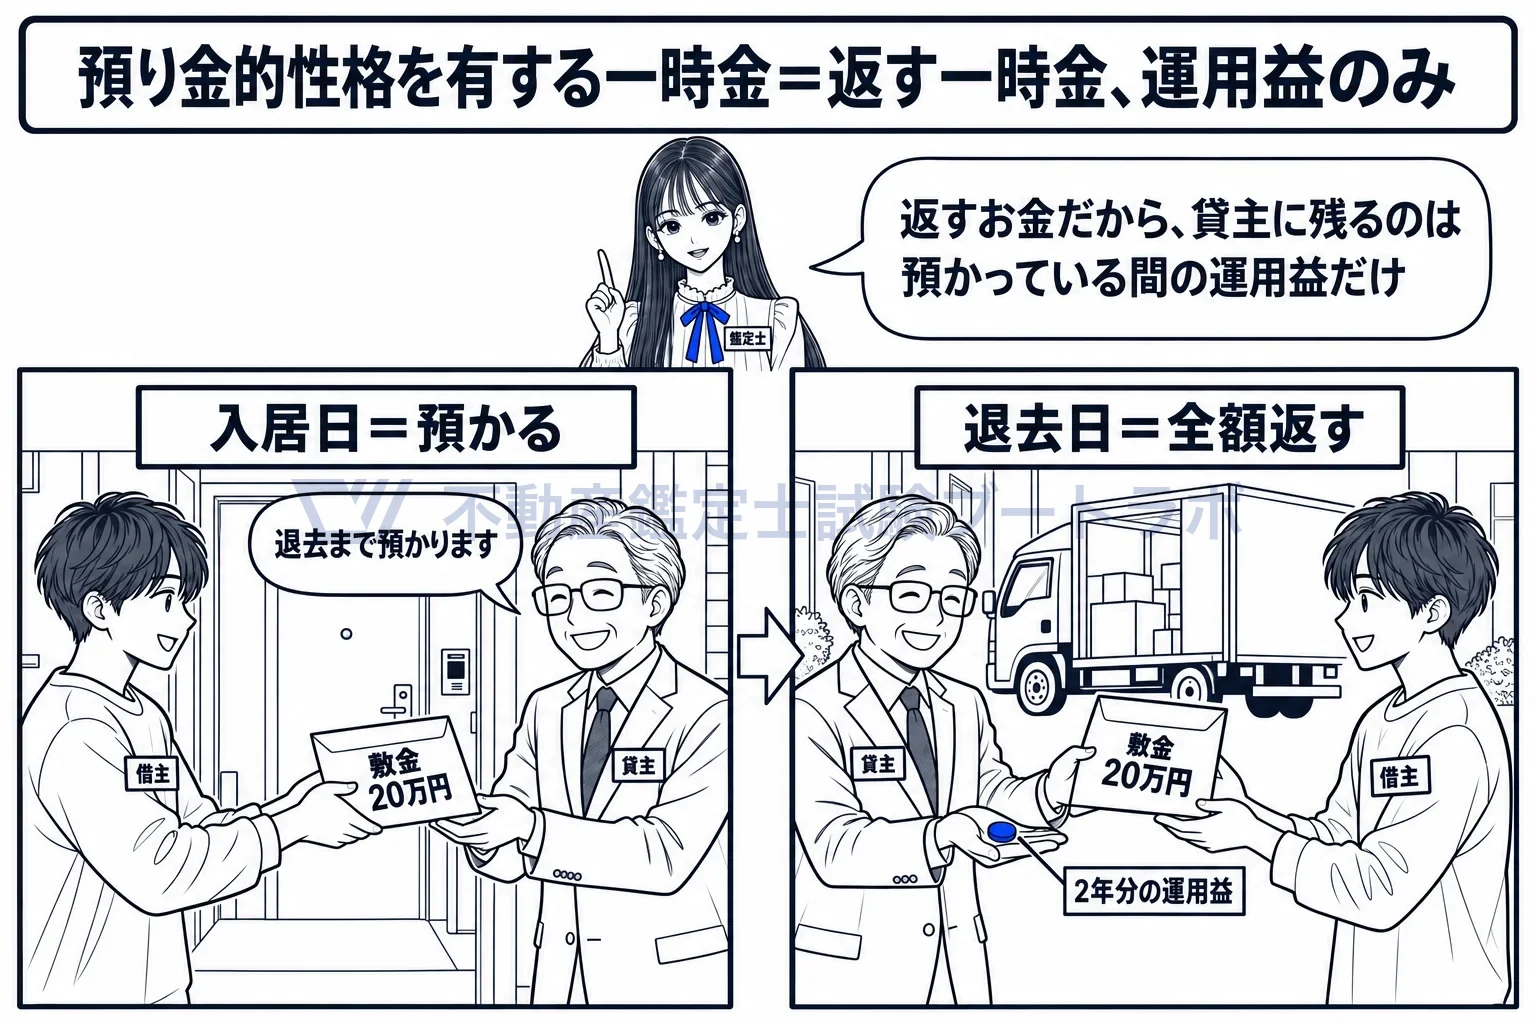
入居日に預かった敷金は退去日にそっくり返す。貸主に残るのは運用益だけ。
前払的性格の一時金と、償却額の有無で対になります
一時金には、返す一時金と返さない一時金があります。権利金や礼金のように賃借人へ返さない一時金は、賃料をまとめて先に受け取ったものなので、基準は賃料の前払的性格を有する一時金と呼びます。返さないお金は、契約の期間に割り振って毎月の賃料に少しずつ振り替えていくことができ、その振り替えた分が償却額です。敷金や保証金は返すお金なので、割り振って賃料にする部分はなく、償却額は生じません。だから支払賃料を求めるときも、前払的性格の一時金は運用益及び償却額を、預り金的性格の一時金は運用益だけを実質賃料から控除します。
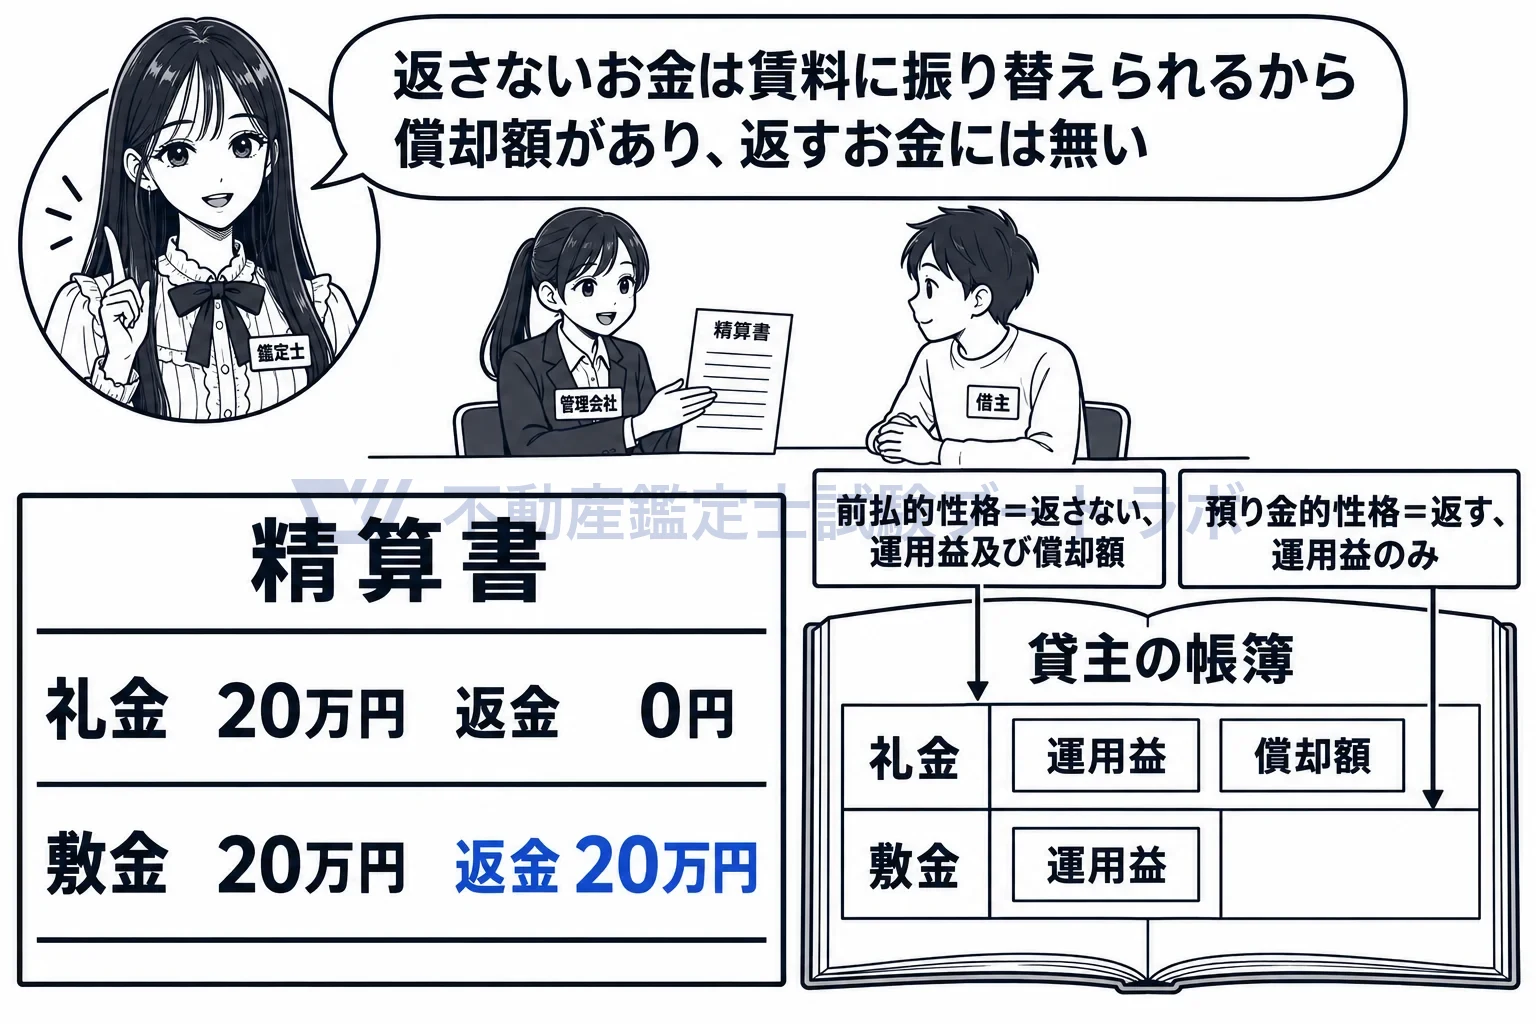
退去の精算書。礼金は返さないので運用益と償却額、敷金は返すので運用益だけ。
運用益がある以上、実質賃料と支払賃料は同じになりません
実質賃料は、毎月受け取る支払賃料に、一時金の運用益及び償却額を合わせた、賃貸人が受け取るすべての経済的対価です。敷金だけを預かる契約では償却額はありませんが、敷金の運用益は貸した見返りとして実質賃料に入ります。したがって、支払賃料は実質賃料から敷金の運用益を差し引いた額になり、その差の分だけ二つは食い違います。一時金を授受しない契約であれば、支払賃料がそのまま実質賃料になります。
DCF法の総収益では、二つの計上の仕方があります
DCF法では毎期のお金の出入りを表に並べるので、預かった保証金等をどの期に載せるかを決めなければなりません。留意事項は二つの方法を示しています。一つは、全額を返還準備金として預託すると想定し、その運用益を毎期の発生時に計上する方法です。もう一つは、受け取った期に全額を収入として、返す期に全額を支出として計上する方法です。どちらも「返すお金」という性格に合わせた載せ方で、預り金を償却額として毎期の収入に振り替える方法は、留意事項にはありません。
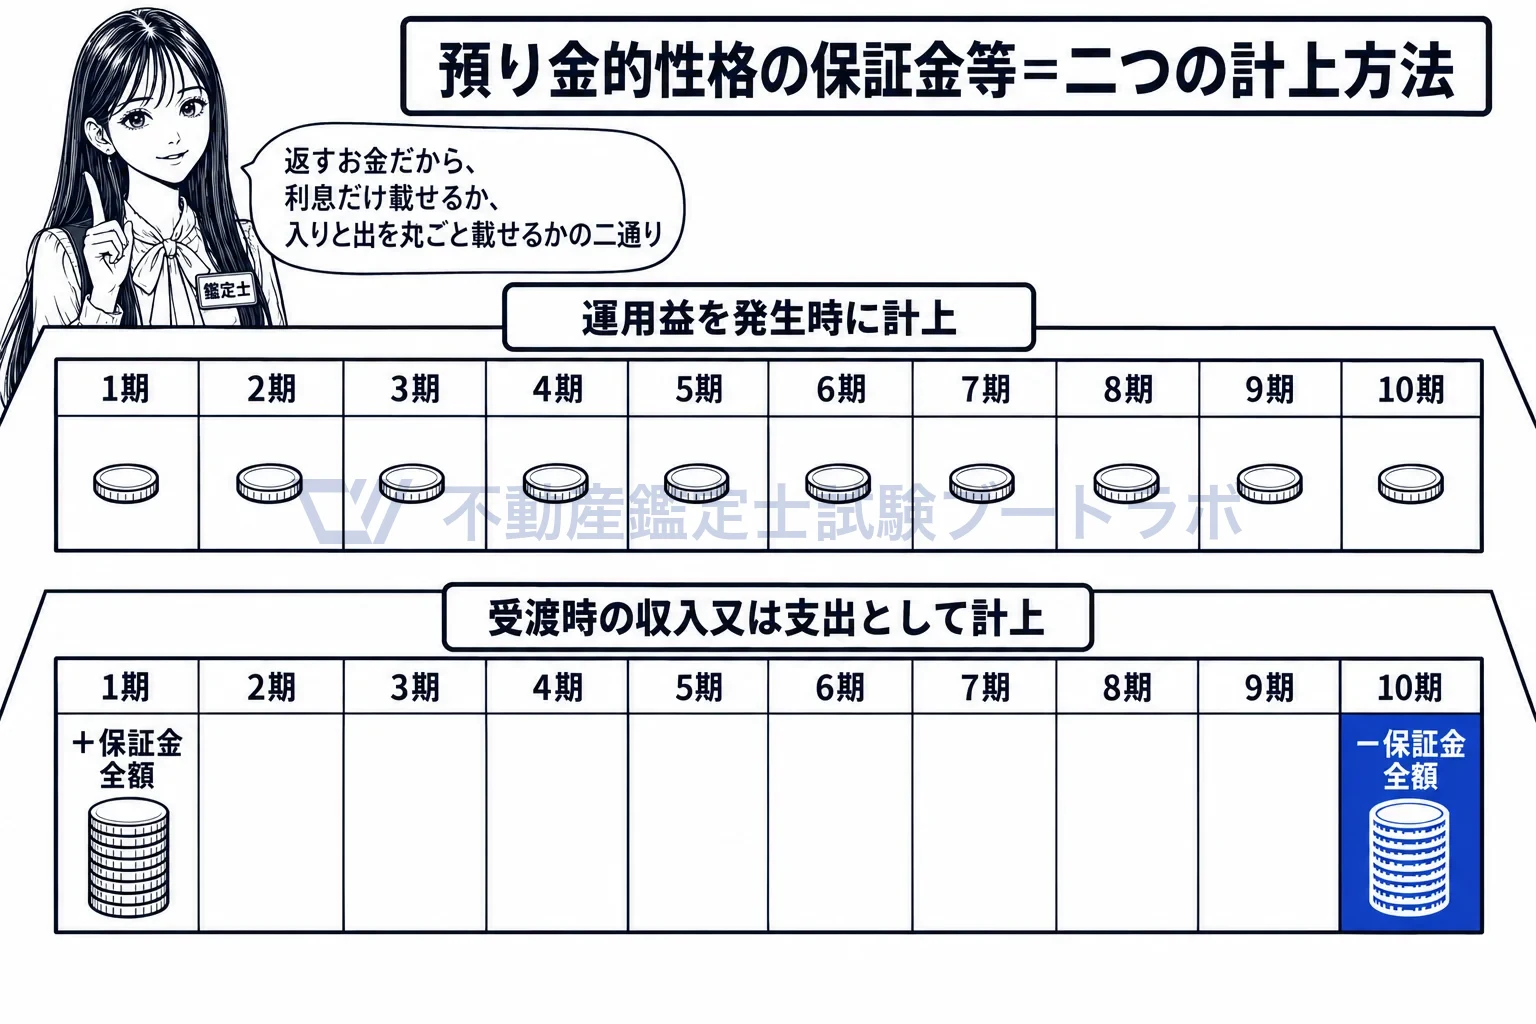
運用益を毎期に載せるか、受け取りと返還を丸ごと載せるか。
契約に当たって一時金が授受される場合における支払賃料は、実質賃料から、当該一時金について賃料の前払的性格を有する一時金の運用益及び償却額並びに預り金的性格を有する一時金の運用益を控除して求めるものとする。
出典: 総論第7章 第2節
一時金のうち預り金的性格を有する保証金等については、全額を返還準備金として預託することを想定しその運用益を発生時に計上する方法と全額を受渡時の収入又は支出として計上する方法とがある。
出典: 総論第7章 第1節
実務ではこう使う
賃貸ビルの評価では、各テナントから預かっている敷金や保証金の残高を賃貸借契約書と預り金台帳で確かめ、運用利回りを掛けて年間の運用益を求めて総収益に加えます。DCF法で受渡時に計上する方法を採るときは、入居期の入金と退去期の返還をキャッシュフロー表に置き、同じ保証金の運用益を別に載せて二重に数えないようにします。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


