
運営純収益とは?不動産鑑定評価基準での意味を図でわかりやすく解説
運営収益から運営費用を控除して得た額です。つまり、賃料などの収入から日々の運営にかかる費用を引いた物件の日常の稼ぎで、収益費用項目の中間の区切りです。
運営純収益とは
賃貸ビルの一年を振り返ると、賃料や共益費が入り、管理費や税金や保険料が出ていきます。入った分から出た分を引いた残りが、その物件が日常の運営で稼いだ額で、これが運営純収益です。収益費用項目では、運営収益の七行と運営費用の八行の下に横線を引いた、最初の区切りに当たります。ここに預かった保証金の運用益を足し、建物の価値を高める資本的支出を引くと、DCF法で使う純収益になります。投資法人の開示資料に出てくるNOI(ネット・オペレーティング・インカム)に近い数字ですが、中身が同じとは限りません。
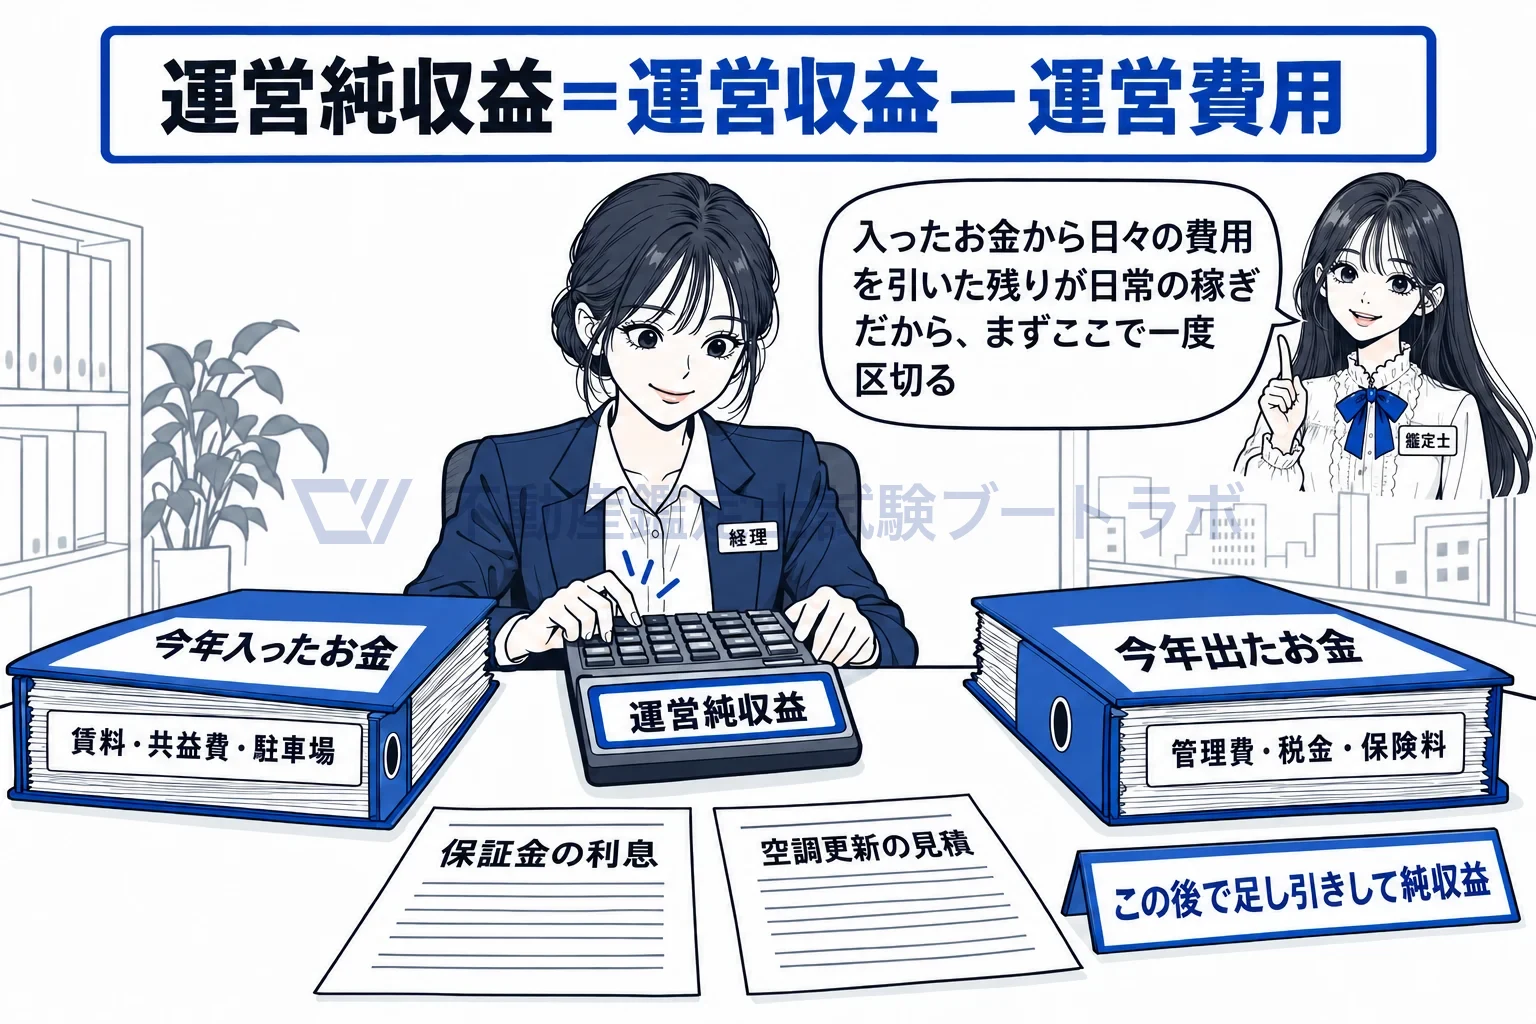
入ったお金から出たお金を引いた日常の稼ぎが運営純収益。保証金の利息と大きな支出はこの後。
運営純収益の下に、二つの調整を経て純収益があります
基準の表は、運営純収益を「運営収益から運営費用を控除して得た額」、純収益を「運営純収益に一時金の運用益を加算し資本的支出を控除した額」と定めています。預かった保証金の運用益は賃貸の経常的な収入とは性質が違い、資本的支出は毎年の費用とは違う大きな支出なので、日常の稼ぎをまず運営純収益として見せ、その後で二つを調整する組み立てです。一時金の運用益を運営収益の中に並べたり、資本的支出を運営費用の中に並べたりすると、この段の区切りが崩れます。
開示書類のNOIとは、内訳が異なる場合があります
留意事項は、表の運営純収益と、証券化対象不動産に係る一般の開示書類等で見られるいわゆるNOIは、その内訳が異なる場合があることに留意するよう求めています。NOIは作成者ごとに費目の範囲が違い、信託報酬のように基準の表には載せない費用を引いていたり、費目の切り方が基準の定義と違っていたりすることがあります。名前が似ていても、依頼者の資料のNOIをそのまま運営純収益に置き換えることはできず、収益費用項目の定義に照らして中身を確かめます。
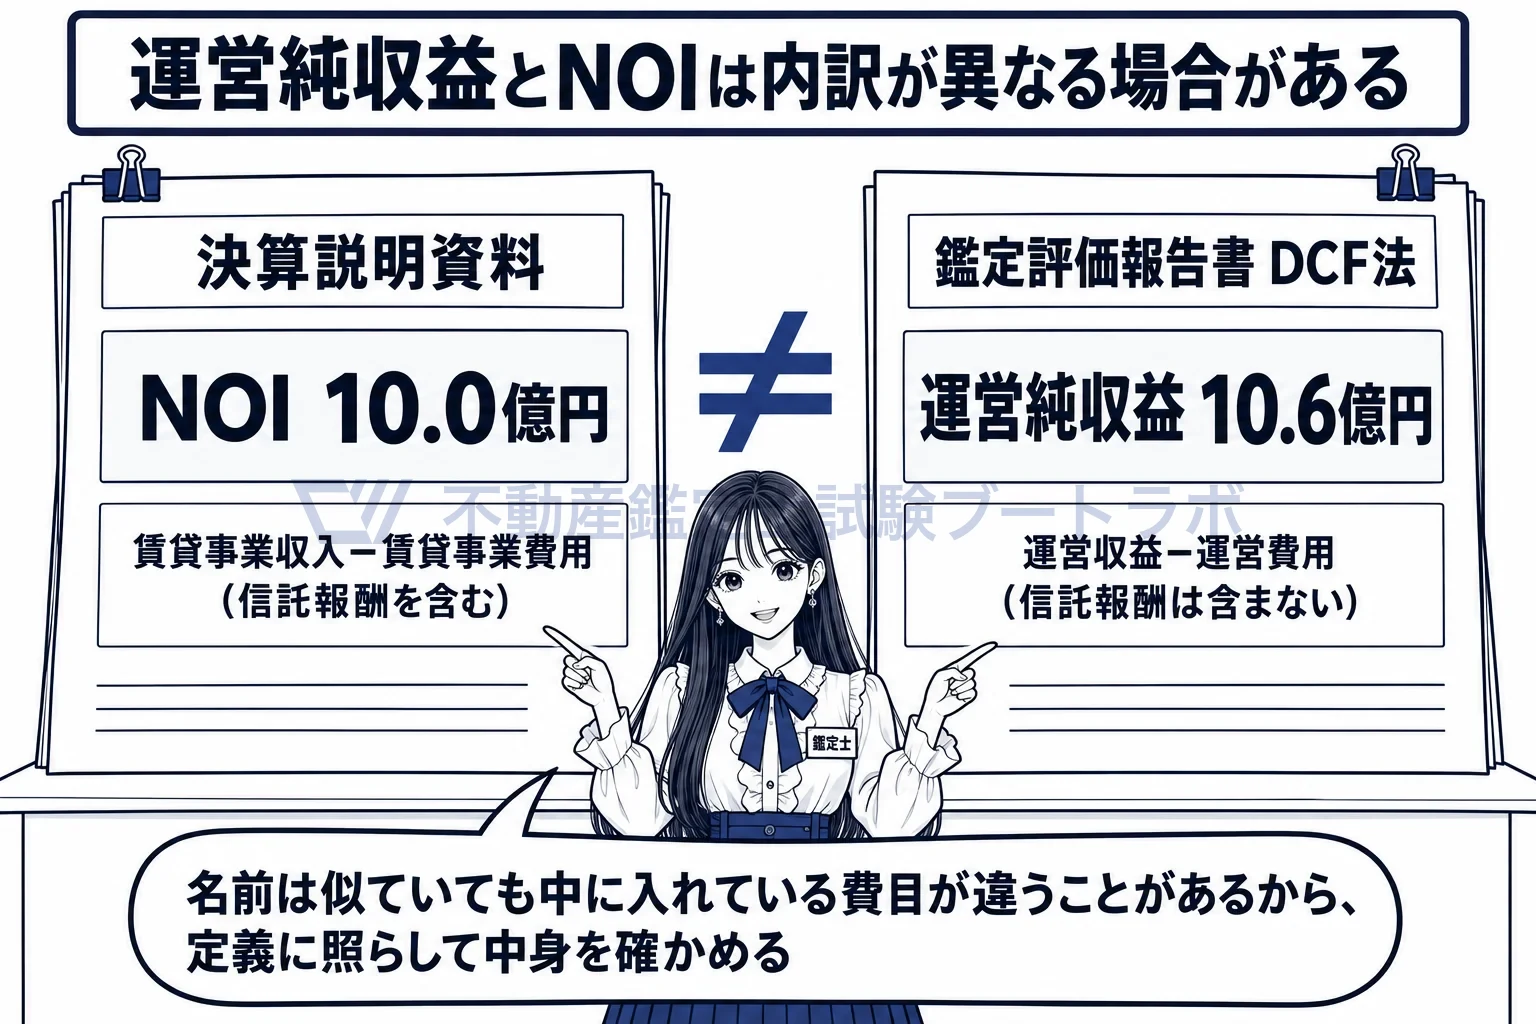
開示資料のNOIと評価書の運営純収益。名前が似ていても中身は違うことがある。
純収益は償却前で、器の費用も含めません
留意事項は、純収益は償却前のものとして求めるので減価償却費は計上しない、と定めています。減価償却費は現金が出ていく費用ではなく、建物が古くなる分はDCF法では復帰価格の側で考慮するからです。信託報酬や投資法人の事務費用のような証券化関連費用も、不動産ではなく器を維持する費用なので含めません。こうして運営純収益と純収益は、不動産そのものが生む現金の流れを表す数字になっています。
運営収益から運営費用を控除して得た額
出典: 各論第3章 第5節
実務ではこう使う
評価書のDCF表では運営純収益の行を太字にして、投資家が開示資料のNOIと見比べられるようにしつつ、脚注で「開示NOIは信託報酬を費用に含む」など内訳の違いを書きます。純収益は運営純収益に保証金の運用益を足し、資本的支出を引いた行で示し、割引率はこの償却前の純収益に対応させます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


