
アレンジャーとは?不動産鑑定評価基準での意味を図でわかりやすく解説
証券化の仕組みを検討・構築し、オリジネーターや投資家、レンダーなどの関係者を取りまとめる者です。基準は証券化関係者の一つとして名前を挙げるだけで、役割の説明は付けていません。
アレンジャーとは
会社が持っているビルを証券にして投資家に売るには、ビルを受け入れる特別目的会社を作り、お金を出す投資家と銀行を集め、運用する会社も決めなければなりません。この全体の設計図を引き、関係者を一つのテーブルに集めて話をまとめる人がアレンジャーです。証券会社や信託銀行の証券化部門がこの役割を担うことが多く、案件の入口にいる人です。基準は、依頼者がこのアレンジャーに当たるかどうかを鑑定評価報告書に書かせています。
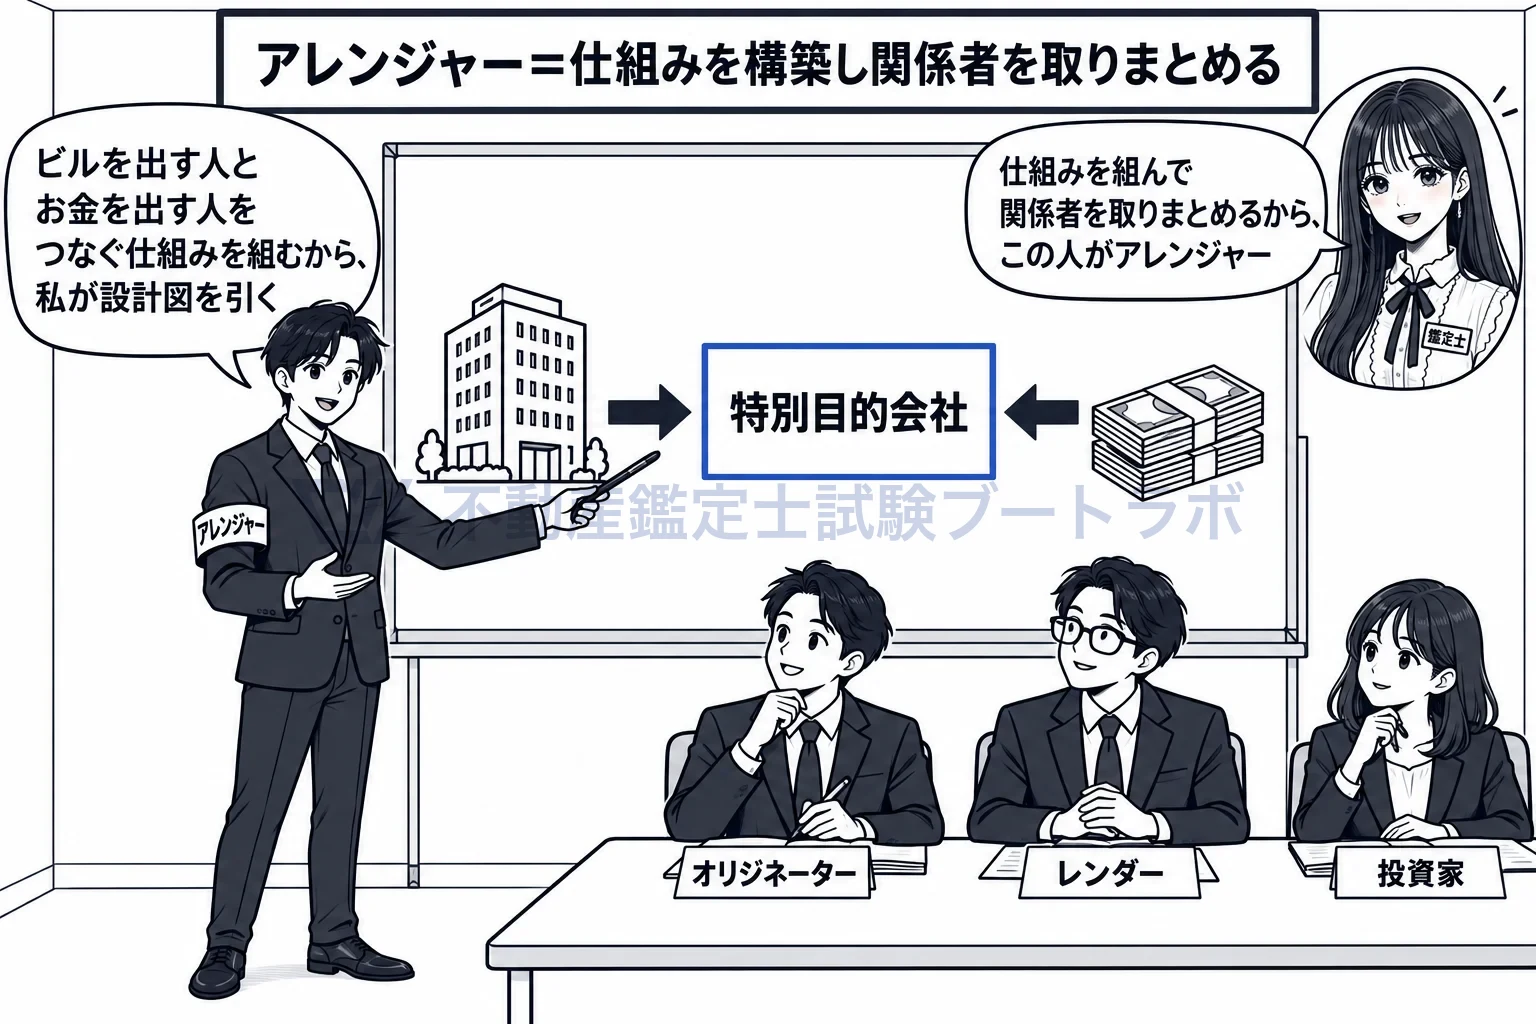
特別目的会社を中心に据えた設計図を引き、関係者を集める。
仕組みを組む人であって、できた後に運用する人ではありません
証券化には、仕組みを作る段階と、できた仕組みの中で不動産を運用する段階があります。設計図を引いて関係者を取りまとめるのがアレンジャー、投資法人等から委託を受けて資産の運用を行うのがアセットマネジャーです。名前の響きは似ていますが、仕事をする時期も中身も別です。基準は両者を証券化関係者として並べて名前を挙げるだけで、それぞれの役割の説明は書いていません。ここでの役割の説明は、実務で使われている一般的な意味です。
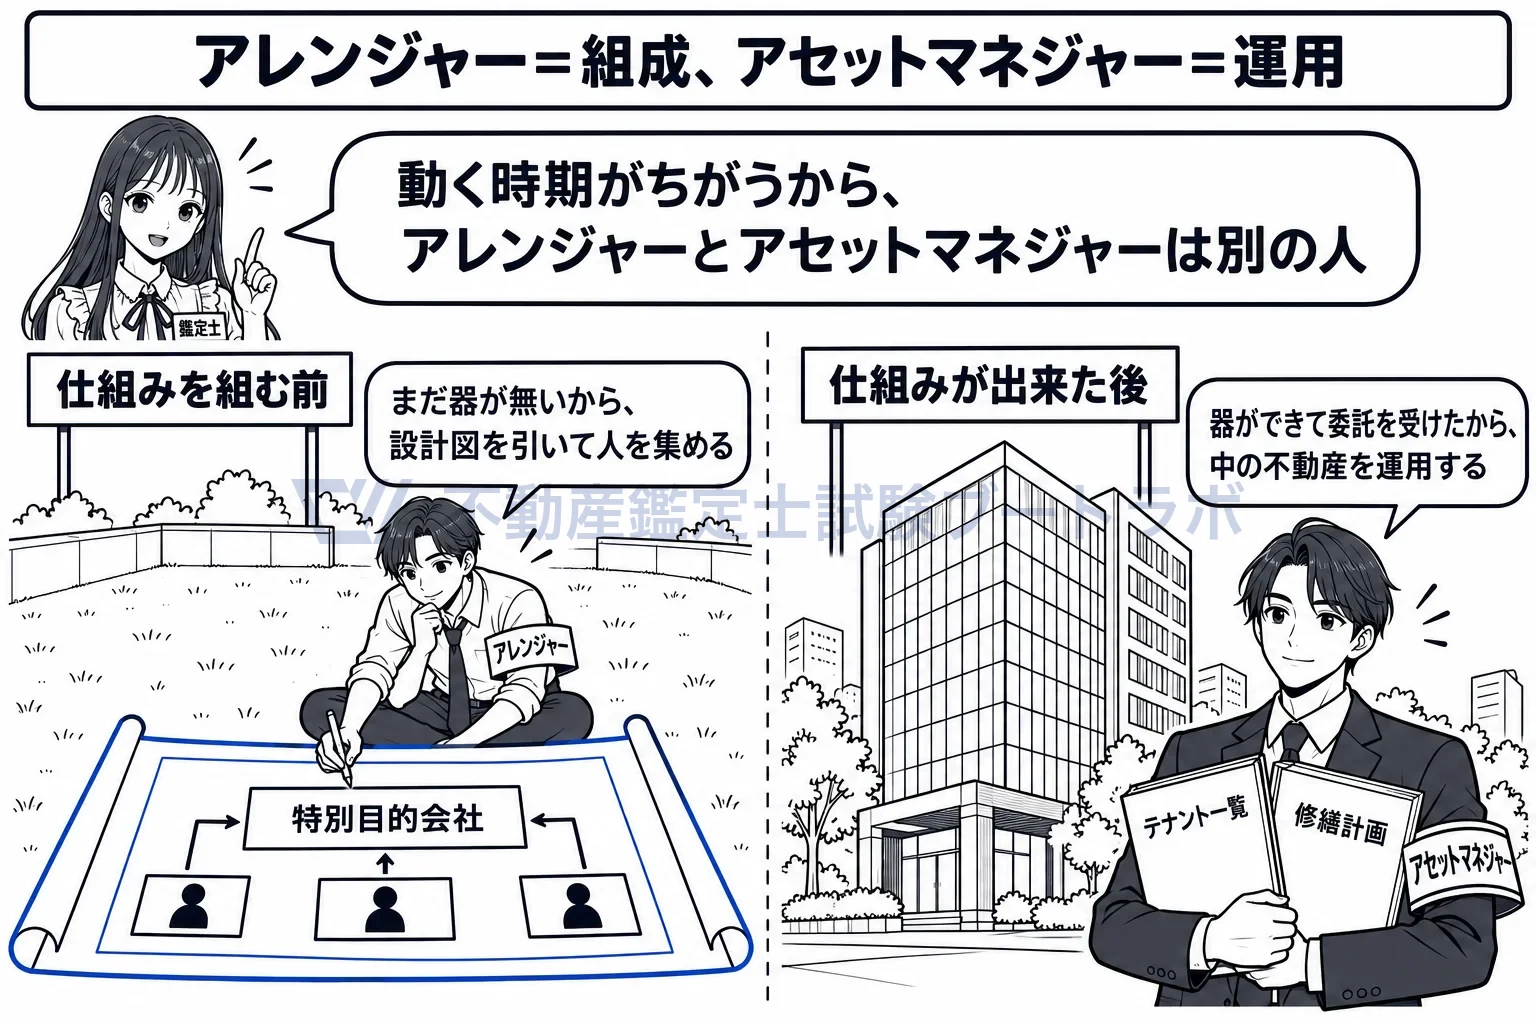
仕組みが出来る前に動くアレンジャーと、出来た後に運用するアセットマネジャー。
依頼者がアレンジャーなら、報告書にその旨を記載します
証券化対象不動産は関係者が多岐にわたり利害関係が複雑なので、基準は、依頼者が証券化関係者のいずれであるかの別を鑑定評価報告書に記載させています。アレンジャーからの依頼なら、案件を組み立てている途中の人が評価額を見ている、ということを読み手が知ることができます。依頼者とほかの証券化関係者との資本関係や取引関係があれば、その内容も併せて書きます。
(1)依頼者が証券化対象不動産の証券化に係る利害関係者(オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等をいい、以下「証券化関係者」という。)のいずれであるかの別
出典: 各論第3章 第3節
実務ではこう使う
私募ファンドの組成では、アレンジャーである証券会社が物件の選定と資金調達をまとめ、その途中で鑑定評価を依頼してきます。鑑定士は依頼者がアレンジャーであることと、アレンジャーとオリジネーターや投資家との資本関係を確かめて評価書に書きます。資料がアレンジャー経由で届いたものであることも、入手先として明示します。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


