
エクイティ投資家とは?不動産鑑定評価基準での意味を図でわかりやすく解説
投資法人や特別目的会社等に、返済義務のない資金の出資を行う者です。基準は証券化関係者の一つとして名前を挙げています。
エクイティ投資家とは
投資法人の投資口や私募ファンドの出資持分を買う人が、エクイティ投資家です。出したお金は返してもらう約束がなく、代わりに賃料から生まれる配当と、売ったときの値上がり益を受け取ります。ビルの収益が下がれば配当が減り、値下がりすれば元本も戻らないので、資金の出し手の中で一番先に損を受け止める立場です。証券化対象不動産の鑑定評価額は、こうした投資家が投資口を買うかどうかの判断材料として開示されます。基準は、依頼者がエクイティ投資家に当たるかどうかを鑑定評価報告書に書かせています。
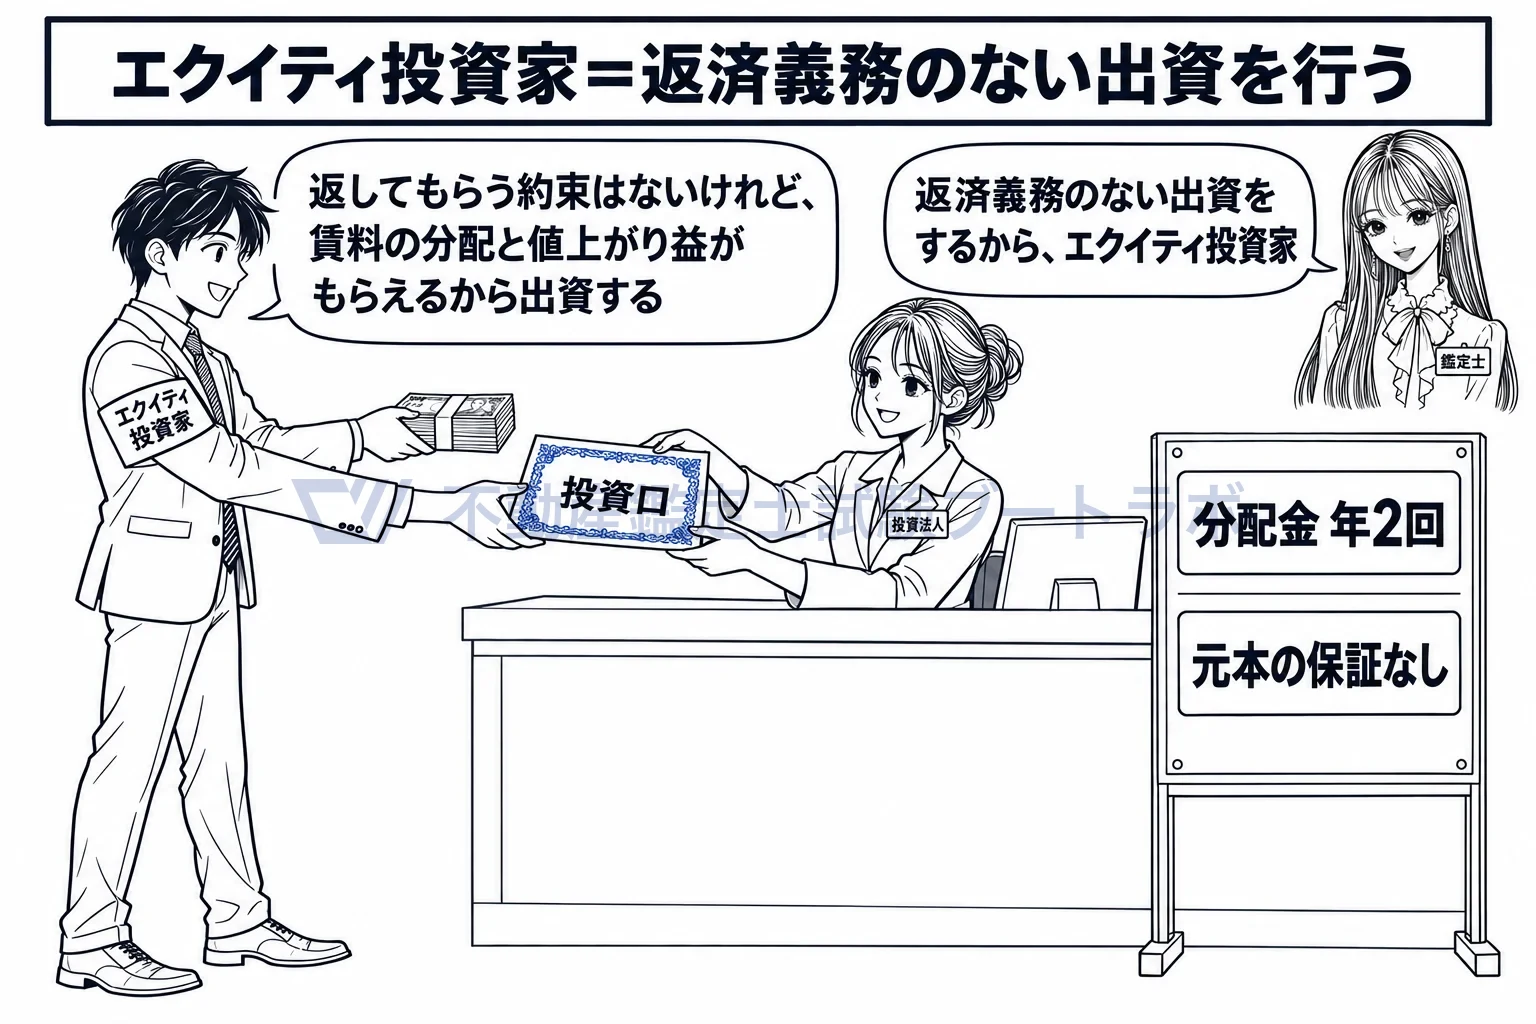
返す約束のないお金を出し、配当と値上がり益を受け取る。
出資に返済義務が無いので、受け取る順番は融資の後です
不動産から上がった収益は、まず返済義務のあるレンダーへの利息と元本に充てられ、残った分がエクイティ投資家に配られます。売却で損が出たときも、レンダーへの返済が先で、エクイティ投資家は残りしか受け取れません。返す約束が無い代わりに、うまくいったときの上振れは全部受け取れます。この「返済義務の有無」と「受け取る順番」がレンダーとエクイティ投資家を分けます。基準は両者を名前で並べるだけなので、この説明は実務で使われている一般的な意味です。
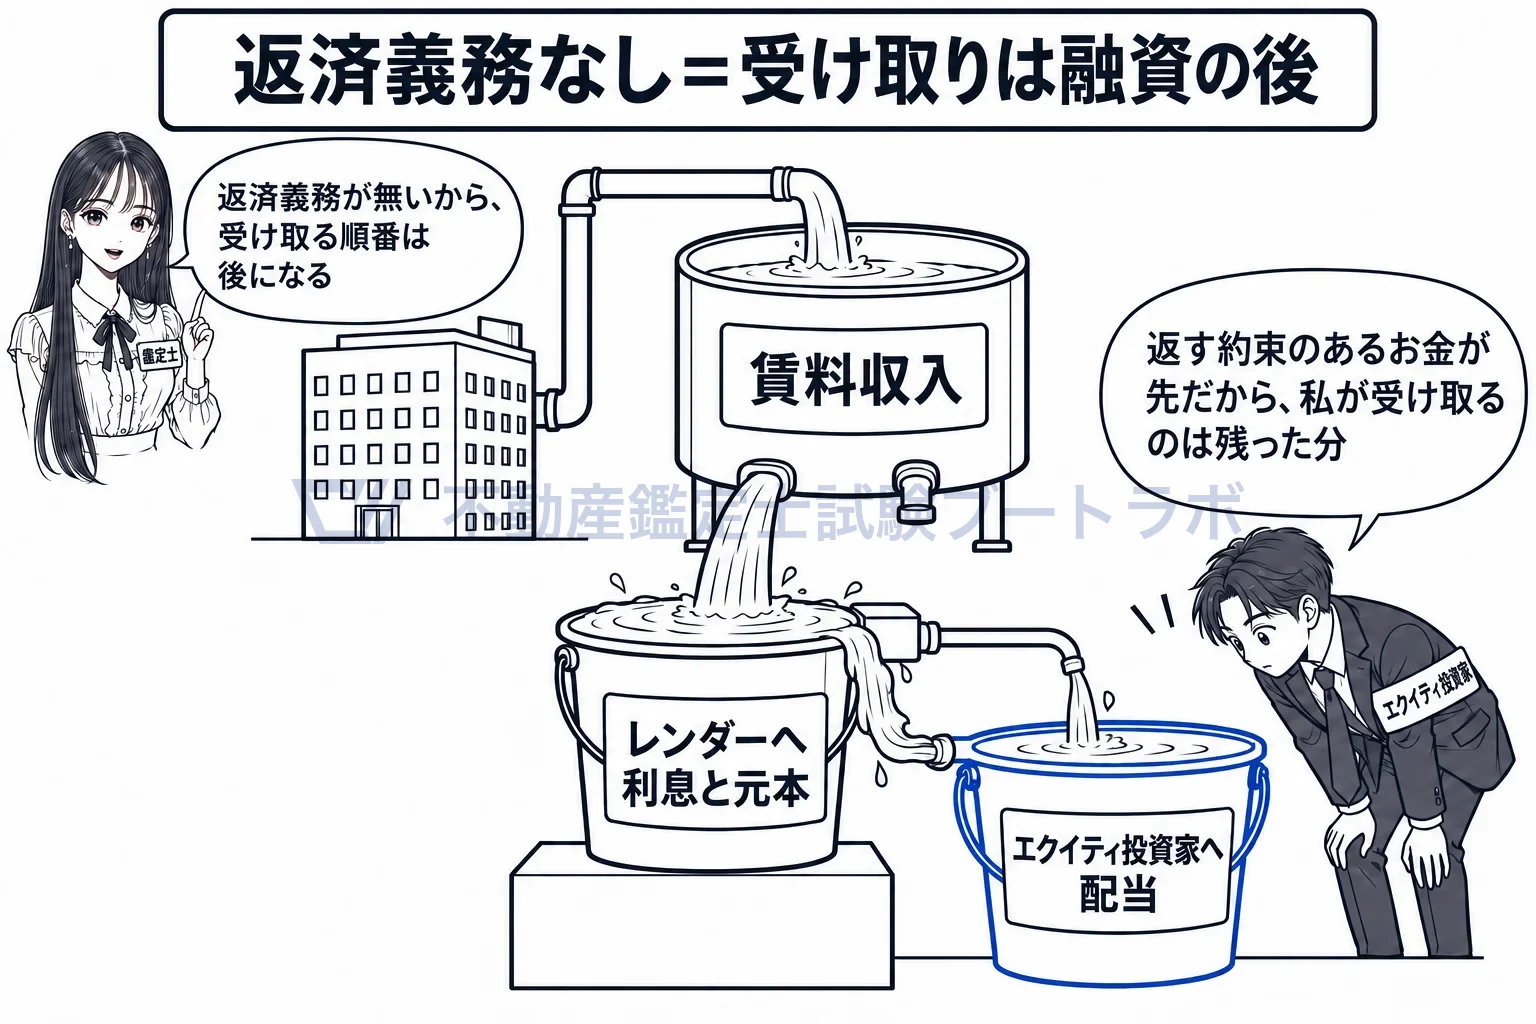
収益はまずレンダーへ、残りがエクイティ投資家へ。
エクイティ投資家も証券化関係者として名前が挙がっています
基準の証券化関係者は、オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等です。エクイティ投資家は、証券化対象不動産の鑑定評価が重大な影響を及ぼす「広範な投資家等」の中心にいる人たちでもあります。依頼者がエクイティ投資家なら、その旨と、依頼者とほかの証券化関係者との資本関係や取引関係を鑑定評価報告書に書きます。
(1)依頼者が証券化対象不動産の証券化に係る利害関係者(オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等をいい、以下「証券化関係者」という。)のいずれであるかの別
出典: 各論第3章 第3節
実務ではこう使う
私募ファンドの匿名組合出資者や、投資法人の投資口を持つ機関投資家がエクイティ投資家です。出資者から直接依頼を受けることは多くありませんが、評価額は投資判断の材料として開示されます。鑑定士は投資家が読むことを前提に、収益の見通しと利回りの根拠を書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


