
証券化関係者とは?不動産鑑定評価基準での意味を図でわかりやすく解説
証券化対象不動産の証券化に係る利害関係者で、基準はオリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等を挙げています。つまり、不動産を出す人、仕組みを組む人、運用する人、貸す人、出資する人、受け皿になる法人という証券化の登場人物です。
証券化関係者とは
一棟のビルが証券化されると、ビルを売る会社、仕組みを設計する証券会社、日々の運用を任される会社、お金を貸す銀行、出資する投資家、そして名義上ビルを持つ特別目的会社や投資法人と、登場人物が一気に増えます。ふつうの売買なら売主と買主の二人ですが、証券化では利害の異なる人が何人も関わります。鑑定評価を頼んできた依頼者がこのうちの誰なのかで、評価書の読み手が数字をどう受け取るかも変わります。そこで基準は、これらの人をまとめて証券化関係者と呼び、依頼者がどれに当たるかを鑑定評価報告書に書かせています。
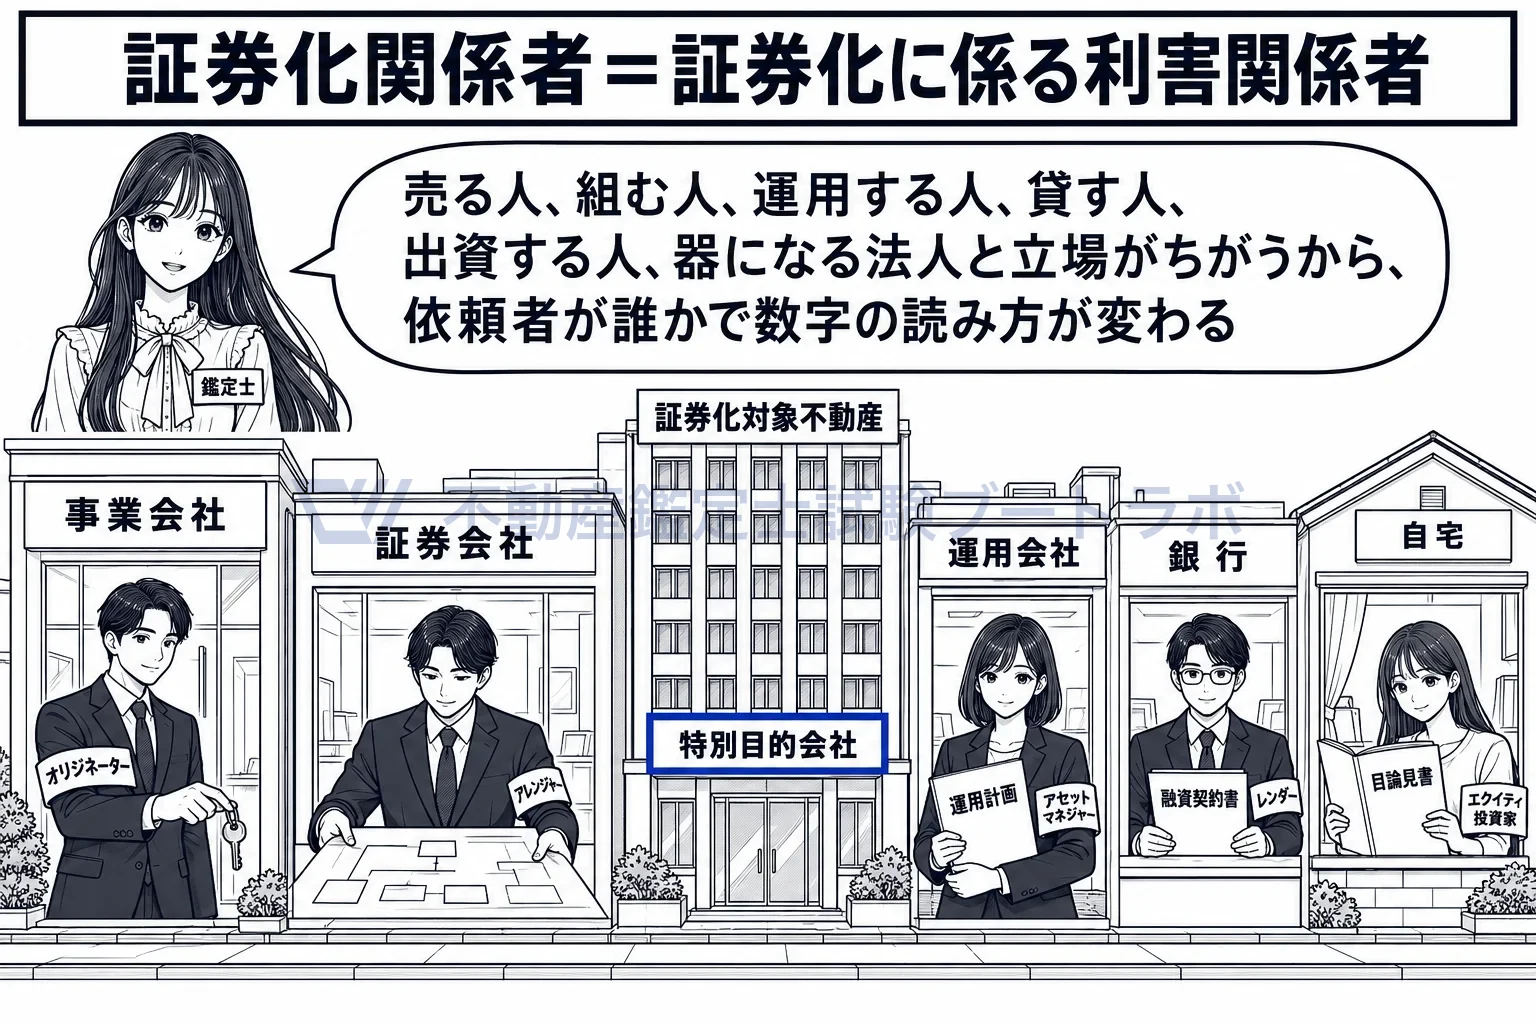
一棟のビルの証券化に関わる六つの立場。依頼者はこのうちの誰か。
列挙は六つで、お金を貸すレンダーも入ります
基準が挙げるのは、オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等の六つです。基準は名前を並べるだけで各々の定義は書いていませんが、一般に、保有する不動産を出す人、証券化の仕組みを組む人、資産の運用を受託する人、返済義務のある資金を貸す人、出資する人、不動産を持つ器になる法人をいいます。融資をするレンダーも、対象不動産の収益から返済を受ける立場なので、利害関係者として並んでいます。
依頼者が誰で、関係者とどうつながるかを報告書に書きます
記載事項は三つです。依頼者が証券化関係者のいずれであるかの別、依頼者と証券化関係者との資本関係又は取引関係の有無と内容、その他依頼者と証券化関係者との特別な利害関係があればその内容です。基準はその理由を、証券化対象不動産は関係者が多岐にわたり利害関係が複雑であることも多い、と説明しています。売る側からの依頼か、運用する側からの依頼かが分かれば、読み手は評価の前提を踏まえて数字を読めます。
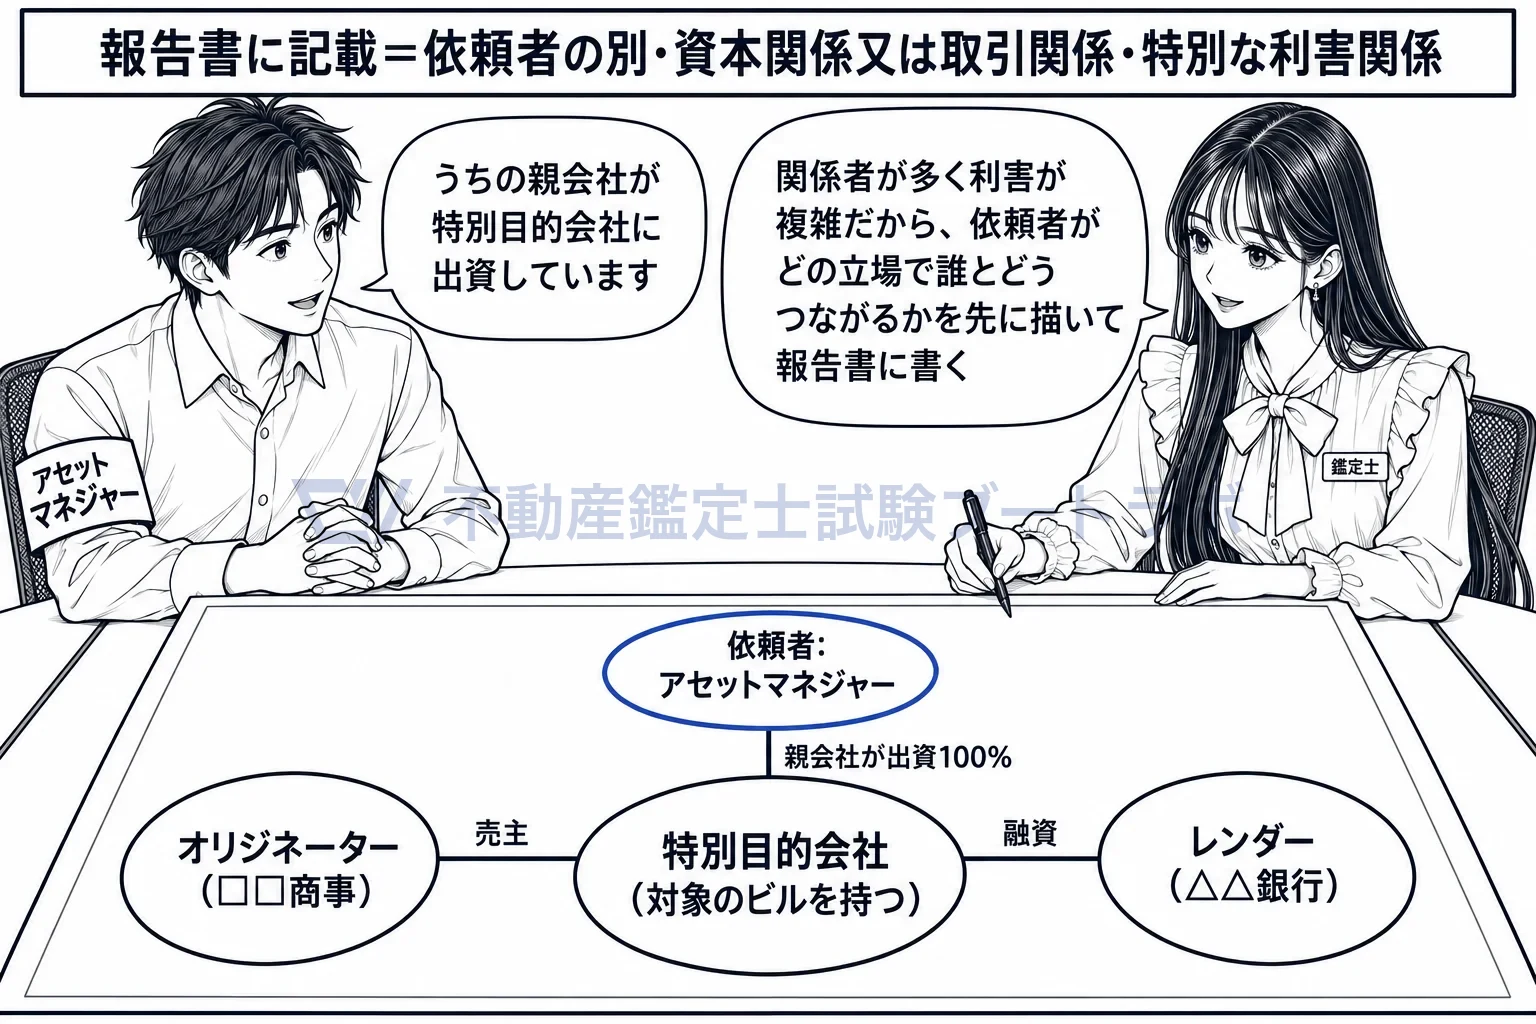
受任時に依頼者の立場と関係者とのつながりを聞き取り、報告書に書く。
鑑定士自身の利害関係は、総論第9章の定めで記載します
第3節Ⅲが定めるのは、依頼者の側の関係です。不動産鑑定士自身の対象不動産に関する利害関係や、利害関係を有する者との縁故若しくは特別の利害関係の有無及び内容は、総論第9章第2節の定めにより鑑定評価報告書に記載します(留意事項)。証券化対象不動産だからといって鑑定士側の記載が免除されるわけではなく、依頼者側と鑑定士側の両方を書きます。一方、プロパティマネジャーと関与不動産鑑定士との関係を、利害関係の有無にかかわらず記載するという定めはどこにもありません。
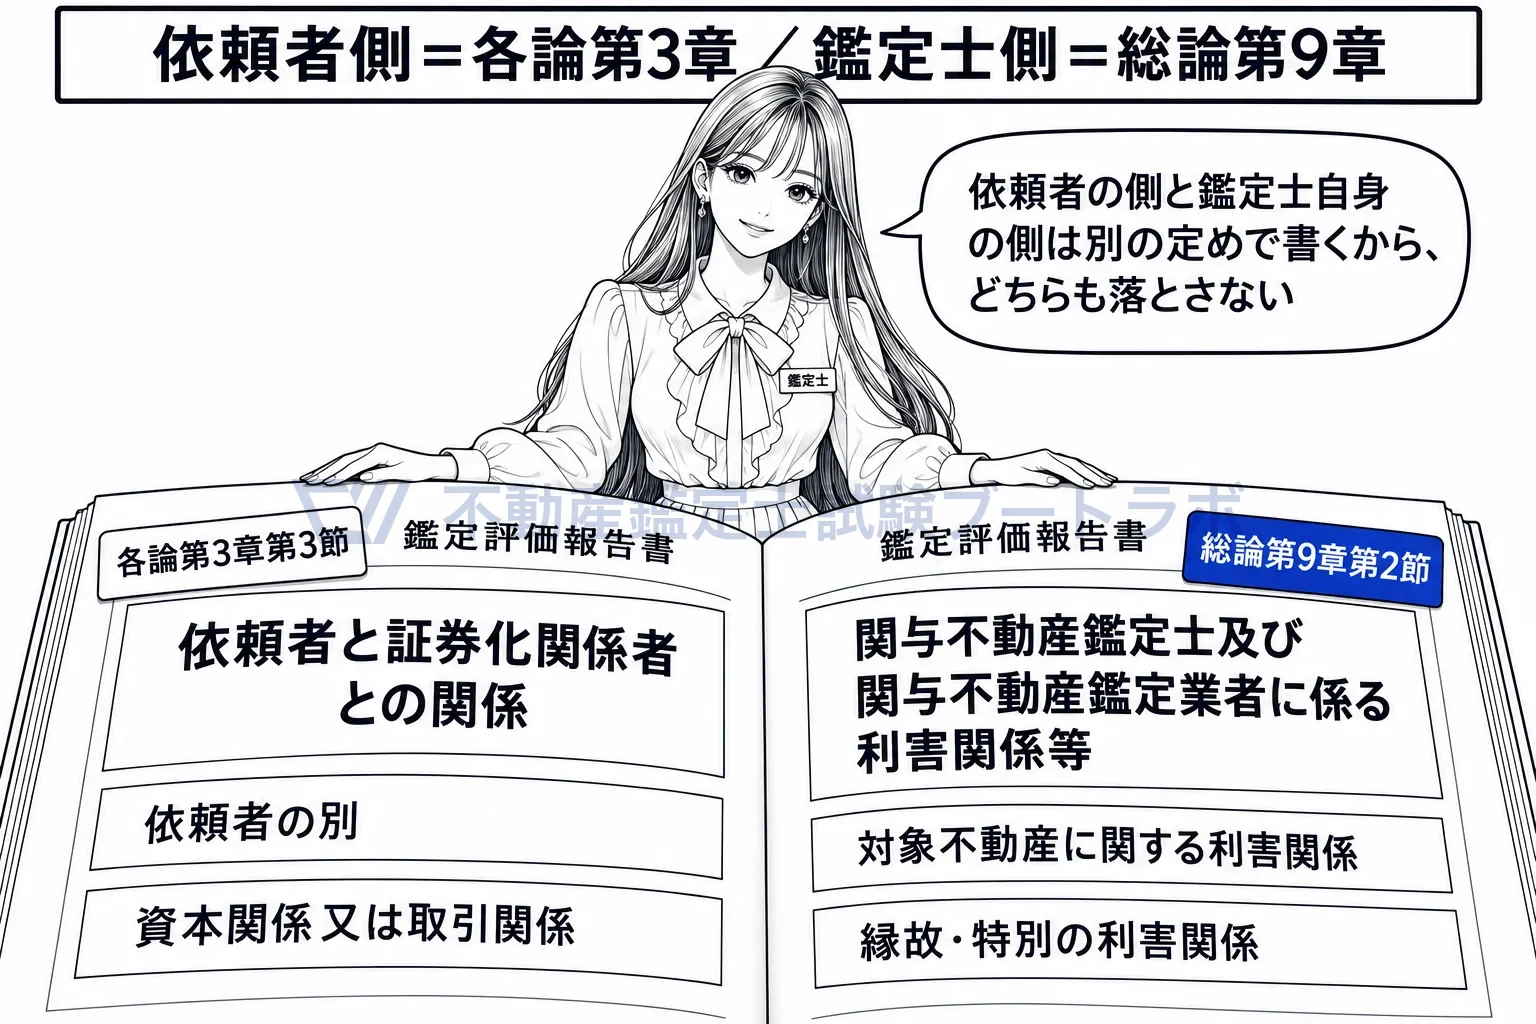
依頼者側の関係は各論第3章、鑑定士自身の関係は総論第9章。両方書く。
(1)依頼者が証券化対象不動産の証券化に係る利害関係者(オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等をいい、以下「証券化関係者」という。)のいずれであるかの別
出典: 各論第3章 第3節
実務ではこう使う
受任時に、依頼者がアセットマネジャーなのか、物件を売るオリジネーターなのか、融資するレンダーなのかを聞き取り、依頼者と特別目的会社やファンドとの資本関係・取引関係を確かめて報告書の冒頭に書きます。売主側からの依頼か買主側からの依頼かが分かるだけでも、読み手は数字の見方を変えられます。鑑定士自身と対象不動産との利害関係は、総論第9章の欄に別に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


