
オリジネーターとは?不動産鑑定評価基準での意味を図でわかりやすく解説
保有する不動産等を、証券化の仕組みを利用して譲渡(売却)する者です。つまり、自分のビルや土地を特別目的会社や投資法人に売って証券化の流れを始める、元の持ち主です。
オリジネーターとは
事業会社が自社ビルを売ってお金に換え、そのまま借りて使い続けることがあります。買い手が特別目的会社や投資法人で、その先に出資する投資家がいるなら、これは不動産の証券化の入口です。この最初に不動産を差し出す元の持ち主がオリジネーターで、基準は証券化関係者の列挙の先頭にこの名前を置いています。売った後も賃借人として建物に関わり続けることが多く、証券化の中では利害の大きい立場です。
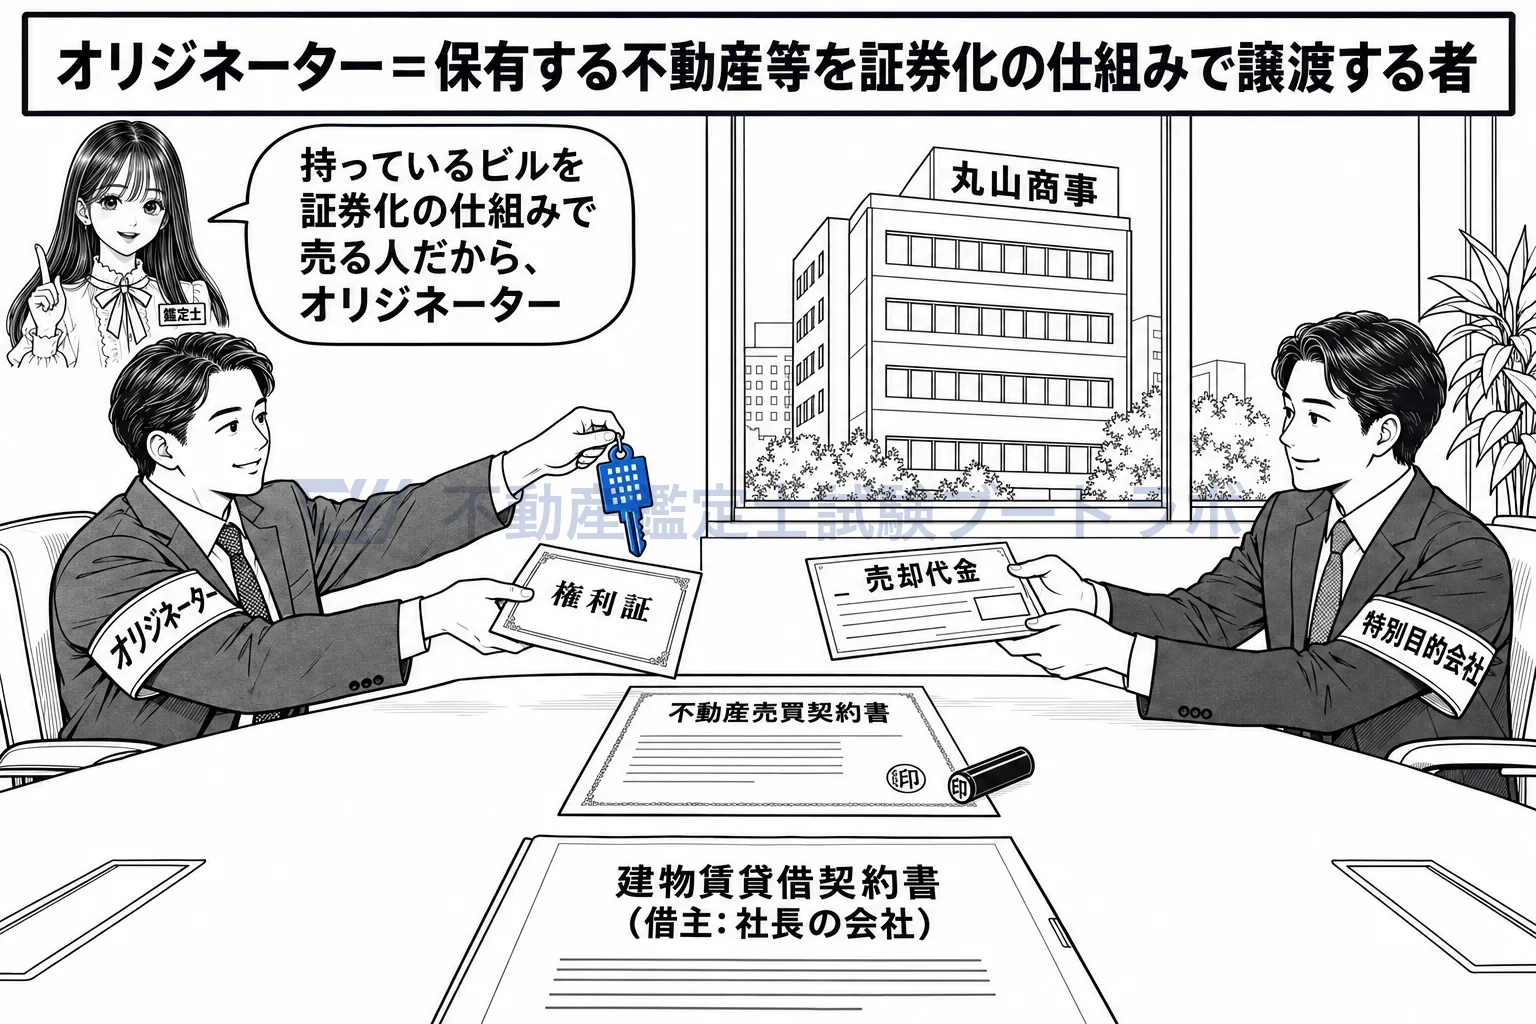
自分のビルを証券化の仕組みで売る、元の持ち主がオリジネーター。
不動産を出す側で、組む・運用する・貸す側ではありません
基準はオリジネーターの名前を挙げるだけで、定義は書いていません。一般には、保有する不動産等を証券化の仕組みを利用して譲渡(売却)する者をいいます。同じ証券化関係者でも、証券化の仕組みを検討・構築するのがアレンジャー、投資法人などから委託を受けて資産の運用を行うのがアセットマネジャー、返済義務のある融資を行うのがレンダーで、オリジネーターはこれらと役割が違います。誰が何をする人かは、不動産を出す側か、受け取って運用・融資する側かで区別できます。
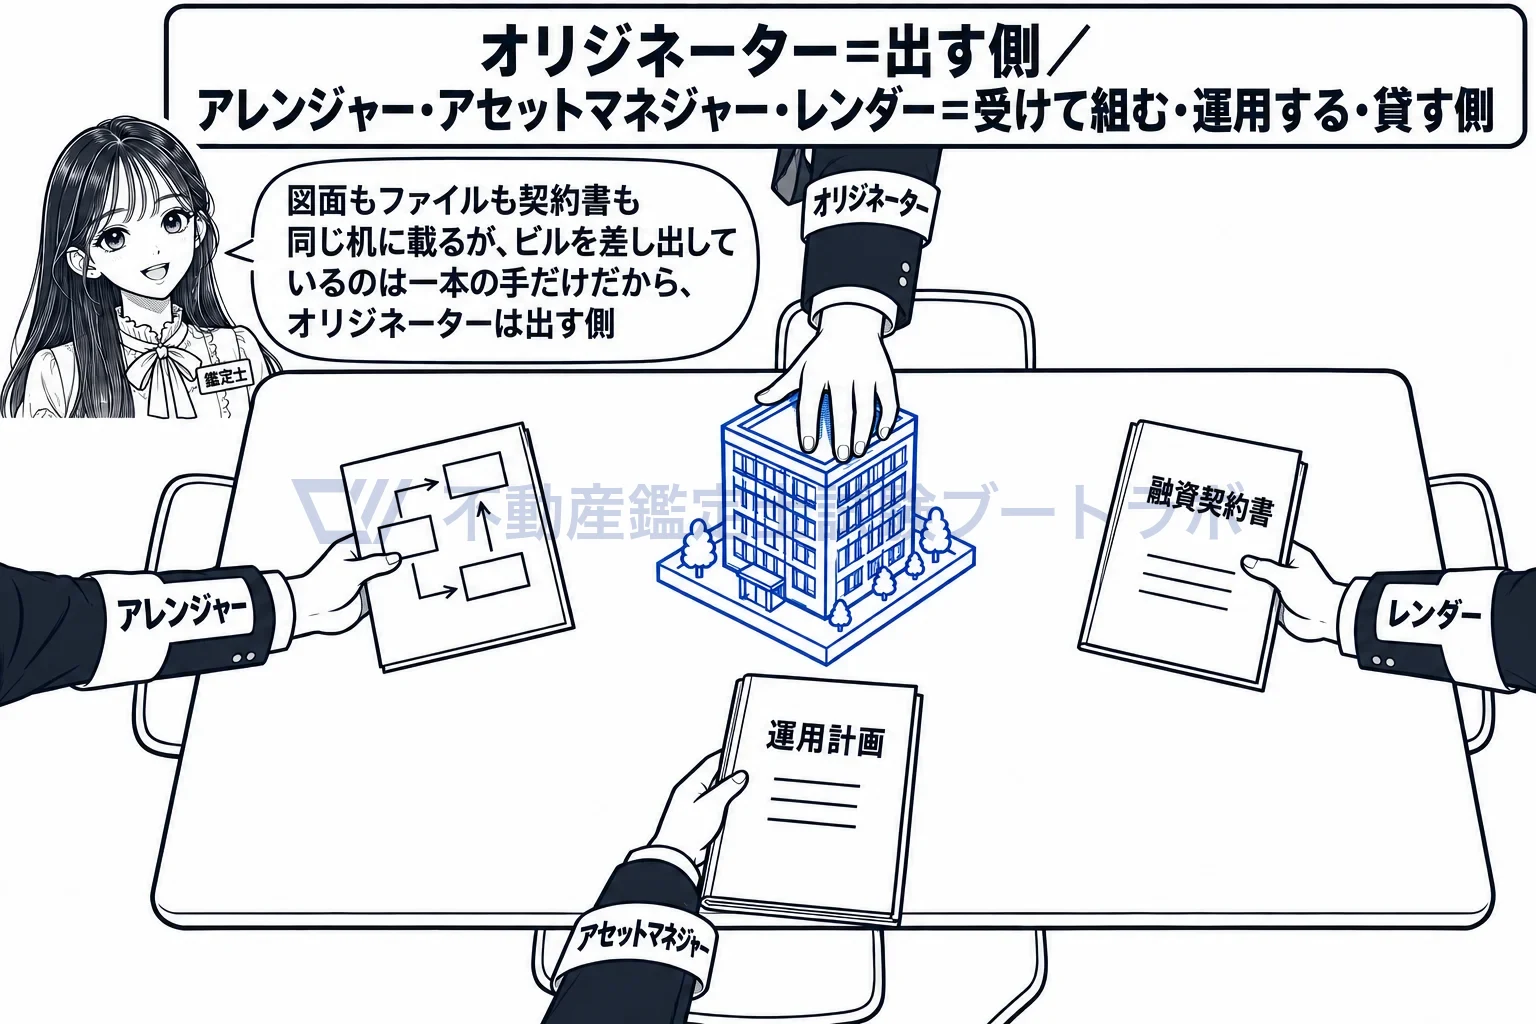
同じテーブルでも、ビルを差し出すのはオリジネーターだけ。
依頼者がオリジネーターなら、その旨を報告書に記載します
依頼者が証券化関係者のいずれであるかの別は、鑑定評価報告書の記載事項です(各論第3章第3節Ⅲ)。基準はその理由を、関係者が多岐にわたり利害関係が複雑であることも多いためと書いています。売主であるオリジネーターは高い評価額を望む立場にあるので、読み手がその前提を踏まえて評価書を読めるようにする、という趣旨と考えられます。あわせて、依頼者と他の証券化関係者との資本関係や取引関係の有無と内容も記載します。
(1)依頼者が証券化対象不動産の証券化に係る利害関係者(オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等をいい、以下「証券化関係者」という。)のいずれであるかの別
出典: 各論第3章 第3節
実務ではこう使う
事業会社が本社ビルを売却して賃借し続けるセール・アンド・リースバックの証券化では、その事業会社がオリジネーターです。売却前にその会社から依頼を受けたとき、鑑定士は依頼者がオリジネーターであることと、譲渡後も賃借人として関わる取引関係を報告書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


