
運用利回りとは?不動産鑑定評価基準での意味を図でわかりやすく解説
賃貸借等の契約に当たって授受される一時金の運用益を求めるために用いる利回りです。一時金の性格、契約内容、対象不動産の種類及び性格等に応じて、期待利回り、不動産の取引利回り、長期預金の金利、国債及び公社債利回り、金融機関の貸出金利等を比較考量して決めます。
運用利回りとは
大家が敷金100万円を預かったとします。いずれ返すお金ですが、預かっている間は銀行に置いたり運用したりできるので、年2%で回せば年に2万円の利益が出ます。この2万円が一時金の運用益で、2%に当たる率が運用利回りです。返さない礼金でも同じで、受け取ったお金を運用した分は、家賃とは別に貸主が得ている対価です。だから基準は、一時金の運用益を実質賃料の一部として数え、その率をどう決めるかを定めています。
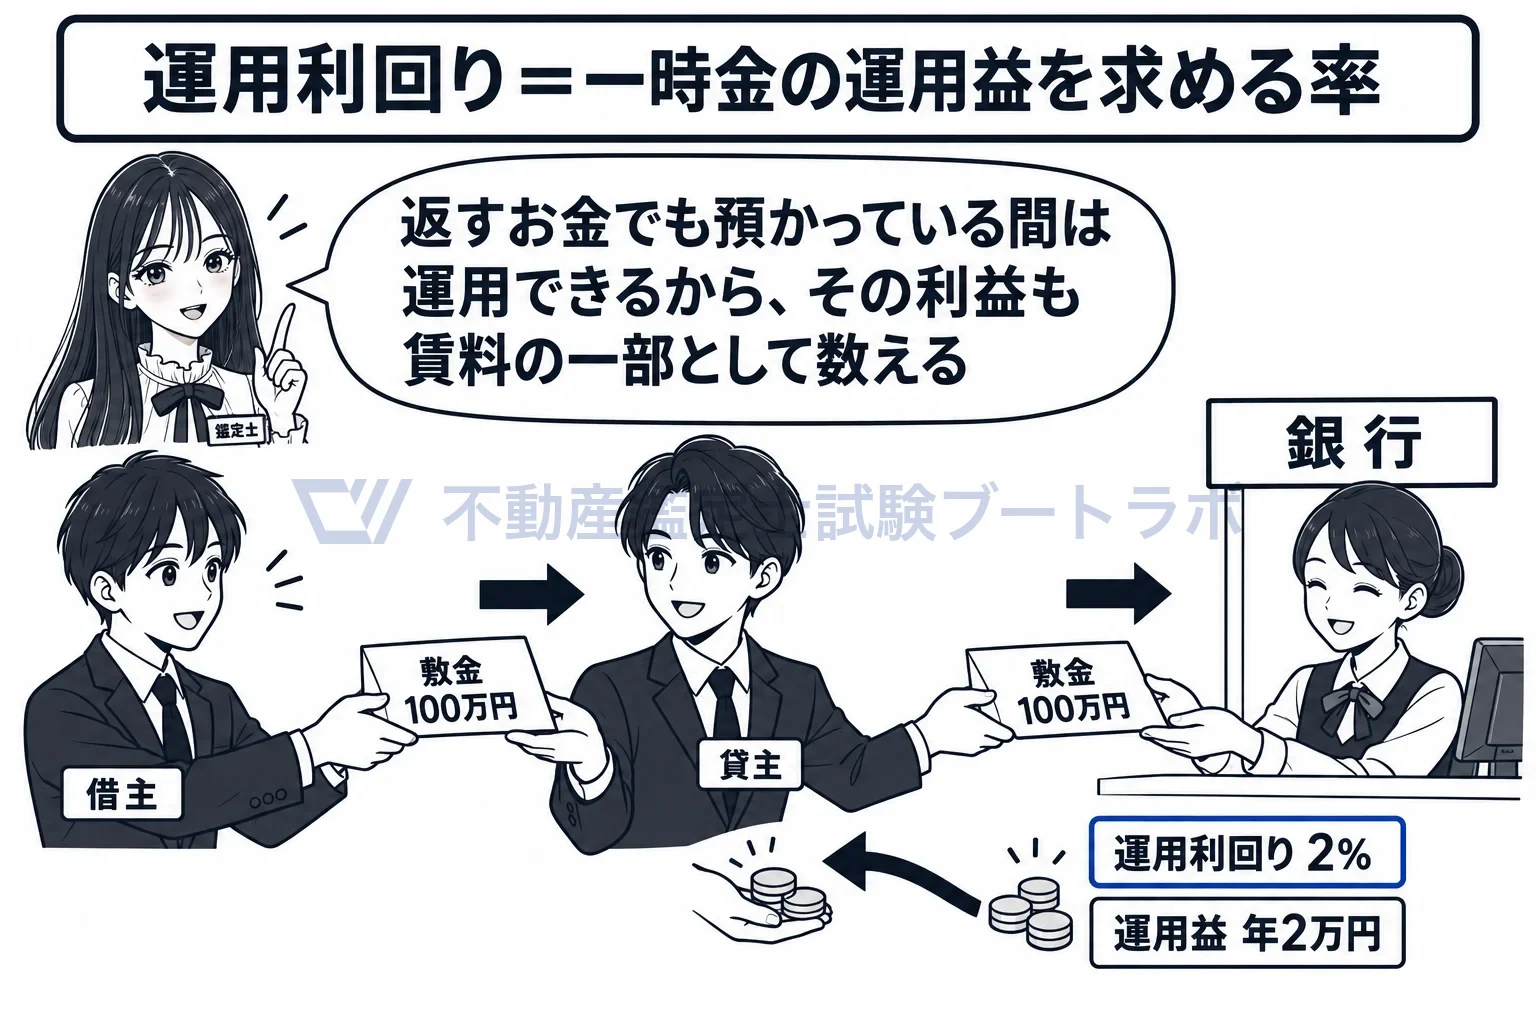
預かった敷金を運用して得る利益も、貸主が得ている対価。
一時金の運用益は実質賃料の一部なので、率が要ります
支払賃料は、契約に当たって権利金、敷金、保証金等の一時金が授受される場合、当該一時金の運用益及び償却額と併せて実質賃料を構成します。運用益の額は一時金の額に運用利回りを掛けて求めるので、率が決まらないと実質賃料が決まりません。反対に、実質賃料から支払賃料を求めるときは、賃料の前払的性格を有する一時金の運用益及び償却額と、預り金的性格を有する一時金の運用益を控除します。ここでも同じ運用利回りが使われます。
一時金の性格や契約内容に応じて、複数の利回りを比べて決めます
基準は、一時金の性格、賃貸借等の契約内容並びに対象不動産の種類及び性格等の相違に応じて、当該不動産の期待利回り、不動産の取引利回り、長期預金の金利、国債及び公社債利回り、金融機関の貸出金利等を比較考量して決定すると定めています。返さなければならない敷金と、返さなくてよい礼金では、貸主がそのお金をどれだけ自由に運用できるかが違います。契約期間の長さや、住宅か店舗かといった不動産の性格でも、運用の前提は変わります。だから一つの利回りに固定せず、性格に応じて複数の利回りや金利を並べて比べ、「等」とあるとおり列挙以外のものも含めて決めます。
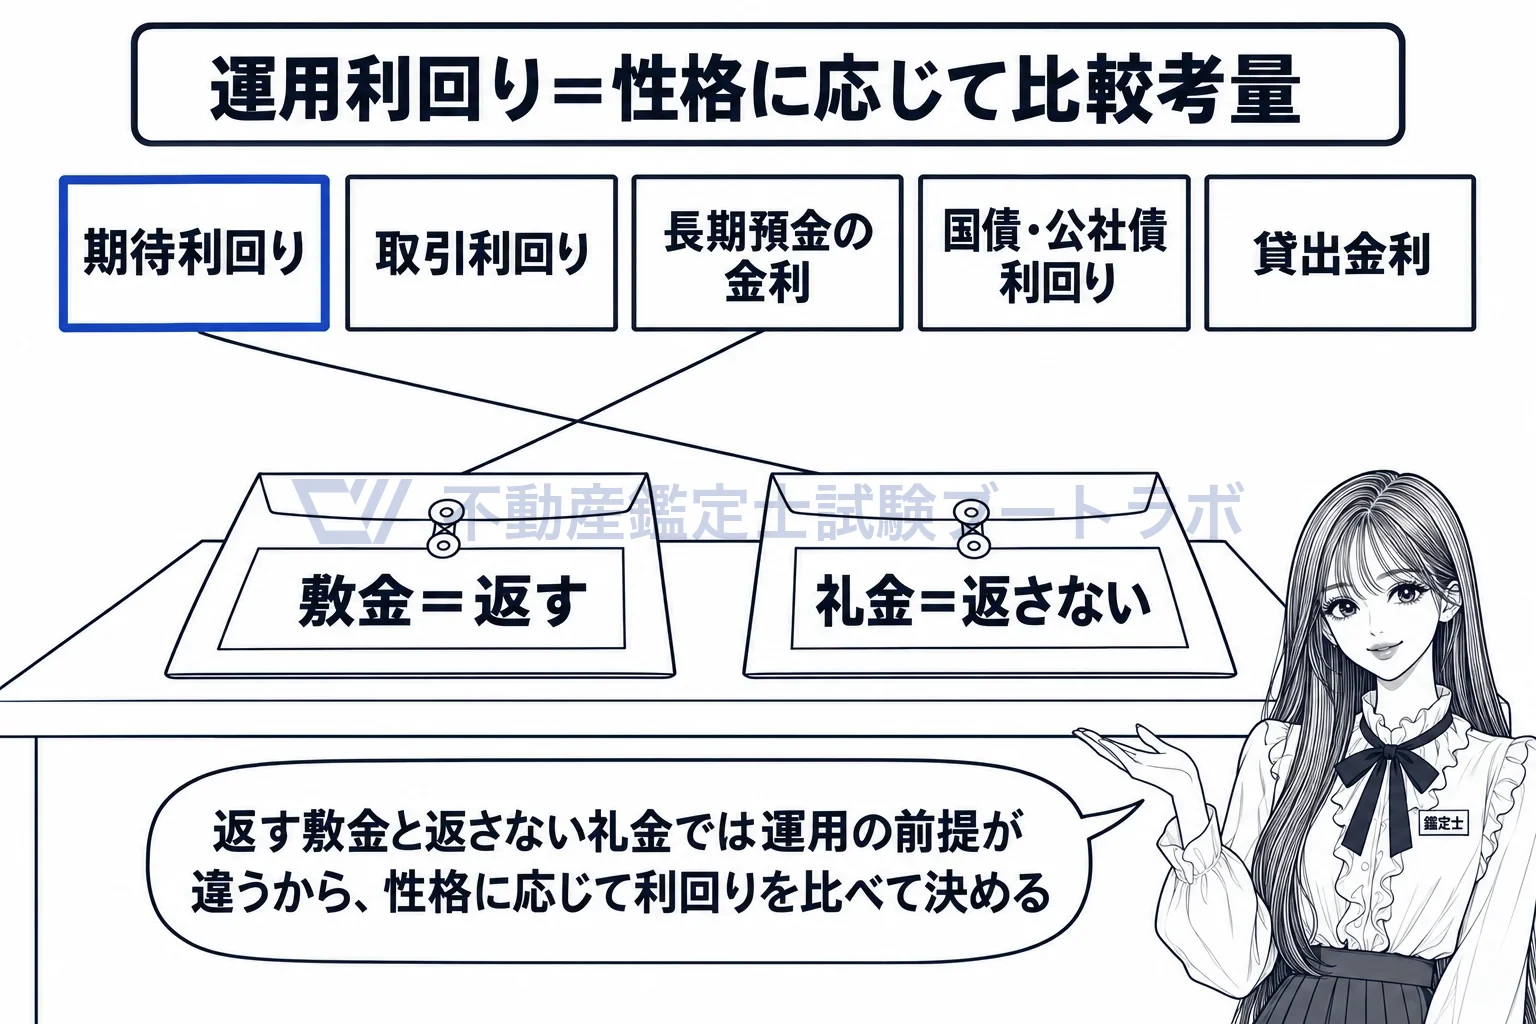
返す敷金と返さない礼金では、比べる利回りの重みが違う。
DCF法では、預り金的性格の一時金の扱いが二通りあります
DCF法で毎期の総収益を求めるとき、留意事項は、預り金的性格を有する保証金等について、全額を返還準備金として預託することを想定してその運用益を発生時に計上する方法と、全額を受渡時の収入又は支出として計上する方法があるとしています。前者では運用利回りで求めた運用益が毎期の収益に入ります。後者では受け取った時点の収入と返す時点の支出がそのまま現金の流れに載り、DCF法の割引率で割り引かれることになります。どちらの方法を採るかで運用益に当たる額が変わるので、契約の条項や市場の慣行を踏まえて選びます。
運用利回りは、賃貸借等の契約に当たって授受される一時金の性格、賃貸借等の契約内容並びに対象不動産の種類及び性格等の相違に応じて、当該不動産の期待利回り、不動産の取引利回り、長期預金の金利、国債及び公社債利回り、金融機関の貸出金利等を比較考量して決定するものとする。
出典: 総論第7章 第2節
実務ではこう使う
評価書では、敷金は返還する義務があるので長期預金の金利や国債の利回りに近い低めの率、礼金は貸主が自由に使える資金なので当該不動産の期待利回りに近い率、というように一時金の性格ごとに運用利回りを分けて査定することがあります。採用した率と、比較した利回りや金利の一覧を示し、なぜその率にしたかを書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


