
その他収入とは?不動産鑑定評価基準での意味を図でわかりやすく解説
看板、アンテナ、自動販売機等の施設設置料と、礼金・更新料等の返還を要しない一時金等の収入です。つまり、家賃・共益費・水道光熱費・駐車場のどれにも当たらないが賃貸人に入ってくるお金の受け皿で、「返さない」お金だけが入ります。
その他収入とは
ビルのオーナーには、家賃以外にもいろいろなお金が入ります。屋上に携帯電話の基地局のアンテナを置かせて受け取る使用料、壁面に看板を出させる広告料、入居のときに受け取って返さない礼金、契約更新のたびに受け取る更新料などです。証券化対象不動産のDCF法では、これらを「その他収入」という項目にまとめて書きます。運営収益の五つの収入の最後にある受け皿の項目です。ここに入るのは、受け取って返さないお金である点が要です。
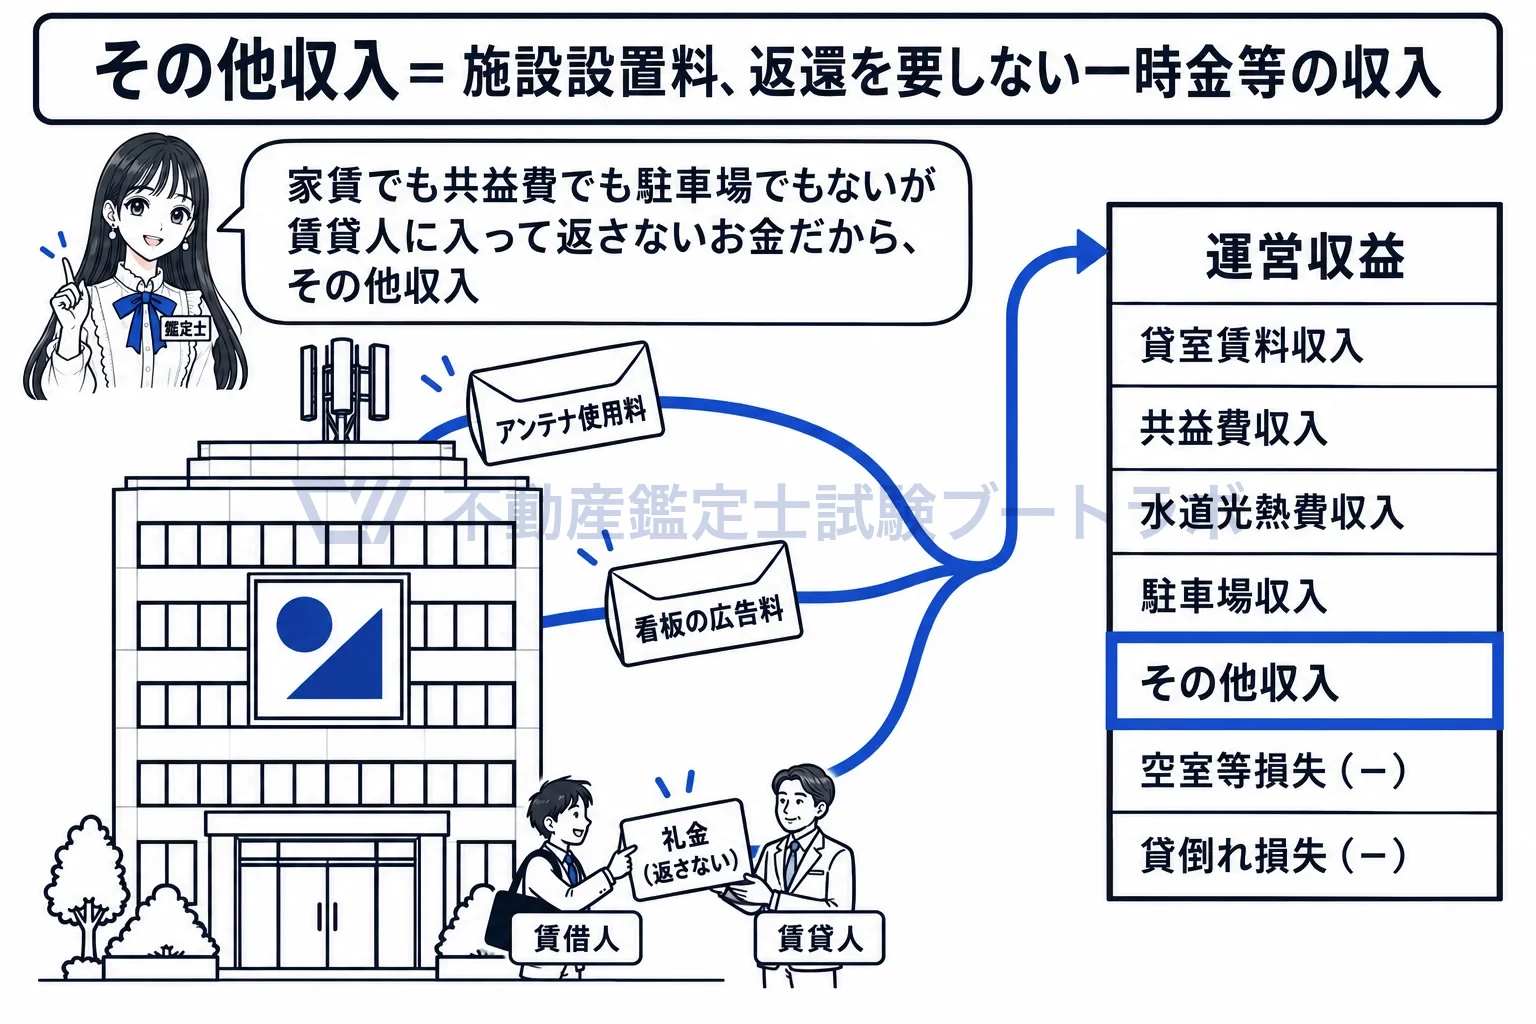
運営収益の五行目がその他収入。アンテナの使用料、看板の広告料、返さない礼金の受け皿。
返さない礼金は額そのもの、返す保証金は運用益だけを書きます
礼金や更新料は、受け取ったら返さないので、受け取る年の収入として額そのものをその他収入に書きます。一方、敷金や保証金は契約が終われば返すお金なので、収入にはなりません。預かっている間に運用して得られる利息の分だけを「一時金の運用益」という項目に書き、その項目は運営収益の中ではなく、運営収益から運営費用を引いた運営純収益に加算する段に置かれています。返すか返さないかで、書く額も書く段も変わります。
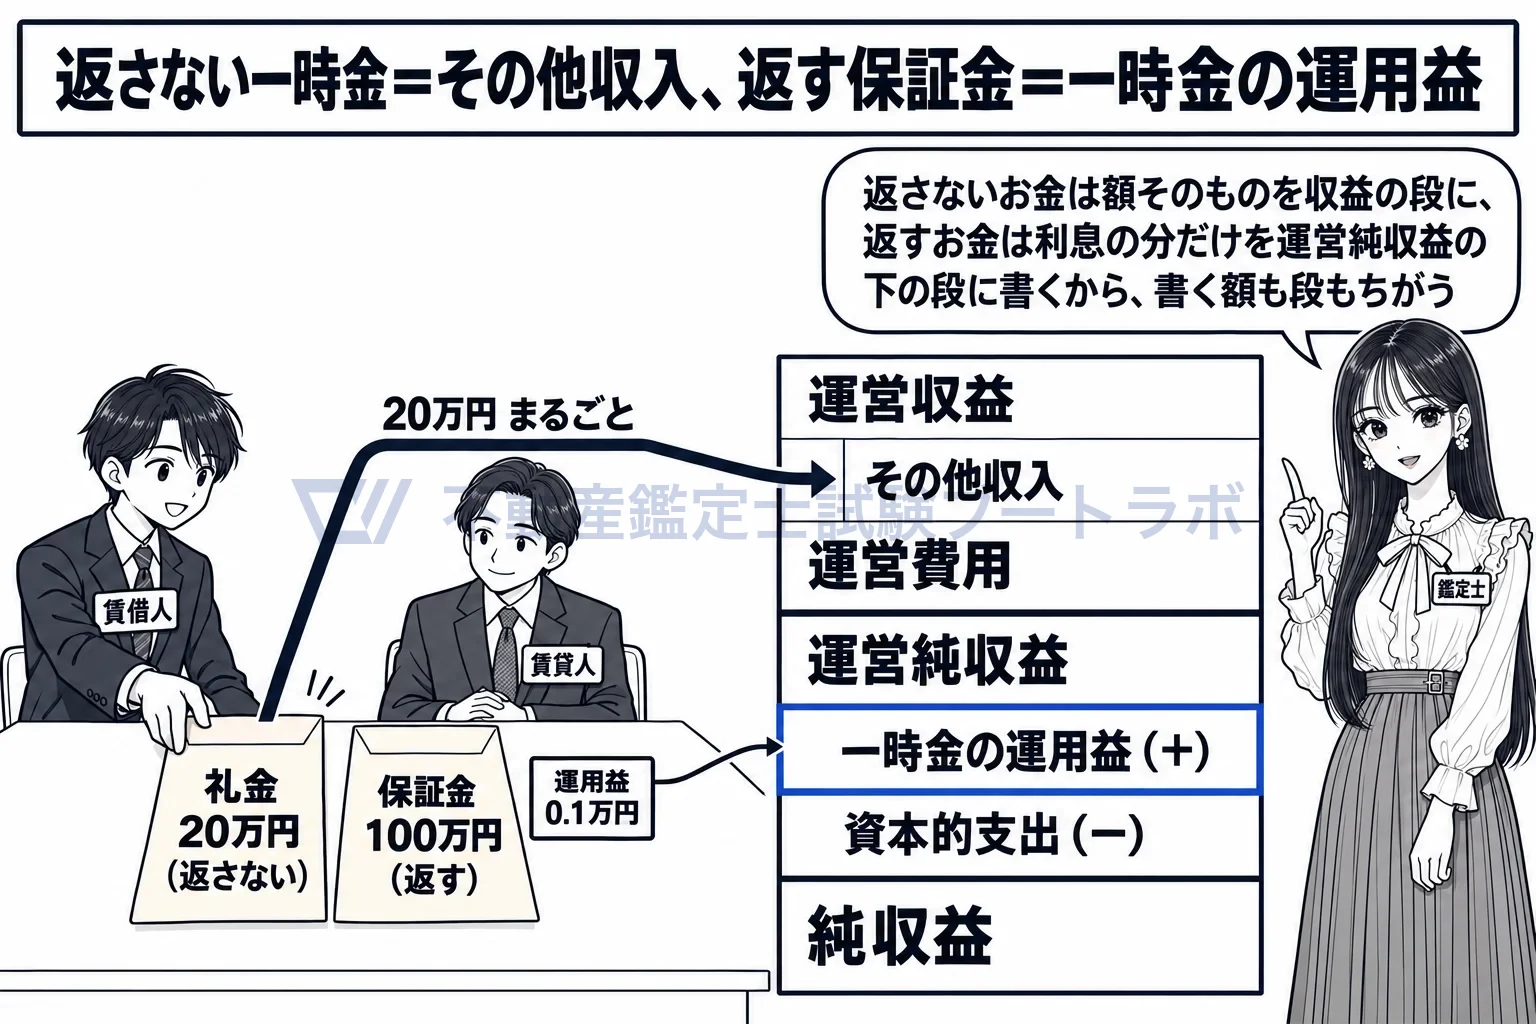
礼金は額をその他収入に、保証金は運用益だけを運営純収益の下の行に。
礼金を運用益と償却額に分ける扱いは、この表では使いません
総論第7章では、礼金のような賃料の前払的性格を有する一時金は、その運用益と償却額を賃料の一部として捉えます。契約期間に割り振って賃料に織り込む考え方です。しかし各論第3章の収益費用項目は、年ごとの収益と費用の額を並べる表なので、礼金は受け取る年に額そのものをその他収入に書きます。基準はそこまで理由を書いていませんが、投資家が年ごとの現金の流れを確かめられるようにするためと考えられます。保証金のうち契約終了時に償却して返さない部分も、償却される年にその他収入に書きます。
共用部分の自動販売機の設置料も、共益費ではなくその他収入です
自動販売機は共用部分の休憩室などに置かれることが多いですが、その設置料は設置業者から受け取る場所代であり、テナントが共用部分の費用を分担して払う共益費とは性質が違います。基準は自動販売機の設置料を看板やアンテナと並べてその他収入の定義に例示しています。置かれた場所ではなく、お金の性質で項目が決まります。
その他看板、アンテナ、自動販売機等の施設設置料、礼金・更新料等の返還を要しない一時金等の収入
出典: 各論第3章 第5節
実務ではこう使う
レントロールと賃貸借契約書で礼金・更新料の条項を確かめ、契約更新の時期に合わせて更新料をその年のその他収入に書きます。屋上のアンテナや壁面看板の設置契約は契約書で料金と期間を確かめます。保証金に償却の条項があれば、償却される年にその他収入へ、預かっている間の運用益は一時金の運用益へ振り分けます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


