
類似の不動産の取引事例との比較から求める方法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
対象不動産と類似の不動産の取引事例から求められる利回りをもとに、取引時点及び取引事情並びに地域要因及び個別的要因の違いに応じた補正を行って還元利回りを求める方法です。つまり、似た物件が実際に純収益の何%の値段で売れたかを集め、対象不動産との違いを直して使います。
類似の不動産の取引事例との比較から求める方法とは
近所の似た賃貸マンションが、年に600万円の純収益を生む物件として1億円で売れたなら、買い手はその物件を利回り6%で買ったことになります。こうして取引事例の純収益を取引価格で割った率を、取引利回りといいます。ただ、その事例が去年の取引だったり、売り急ぎだったり、駅からの距離が違ったりすれば、そのままでは対象不動産の率にはなりません。取引時点・取引事情・地域要因・個別的要因の違いに応じて直したうえで還元利回りにするのが、この方法です。
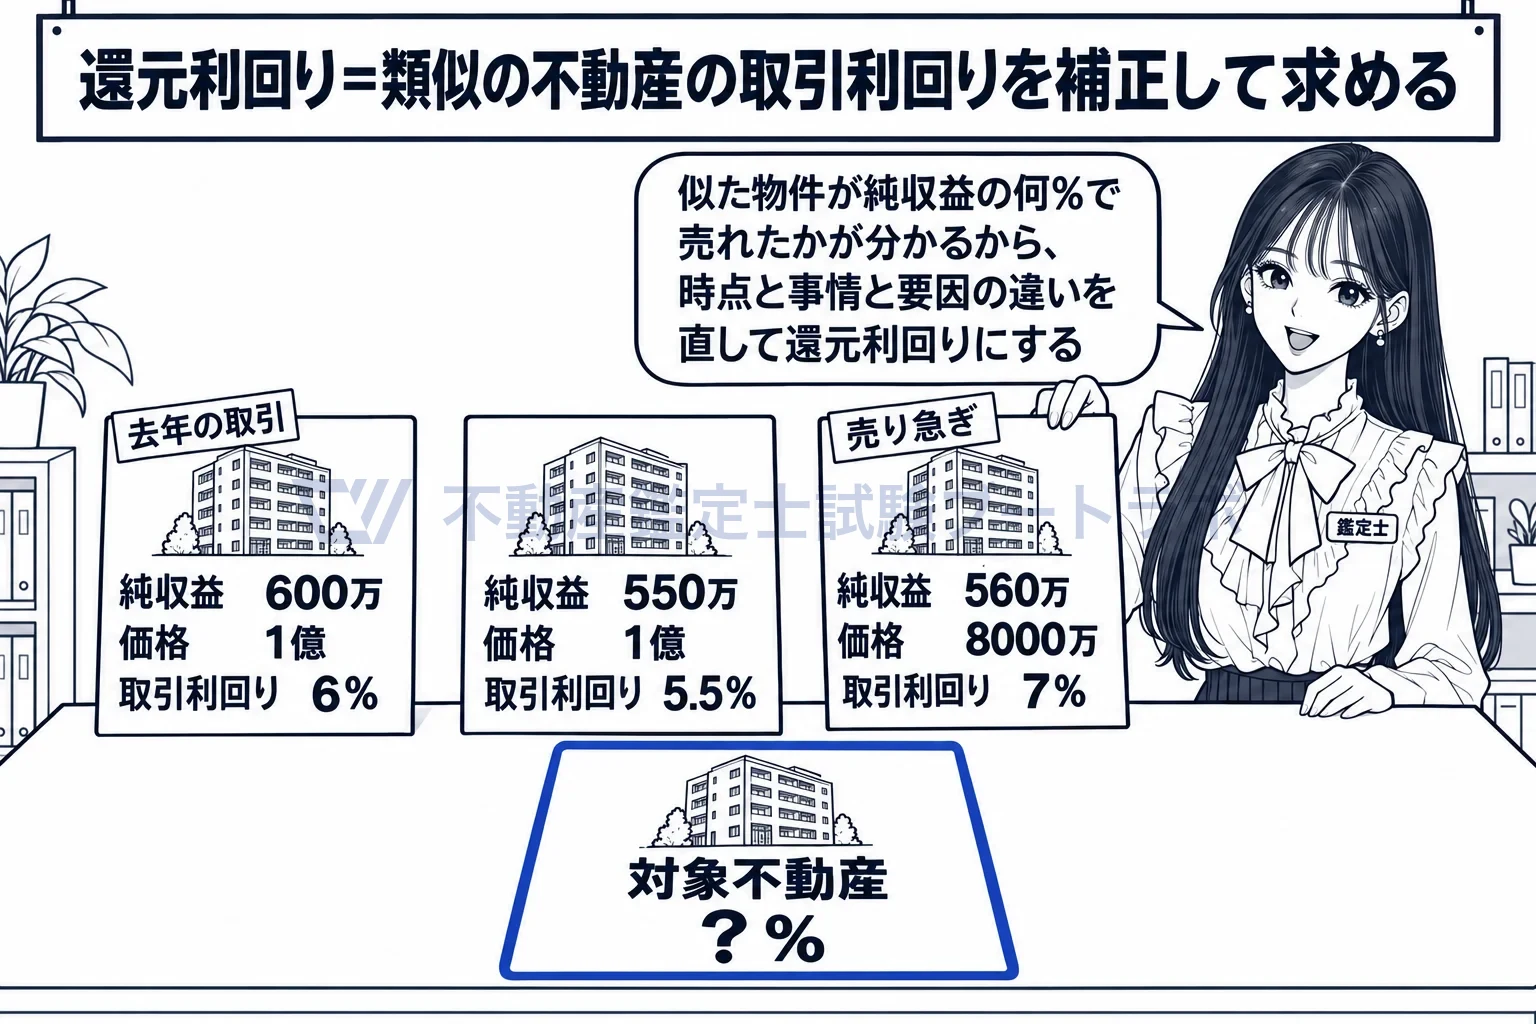
似た物件の取引利回りを集め、対象不動産との違いを直して還元利回りにする。
補正の項目は、取引事例比較法と同じ四つです
基準は、取引時点及び取引事情並びに地域要因及び個別的要因の違いに応じた補正を行う、と定めています。価格を比べる取引事例比較法で時点修正・事情補正・地域要因の比較・個別的要因の比較を行うのと同じ考え方を、利回りに当てはめたものです。事例の収集と選択も、取引事例比較法の適用方法に準じます(留意事項)。純収益に、新築や建替え直後で稼働率が不安定といった特殊な要因があり、適切に補正できない事例は採用しません。
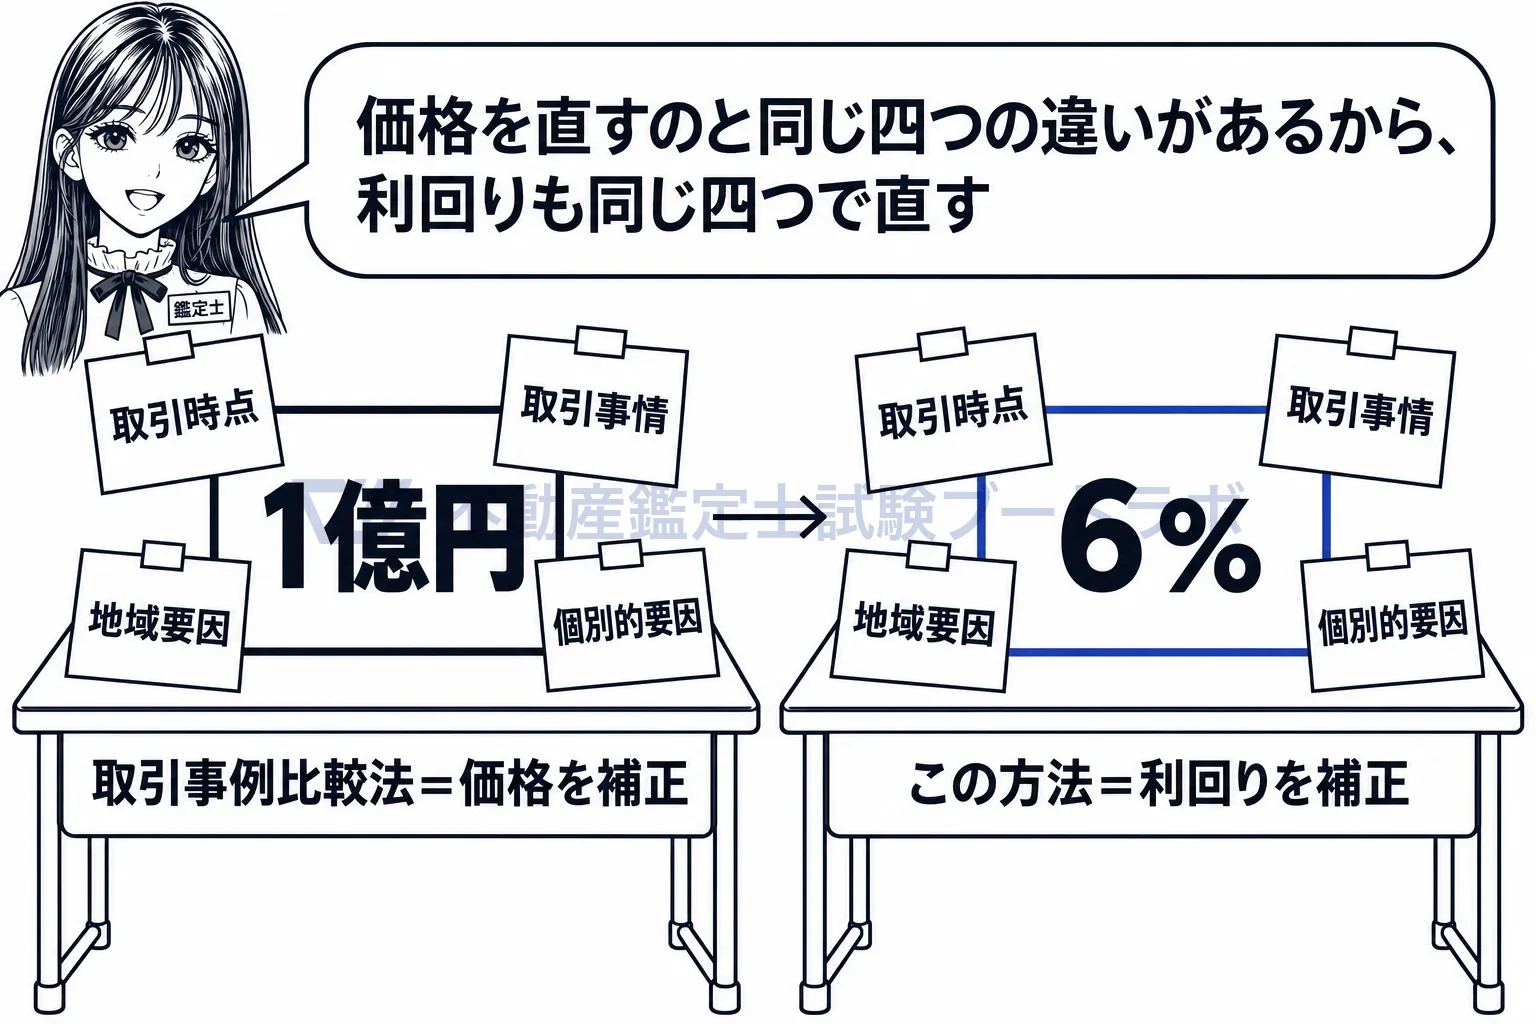
価格を直す四つの補正を、そのまま利回りに当てはめる。
取引利回りが償却前後どちらの純収益のものかを揃えます
留意事項は、取引利回りが償却前後のいずれの純収益に対応するものであるかに留意する、と定めています。同じ物件でも、減価償却費を引く前の純収益で割った率と、引いた後の純収益で割った率では数字が違います。建物を含む不動産では基本的に償却前の純収益を還元するので、事例の利回りも償却前の純収益から求めたものに揃えないと、価格がずれてしまいます。
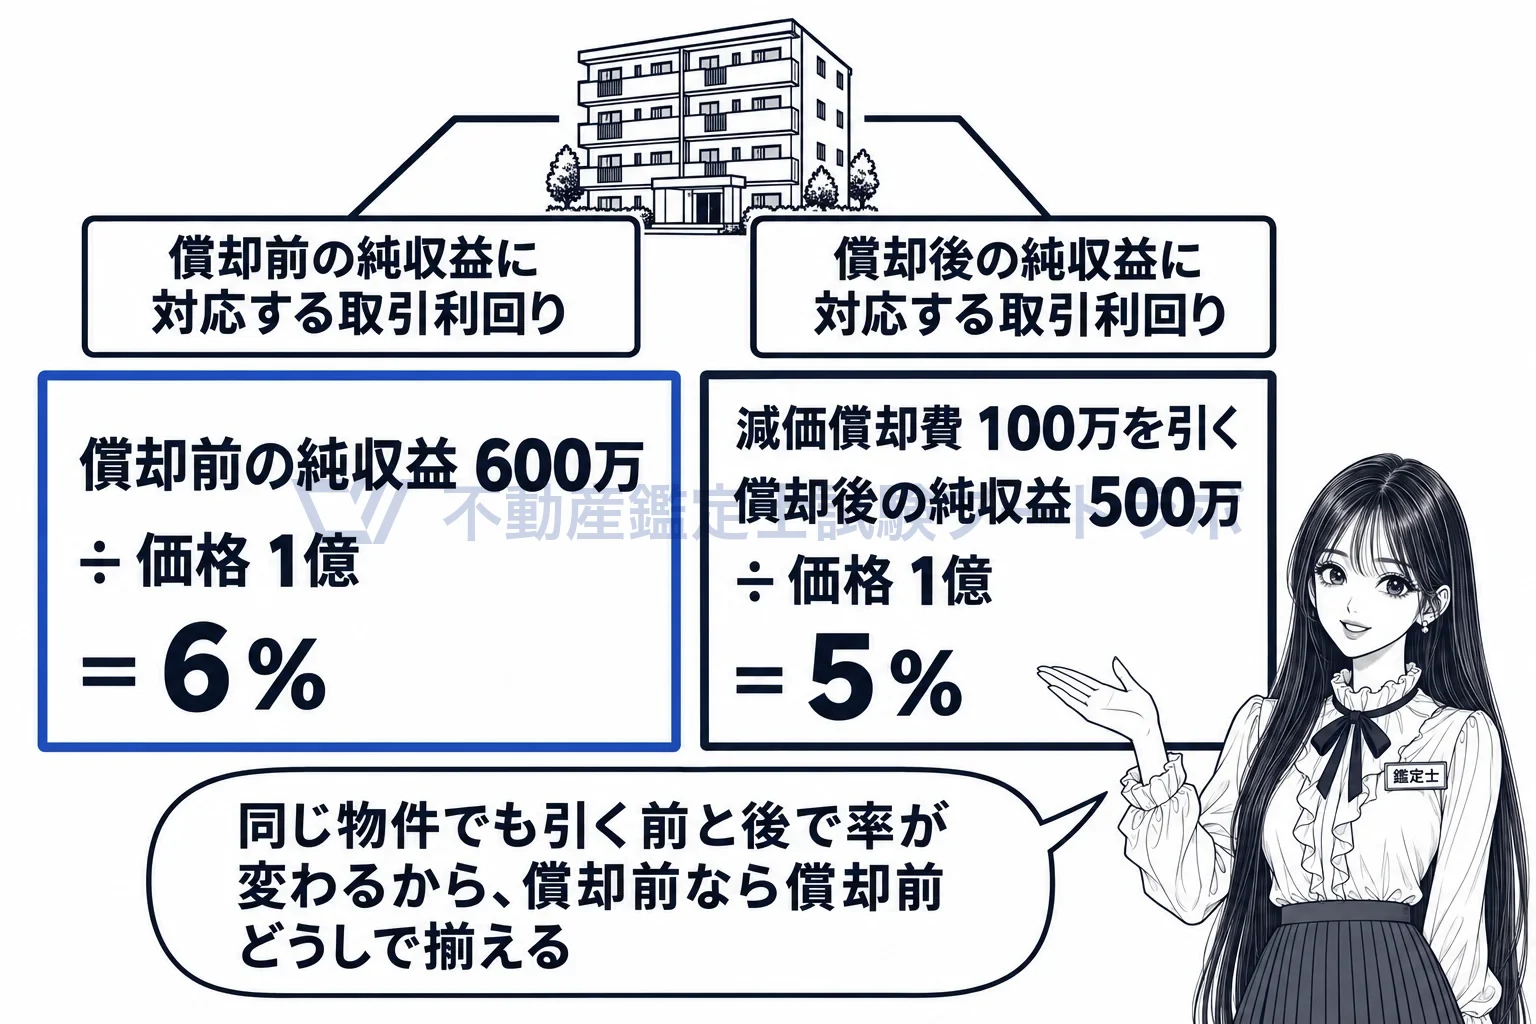
同じ物件でも、償却前と償却後では取引利回りの数字が変わる。
似た事例の利回りが豊富にあるときに、特に力を発揮します
この方法が特に有効なのは、対象不動産と類似性の高い取引事例の取引利回りが豊富に集められる場合です(留意事項)。似た物件が市場で多く売買され、その値段が収益をもとに決まっていれば、補正の幅が小さく、市場の実勢をそのまま映せます。留意事項は逆の場合までは書いていませんが、事例が少なかったり、買い手が収益以外の理由で値段を付けている市場では、この方法の裏付けは弱くなると読めます。
この方法は、対象不動産と類似の不動産の取引事例から求められる利回りをもとに、取引時点及び取引事情並びに地域要因及び個別的要因の違いに応じた補正を行うことにより求めるものである。
出典: 総論第7章 第1節
実務ではこう使う
投資用不動産の市場では、成約した物件の純収益と価格から計算した取引利回りの資料が流通しており、実務で最もよく使われる求め方です。事例の築年やテナントの構成、立地の違いを対象不動産に合わせて補正し、償却前の純収益に対応する利回りに揃えます。集めた事例の利回りの幅の中で対象不動産がどこに位置するかを、評価書に理由とともに書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


