
公租公課とは?不動産鑑定評価基準での意味を図でわかりやすく解説
固定資産税(土地・建物・償却資産)と都市計画税(土地・建物)です。つまり、不動産を持っているだけで毎年かかる二つの税金のうち賃貸人が負担する分で、運営費用の一つです。
公租公課とは
土地や建物を持っていると、使っていても空いていても、毎年、市町村から固定資産税と都市計画税の納税通知書が届きます。賃貸ビルのオーナーにとっては、賃料が入る限り避けられない支出です。収益費用項目では、この二つの税金を公租公課として運営費用に載せます。固定資産税は土地・建物に加えて空調や昇降機などの設備(償却資産)にもかかり、都市計画税は土地・建物だけにかかる、という括弧書きの違いがこの項目の要です。
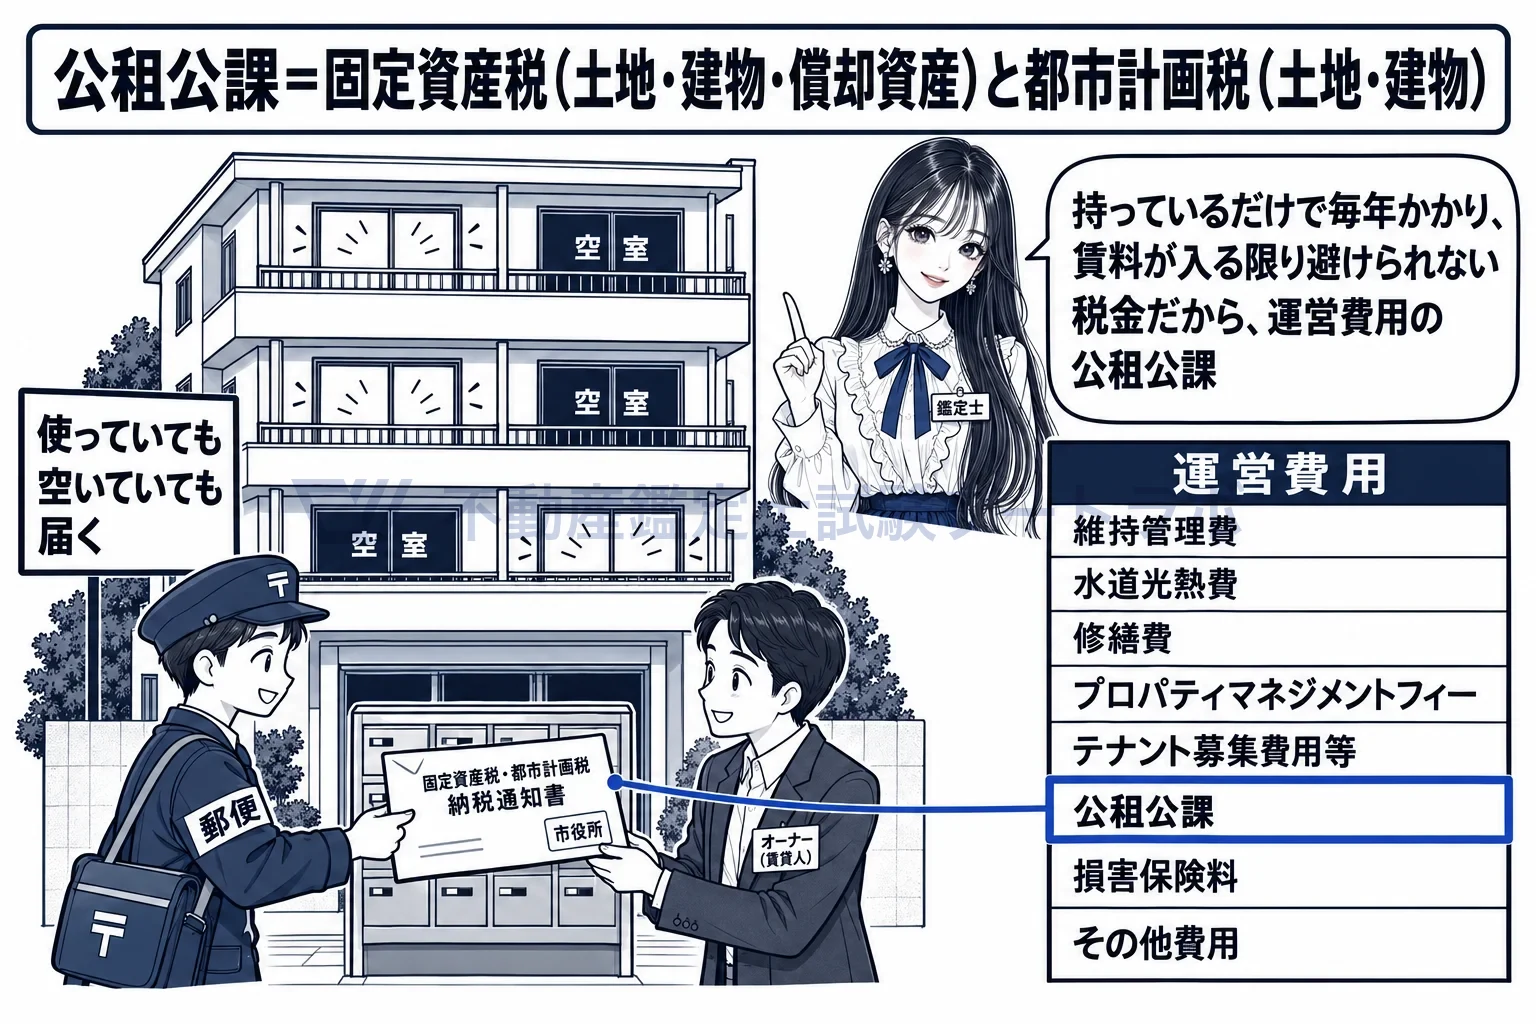
運営費用の六行目が公租公課。空室があっても毎年届く納税通知書。
固定資産税は償却資産まで、都市計画税は土地・建物です
定義は固定資産税(土地・建物・償却資産)、都市計画税(土地・建物)です。賃貸ビルの空調、昇降機、受変電設備のような設備は、建物とは別に償却資産として固定資産税が課されます。これらの設備があってこそ賃料が入るので、その税金は賃貸事業のために賃貸人が負担する費用です。都市計画税は法律上、土地と建物にしか課されないので、括弧書きが二つになっています。評価の対象が土地と建物であっても、その運営に伴う償却資産の税金は運営費用に入ります。
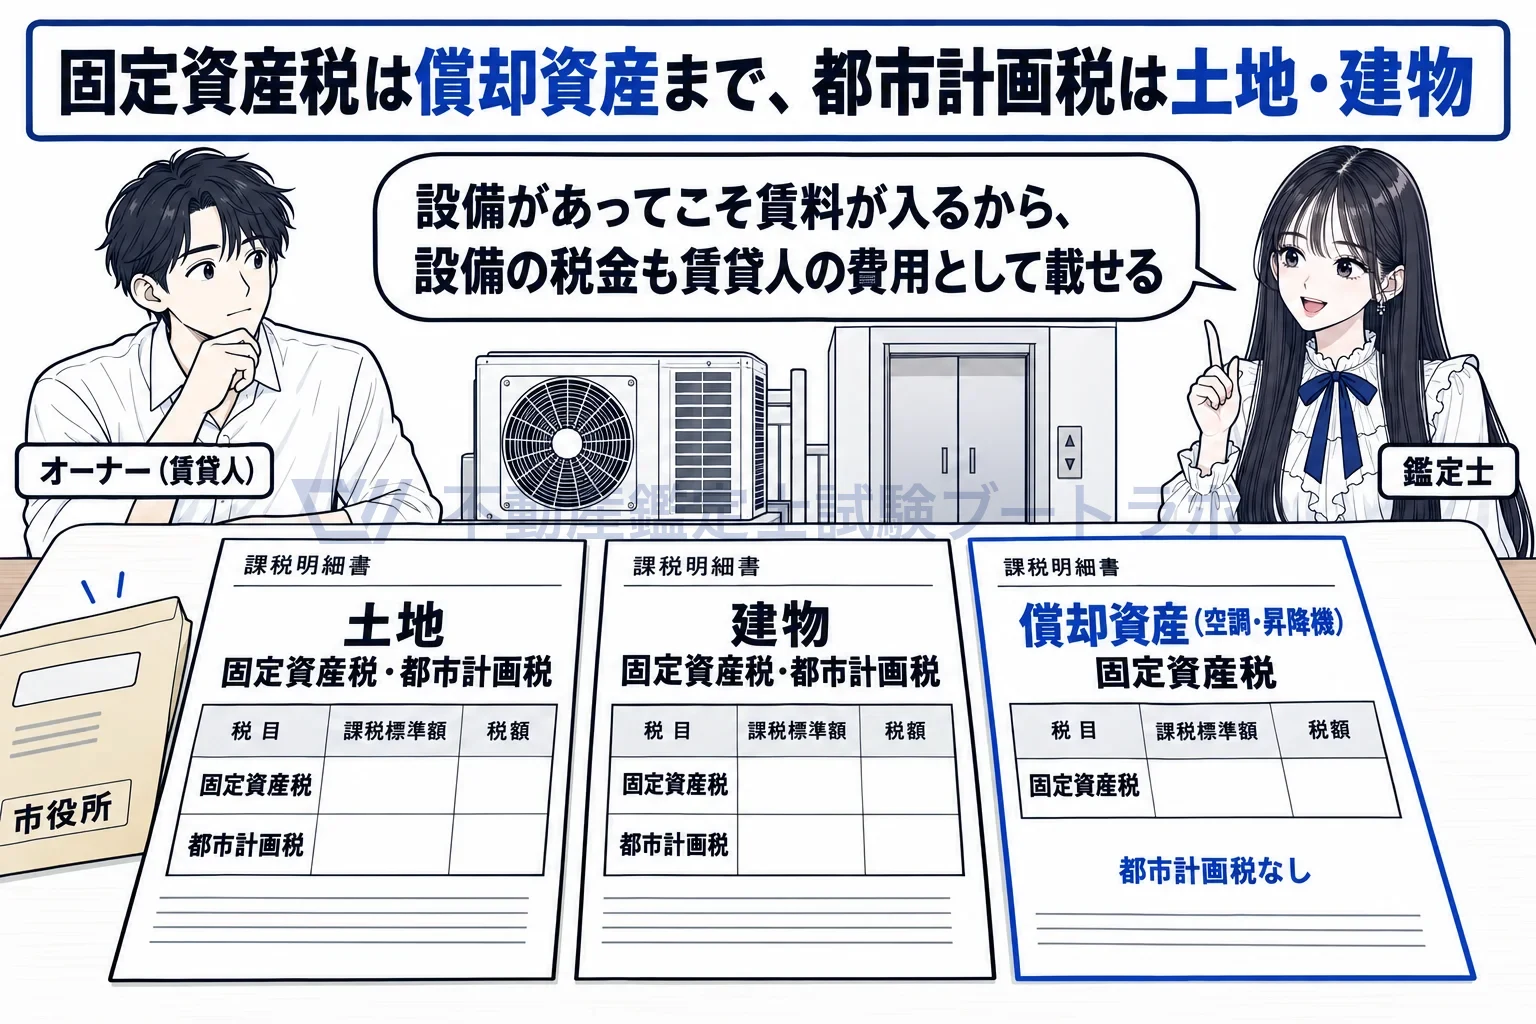
土地・建物・償却資産の三枚の課税明細書。償却資産に都市計画税は無い。
載せるのは賃貸人が負担する税金だけです
収益費用項目は賃貸人の収支を表すので、賃借人が自分の事業について納める事業所税は運営費用に載せません。対象不動産が借地権付建物なら、土地の固定資産税・都市計画税は土地所有者の負担なので載せず、建物と償却資産の固定資産税と建物の都市計画税を公租公課に載せます。土地の分の代わりに、地主へ払う支払地代がその他費用に立ちます。誰が払う税金かで、載せるかどうかが決まります。
次年度以降の税額は、公的価格の推移などから予測します
DCF法は連続する複数の期間ごとに収益と費用を並べる手法なので、税額も期ごとに置きます。初年度は課税明細書の実額が分かりますが、次年度以降は3年ごとの評価替えや負担調整、軽減措置の終了で変わります。基準は予測の方法までは定めていませんが、地価公示地等の公的価格の推移や各種軽減措置等を考慮して予測した数値を載せる、というのが表の趣旨に沿った扱いです。予測の考え方は、収益及び費用の将来予測の説明として報告書に書きます。
固定資産税(土地・建物・償却資産)、都市計画税(土地・建物)
出典: 各論第3章 第5節
実務ではこう使う
依頼者から固定資産税・都市計画税の課税明細書を入手し、土地・建物・償却資産の内訳を確かめて初年度の額を計上します。3年ごとの評価替えや新築住宅の軽減の終了時期を調べ、次年度以降の税額を期ごとに予測して評価書に根拠を書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


