
その他費用とは?不動産鑑定評価基準での意味を図でわかりやすく解説
その他支払地代、道路占用使用料等の費用です。つまり、運営費用の他の七つの項目に当てはまらないが、不動産の運営に伴って実際に出ていく費用の置き場で、運営費用の最後の項目です。
その他費用とは
借地の上に建てた賃貸ビルなら、オーナーは地主に毎月の地代を払います。ビルの看板や地下の通路が公道の上や下にかかっていれば、道路を管理する役所に占用料を払います。こうした費用は維持管理費や公租公課のどれにも当てはまりませんが、不動産を運営する限り出ていくお金です。その受け皿がその他費用で、収益費用項目では運営費用の最後の項目です。何でも入る箱ではなく、不動産そのものの運営に係る実際の支出に限られます。
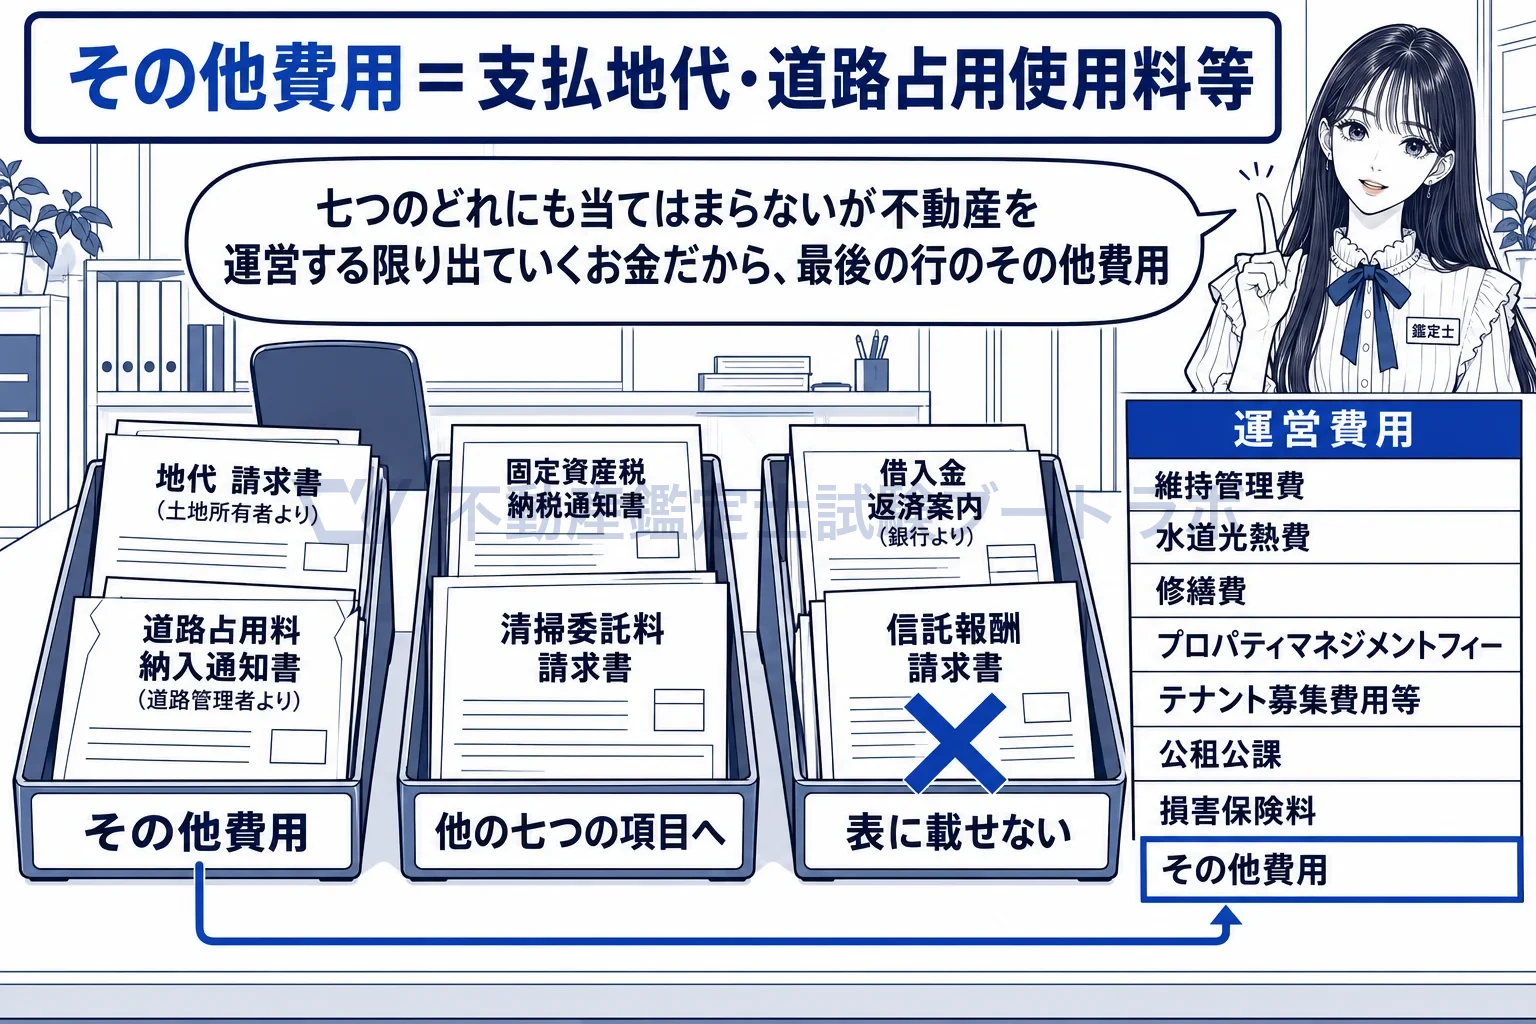
運営費用の最後の行がその他費用。地代と道路占用料は入り、借入金の返済と信託報酬は表の外。
支払地代と道路占用使用料が、例として挙がっています
定義は「その他支払地代、道路占用使用料等の費用」です。支払地代は、対象不動産が借地権付建物のときに地主へ払う土地の使用料で、この場合は土地の公租公課が地主の負担になるので載せず、代わりに支払地代がここに立ちます。道路占用使用料は、看板や地下通路などが道路を占用するときに払う料金です。「等」があるので二つに限りませんが、いずれも不動産の運営に伴って実際に支出される費用という共通点があります。
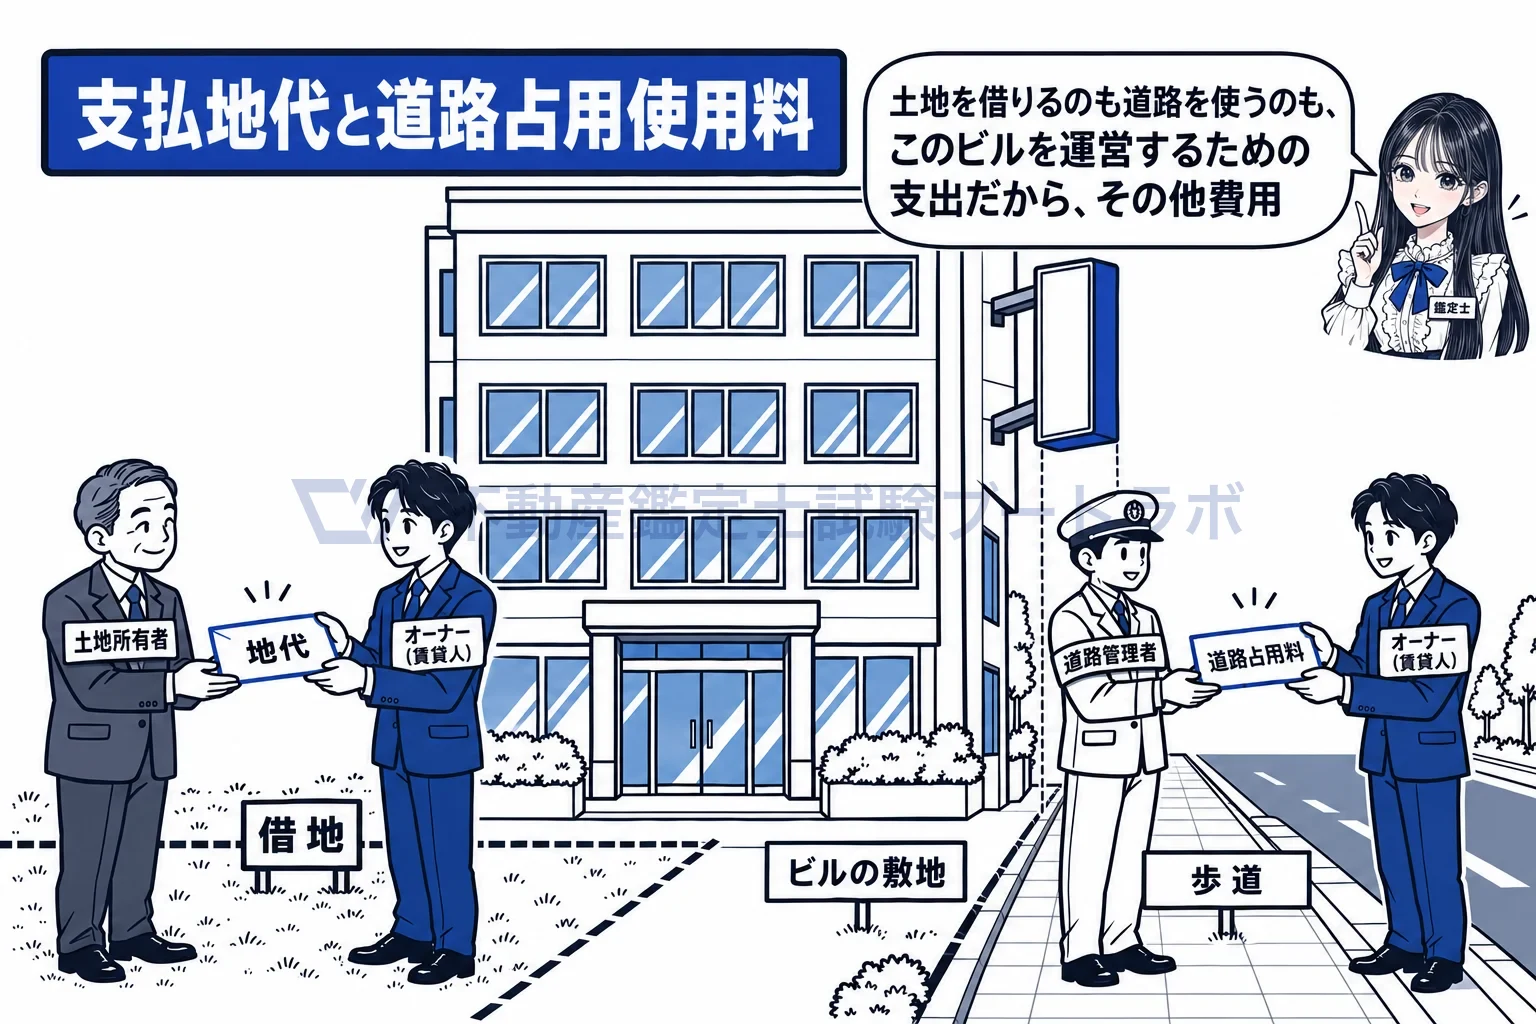
地主に払う地代と、役所に払う道路占用料。どちらもビルを運営するための支出。
借入金の返済は、不動産の稼ぐ力ではないので載せません
対象不動産を買うための借入金の元本返済や利息は、誰がどう資金を調達したかの話であって、不動産そのものの収益力ではありません。同じ不動産でも借入の割合で運営純収益が変わるようでは、投資家が評価書を比べられなくなります。基準の表に借入金の項目は無く、表に無いものをその他費用を受け皿にして載せることもできません。資金調達の構成は、総論第7章の借入金と自己資金に係る還元利回りから求める方法のように、利回りの側で考える事柄です。
実際に出ていく費用だけで、失った利益は載せません
借地人である賃貸人が地主に預り金的性格の保証金を預けていると、その間の運用益を得られません。しかし、これは支出ではなく、得られたはずの利益を得ていないという話です。基準の表の一時金の運用益は、賃貸人が賃借人から預かった保証金等の運用益を加算する項目で、預けた側の損失を控除する項目は表にありません。収益費用項目は定義に該当することを確認して計上するものなので、当てはまる項目が無いものを、その他費用に押し込むことはできません。
その他支払地代、道路占用使用料等の費用
出典: 各論第3章 第5節
実務ではこう使う
借地上の物流施設や商業ビルでは、土地賃貸借契約書で地代の額と改定条項を確かめてその他費用に計上し、道路占用許可があれば占用料を加えます。依頼者の収支実績に借入金の返済や信託報酬が費用として載っていても、収益費用項目からは外して評価書で説明します。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


