
収用等に伴い代替資産を取得した場合の課税の特例とは?租税特別措置法での意味を図でわかりやすく解説
資産が収用等されて補償金を取得した個人が、その年の12月31日までに代替資産を取得したとき、補償金が取得価額以下なら譲渡がなかったものとし、超える部分だけ譲渡があったものとする課税の繰延べです。つまり、補償金で代わりの土地や建物を買った分には、今は課税されません。
収用等に伴い代替資産を取得した場合の課税の特例とは
道路の用地として畑を収用され、補償金を受け取った農家が、その補償金で近くに別の畑を買ったとします。手元に利益は残っていないのに、収用による譲渡で利益が出たとして課税されると、同じ広さの畑を買い直せなくなります。租税特別措置法は、収用等の補償金でその年の末までに代わりの資産を取得したときは、取得価額までは譲渡がなかったものとして、代替資産を将来売るときまで課税を先送りします。これが収用等に伴い代替資産を取得した場合の課税の特例で、5,000万円控除とはどちらか一つを選ぶ関係です。
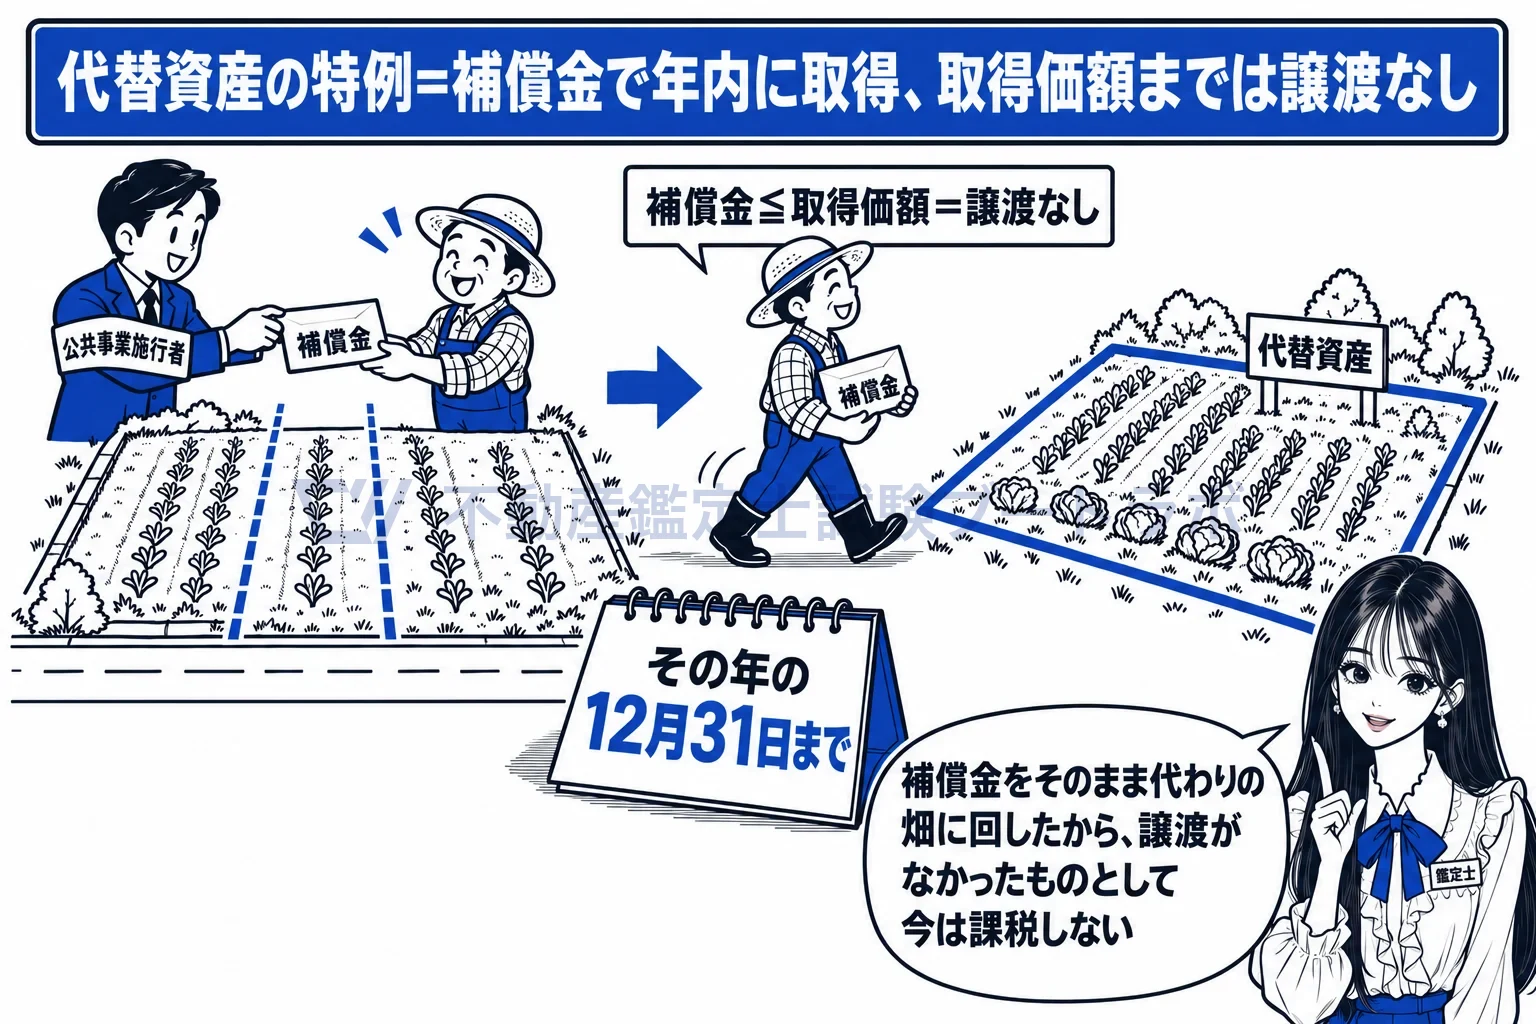
補償金をそのまま代わりの畑に回したから、今は課税されず先送り。
補償金で年内に代替資産を買えば、取得価額までは譲渡なしとします
33条1項は、資産が土地収用法等に基づいて収用され補償金を取得した場合などに、収用等のあった日の属する年の12月31日までに、譲渡した資産と同種の資産その他これに代わるべき資産(代替資産)の取得(製作・建設を含み、所有権移転外リース取引による取得を除く)をしたときは、その選択により、補償金が代替資産の取得価額以下なら譲渡がなかったものとし、超えるなら超える部分だけ譲渡があったものとすると定めています。収用が明らかになった後であれば前年中の取得も準用されます(33条2項)。譲渡がなかったものとした部分は消えず、代替資産の取得費に引き継がれます。
対象は個人の資産で、棚卸資産は除かれます
33条1項は対象を個人の有する資産としつつ、所得税法2条1項16号の棚卸資産その他これに準ずる資産で政令で定めるものを除いています。不動産売買業を営む個人が販売のために持っている土地は棚卸資産なので、収用で手放して代わりの土地を買っても課税の繰延べは受けられません。棚卸資産を売った利益はもともと事業所得で、譲渡所得の特例が乗る場面ではないからです。この除外は5,000万円控除(33条の4)にも及び、法人の買換え特例(65条の7)でも棚卸資産は入口で外されています。
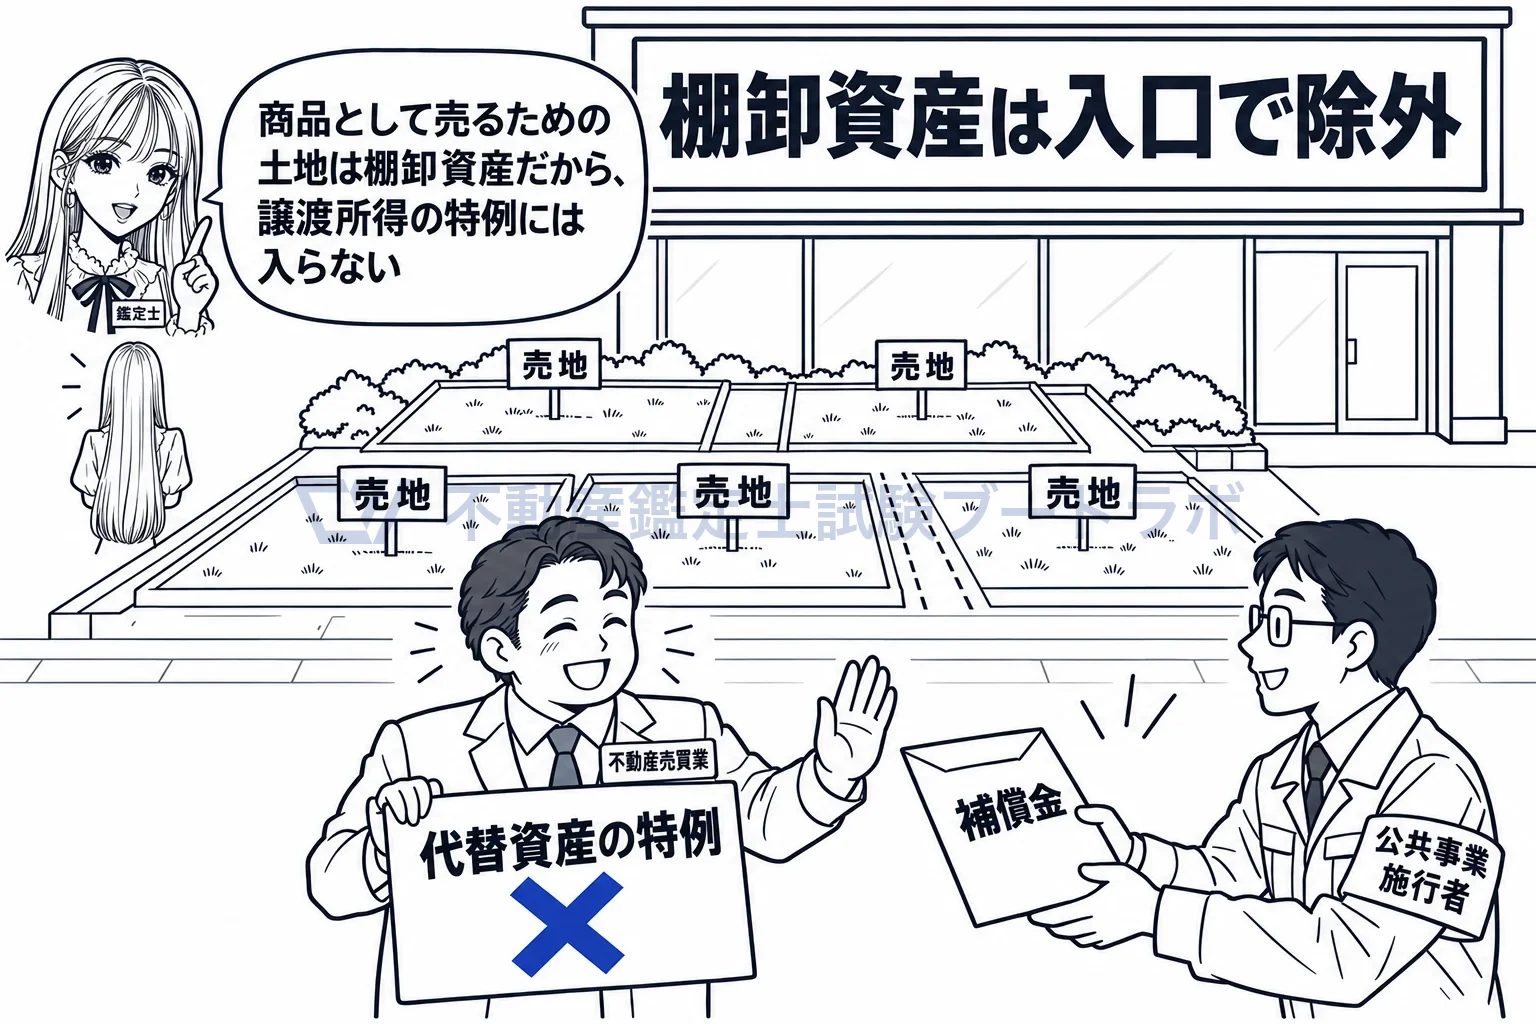
商品として売る土地だから、譲渡所得の特例の外。
5,000万円控除とは選択適用で、両方は受けられません
33条の4第1項は、その年中に収用等された資産のいずれについても33条や33条の2の適用を受けないときに5,000万円控除を認めています。代替資産の特例を選ぶと、補償金が取得価額を超える部分だけ譲渡があったものとして課税されますが、その部分に5,000万円控除を重ねることはできません。課税を先送りするか、5,000万円を控除して今年で終わらせるか、その年の収用について一つを選ぶ仕組みです。
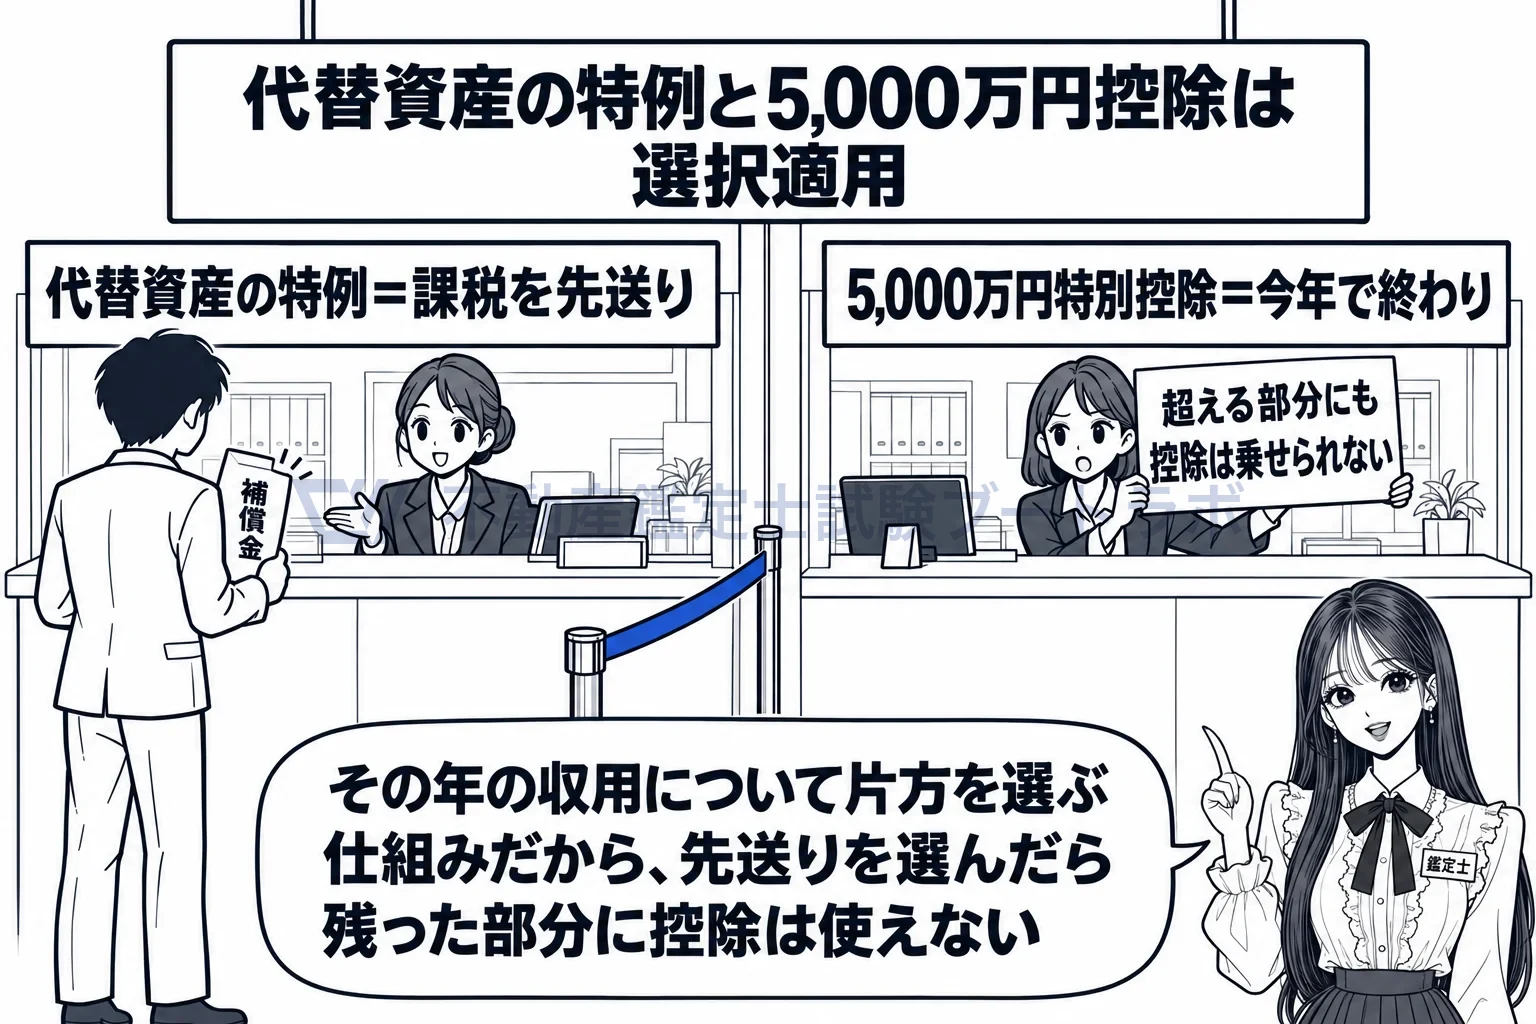
先送りか、5,000万円控除か。その年の収用はどちらか一つ。
優良住宅地の軽減税率とも居住用の軽減税率とも併用できません
31条の2第4項は、33条の適用を受けるときはその土地等の譲渡は優良住宅地等のための譲渡に該当しないものとみなすと定めています。補償金が取得価額を超えて譲渡があったものとされる部分が残っても、そこに優良住宅地の軽減税率を重ねることはできません。31条の3第1項も33条〜33条の3の適用を受ける譲渡を除いているので、居住用の軽減税率も使えません。課税を繰り延べる特例と税率を下げる特例は二重には使わないという整理です。
個人の有する資産(…棚卸資産その他これに準ずる資産で政令で定めるものを除く。…)で次の各号に規定するものが当該各号に掲げる場合に該当することとなつた場合…において、その者が当該各号に規定する補償金、対価又は清算金の額…の全部又は一部に相当する金額をもつて…収用等…のあつた日の属する年の十二月三十一日までに当該収用等により譲渡した資産と同種の資産その他のこれに代わるべき資産として政令で定めるもの(…「代替資産」という。)の取得…をしたときは、その者については、その選択により、当該収用等により取得した補償金、対価又は清算金の額が当該代替資産に係る取得に要した金額…以下である場合にあつては、当該譲渡した資産…の譲渡がなかつたものとし、当該補償金、対価又は清算金の額が当該取得価額を超える場合にあつては、当該譲渡した資産のうちその超える金額に相当するものとして政令で定める部分について譲渡があつたものとして、…適用することができる。
出典: 租税特別措置法 33条1項
実務ではこう使う
収用の補償金は、収用委員会の裁決や事業施行者の算定の基礎として鑑定評価が使われ、代替資産を取得する地権者は同等の土地が買える補償かどうかを気にします。評価では、収用地の正常価格に加え、代替地の取得に要する費用感を地域の取引事例から把握しておくと、地権者の相談に応じやすくなります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


