
収用交換等の場合の5,000万円特別控除とは?租税特別措置法での意味を図でわかりやすく解説
土地収用法などにより資産が収用され、又は買い取られたときに、その年中に代替資産の特例を受けない場合に、譲渡所得の金額から5,000万円を控除する特例です。つまり、公共事業のために土地を手放した利益は、5,000万円までなら課税されません。
収用交換等の場合の5,000万円特別控除とは
自宅の前に道路が通ることになり、市から土地を売ってほしいと申出があったとします。断れば土地収用法で収用される立場ですから、自分の都合で売るのとは違います。租税特別措置法は、収用等や交換処分等で資産を譲渡した人が代替資産の特例を受けないときに、譲渡所得から5,000万円を控除します。事業に早く協力した人を優遇する狙いがあり、最初の買取りの申出から6月以内の譲渡に限られます。これが収用交換等の場合の5,000万円特別控除で、補償金で代わりの土地を買って課税を先送りする特例とは、どちらか一つを選ぶ関係にあります。
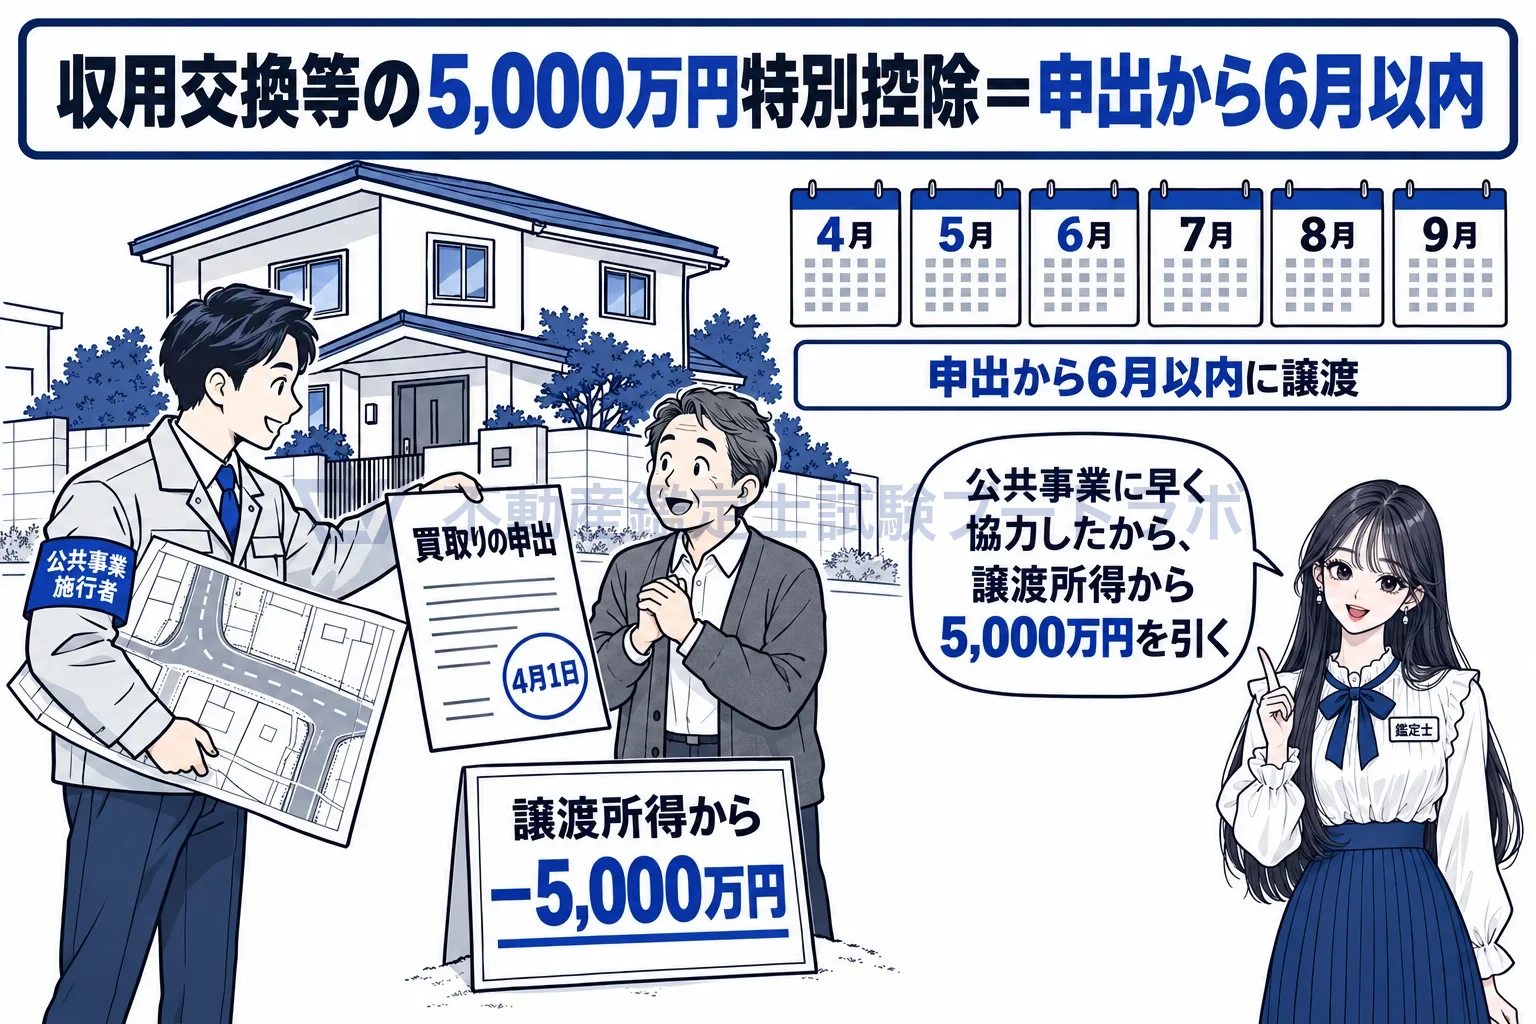
公共事業に早く協力したから、譲渡所得から5,000万円を引く。
代替資産の特例を受けない年に、5,000万円を控除します
33条の4第1項は、収用等(33条1項各号)又は交換処分等(33条の2第1項各号)に該当する資産の譲渡について、その年中にその該当する資産のいずれについても33条又は33条の2の適用を受けないときは、長期・短期の譲渡所得の金額から5,000万円を控除すると定めています。補償金で代替資産を買って課税を繰り延べるか、5,000万円を控除するかは、その年の収用について一つを選びます。代替資産の特例で補償金が取得価額を超えて課税が残る部分があっても、そこに5,000万円控除を重ねることはできません。対象は個人の資産で、棚卸資産は除かれます(33条1項)。
控除は年に通じて5,000万円まで、他の控除と合わせても同じです
33条の4第2項は、同じ年に長期譲渡所得と短期譲渡所得の両方の譲渡があるなど二以上の号の適用があるときも、控除額は通じて5,000万円の範囲内とすると定めています。所有期間5年超の土地と5年以下の土地を同じ年に収用されても、枠が二つになって1億円にはなりません。36条はさらに、特定土地区画整理事業等の2,000万円控除(34条)や居住用の3,000万円控除(35条)などと同じ年に重ねて受けるときも、合計を通じて5,000万円までとしています。特別控除は一人一年で5,000万円の袋が一つ、という考え方です。
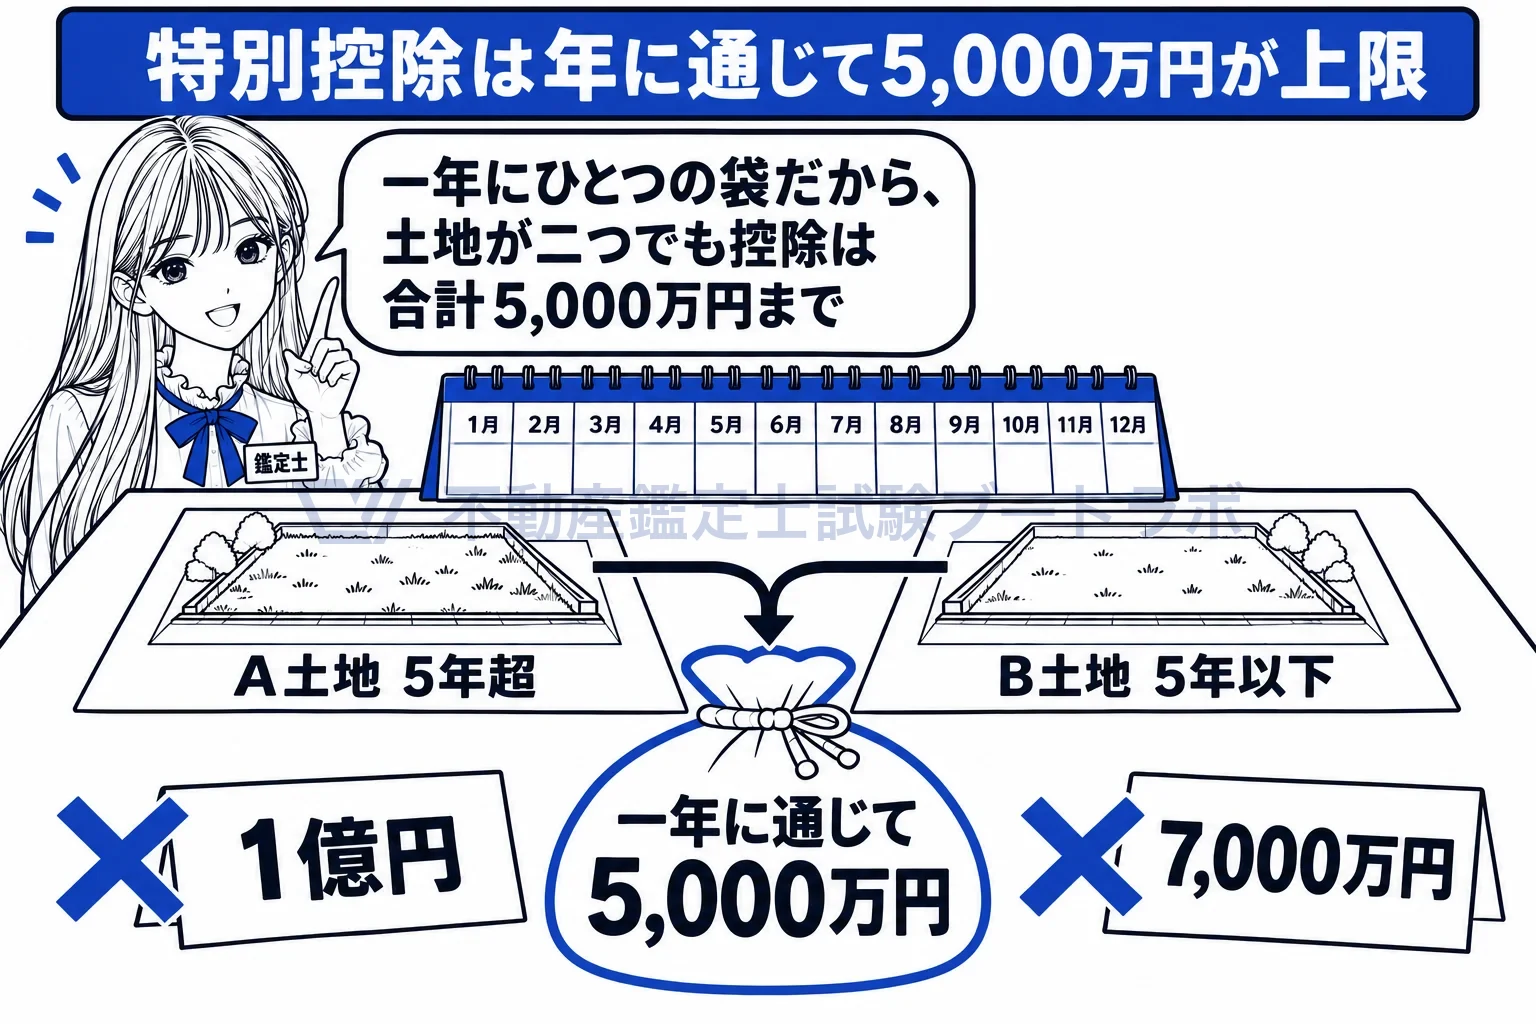
一年にひとつの袋だから、土地が二つでも合計5,000万円まで。
最初の買取り等の申出から6月以内に譲渡することが要件です
33条の4第3項1号は、公共事業施行者から最初に買取り等の申出があった日から6月を経過した日までに譲渡されなかった資産には適用しないと定めています。用地取得を早く進めるための期限で、申出から3か月で応じた譲渡はもちろん期限内です。同じ事業で2年以上にわたって譲渡したときは最初の年に譲渡した資産だけが対象で(2号)、最初に申出を受けた者以外の者からの譲渡も対象外です(3号。相続人は除く)。
居住用の軽減税率は併用でき、優良住宅地の軽減税率はできません
31条の3第1項が軽減税率を除外する特例の中に33条の4は入っていないので、所有期間10年超の居住用財産を収用された人は、5,000万円を控除した後の金額に居住用の軽減税率をかけられます。一方、31条の2第4項は、33条の4の適用を受けるときはその土地等の譲渡は優良住宅地等のための譲渡に該当しないものとみなすと定めているので、優良住宅地の軽減税率は使えません。同じ「軽減税率」でも、居住用は可、優良住宅地は不可という違いです。
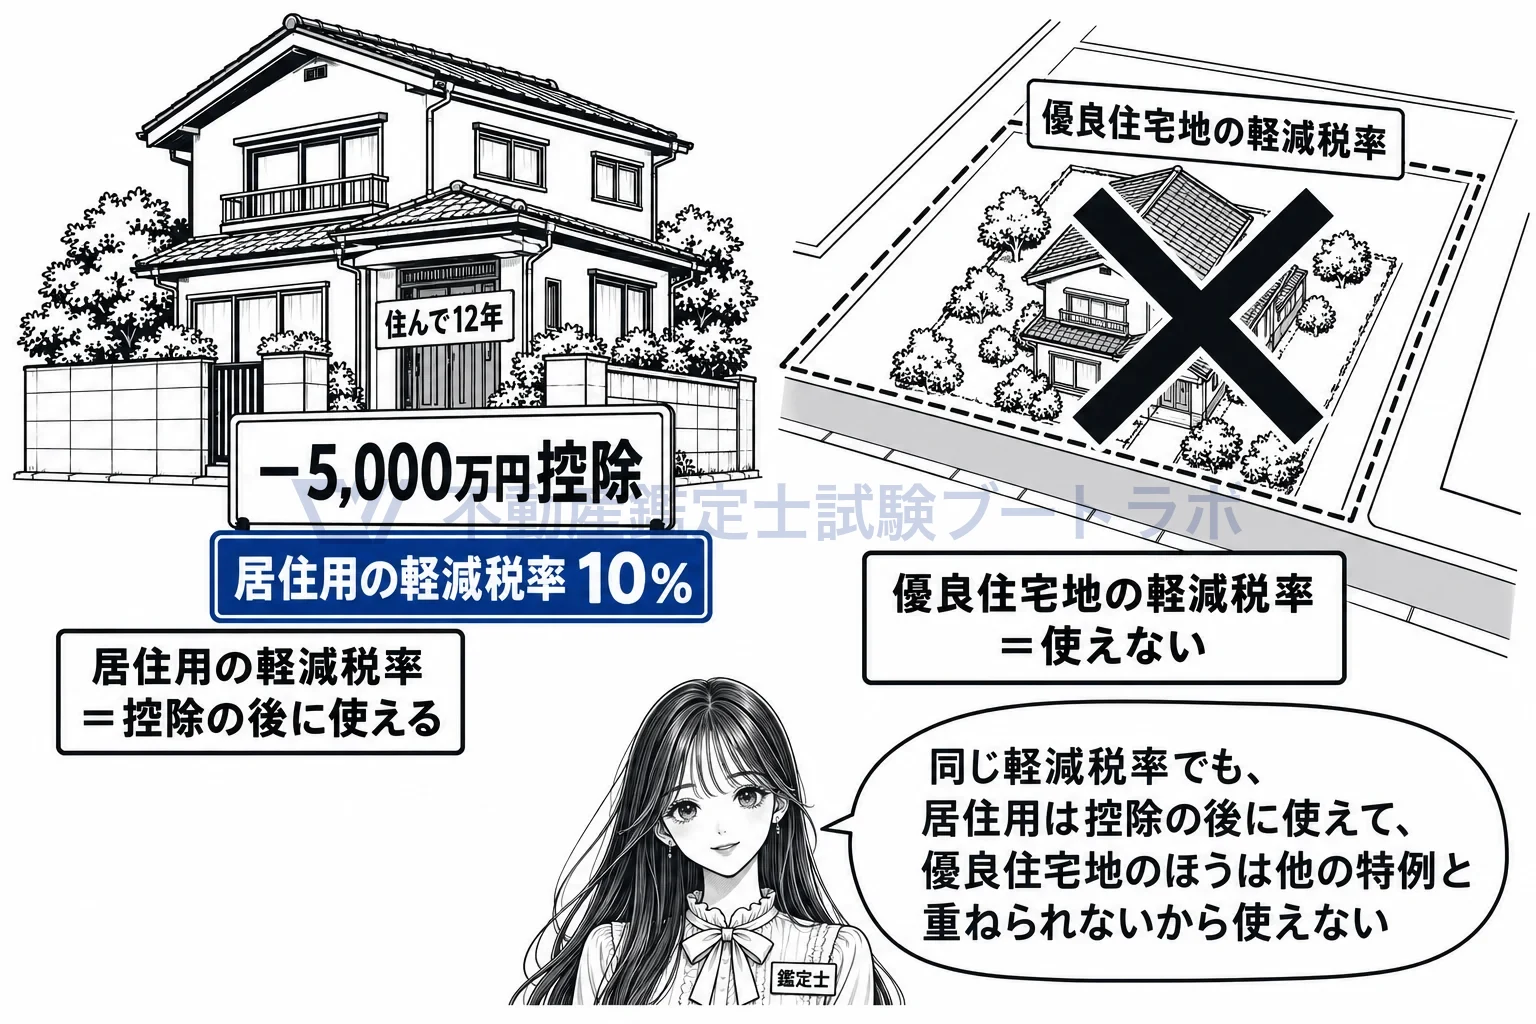
控除の後の残りに居住用の軽減税率は使える。優良住宅地の軽減税率は使えない。
個人の有する資産で第三十三条第一項各号又は第三十三条の二第一項各号に規定するものがこれらの規定に該当することとなつた場合において、その者がその年中にその該当することとなつた資産のいずれについても第三十三条又は第三十三条の二の規定の適用を受けないときは、…第三十一条第一項中「長期譲渡所得の金額(」とあるのは、「長期譲渡所得の金額から五千万円(…)を控除した金額(」とする。…(2項)当該個人のその年中の収用交換等による資産の譲渡について同項各号のうち二以上の号の規定の適用があるときは、同項各号の規定により控除すべき金額は、通じて五千万円の範囲内において、政令で定めるところにより計算した金額とする。
出典: 租税特別措置法 33条の4第1項・2項
実務ではこう使う
収用や任意買収では、公共事業施行者が補償金の額を決めるために鑑定評価を依頼し、地権者側も対抗する評価を依頼することがあります。補償金が5,000万円控除の範囲に収まるかは地権者の税負担に直結するため、評価書の価格が交渉と税務の両方に使われます。6月の期限があるので、評価の納期も申出日から逆算して求められます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


