
居住用財産を譲渡した場合の3,000万円特別控除とは?租税特別措置法での意味を図でわかりやすく解説
自分が居住の用に供している家屋やその敷地を譲渡したときに、所有期間を問わず譲渡所得の金額から3,000万円を控除する特例です。つまり、マイホームを売った利益は3,000万円までなら課税されません。
居住用財産を譲渡した場合の3,000万円特別控除とは
長く住んだ家を売って手元に利益が残ったとき、その利益にそのまま課税されると次の住まいの資金が削られてしまいます。住まいの売却は生活の建て直しに直結するので、租税特別措置法は自分が住んでいた家屋とその敷地の譲渡について、譲渡所得から3,000万円を差し引く特別控除を置いています。買って3年で売った家でも使えるように、所有期間の長短は問いません。これが居住用財産を譲渡した場合の3,000万円特別控除です。
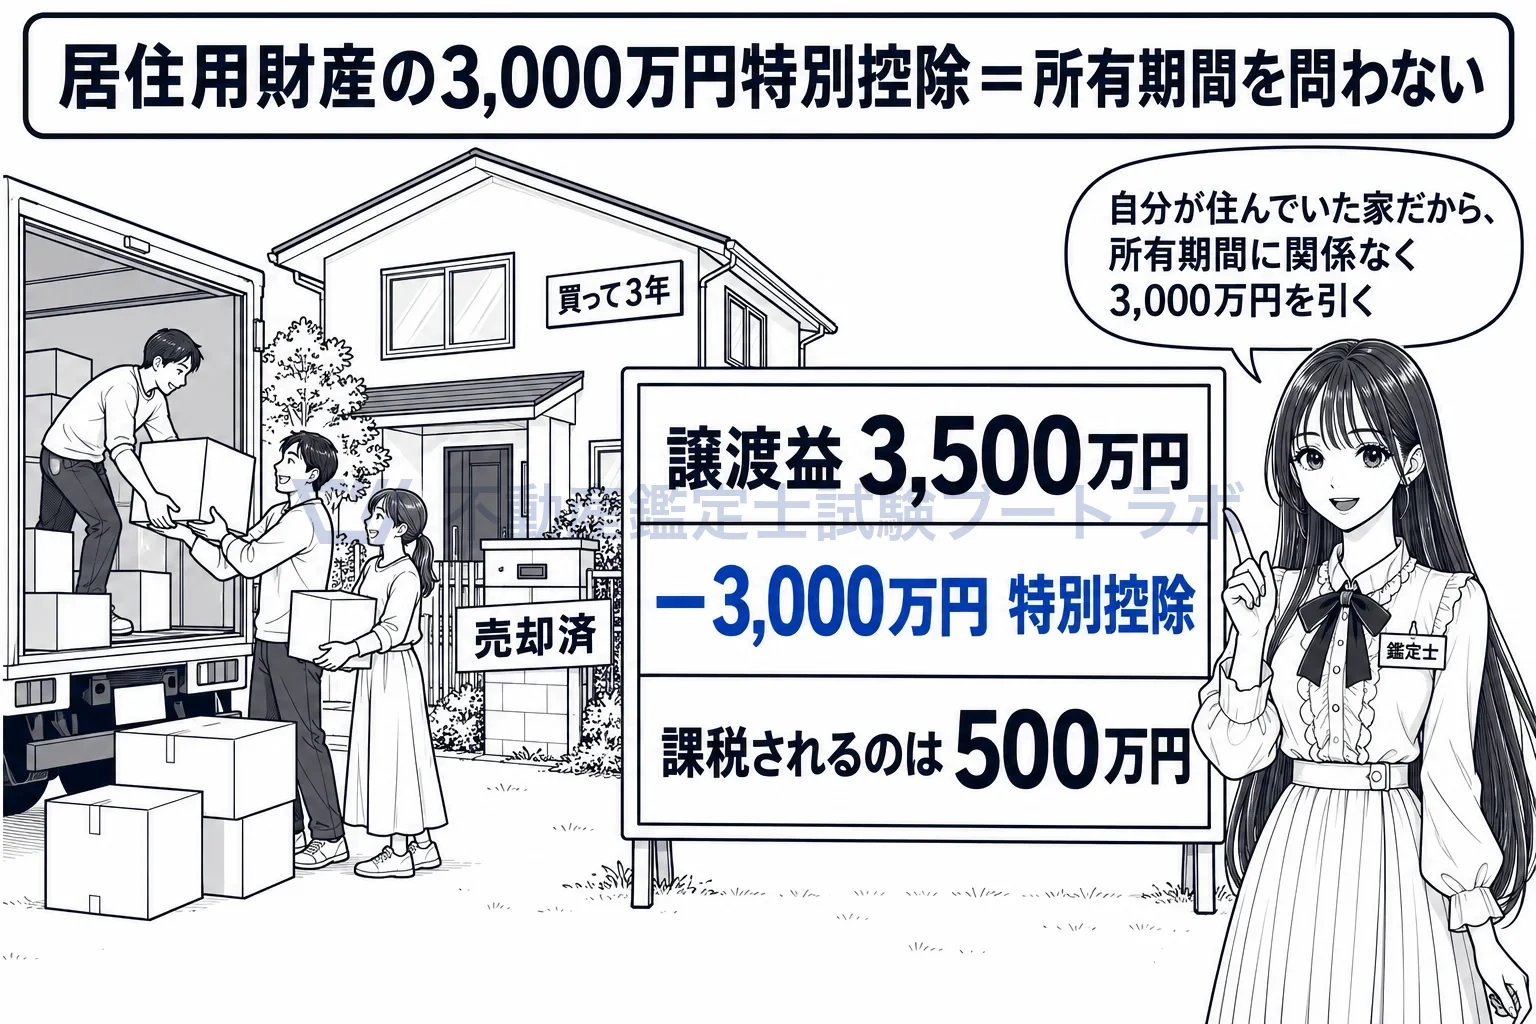
自分が住んでいた家だから、所有期間に関係なく利益から3,000万円を引く。
対象は自分が住んでいる家屋とその敷地で、所有期間は問いません
35条2項1号は、居住の用に供している家屋(居住用家屋)の譲渡と、居住用家屋とともにする敷地の土地等の譲渡を対象としています。住まなくなった家屋も、住まなくなった日から3年を経過する日の属する年の12月31日までの譲渡なら対象です(35条2項2号)。配偶者など特別の関係がある者への譲渡は除かれ、収用等の特例(33条〜33条の4)などの適用を受ける譲渡も除かれます。所有期間の要件はどこにもなく、この点が10年超を要件とする軽減税率や買換え特例と違います。
前年・前々年に居住用の特例を受けていると、その年は使えません
35条2項かっこ書は、その年の前年又は前々年において既に3,000万円控除(35条1項)、特定の居住用財産の買換えの特例(36条の2)、特定の居住用財産の交換の特例(36条の5)、居住用財産の譲渡損失の損益通算・繰越控除(41条の5・41条の5の2)の適用を受けている場合を除くと定めています。つまり居住用の特例は3年に一度しか使えません。住まいの売却を繰り返して控除を何度も受けることを防ぐための定めと考えられます。前々年は譲渡年から2年前で、3年前なら制限にかかりません。
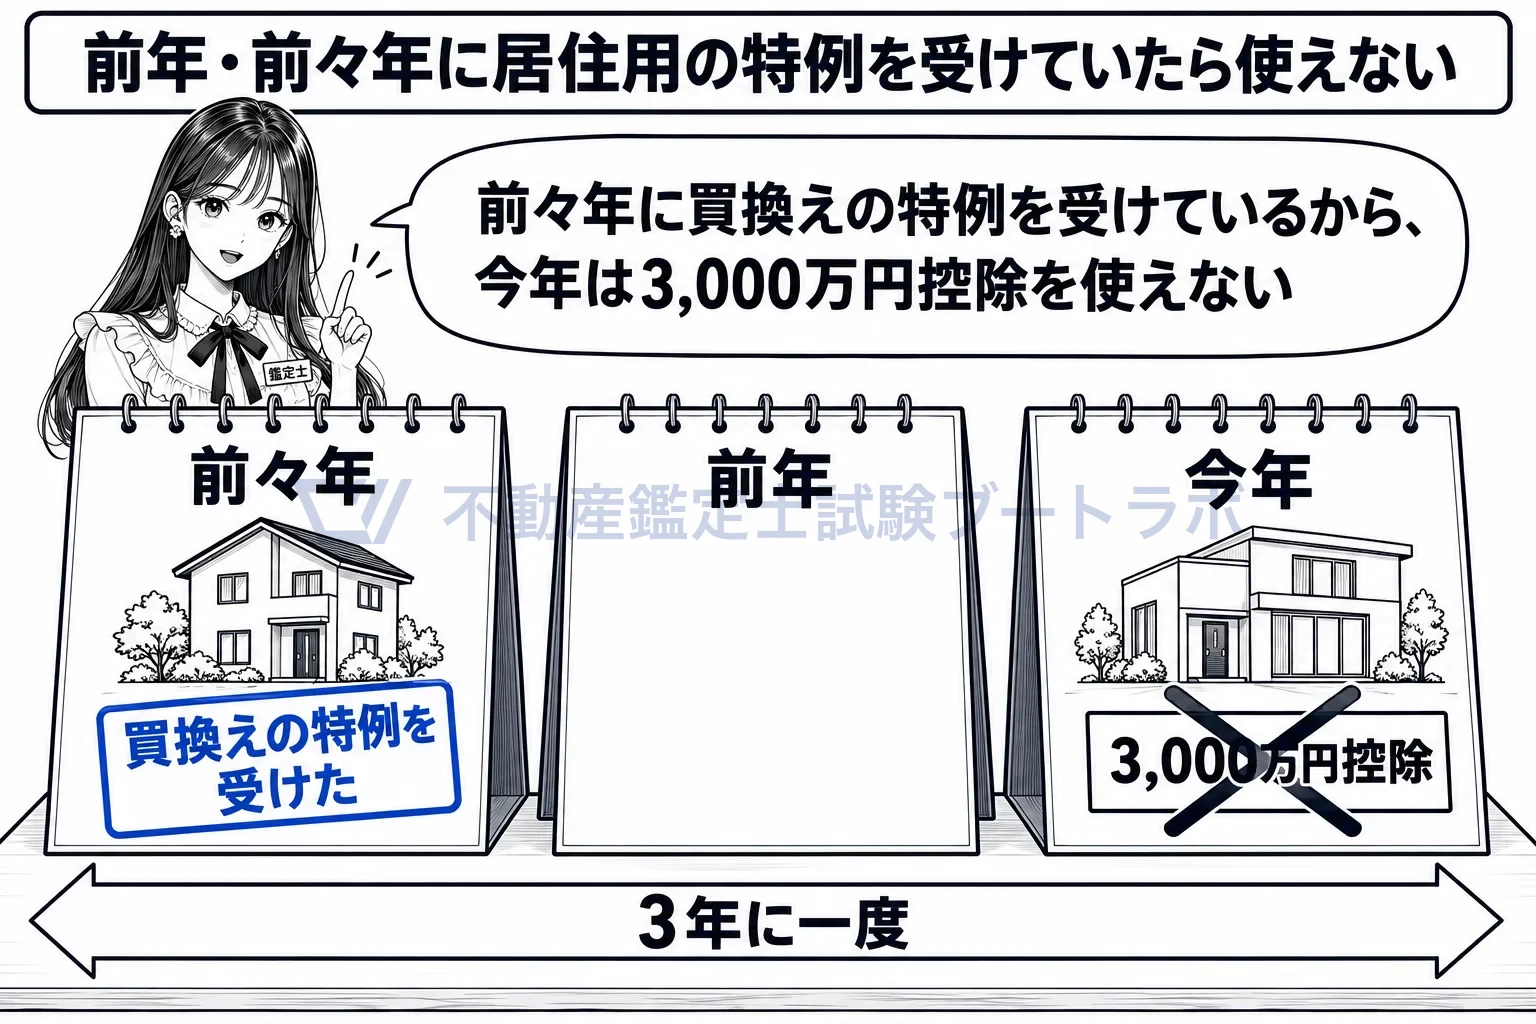
前々年に買換えの特例を受けていると、今年の3,000万円控除は使えない。
所有期間10年超なら、居住用の軽減税率と一緒に使えます
31条の3第1項が軽減税率を適用しない譲渡として列挙しているのは、所得税法58条の交換、31条の2、33条〜33条の3、36条の2、36条の5、37条などで、35条は入っていません。したがって譲渡年の1月1日で所有期間10年超の居住用財産なら、3,000万円を控除した後の課税長期譲渡所得金額に6,000万円まで10%の軽減税率をかけられます。控除で所得を減らし、残りに軽い税率をかける二段構えで、長く住んだ家ほど税負担が軽くなります。
優良住宅地の軽減税率と併用できず、合計は年5,000万円までです
31条の2第4項は、35条の適用を受けるときはその土地等の譲渡は優良住宅地等のための譲渡に該当しないものとみなすと定めています。地方公共団体に家屋と敷地を譲渡しても、3,000万円控除を選べば敷地に優良住宅地の軽減税率は使えません。同じ「軽減税率」でも、居住用(31条の3)は使えて優良住宅地(31条の2)は使えないという違いです。36条は、収用交換等の5,000万円控除などと同じ年に重ねて受けるときの控除額の合計を通じて5,000万円までとしています。
個人の有する資産が、居住用財産を譲渡した場合に該当することとなつた場合には、その年中にその該当することとなつた全部の資産の譲渡に対する第三十一条又は第三十二条の規定の適用については、次に定めるところによる。一 第三十一条第一項中「長期譲渡所得の金額(」とあるのは、「長期譲渡所得の金額から三千万円(…)を控除した金額(」とする。
出典: 租税特別措置法 35条1項1号
実務ではこう使う
自宅の売却では3,000万円控除を使えば譲渡益がほとんど残らないことが多く、鑑定評価の依頼は家屋と敷地の価額を分ける場面や、親族間売買で時価を示す場面に限られます。家屋と敷地を一体で売るときの価額配分は税務でも問われるため、評価書で土地と建物の内訳を示す配慮が役立ちます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


