
特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例とは?租税特別措置法での意味を図でわかりやすく解説
所有期間10年超・居住期間10年以上の居住用財産を1億円以下で譲渡し、買換資産を取得して居住したとき、収入金額が買換資産の取得価額以下なら譲渡がなかったものとし、超える部分だけ譲渡があったものとして課税を繰り延べる特例です。つまり、売った代金を新しい家に回した分は、今は課税されません。
特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例とは
長く住んだ家を売って、その代金で次の家を買う住み替えでは、手元に利益が残らないのに税金だけ先に取られると、次の家の予算が足りなくなります。租税特別措置法は、所有期間10年超で居住期間10年以上の家を1億円以下で売り、買い換えた家に住んだときは、売却代金が新しい家の取得価額以下なら譲渡がなかったものとし、はみ出た部分だけを譲渡があったものとして課税します。3,000万円控除のように利益を消すのではなく、新しい家を将来売るときまで課税を先送りする仕組みで、これが特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例です。
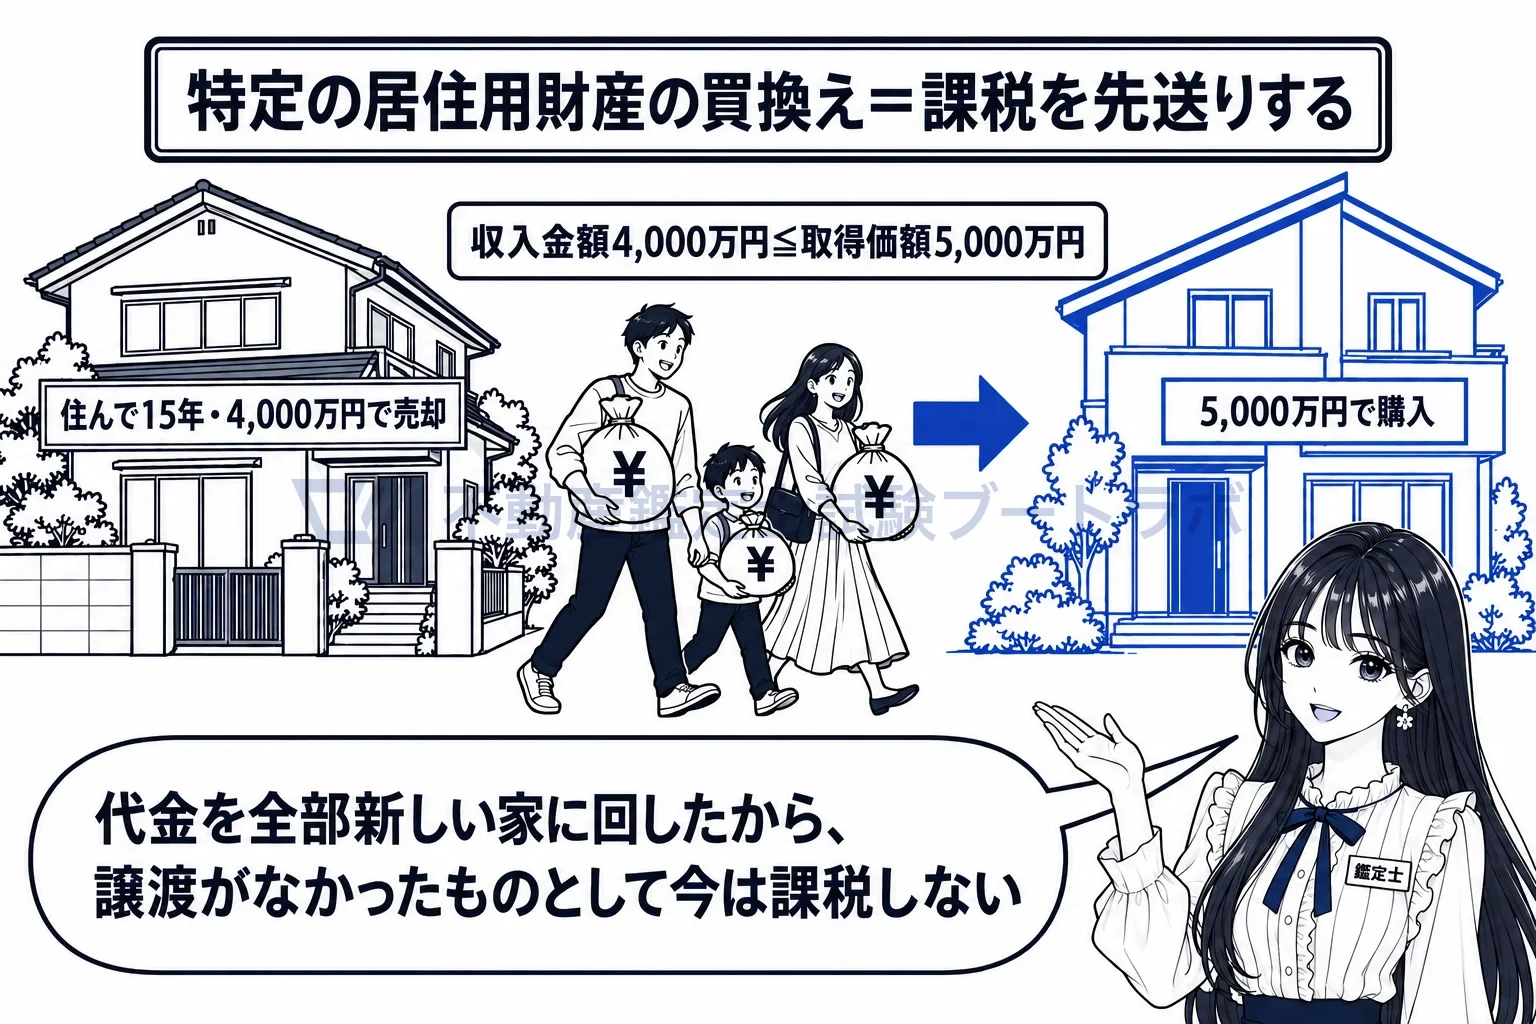
売った代金を全部新しい家に回したから、今は課税されず先送り。
所有期間10年超・居住期間10年以上・対価1億円以下が入口です
36条の2第1項は、その年1月1日において所有期間が10年を超え、居住の用に供している期間が10年以上の家屋とその敷地で、譲渡対価が1億円以下のものを譲渡資産としています。配偶者など特別の関係がある者への譲渡や、収用等の特例(33条〜33条の4)などの適用を受ける譲渡は除かれます。買換資産は、譲渡年の前年1月1日から譲渡年の12月31日までに取得した国内の居住用の家屋や敷地で、取得の日から譲渡年の翌年12月31日までに居住の用に供する(又は供する見込みである)ことが要件です。譲渡年の翌年中に取得する見込みでも使えます(36条の2第2項)。
代金が取得価額以下なら譲渡なし、超える部分だけ譲渡ありとします
36条の2第1項は、譲渡資産の収入金額が買換資産の取得価額以下なら譲渡資産の譲渡がなかったものとし、超えるなら超える金額に相当する部分の譲渡があったものとして31条を適用すると定めています。4,000万円で売って5,000万円の家を買えば、その年の譲渡所得はゼロです。3,000万円の家に買い換えれば、1,000万円分だけ譲渡があったものとして長期譲渡所得の15%がかかります。譲渡がなかったものとした部分は消えたのではなく、買換資産の取得費に譲渡資産の取得費が引き継がれ(36条の4)、将来その家を売るときに課税されます。
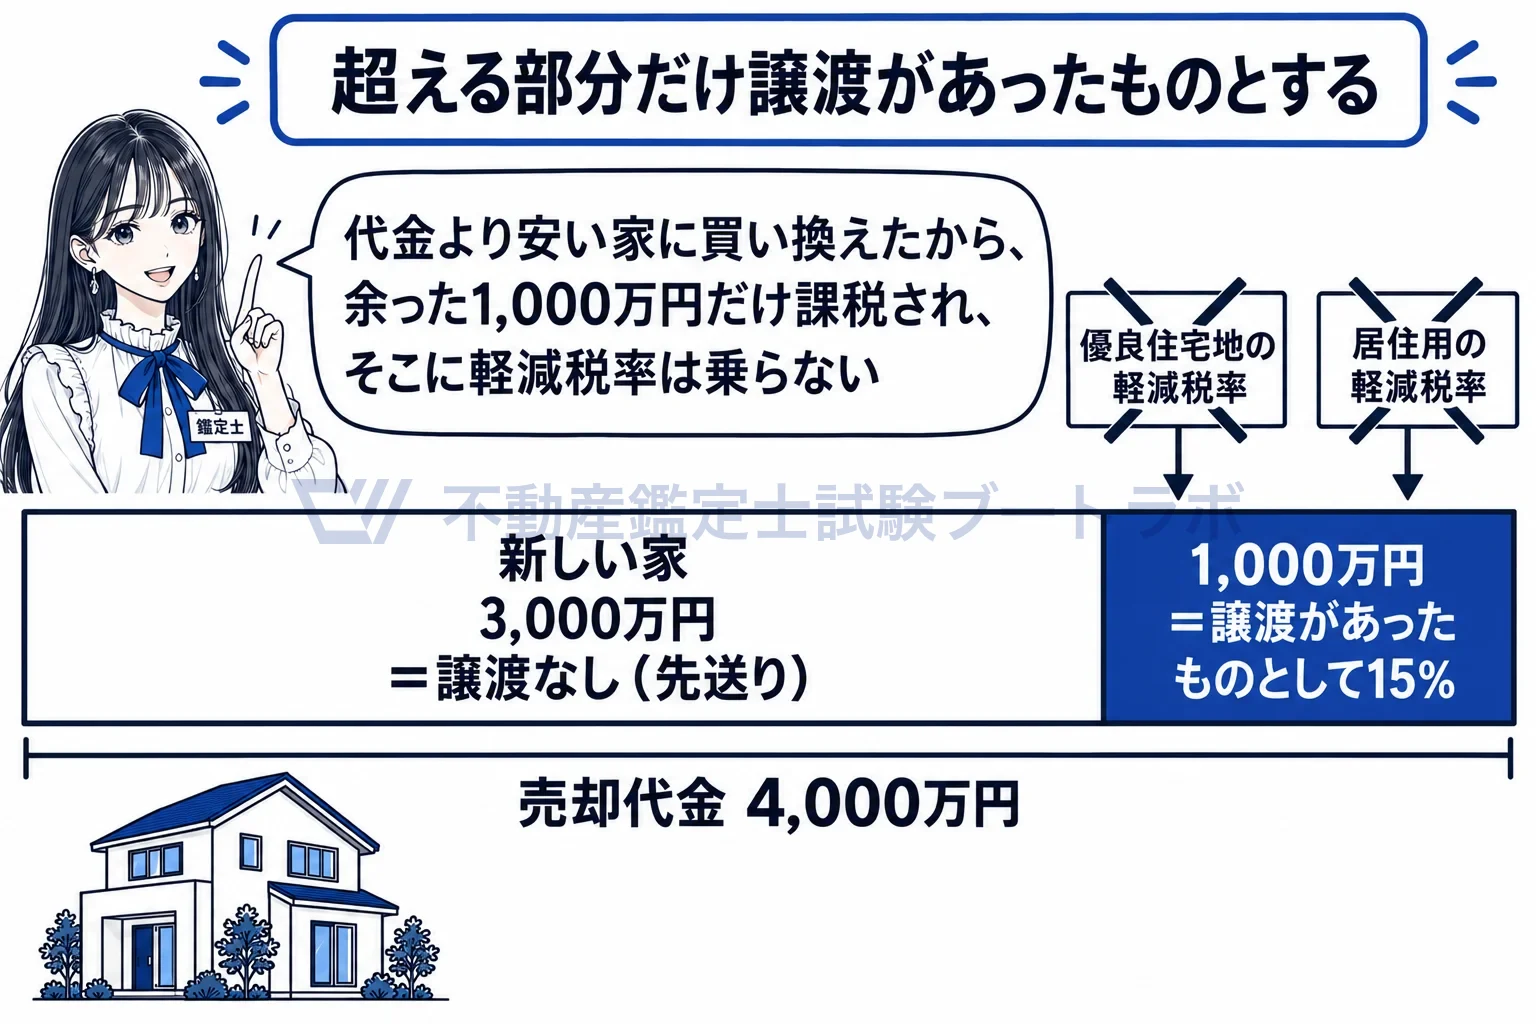
代金より安い家に買い換えたら、はみ出た分だけ譲渡があったものとして15%。
3,000万円控除や軽減税率とは、3年の間で片方しか使えません
36条の2第1項は、その年又はその年の前年若しくは前々年に居住用の軽減税率(31条の3第1項)や3,000万円控除(35条1項)、居住用財産の譲渡損失の損益通算・繰越控除(41条の5・41条の5の2)の適用を受けている場合を除くと定めています。逆に、この買換え特例を受けた年の翌年・翌々年は3,000万円控除を受けられず(35条2項)、軽減税率もこの特例を受ける譲渡には使えません(31条の3第1項)。控除と軽減税率で利益をその年に処理するか、買換え特例で先送りするかは、一度選ぶと3年の間は切り替えられない関係です。
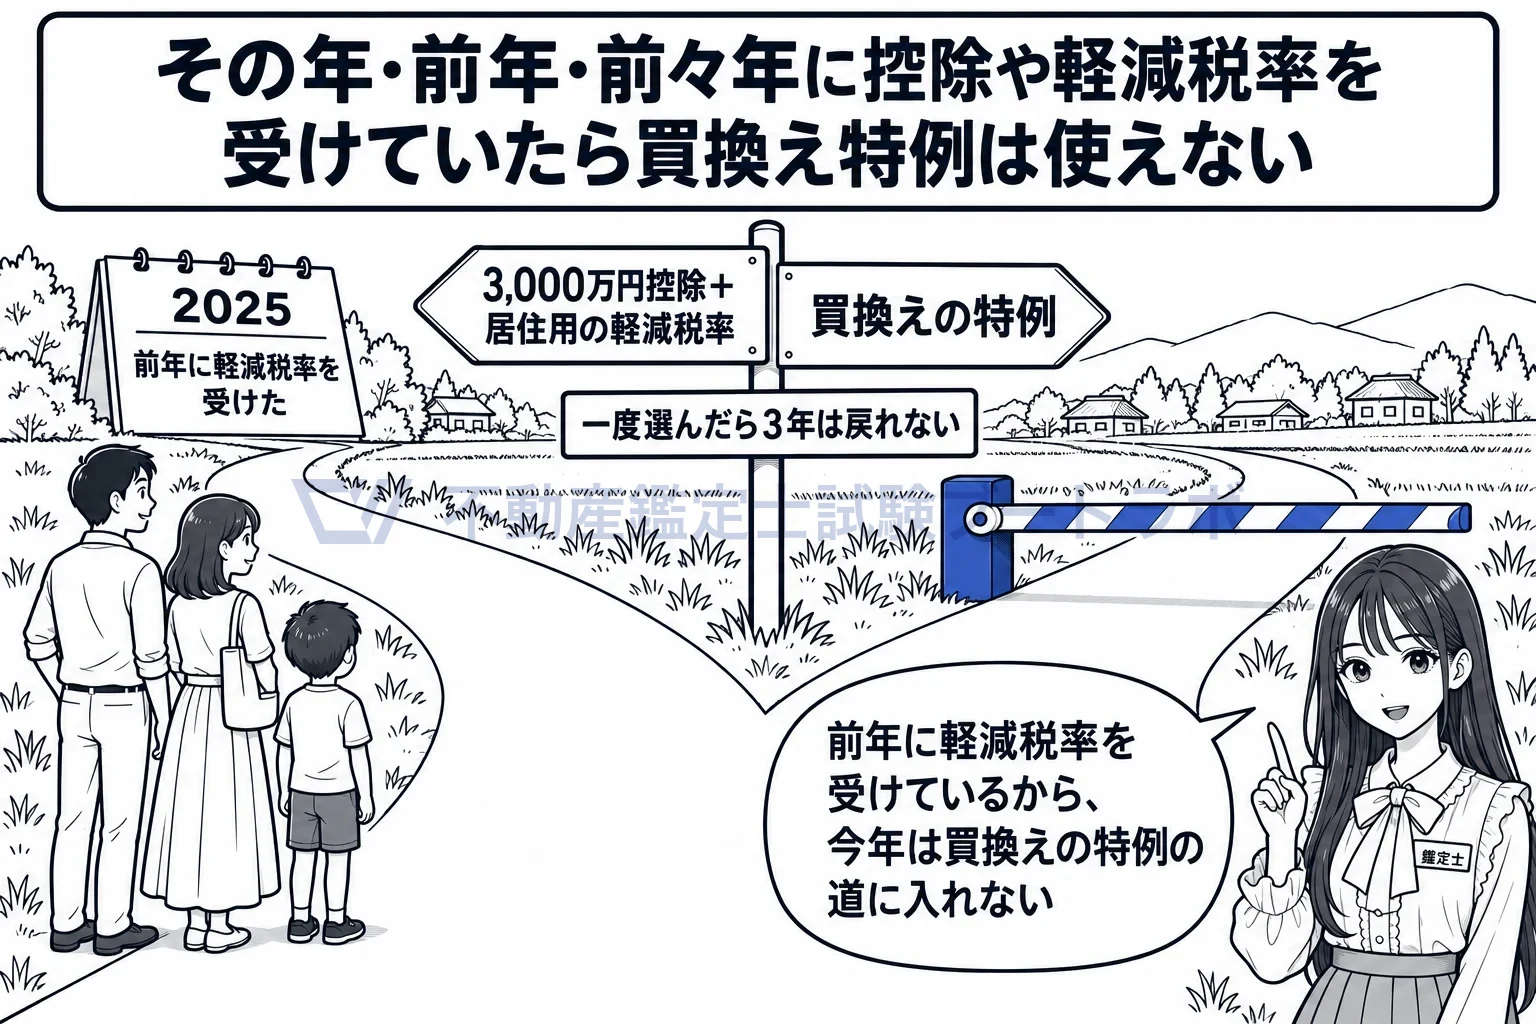
控除+軽減税率の道と、買換え特例の道は、3年の間で片方だけ。
超える部分に軽減税率は乗りません
31条の2第4項は、36条の2の適用を受けるときはその土地等の譲渡は優良住宅地等のための譲渡に該当しないものとみなすと定め、31条の3第1項も36条の2の適用を受ける譲渡を除いています。収入金額が取得価額を超えて課税される部分が残っても、そこに優良住宅地の軽減税率や居住用の軽減税率を重ねることはできず、通常の長期譲渡所得として15%です。繰延べの特例を選んだ譲渡は、部分的にも税率を下げないという考え方です。
個人が、…その有する家屋又は土地若しくは土地の上に存する権利で、その年一月一日において…所有期間が十年を超えるもののうち次に掲げるもの(…「譲渡資産」という。)の譲渡(…当該譲渡資産の譲渡に係る対価の額が一億円を超えるもの…を除く。…)をした場合において、…買換資産…の取得…をし、かつ、当該取得の日から当該譲渡の日の属する年の翌年十二月三十一日までの間に当該個人の居住の用に供したとき、又は供する見込みであるときは、当該個人がその年又はその年の前年若しくは前々年において第三十一条の三第一項、第三十五条第一項…の規定の適用を受けている場合を除き、当該譲渡資産の譲渡による収入金額が当該買換資産の取得価額以下である場合にあつては当該譲渡資産の譲渡がなかつたものとし、当該収入金額が当該取得価額を超える場合にあつては当該譲渡資産のうちその超える金額に相当するものとして政令で定める部分の譲渡があつたものとして、第三十一条の規定を適用する。
出典: 租税特別措置法 36条の2第1項
実務ではこう使う
住み替えの相談では、3,000万円控除と軽減税率を使うか、買換え特例で繰り延べるかを税理士が比べます。鑑定士には、譲渡資産の対価が1億円以下かどうかの判断や、買換資産の取得価額の妥当性を示す評価が求められることがあります。繰延べは将来の取得費に影響するので、評価書は長く保管される前提で書きます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


