
優良住宅地の造成等のために土地等を譲渡した場合の軽減税率の特例とは?租税特別措置法での意味を図でわかりやすく解説
譲渡した年の1月1日において所有期間が5年を超える土地等を、国・地方公共団体などへの譲渡や優良な住宅地の造成のためなど優良住宅地等のための譲渡に当たる形で譲渡したとき、課税長期譲渡所得金額のうち2,000万円以下の部分の税率を15%から10%に下げる特例です。つまり、良い住宅地の供給に役立つ土地の譲渡に...
優良住宅地の造成等のために土地等を譲渡した場合の軽減税率の特例とは
市が住宅団地を造るために土地を買い集めているとき、地権者が売り渋れば計画は進みません。租税特別措置法は、長く持っていた土地を国や地方公共団体、都市再生機構などに売ったり、優良な宅地造成や住宅建設の事業のために売ったりしたときに、長期譲渡所得の税率を2,000万円まで10%に下げて、土地を出しやすくしています。対象は土地等だけで、建物は入りません。これが優良住宅地の造成等のために土地等を譲渡した場合の軽減税率の特例で、他の特例を受けた譲渡には重ねて使えない点が特徴です。
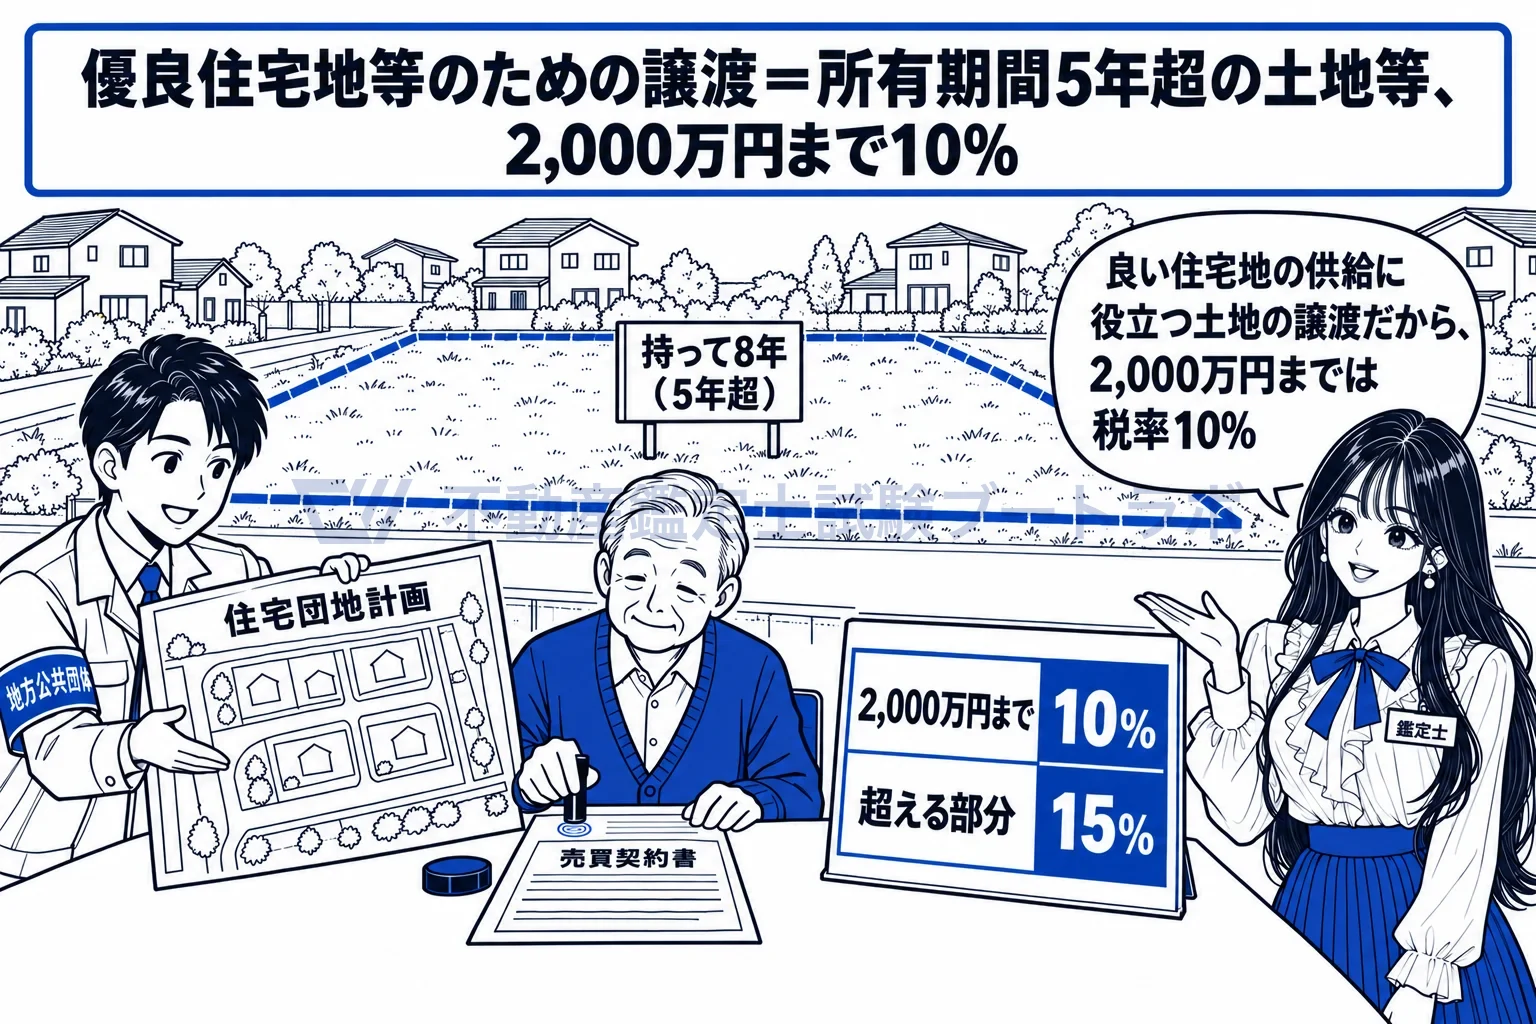
良い住宅地の供給に役立つ譲渡だから、2,000万円までは10%。
所有期間5年超の土地等を、国・地方公共団体などに譲渡した場合です
31条の2第1項は、その年1月1日において所有期間が5年を超える土地等の譲渡が優良住宅地等のための譲渡に該当するときに適用すると定めています。同条2項1号は国、地方公共団体その他これらに準ずる法人に対する土地等の譲渡を挙げ、2号は都市再生機構や土地開発公社などへの譲渡、3号以下で優良な宅地造成や住宅建設のための譲渡を列挙しています。所有期間は5年超で足り、居住用の特例のような10年超は要りません。土地を長く持っていた人に、公共性のある事業へ土地を出してもらうための制度と考えられます。
税率は2,000万円以下の部分が10%、超える部分が15%です
31条の2第1項は、課税長期譲渡所得金額が2,000万円以下なら100分の10、2,000万円を超えるなら200万円と超える部分の100分の15の合計額の所得税を課すと定めています。居住用財産の軽減税率が6,000万円まで10%であるのに対し、こちらは2,000万円までです。譲渡益そのものを減らす特別控除ではなく、税率を下げる制度なので、所得の大きさによって効き方が変わります。
対象は土地等だけで、建物は含まれません
31条の2第1項の対象は土地等(土地と土地の上に存する権利)で、建物等は含まれません。居住用の軽減税率(31条の3)が家屋とその敷地を対象にするのと違い、こちらは宅地の供給に着目した制度と考えられます。国や地方公共団体に家屋とともに敷地を譲渡した場合でも、この軽減税率が働くのは敷地の土地等の部分だけで、しかも3,000万円控除を受けるなら敷地にも使えません。
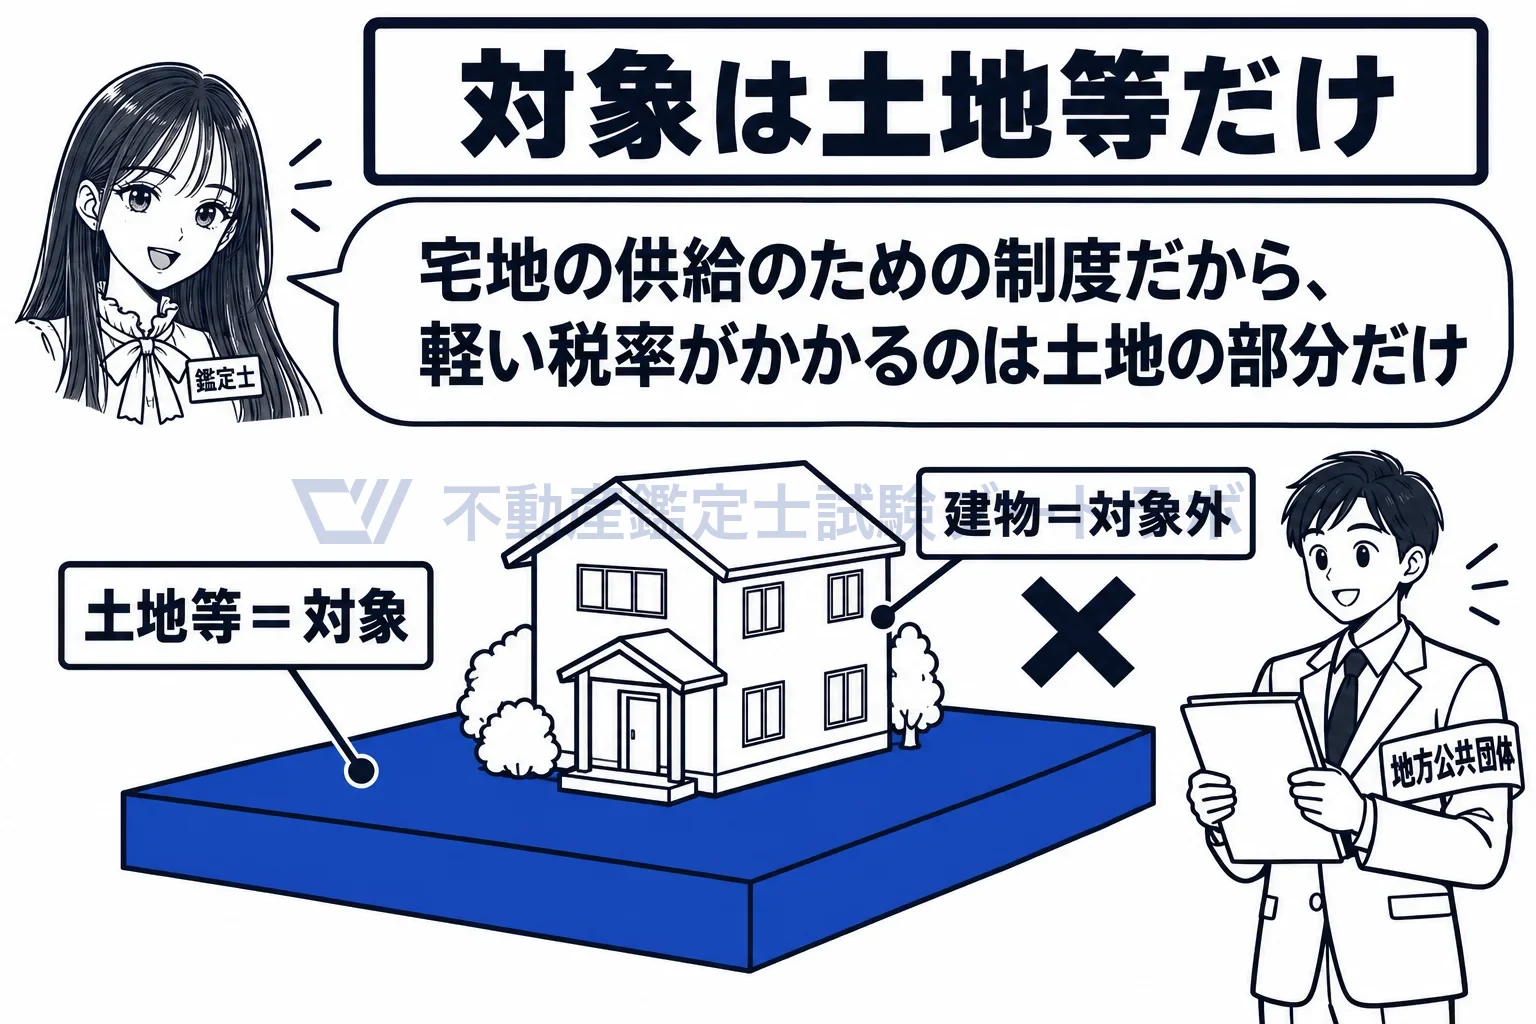
宅地の供給のための制度だから、土地だけで建物は入らない。
他の特例を一つでも受けると、この譲渡には当たらなくなります
31条の2第4項は、その土地等につき33条から33条の4まで(収用等の代替資産の特例・5,000万円控除など)、34条から35条の3まで(2,000万円控除・3,000万円控除など)、36条の2、36条の5、37条などの適用を受けるときは、その譲渡は優良住宅地等のための譲渡に該当しないものとみなすと定めています。代替資産の特例や買換え特例で譲渡があったものとされる部分が残っても、部分的に重ねることはできません。他の特例で既に優遇を受けた譲渡には、この軽減税率は上乗せしないという整理です。
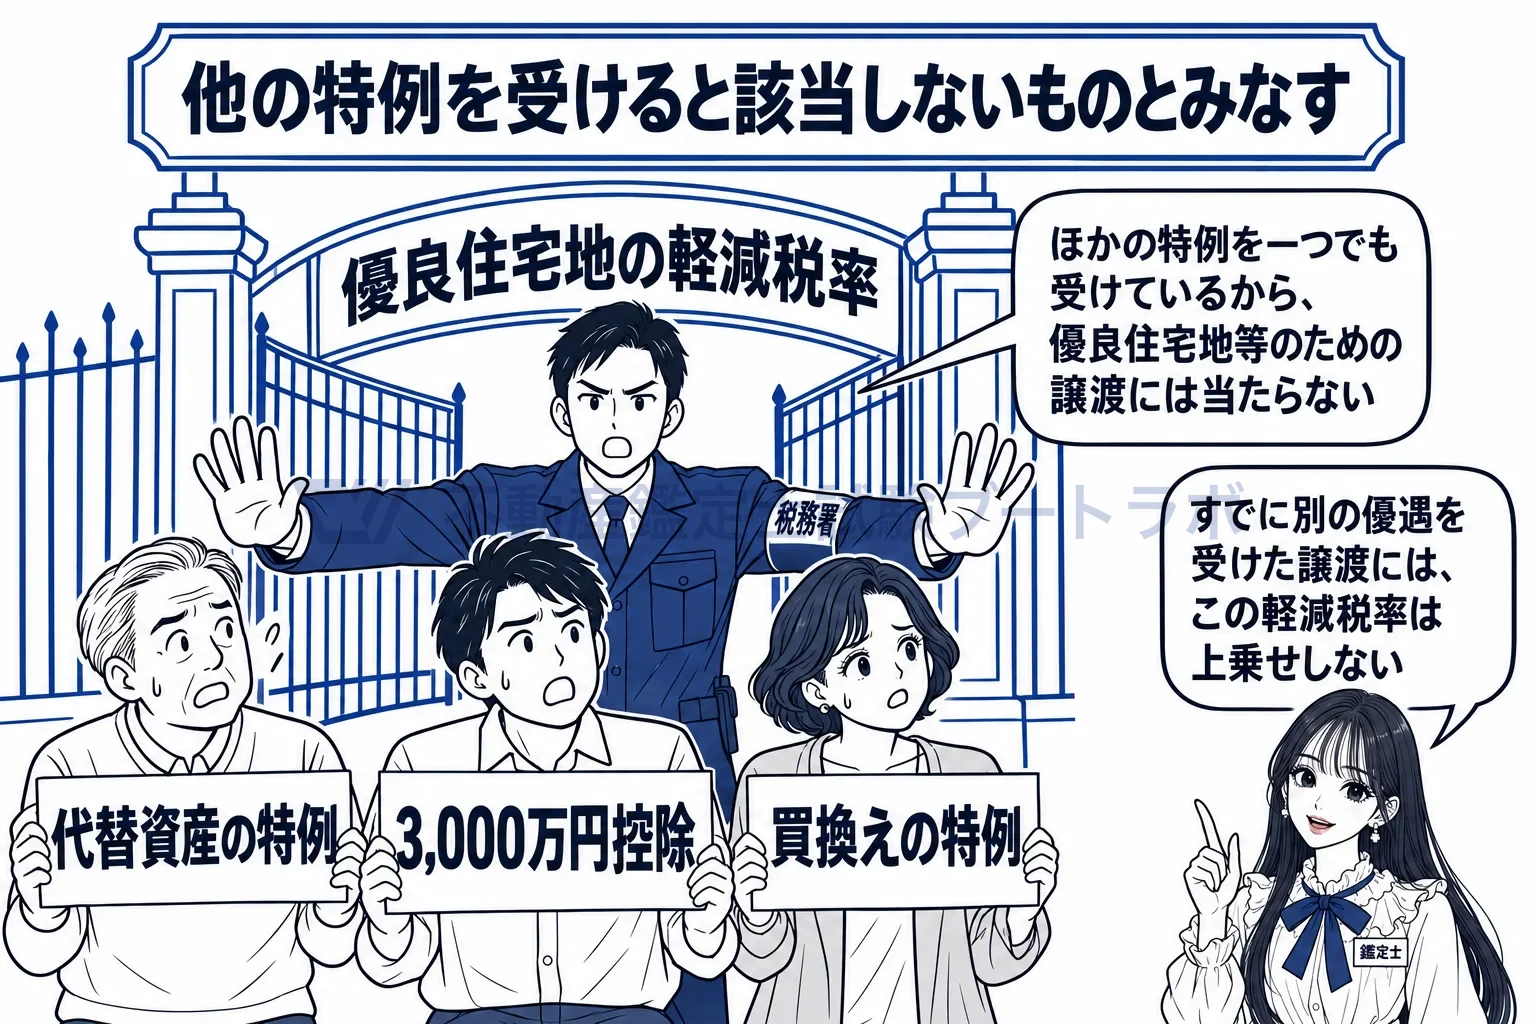
ほかの特例の札を一枚でも持っていたら、この門は通れない。
個人が、…その有する土地等でその年一月一日において前条第二項に規定する所有期間が五年を超えるものの譲渡をした場合において、当該譲渡が優良住宅地等のための譲渡に該当するときは、…課税長期譲渡所得金額が二千万円以下である場合 当該課税長期譲渡所得金額の百分の十に相当する金額…(4項)個人が、その有する土地等につき、第三十三条から第三十三条の四まで、第三十四条から第三十五条の三まで、第三十六条の二、第三十六条の五、第三十七条…の規定の適用を受けるときは、当該土地等の譲渡は、第一項又は前項に規定する優良住宅地等のための譲渡又は確定優良住宅地等予定地のための譲渡に該当しないものとみなす。
出典: 租税特別措置法 31条の2第1項・4項
実務ではこう使う
国や地方公共団体が用地を取得するときや、都市再生機構が宅地造成のために土地を買うときは、買収価格の基礎として鑑定評価が使われます。地権者にとってはこの軽減税率が使えるかどうかで手取りが変わるため、譲渡先と所有期間の確認が売却判断の材料になります。評価書では対象が土地のみか建物を含むかを明確に分けます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


