
居住用財産を譲渡した場合の軽減税率の特例とは?租税特別措置法での意味を図でわかりやすく解説
譲渡した年の1月1日において所有期間が10年を超える居住用財産を譲渡したとき、課税長期譲渡所得金額のうち6,000万円以下の部分の税率を15%から10%に下げる特例です。つまり、10年を超えて住んだ家を売った利益には、6,000万円まで軽い税率がかかります。
居住用財産を譲渡した場合の軽減税率の特例とは
20年住んだ家を売ると、値上がりしていれば大きな利益が出ることがあります。3,000万円控除で利益を減らしても、なお残った部分には長期譲渡所得の15%がかかるのが本則です。租税特別措置法はここにもう一段の優遇を置き、譲渡年の1月1日で所有期間10年超の居住用財産なら、控除の後に残った課税長期譲渡所得金額のうち6,000万円までを10%にしています。これが居住用財産を譲渡した場合の軽減税率の特例で、控除と税率の二段構えが特徴です。
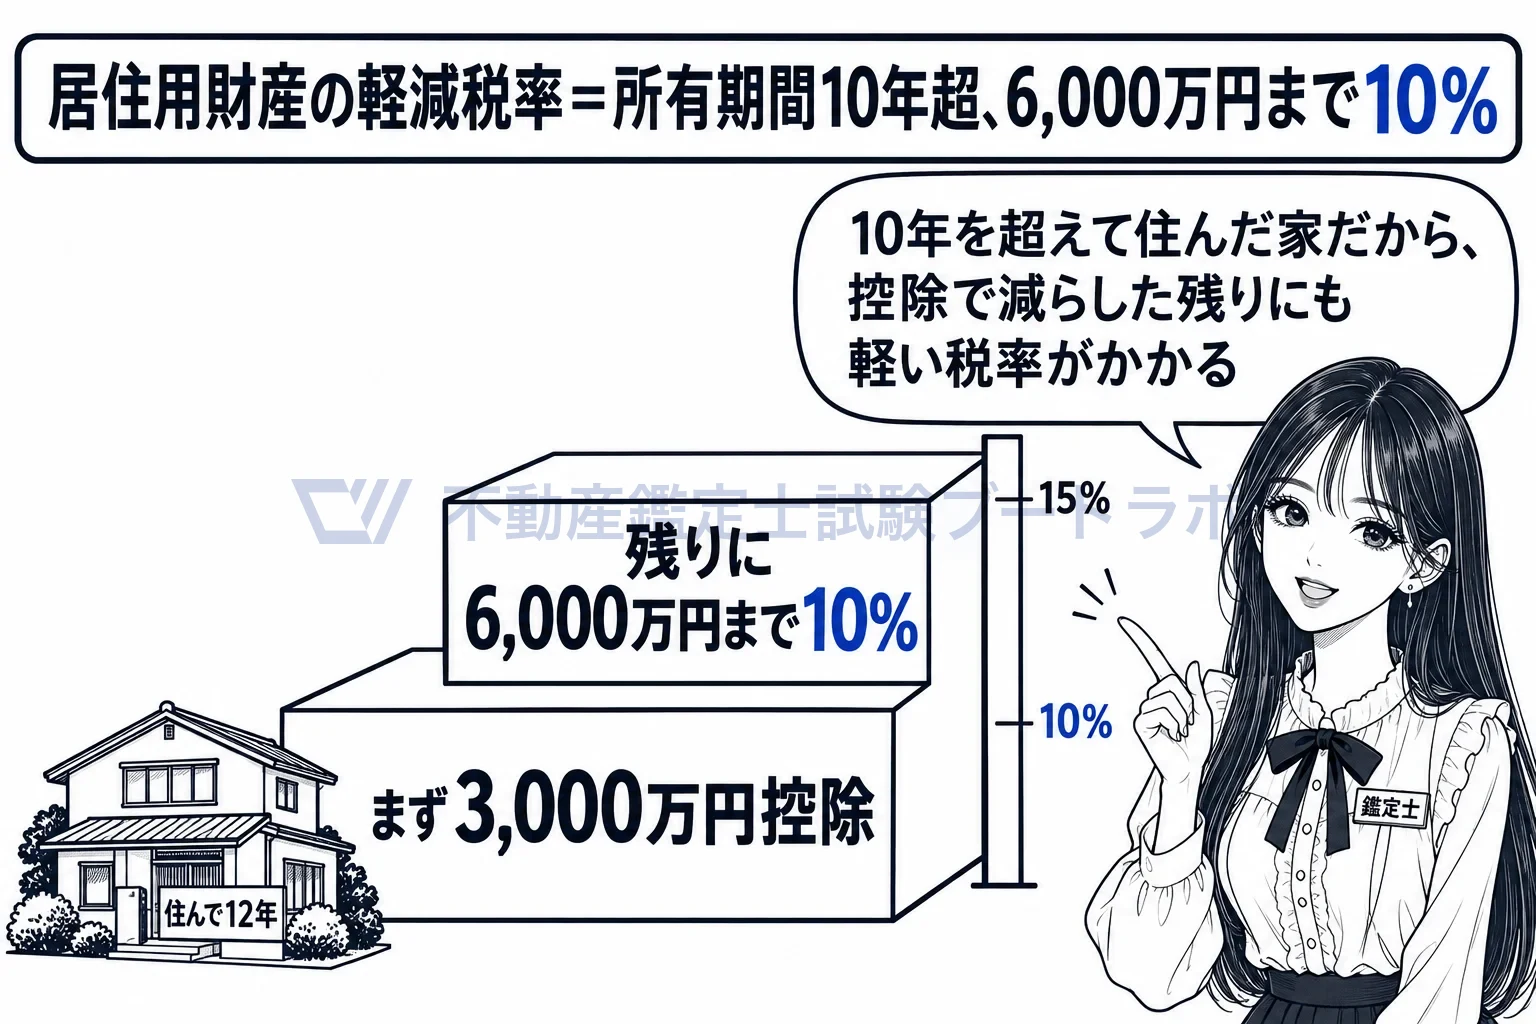
3,000万円を引いた残りに、6,000万円まで10%。
要件は所有期間10年超で、6,000万円以下の部分が10%です
31条の3第1項は、その年1月1日において所有期間が10年を超える居住用財産の譲渡について、課税長期譲渡所得金額が6,000万円以下なら100分の10、6,000万円を超えるなら600万円と超える部分の100分の15の合計額の所得税を課すと定めています。居住用財産は、居住の用に供している国内の家屋、住まなくなって3年を経過する日の属する年の末日までに譲渡する家屋、それらの敷地などです(31条の3第2項)。配偶者など特別の関係がある者への譲渡は除かれます。3,000万円控除が所有期間を問わないのに対し、こちらは10年超という長さを要件にしていて、長く住んだ家ほど厚く守る考え方です。
特別控除の後に使え、課税を繰り延べる特例とは併用できません
31条の3第1項が除外する譲渡は、所得税法58条の交換、優良住宅地の軽減税率(31条の2)、収用等の代替資産の特例など(33条〜33条の3)、特定の居住用財産の買換え(36条の2)、交換(36条の5)、事業用資産の買換え(37条)などの適用を受けるものです。3,000万円控除(35条)と収用交換等の5,000万円控除(33条の4)は入っていないので、これらで所得を減らした後の金額に軽減税率をかけられます。一方で買換えや代替資産の特例は課税そのものを先送りする仕組みなので、先送りしたうえに税率も下げる二重の優遇は認めていません。
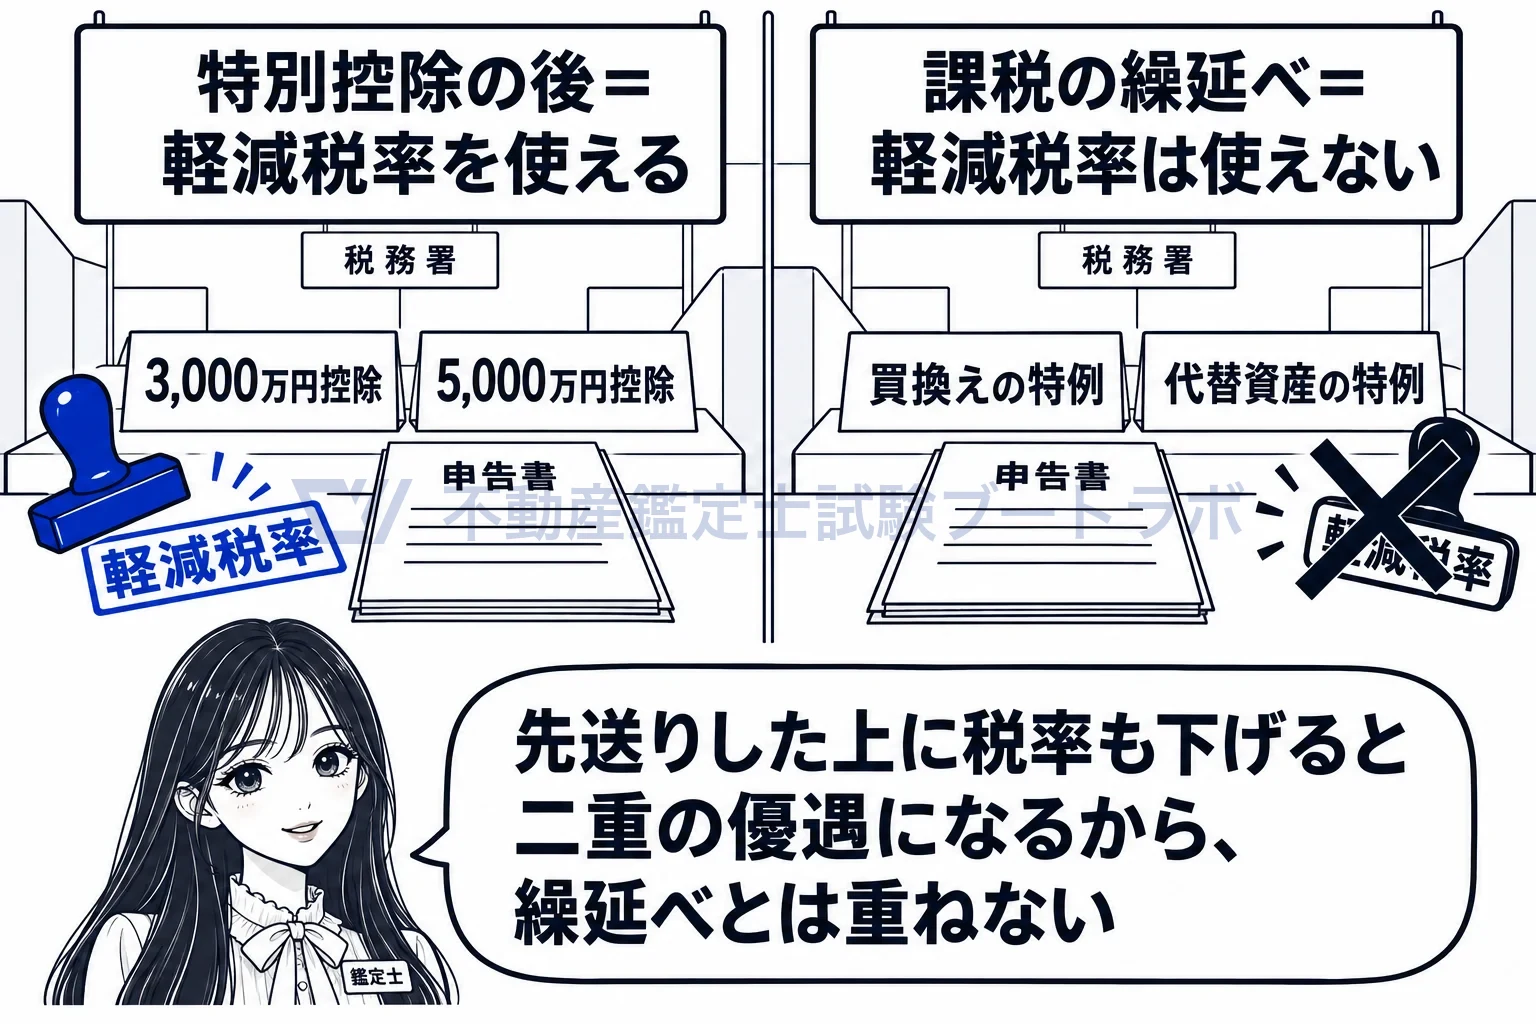
控除の後には使える。課税を先送りする特例とは重ねられない。
前年・前々年に受けていると使えず、申告書への記載も要ります
31条の3第1項かっこ書は、その年の前年又は前々年に既にこの軽減税率の適用を受けている場合を除くとしています。買換え特例の側からも、36条の2第1項はその年・前年・前々年に31条の3を受けている場合を除いているので、居住用の特例は互いに3年の間で排除し合います。31条の3第3項は、確定申告書に適用を受けようとする旨の記載があり、かつ該当することを証する財務省令で定める書類の添付がある場合に限り適用するとし、4項でやむを得ない事情があるときの救済を置いています。
個人が、その有する土地等又は建物等でその年一月一日において第三十一条第二項に規定する所有期間が十年を超えるもののうち居住用財産に該当するものの譲渡(…前条、第三十三条から第三十三条の三まで、第三十五条の三、第三十六条の二、第三十六条の五、第三十七条…の規定の適用を受けるものを除く。…)をした場合(当該個人がその年の前年又は前々年において既にこの項の規定の適用を受けている場合を除く。)には、…課税長期譲渡所得金額が六千万円以下である場合 当該課税長期譲渡所得金額の百分の十に相当する金額…
出典: 租税特別措置法 31条の3第1項
実務ではこう使う
長く住んだ自宅の売却では、3,000万円控除と軽減税率の組合せで税がほとんどかからないことが多く、評価の依頼は建物と敷地の価額配分や、相続後の売却で被相続人の居住期間を引き継ぐ場面で出てきます。10年超の判定は譲渡年の1月1日で行うので、売却時期の相談を受けたら判定日を確かめるよう促します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


