
鑑定評価報告書の12の必須記載事項を解説
鑑定評価報告書の12の必須記載事項を基準の条文に沿って解説。各記載事項の趣旨、記載上の留意点、説明責任との関係、試験での出題ポイントまで網羅しています。
はじめに――鑑定評価報告書はなぜ重要なのか
不動産鑑定士が鑑定評価を行った結果は、最終的に「鑑定評価報告書」という形で依頼者に報告されます。鑑定評価報告書は、鑑定評価の全過程を記録し、鑑定評価額の妥当性を第三者に対しても説明しうる公的な文書です。不動産鑑定評価基準(以下「基準」といいます)の総論第9章は、この鑑定評価報告書に記載すべき事項を具体的に定めています。
鑑定評価報告書が重要である理由は、大きく3つあります。第一に、鑑定評価額がどのようなプロセスと根拠に基づいて決定されたのかを依頼者に対して説明する役割を果たします。第二に、裁判所や税務署などの第三者に対して、鑑定評価の信頼性と透明性を担保する機能があります。第三に、不動産鑑定士自身が職業的専門家としての責任を明確にするための文書です。
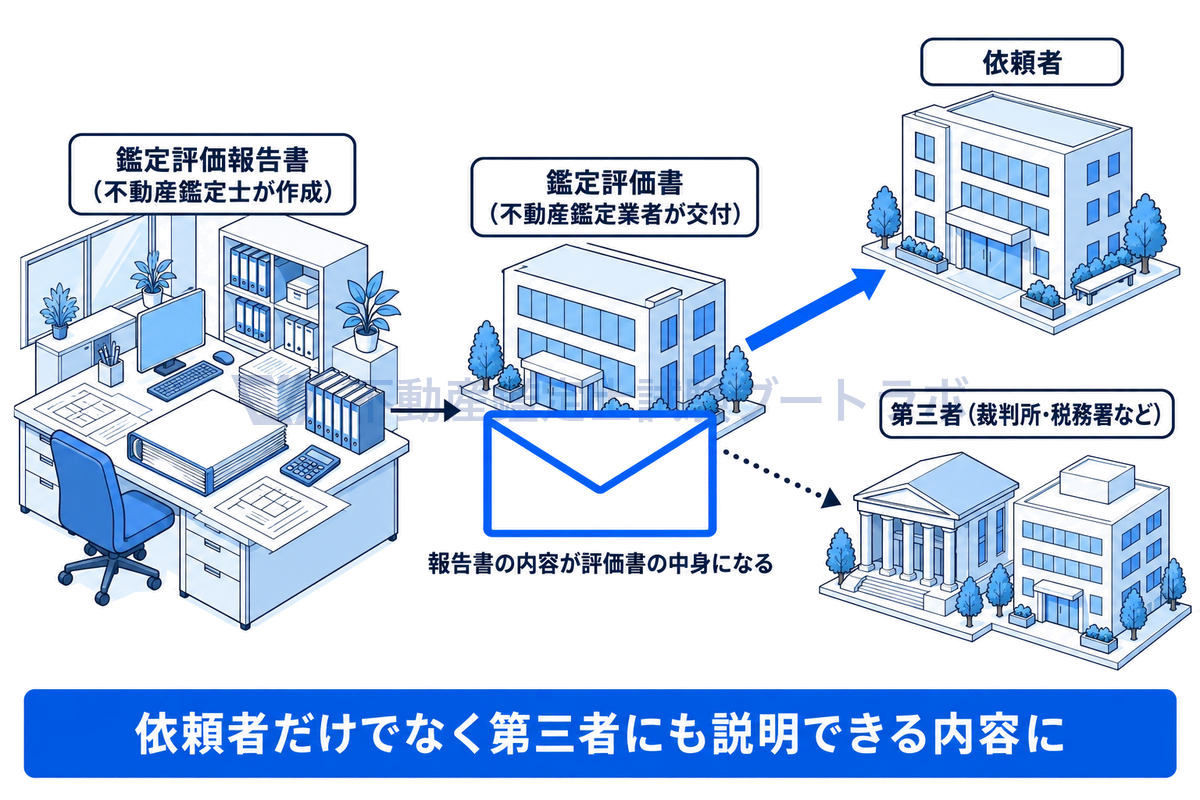
鑑定評価報告書は第三者にも届く
基準では、鑑定評価報告書の作成姿勢について次のように述べています(総論第9章第1節)。
鑑定評価報告書は、鑑定評価書を通じて依頼者のみならず第三者に対しても影響を及ぼすものであり、さらには不動産の適正な価格の形成の基礎となるものであるから、その作成に当たっては、誤解の生ずる余地を与えないよう留意するとともに、特に鑑定評価額の決定の理由については、依頼者のみならず第三者に対して十分に説明し得るものとするように努めなければならない。
この規定が示すとおり、鑑定評価報告書は単なる結論(鑑定評価額)の通知ではなく、鑑定評価の全過程にわたる説明責任の履行手段として位置づけられています。本記事では、基準が定める12の必須記載事項の内容と趣旨を一つずつ解説し、試験対策に必要な知識を体系的に整理します。
鑑定評価報告書の法的根拠と位置づけ
法律上の根拠
鑑定評価報告書の作成義務は、「不動産の鑑定評価に関する法律」(以下「鑑定法」)に基づいています。鑑定法第39条第1項では、不動産鑑定業者は、不動産の鑑定評価の依頼者に、鑑定評価額その他国土交通省令で定める事項を記載した鑑定評価書を交付しなければならないと規定しています。
さらに、同条第2項では、鑑定評価書には、その鑑定評価に関与した不動産鑑定士がその資格を表示して署名しなければならない旨が定められています。この署名は、当該鑑定評価について不動産鑑定士が専門家としての責任を負うことを示す行為です。
また、同条第3項及び同法施行規則第38条第2項では、鑑定評価書の写しその他の書類を5年間保存する義務が定められており、事後的な検証にも対応できる体制の確保が求められています。
基準における位置づけ
基準の体系においては、鑑定評価報告書は総論第9章に規定されています。総論第8章が鑑定評価の手順を定めており、その手順の最終段階として報告書の作成が位置づけられています。つまり、鑑定評価報告書は、鑑定評価の手順の各段階を経て積み上げた分析と判断の結果を集約する文書です。
基準の全体構成における総論第9章の位置づけを整理すると、以下のようになります。
| 総論の章 | 内容 | 報告書との関係 |
|---|---|---|
| 第1章~第4章 | 基本的考察、種別・類型、価格形成要因、諸原則 | 分析の理論的基盤 |
| 第5章 | 鑑定評価の基本的事項 | 記載事項の前提条件 |
| 第6章 | 地域分析及び個別分析 | 理由の要旨に反映 |
| 第7章 | 鑑定評価の方式 | 手法の適用結果として記載 |
| 第8章 | 鑑定評価の手順 | 報告書作成に至るプロセス |
| 第9章 | 鑑定評価報告書 | 各章の結果を集約して記載 |
このように、鑑定評価報告書は基準全体の「出口」にあたるものであり、総論第1章から第8章までの内容がすべて報告書の記載として結実します。
12の必須記載事項の全体像
基準の総論第9章第2節は、鑑定評価報告書に「少なくとも」記載すべき事項としてⅠからⅫまでの12の項目を定めています。まず全体像を一覧表で確認し、その後個別に解説します。
| No. | 必須記載事項 | 要約 |
|---|---|---|
| Ⅰ | 鑑定評価額及び価格又は賃料の種類 | 最終的に決定された価格または賃料と、その種類(正常価格、限定価格等) |
| Ⅱ | 鑑定評価の条件 | 対象確定条件、想定上の条件、調査範囲等条件 |
| Ⅲ | 対象不動産の所在、地番、地目、家屋番号、構造、用途、数量等及び対象不動産に係る権利の種類 | 不動産の特定と権利の種類 |
| Ⅳ | 対象不動産の確認に関する事項 | 確認資料との照合結果、実地調査の年月日・範囲等 |
| Ⅴ | 鑑定評価の依頼目的及び依頼目的に対応した条件と価格又は賃料の種類との関連 | 何のために依頼され、なぜその価格の種類を求めたか |
| Ⅵ | 価格時点及び鑑定評価を行った年月日 | いつの時点の価格か、いつ評価を行ったか |
| Ⅶ | 鑑定評価額の決定の理由の要旨 | 地域分析・個別分析、最有効使用、手法適用、調整、規準など |
| Ⅷ | 鑑定評価上の不明事項に係る取扱い及び調査の範囲 | 明らかにできない事項の取扱い、自ら・他の専門家が行った調査の範囲 |
| Ⅸ | 関与不動産鑑定士及び関与不動産鑑定業者に係る利害関係等 | 利害関係の有無と内容 |
| Ⅹ | 関与不動産鑑定士の氏名 | 鑑定評価に関与した不動産鑑定士 |
| Ⅺ | 依頼者及び提出先等の氏名又は名称 | 依頼者と提出先等 |
| Ⅻ | 鑑定評価額の公表の有無について確認した内容 | 鑑定評価額が公表されるか否かの確認結果 |
これら12の記載事項は、それぞれ独立した意義を持つとともに、相互に関連しあって鑑定評価報告書全体の信頼性を支えています。鑑定評価基準の全体像については鑑定評価基準の全体像もあわせてご参照ください。
鑑定評価報告書の必須記載事項は、全部で10項目である。
各記載事項の詳細解説
記載事項Ⅰ:鑑定評価額及び価格又は賃料の種類
鑑定評価額は、鑑定評価報告書の中核をなす記載事項です。不動産鑑定士が専門的な分析と判断を経て最終的に決定した価格(または賃料)の金額を、具体的な数値として明示します。
鑑定評価額は、各手法で求めた試算価格を調整し、最終的な判断を経て決定されたものです。したがって、鑑定評価額の記載は、単に金額を示すだけでなく、後述する「鑑定評価額の決定の理由の要旨」と一体的に理解されるべきものです。
鑑定評価額とあわせて、求めた価格(賃料)の種類を記載します。鑑定評価基準では、不動産の価格を4つの種類に分類しています。
| 価格の種類 | 定義の要旨 |
|---|---|
| 正常価格 | 合理的な市場で形成されるであろう適正な価格 |
| 限定価格 | 市場が限定される場合の適正な価格 |
| 特定価格 | 法令等の社会的要請を背景とする価格 |
| 特殊価格 | 市場性を有しない不動産の価格 |
正常価格又は正常賃料を求めることができる不動産について、依頼目的に対応した条件により限定価格、特定価格又は限定賃料を求めた場合は、かっこ書きで正常価格又は正常賃料である旨を付記してそれらの額を併記しなければなりません。
記載事項Ⅱ:鑑定評価の条件
鑑定評価の条件とは、鑑定評価を行う際に設定された前提条件をいいます。基準では、以下の3種類の条件が規定されています。
| 条件の種類 | 内容 | 具体例 |
|---|---|---|
| 対象確定条件 | 対象不動産の所有権の範囲を確定する条件 | 建物と土地を一体評価する、借地権のみを評価するなど |
| 想定上の条件 | 地域要因・個別的要因について現実と異なる前提を置く条件 | 建物が取り壊された更地として評価する、など |
| 調査範囲等条件 | 調査の範囲や方法に制約がある場合の条件 | 土壌汚染調査は実施せず、汚染がないものとして評価する、など |
条件を設定する場合には、その合理性と実現可能性が求められます。また、条件の設定にあたっては依頼者との間で十分な協議を行い、その合意に基づくものであることが必要です。報告書には、条件の内容及び評価における取扱いが妥当なものであると判断した根拠を明らかにするとともに、必要があると認められるときは、当該条件が設定されない場合の価格等の参考事項を記載します。
記載事項Ⅲ:対象不動産の所在、地番、地目、家屋番号、構造、用途、数量等及び対象不動産に係る権利の種類
鑑定評価の対象となる不動産を明確に特定するための記載です。土地であれば所在、地番、地目、地積などを、建物であれば所在、家屋番号、構造、用途、床面積などを記載します。あわせて、対象不動産に係る権利の種類(所有権、借地権、区分所有権など)を記載します。
対象不動産の特定が正確でなければ、そもそもどの不動産について鑑定評価が行われたのかが不明確となり、報告書全体の信頼性が根底から損なわれます。不動産登記簿の記載との整合性を確保することが基本です。
記載事項Ⅳ:対象不動産の確認に関する事項
対象不動産の物的確認及び権利の態様の確認について、確認資料(登記簿謄本、公図、建築確認済証など)と照合した結果を明確に記載します。また、後日対象不動産の現況把握に疑義が生ずる場合があることを考慮して、次の事項も記載しなければなりません。
- 実地調査を行った年月日
- 実地調査を行った不動産鑑定士の氏名
- 立会人の氏名及び職業
- 実地調査を行った範囲(内覧の実施の有無を含む。)
- 実地調査の一部を実施することができなかった場合にあっては、その理由
対象不動産の確認は、鑑定評価の出発点です。机上の分析だけでなく、不動産鑑定士が実際に現地を訪れ、物理的な状況を確認したうえで評価を行ったことを報告書に記録することで、評価の信頼性が裏づけられます。
記載事項Ⅴ:鑑定評価の依頼目的及び依頼目的に対応した条件と価格又は賃料の種類との関連
鑑定評価が何のために依頼されたのかを記載します。売買の参考、担保評価、相続税申告、裁判における証拠資料、会社合併時の資産評価など、依頼目的は多岐にわたります。
依頼目的は、価格の種類の選択や条件設定の根拠に直結する重要な記載事項です。基準は、依頼目的に対応した条件により当該価格又は賃料を求めるべきと判断した理由を記載し、特に特定価格を求めた場合には法令等による社会的要請の根拠、特殊価格を求めた場合には文化財の指定の事実等を明らかにすることを求めています。
記載事項Ⅵ:価格時点及び鑑定評価を行った年月日
価格時点とは、鑑定評価額がいつの時点における価格であるかを示す日付です。不動産の価格は時間の経過とともに変動するため、価格時点を明確にしなければ、鑑定評価額が「いつの価格であるか」が不明確になります。
基準では、価格時点について以下のように規定しています(総論第5章第2節)。
価格形成要因は、時の経過により変動するものであるから、不動産の価格はその判定の基準となった日においてのみ妥当するものである。したがって、不動産の鑑定評価を行うに当たっては、不動産の価格の判定の基準日を確定する必要があり、この日を価格時点という。
価格時点は、依頼目的に応じて設定されます。相続であれば被相続人の死亡日、裁判であれば口頭弁論終結時などが価格時点として設定されることが一般的です。価格時点とは別に、鑑定評価を行った年月日も記載します。
記載事項Ⅶ:鑑定評価額の決定の理由の要旨
12の記載事項のなかで最も分量が多く、かつ最も重要なのが「鑑定評価額の決定の理由の要旨」です。この記載事項は、鑑定評価の全プロセスを要約したものであり、基準は次の7つの内容について記載するものとしています。
| 内容 | 主な記載内容 |
|---|---|
| 1.地域分析及び個別分析に係る事項 | 同一需給圏・近隣地域の範囲と状況、価格形成要因の状況、市場動向、対象不動産の優劣・競争力の程度等 |
| 2.最有効使用の判定に関する事項 | 最有効使用とその判定の理由(建物及びその敷地では更地としての最有効使用も) |
| 3.鑑定評価の手法の適用に関する事項 | 適用した手法と、各論の規定や市場の特性等との関係 |
| 4.試算価格又は試算賃料の調整に関する事項 | 再吟味及び説得力に係る判断の結果 |
| 5.公示価格との規準に関する事項 | 公示価格を規準とした内容 |
| 6.当事者間で事実の主張が異なる事項 | 争訟等で主張が異なる事項の取扱い |
| 7.その他 | 支払賃料と実質賃料との関連、継続賃料の直近合意時点など |
基準では、試算価格の調整について次のように規定しています(総論第8章第7節)。
試算価格又は試算賃料の調整とは、鑑定評価の複数の手法により求められた各試算価格又は試算賃料の再吟味及び各試算価格又は試算賃料が有する説得力に係る判断を行い、鑑定評価における最終判断である鑑定評価額の決定に導く作業をいう。
この「理由の要旨」の充実度が、鑑定評価報告書の品質を左右するといっても過言ではありません。なぜその鑑定評価額に至ったのかが論理的に示されていなければ、説明責任を果たしたことにはなりません。鑑定評価の手法の適用については鑑定評価の三方式で、価格の種類については正常価格とはで詳しく解説しています。
「鑑定評価額の決定の理由の要旨」には、地域分析及び個別分析に係る事項、最有効使用の判定に関する事項、鑑定評価の手法の適用に関する事項、試算価格又は試算賃料の調整に関する事項、公示価格との規準に関する事項などを記載する。
記載事項Ⅷ:鑑定評価上の不明事項に係る取扱い及び調査の範囲
対象不動産の確認、資料の検討及び価格形成要因の分析等の各段階で、資料収集の限界や資料の不備等によって明らかにすることができない事項がある場合(調査範囲等条件を設定した場合を含む。)に、その評価上の取扱いを記載します。
その際、不動産鑑定士が自ら行った調査の範囲及び内容を明確にするとともに、他の専門家が行った調査結果等を活用した場合には、当該専門家が調査した範囲及び内容を明確にしなければなりません。具体例としては、土壌汚染に関する調査を行った環境コンサルタント、建物状況調査(エンジニアリング・レポート)を作成した建築士、地盤調査を行った地質調査会社などの調査結果を活用した場合が該当します。
この記載は、鑑定評価において何を確かめ、何が確かめられなかったのか、他の専門家の知見をどのように活用したかを明確にし、評価の信頼性の基盤を示すものです。
記載事項Ⅸ:関与不動産鑑定士及び関与不動産鑑定業者に係る利害関係等
鑑定評価に関与した不動産鑑定士や鑑定業者について、次の3つの関係の有無と内容を記載します。
- 対象不動産に関する利害関係、又は対象不動産に関し利害関係を有する者との縁故若しくは特別の利害関係
- 依頼者との間の特別の資本的関係、人的関係及び取引関係
- 提出先等との間の特別の資本的関係、人的関係及び取引関係
重要なのは、基準が利害関係等の「有無及びその内容」の記載を求めているため、利害関係がある場合はもちろん、ない場合であっても「ない旨」を明記しなければならないという点です。この記載は、鑑定評価の公正性と中立性を担保するためのものであり、省略は許されません。
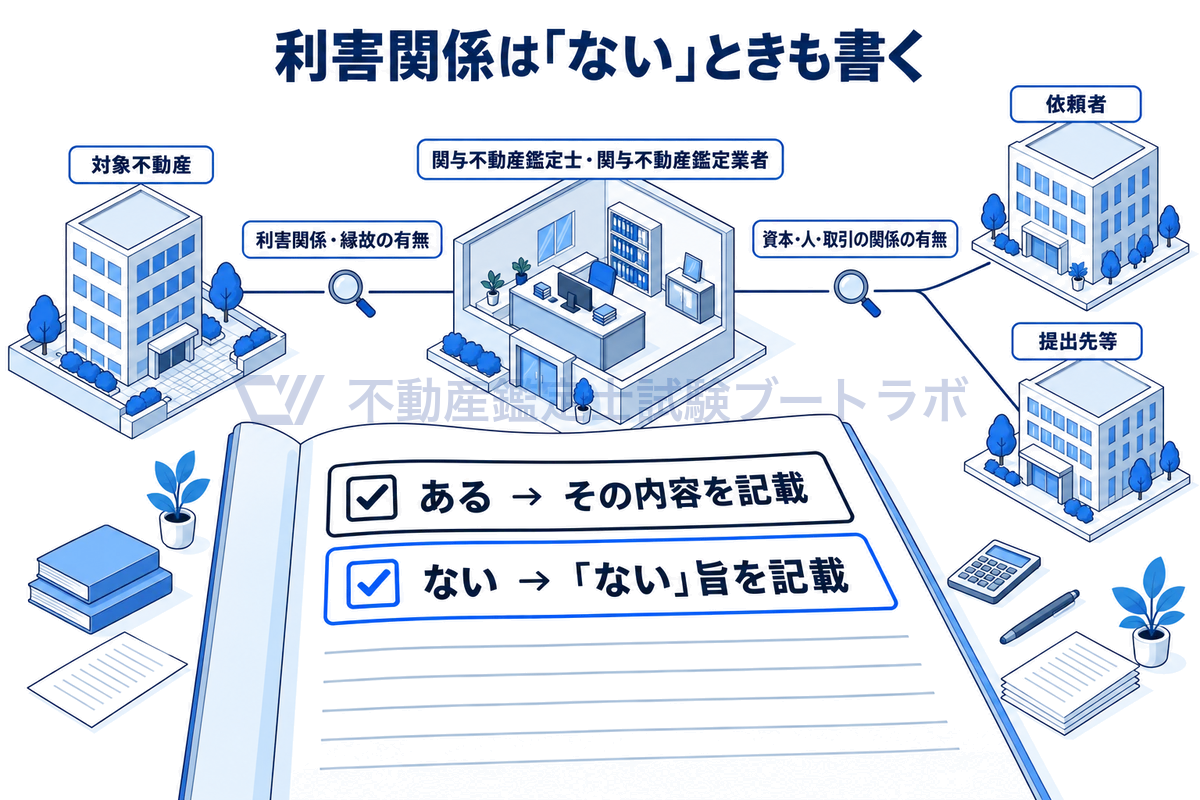
利害関係は「ない」ときも記載する
利害関係の具体例としては、対象不動産の所有者と鑑定業者が取引関係にある場合、鑑定士が対象不動産の近隣に不動産を所有している場合などが挙げられます。
鑑定評価報告書において、関与不動産鑑定士に利害関係がない場合には、その旨の記載は不要である。
記載事項Ⅹ:関与不動産鑑定士の氏名
その鑑定評価に関与した不動産鑑定士の氏名を記載します。鑑定評価報告書は、鑑定評価に関与した不動産鑑定士の責任の所在を示すことを主旨とするものであり(総論第9章第1節)、誰が判断の責任を負うのかを明らかにする記載です。
記載事項Ⅺ:依頼者及び提出先等の氏名又は名称
鑑定評価を依頼した者の氏名または名称を記載します。法人の場合は法人名と代表者名を記載するのが一般的です。依頼者のほか、鑑定評価書が提出される提出先等の氏名又は名称も記載します。依頼者・提出先等の特定は、鑑定評価の責任関係を明確にするうえで不可欠です。
記載事項Ⅻ:鑑定評価額の公表の有無について確認した内容
鑑定評価額が公表されるかどうかについて、依頼者に確認した内容を記載します。鑑定評価額が公表される場合には、依頼者以外の第三者に与える影響が大きくなるため、その確認結果を報告書上に明らかにしておくものです。
説明責任と鑑定評価報告書の関係
説明責任の意義
鑑定評価報告書における説明責任とは、不動産鑑定士が鑑定評価額の決定に至った過程と理由を、依頼者および第三者に対して明確かつわかりやすく説明する責任をいいます。
基準が説明責任を強調する背景には、鑑定評価が持つ社会的影響力の大きさがあります。鑑定評価額は、不動産取引、担保設定、税務申告、裁判手続など、社会経済上の重要な場面で判断基準として利用されます。その評価額がどのような根拠に基づいて決定されたのかを明示できなければ、鑑定評価の社会的信頼性そのものが揺らぎます。
説明責任と各記載事項の対応関係
12の必須記載事項は、説明責任の観点から以下のように整理できます。
| 説明責任の内容 | 対応する記載事項 |
|---|---|
| 何を評価したのか | 対象不動産の所在・地番等及び権利の種類 |
| どのような前提で評価したのか | 鑑定評価の条件、価格時点、価格の種類、依頼目的 |
| どのように評価額を決定したのか | 鑑定評価額の決定の理由の要旨 |
| 結論は何か | 鑑定評価額 |
| 誰が責任を持つのか | 関与不動産鑑定士の氏名、利害関係等、依頼者及び提出先等、公表の有無 |
| どのように確認したのか | 対象不動産の確認に関する事項、不明事項に係る取扱い及び調査の範囲 |
このように、各記載事項は説明責任を構成する個々の要素として機能しています。一つでも欠ければ、説明責任の全体が不完全なものとなります。
鑑定評価報告書と鑑定評価の手順の関係
鑑定評価報告書の記載事項は、基準の総論第8章が定める鑑定評価の手順と密接に対応しています。鑑定評価の手順の各段階で行った判断と結果が、報告書の各記載事項として記録されます。
| 鑑定評価の手順(総論第8章) | 対応する報告書の記載事項 |
|---|---|
| 基本的事項の確定 | 対象不動産の所在・地番等、価格時点、価格の種類、条件 |
| 依頼者、提出先等及び公表の有無の確認 | 依頼目的、依頼者及び提出先等、公表の有無 |
| 対象不動産の確認 | 対象不動産の確認に関する事項 |
| 価格形成要因の分析 | 鑑定評価額の決定の理由の要旨(地域分析及び個別分析・最有効使用の部分) |
| 鑑定評価の方式の適用 | 鑑定評価額の決定の理由の要旨(手法適用部分) |
| 試算価格の調整 | 鑑定評価額の決定の理由の要旨(調整部分) |
| 鑑定評価額の決定 | 鑑定評価額 |
この対応関係を理解しておくと、報告書の各記載事項が鑑定評価のどの段階に対応するものかが明確になり、基準全体の体系的な理解が深まります。
鑑定評価の手順について詳しくは、不動産鑑定の流れ|依頼から評価書受領までの全ステップをご参照ください。
鑑定評価報告書と鑑定評価書の読み方
鑑定評価報告書の必須記載事項を理解することは、鑑定評価書を実際に読む際の指針となります。依頼者として鑑定評価書を受け取った場合、12の必須記載事項が漏れなく記載されているかを確認することが、鑑定評価書の品質をチェックする第一歩です。
特に重要なチェックポイントは以下のとおりです。
- 鑑定評価額の決定の理由の要旨が十分に記載されているか(結論に至るプロセスが論理的に説明されているか)
- 鑑定評価の条件が依頼目的と整合しているか
- 関与鑑定士の利害関係等が「ある場合」も「ない場合」も明記されているか
- 価格時点と価格の種類が依頼した内容と一致しているか
鑑定評価書の具体的な読み方については、不動産鑑定評価書の読み方|一般の方向けわかりやすい解説で詳しく解説しています。
試験での出題ポイント
短答式試験のポイント
短答式試験では、12の必須記載事項に関する正誤問題が頻出です。以下のパターンに注意してください。
| 出題パターン | 注意点 |
|---|---|
| 必須記載事項の漏れの指摘 | 12の記載事項をすべて正確に把握しているか |
| 利害関係等の記載 | 利害関係が「ない場合」も記載が必要である点がよく問われる |
| 理由の要旨の構成要素 | 地域分析及び個別分析、最有効使用、手法適用、調整、公示価格との規準などの7つの内容を問う |
| 条件の種類 | 対象確定条件、想定上の条件、調査範囲等条件の3種類の区別 |
| 鑑定法の条文 | 法第39条(第1項交付義務・第2項署名・第3項保存義務)の正確な理解 |
特に頻出なのは、「利害関係がない場合にはその旨の記載は不要である」という誤った選択肢です。利害関係の有無にかかわらず記載が必要であることは、確実に押さえておきましょう。
論文式試験のポイント
論文式試験では、以下のような論述問題が出題される可能性があります。
論点1:鑑定評価報告書の意義と説明責任
鑑定評価報告書が果たすべき機能を論じ、説明責任との関係を説明する問題です。基準の条文(「依頼者のみならず第三者に対して十分に説明し得るものとするように努めなければならない」)を正確に引用したうえで、なぜ説明責任が求められるのかを社会的な観点から論述できることが必要です。
論点2:鑑定評価額の決定の理由の要旨の内容
理由の要旨に含まれる内容(地域分析及び個別分析、最有効使用の判定、手法適用、試算価格の調整、公示価格との規準など)を説明し、各事項がどのように連関しているかを論じる問題です。特に試算価格の調整の段階では、基準の定義(「客観的、批判的に再吟味し」「説得力に係る判断を行い」)を正確に記述できるかが問われます。
論点3:利害関係等の記載の趣旨
なぜ利害関係等の記載が必須とされているのかを、鑑定評価の公正性・中立性の観点から論じる問題です。利害関係がない場合にもその旨を明記しなければならない理由まで踏み込んで説明できると高評価です。
論点4:鑑定評価の条件と報告書の記載
対象確定条件、想定上の条件、調査範囲等条件の3つの条件の意義を説明し、それぞれが報告書においてどのように記載されるべきかを論じる問題です。条件設定の合理性と実現可能性が求められること、条件と鑑定評価額の関連性を報告書上で明確にすべきことに言及できるとよいでしょう。
暗記のポイント
12の必須記載事項のグループ分け暗記法
12の記載事項をそのまま覚えるのは大変です。以下の4グループに分けて整理すると記憶に定着しやすくなります。
| グループ | テーマ | 記載事項 |
|---|---|---|
| グループ1 | 「何を」(対象の特定) | 対象不動産の所在・地番等及び権利の種類 |
| グループ2 | 「いくらで」(結論) | 鑑定評価額及び価格又は賃料の種類 |
| グループ3 | 「いつ・なぜ・どのように」(プロセス) | 価格時点及び鑑定評価を行った年月日 / 依頼目的と価格の種類との関連 / 鑑定評価の条件 / 決定の理由の要旨 |
| グループ4 | 「誰が・どう確認したか」(信頼性) | 対象不動産の確認 / 不明事項に係る取扱い及び調査の範囲 / 利害関係等 / 関与不動産鑑定士の氏名 / 依頼者及び提出先等 / 公表の有無 |
「何を・いくらで・いつなぜどのように・誰がどう確認したか」という流れで覚えると、記載事項の全体像を見失わずにすみます。
「鑑定評価額の決定の理由の要旨」の7つの内容
| 番号 | キーワード | 内容 |
|---|---|---|
| 1 | 分析 | 地域分析及び個別分析に係る事項 |
| 2 | 最有効 | 最有効使用の判定に関する事項 |
| 3 | 適用 | 鑑定評価の手法の適用に関する事項 |
| 4 | 調整 | 試算価格又は試算賃料の調整に関する事項 |
| 5 | 規準 | 公示価格との規準に関する事項 |
| 6 | 主張 | 当事者間で事実の主張が異なる事項 |
| 7 | その他 | 支払賃料と実質賃料との関連、継続賃料の直近合意時点など |
「分析→最有効使用→手法の適用→調整→規準」という鑑定評価の流れに沿って覚えると効果的です。
正確に暗記すべきキーフレーズ
| フレーズ | 出典・用途 |
|---|---|
| 特に鑑定評価額の決定の理由については、依頼者のみならず第三者に対して十分に説明し得るものとするように努めなければならない | 報告書作成の基本姿勢 |
| 各試算価格又は試算賃料の再吟味及び各試算価格又は試算賃料が有する説得力に係る判断を行い | 試算価格の調整の定義 |
| 依頼者に、鑑定評価額その他国土交通省令で定める事項を記載した鑑定評価書を交付しなければならない | 鑑定法第39条第1項 |
鑑定評価の条件の3種類
| 条件 | 覚え方のキーワード |
|---|---|
| 対象確定条件 | 「何を」評価するかの前提 |
| 想定上の条件 | 「もし~だったら」の仮定 |
| 調査範囲等条件 | 「どこまで調べたか」の限界 |
まとめ
鑑定評価報告書は、不動産鑑定士が鑑定評価の結果について説明責任を果たすための文書であり、基準の総論第9章において12の必須記載事項が定められています。
12の記載事項は、対象不動産の特定、鑑定評価額と価格の種類、評価のプロセスと根拠、信頼性を担保する情報という4つの観点から構成されています。なかでも「鑑定評価額の決定の理由の要旨」は最も分量が多く重要な記載事項であり、地域分析及び個別分析、最有効使用の判定、手法の適用、試算価格の調整、公示価格との規準などの7つの内容から成り立っています。
利害関係等の記載については、利害関係がある場合はもちろん、ない場合であってもその旨を明記しなければならない点が試験で特に問われます。また、鑑定評価の条件(対象確定条件、想定上の条件、調査範囲等条件)の3種類の区別も重要な暗記事項です。
鑑定評価報告書の各記載事項は、基準の総論第8章が定める鑑定評価の手順と密接に対応しています。報告書の学習を通じて、鑑定評価の全体的な流れを改めて確認することができます。試験対策としては、12の記載事項の正確な暗記に加え、各記載事項がなぜ必要とされるのかという趣旨まで理解しておくことが、短答式・論文式双方の得点力を高める鍵となります。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


