
鑑定評価基準 各論第3章を条文ごとに深掘り解説
鑑定評価基準 各論第3章「証券化対象不動産の鑑定評価」を条文ごとに逐条解説。DCF法の適用義務、エンジニアリング・レポートの活用、収益費用項目の詳細など、条文の趣旨と試験対策ポイントを体系的にまとめます。
各論第3章の全体像と位置づけ
不動産鑑定評価基準(以下「基準」といいます)の各論第3章は「証券化対象不動産の鑑定評価」について定めた章です。不動産の証券化(不動産投資信託=J-REIT、特定目的会社=TMK等を通じた投資スキーム)において対象となる不動産の鑑定評価について、通常の鑑定評価とは異なる特別な規定を設けています。
各論第3章は、2007年(平成19年)の基準改正で新たに設けられた章であり、不動産証券化市場の発展に伴い、投資家保護の観点から鑑定評価の信頼性と透明性を高める必要性が認識されたことを背景としています。
鑑定評価基準全体の構造については鑑定評価基準の全体像を掴むを参照してください。
各論第3章で扱われる主なテーマを整理します。
| テーマ | 内容の概要 |
|---|---|
| 証券化対象不動産の範囲 | 各論第3章が適用される不動産の範囲 |
| DCF法の適用義務 | DCF法を必ず適用しなければならないこと |
| エンジニアリング・レポートの活用 | ERの活用方法と留意点 |
| 収益費用項目の詳細 | DCF法における収益・費用の各項目 |
| 還元利回り・割引率 | 利回り・割引率の査定方法 |
| 報告書の追加記載事項 | 通常の報告書に追加して記載すべき事項 |
以下では、各テーマに沿って条文の内容と趣旨、試験上の出題ポイントを逐条的に解説していきます。
証券化対象不動産の定義と範囲
証券化対象不動産とは
各論第3章が対象とする「証券化対象不動産」の定義は、投資信託及び投資法人に関する法律や資産の流動化に関する法律等に基づく投資スキームにおいて取得又は保有の対象となる不動産です。
この章において「証券化対象不動産」とは、次のいずれかに該当する不動産取引の目的である不動産又は不動産取引の目的となる見込みのある不動産(信託受益権に係るものを含む。)をいう。
― 不動産鑑定評価基準 各論第3章
証券化対象不動産には以下のようなものが含まれます。
| 投資スキーム | 根拠法 | 具体例 |
|---|---|---|
| J-REIT | 投資信託及び投資法人に関する法律 | 不動産投資法人が保有するオフィスビル、商業施設等 |
| TMK | 資産の流動化に関する法律 | 特定目的会社が取得する賃貸マンション等 |
| 不動産特定共同事業 | 不動産特定共同事業法 | 不動産ファンドの対象物件 |
各論第3章の適用範囲
各論第3章が適用される鑑定評価は、以下のような場面が想定されます。
| 場面 | 内容 |
|---|---|
| 物件取得時の評価 | 投資法人等が不動産を取得する際の時価把握 |
| 期末の時価評価 | 保有不動産の期末における時価の把握 |
| 物件売却時の評価 | 保有不動産を売却する際の時価把握 |
| 信託受益権の評価 | 不動産信託受益権の裏付け資産の評価 |
証券化対象不動産の鑑定評価の全体像については証券化対象不動産の鑑定評価を参照してください。
DCF法の適用義務
DCF法の必須適用
各論第3章の最も重要な規定の一つが、DCF法(ディスカウンテッド・キャッシュフロー法)の適用義務です。
証券化対象不動産の鑑定評価における収益価格を求めるに当たっては、DCF法を適用しなければならない。この場合において、併せて直接還元法を適用することにより検証を行うことが適切である。
― 不動産鑑定評価基準 各論第3章
この規定のポイントは以下のとおりです。
| 手法 | 適用の程度 | 規定の文言 |
|---|---|---|
| DCF法 | 必須 | 「適用しなければならない」 |
| 直接還元法 | 検証のため併用 | 「併せて直接還元法を適用することにより検証を行うことが適切である」 |
| 原価法 | 通常の規定に従う | 各論第1章の規定による |
| 取引事例比較法 | 通常の規定に従う | 各論第1章の規定による |
DCF法の適用が義務づけられている理由は、証券化対象不動産の投資家が将来のキャッシュフローに着目して投資判断を行うためです。DCF法は将来の収益予測を明示的に行い、各期のキャッシュフローを割引率で現在価値に還元する手法であるため、投資家にとって最も有用な情報を提供できます。
DCF法の適用方法の詳細は証券化対象不動産におけるDCF法の適用を参照してください。
DCF法の基本的な構造
DCF法の計算構造を確認します。
| 記号 | 意味 |
|---|---|
| $V$ | 不動産の収益価格 |
| $NCF_t$ | 第t期の純収益(ネット・キャッシュフロー) |
| $r$ | 割引率 |
| $n$ | 分析期間(保有期間) |
| $V_n$ | 分析期間終了時点の復帰価格(ターミナルバリュー) |
DCF法は、分析期間中の各期の純収益を割引率で現在価値に還元するとともに、分析期間終了時点の復帰価格も現在価値に還元し、これらの合計として収益価格を求めます。
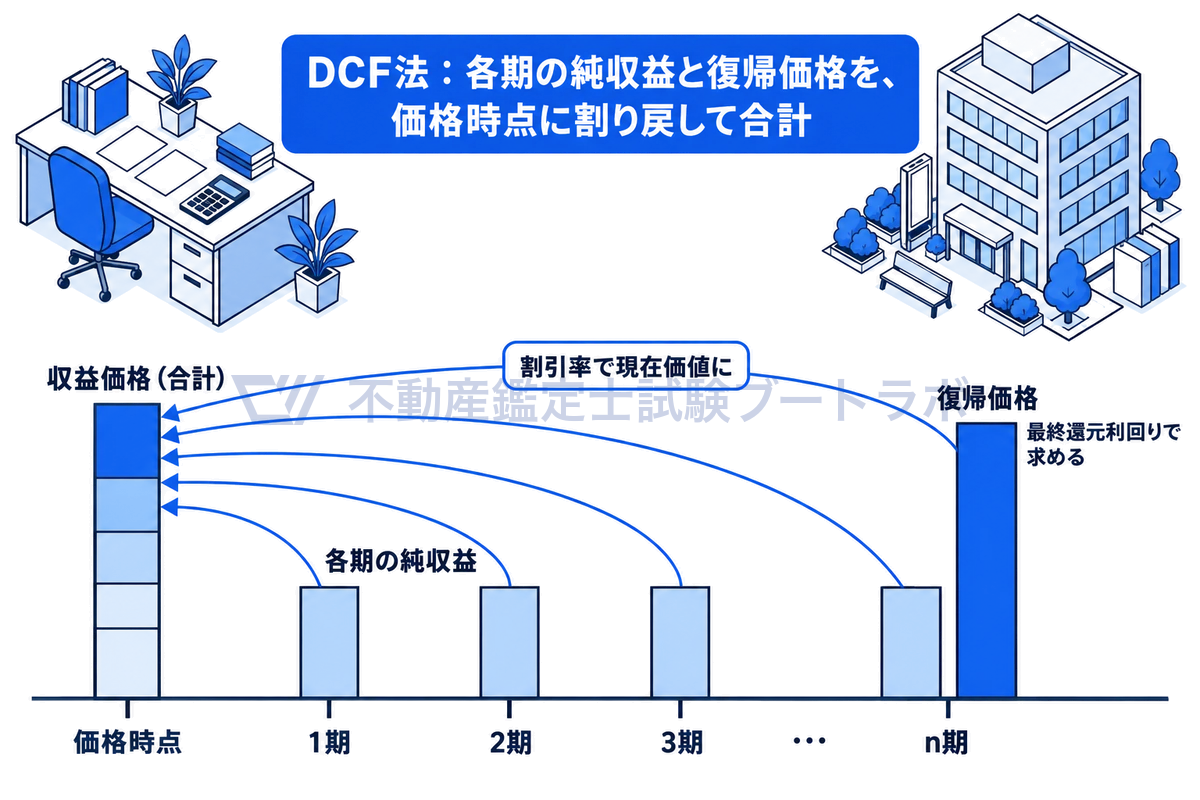
各期と復帰価格を割り戻して合計
直接還元法との併用
基準がDCF法に加えて直接還元法を併せて適用することを適切としている趣旨は、直接還元法によってDCF法の結果を検証することで、評価の信頼性を高めることにあります。
直接還元法は、ある一期間の純収益を還元利回りで除して収益価格を求める手法です。
| 手法 | 特徴 | 長所 | 短所 |
|---|---|---|---|
| DCF法 | 将来各期のCFを個別に予測 | 将来の変動を明示的に反映 | 予測の不確実性 |
| 直接還元法 | 代表的な一期間のNCFを還元 | 簡明で検証が容易 | 将来の変動を明示的に反映しない |
証券化対象不動産の鑑定評価において収益価格を求めるに当たっては、DCF法と同じく、直接還元法も「適用しなければならない」と規定されている。
エンジニアリング・レポートの活用
エンジニアリング・レポートとは
各論第3章は、証券化対象不動産の鑑定評価においてエンジニアリング・レポート(以下「ER」といいます)の活用を求めています。
証券化対象不動産の鑑定評価に当たっては、不動産鑑定士は、依頼者に対し当該鑑定評価に際し必要なエンジニアリング・レポートの提出を求め、その内容を分析・判断した上で、鑑定評価に活用しなければならない。
― 不動産鑑定評価基準 各論第3章
ERは、建物の物理的状況に関する専門家(建築士、設備技術者等)による調査報告書です。建物の劣化状況、修繕の必要性、遵法性、環境リスク等について専門的な調査を行い、その結果をまとめたものです。
ERに記載される主な事項
| 調査項目 | 内容 |
|---|---|
| 建物の劣化診断 | 構造体、外壁、屋根、設備等の劣化状況 |
| 短期修繕費用 | 緊急に必要な修繕の見積り |
| 長期修繕計画 | 中長期的な修繕計画と費用見積り |
| 遵法性調査 | 建築基準法等の法令への適合状況 |
| 環境リスク調査 | 土壌汚染、アスベスト等の環境リスク |
| 耐震診断 | 耐震性能の評価 |
| 再調達価格 | 建物の再調達に要する費用の見積り |
ERの鑑定評価への活用方法
ERに記載された情報は、鑑定評価のさまざまな段階で活用されます。
| 活用場面 | ERの活用内容 |
|---|---|
| 物的確認 | 建物の物理的状態の把握 |
| 減価修正 | 物理的減価の把握(原価法適用時) |
| 費用の見積り | 修繕費、資本的支出の見積り(DCF法適用時) |
| リスクの把握 | 環境リスク、遵法性リスクの把握 |
| 再調達原価の把握 | 建物の再調達価格の参考 |
ただし、ERの内容をそのまま鑑定評価に取り込むのではなく、不動産鑑定士がその内容を分析・判断した上で活用することが求められます。ERの提出がない場合や内容が不十分な場合には、不動産鑑定士が調査を行うなど対応し、対応した内容とそれが適切であると判断した理由を鑑定評価報告書に記載しなければなりません。
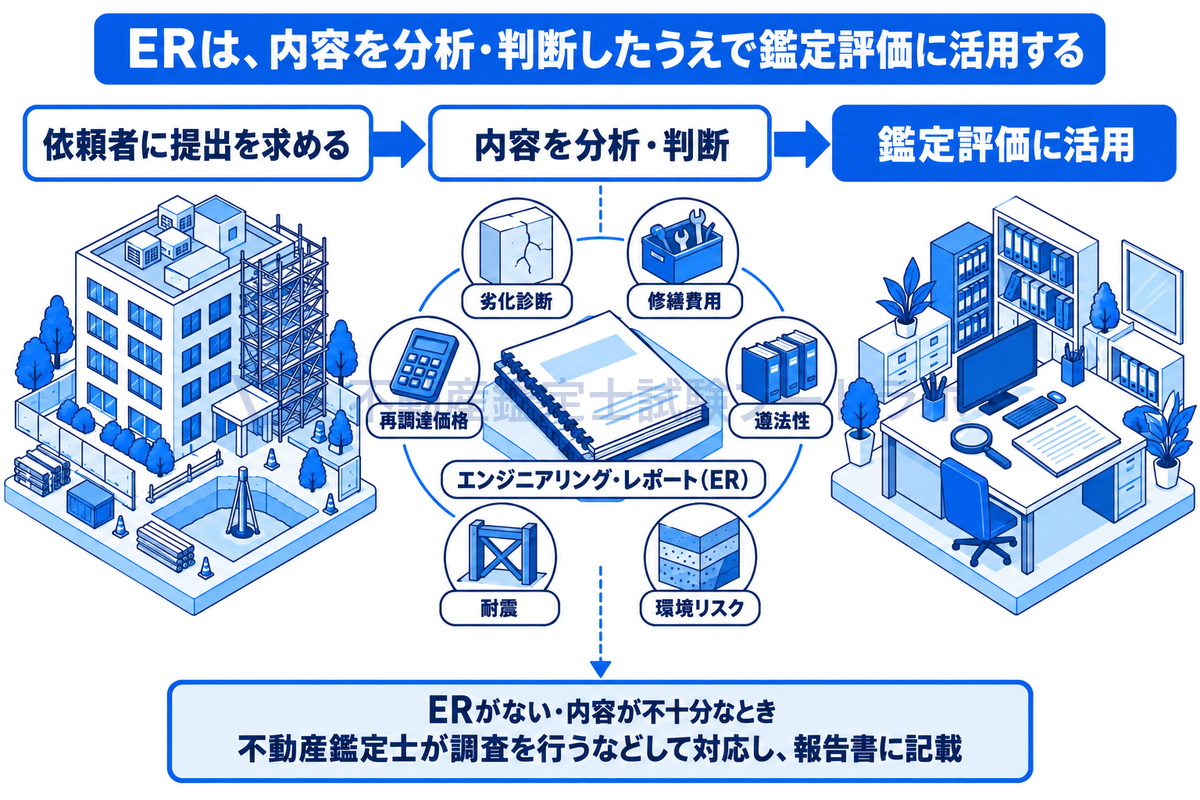
ERは分析・判断して活用
ERの活用方法の詳細は証券化対象不動産におけるERの活用を参照してください。
証券化対象不動産の鑑定評価において、不動産鑑定士はエンジニアリング・レポートの提出を依頼者に求める必要はなく、提出された場合にこれを参考にすれば足りる。
DCF法における収益費用項目の詳細
運営収益の項目
各論第3章は、DCF法を適用する際の収益費用項目について、詳細な規定を設けています。これは、証券化対象不動産の投資家に対して、キャッシュフローの内訳を透明に開示するためです。
| 運営収益の項目 | 内容 |
|---|---|
| 貸室賃料収入 | テナントから受け取る賃料 |
| 共益費収入 | 共用部分の管理に係る収入 |
| 水道光熱費収入 | テナントから受け取る水道光熱費 |
| 駐車場収入 | 駐車場の賃料収入 |
| その他収入 | 看板設置料、アンテナ設置料等 |
| 空室等損失 | 空室や入替期間等の発生予測に基づく減少分(控除項目) |
| 貸倒れ損失 | 貸倒れの発生予測に基づく減少分(控除項目) |
運営費用の項目
| 運営費用の項目 | 内容 |
|---|---|
| 維持管理費 | 建物・設備の維持管理に要する費用 |
| 水道光熱費 | 共用部分等の水道光熱費 |
| 修繕費 | 経常的な修繕に要する費用 |
| プロパティマネジメントフィー | 不動産の運営管理に係る報酬 |
| テナント募集費用等 | テナント入替時の仲介手数料等 |
| 公租公課 | 固定資産税・都市計画税等 |
| 損害保険料 | 火災保険料等 |
| その他費用 | 上記以外の費用 |
純収益の算定構造
DCF法における純収益(NCF)の算定構造を整理します。
| 項目 | 算定方法 |
|---|---|
| 潜在総収益(GPI) | 満室を想定した場合の総収益 |
| 空室等損失・貸倒れ損失 | GPIから控除 |
| 運営収益(EGI) | GPI - 空室等損失 - 貸倒れ損失 |
| 運営費用(OPEX) | 維持管理費、公租公課等の合計 |
| 運営純収益(NOI) | EGI - OPEX |
| 一時金の運用益 | 預り金的性格を有する保証金等の運用益 |
| 資本的支出(CAPEX) | 大規模修繕等の支出 |
| 純収益(NCF) | NOI + 一時金の運用益 - CAPEX |
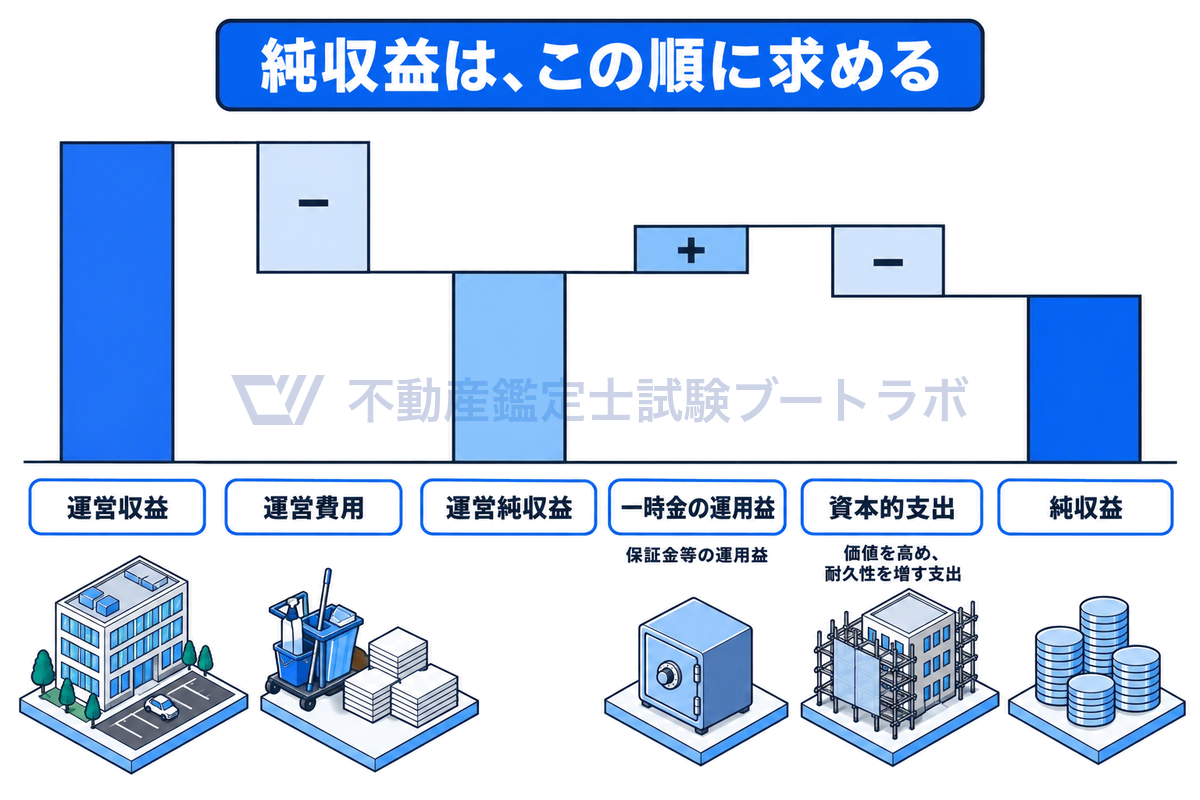
純収益はこの順に求める
還元利回りと割引率の査定
還元利回りの査定方法
還元利回り(キャップレート)と割引率(ディスカウントレート)の求め方は総論第7章に定められており、各論第3章は、DCF法で査定した最終還元利回り、割引率等の説明とそれらを採用して収益価格を求める過程・理由を鑑定評価報告書に記載するよう求めています。
還元利回り及び割引率は、共に比較可能な他の資産の収益性や金融市場における運用利回りと密接な関連があるので、その動向に留意しなければならない。さらに、還元利回り及び割引率は、地方別、用途的地域別、品等別等によって異なる傾向を持つため、対象不動産に係る地域要因及び個別的要因の分析を踏まえつつ適切に求めることが必要である。
― 不動産鑑定評価基準 総論第7章
| 利回りの種類 | 用途 | 査定方法 |
|---|---|---|
| 還元利回り | 直接還元法 | 類似不動産の取引利回り、金融資産の利回りとの比較等 |
| 割引率 | DCF法(各期NCFの割引) | 金融資産の利回り + リスクプレミアム等 |
| 最終還元利回り | DCF法(復帰価格の算定) | 還元利回り + 不確実性プレミアム等 |
割引率と最終還元利回りの関係
DCF法では、各期の純収益を割引率で割り引くとともに、分析期間終了時点の復帰価格を最終還元利回りで求めます。
最終還元利回りは、通常、還元利回りよりもやや高めに設定されます。これは、分析期間終了時点から先の将来に対する不確実性を反映するためです。
| 利回り | 一般的な水準関係 | 反映するリスク |
|---|---|---|
| 割引率 | 最も高い場合が多い | 各期のキャッシュフローのリスク |
| 最終還元利回り | 還元利回りより高い | 将来の不確実性の増大 |
| 還元利回り | 基準となる利回り | 安定的な収益のリスク |
鑑定評価報告書の追加記載事項
証券化対象不動産に固有の記載事項
各論第3章は、証券化対象不動産の鑑定評価報告書に関して、総論第9章の記載事項に追加して記載すべき事項を規定しています。
DCF法による収益価格を求める場合に当たっては、最終還元利回り、割引率、収益及び費用の将来予測等査定した個々の項目等に関する説明に加え、それらを採用して収益価格を求める過程及びその理由について、経済事情の変動の可能性、具体的に検証した事例及び論理的な整合性等を明確にしつつ、鑑定評価報告書に記載しなければならない。
― 不動産鑑定評価基準 各論第3章
| 追加記載事項 | 内容 |
|---|---|
| DCF法の適用過程の明示 | 各期の収益・費用の内訳、割引率、最終還元利回り等 |
| 直接還元法の適用過程 | 安定的な純収益、還元利回り等 |
| 収益費用の各項目の内訳 | 運営収益、運営費用の各項目の金額と根拠 |
| ERの活用状況 | ERの内容と鑑定評価への反映状況 |
| 利回り等の査定根拠 | 還元利回り、割引率等の査定の根拠 |
情報開示の意義
証券化対象不動産の鑑定評価報告書に追加的な記載事項が求められる理由は、投資家に対する情報開示の充実にあります。不動産証券化においては、多くの投資家が鑑定評価報告書の情報に基づいて投資判断を行うため、評価の過程と根拠を詳細かつ透明に開示することが求められます。
特に、DCF法の各期のキャッシュフロー予測と、還元利回り・割引率の査定根拠は、投資家にとって最も関心の高い情報です。これらの情報が十分に開示されることで、投資家は自ら検証を行い、投資判断に活用することが可能となります。
各論第3章と各論第1章の関係
基本的な関係
各論第3章は、各論第1章の規定を排除するものではなく、各論第1章の規定を前提としつつ、証券化対象不動産に固有の追加的な規定を設けたものです。
証券化対象不動産の鑑定評価は、この章の定めるところに従って行わなければならない。この場合において、鑑定評価報告書にその旨を記載しなければならない。
― 不動産鑑定評価基準 各論第3章
したがって、証券化対象不動産の鑑定評価においても、各論第1章で規定されている不動産類型別の評価方法(更地、建付地、自用の建物及びその敷地、貸家及びその敷地等)は基本的に適用されます。各論第3章は、これに加えてDCF法の適用義務やERの活用などの追加的な要件を課すものです。
| 規定 | 各論第1章 | 各論第3章 |
|---|---|---|
| 対象 | すべての不動産 | 証券化対象不動産に限定 |
| 手法の選択 | 類型に応じた手法の選択 | DCF法の適用義務を追加 |
| ERの活用 | 規定なし | 提出を求め、分析・判断した上で活用しなければならないことを規定 |
| 報告書の記載 | 総論第9章の規定による | 追加記載事項あり |
| 収益費用の内訳 | 詳細な規定なし | 各項目を詳細に規定 |
証券化対象不動産の鑑定評価は、各論第3章のみに基づいて行えばよく、各論第1章の規定は適用されない。
各論第3章の試験対策ポイント
択一式試験での出題傾向
各論第3章は試験で頻出のテーマです。特に以下のようなポイントが問われます。
- DCF法の適用義務: 「適用しなければならない」(DCF法)と「併せて直接還元法を適用することにより検証を行うことが適切である」(直接還元法)の違い
- ERの活用: ERの提出を求め、分析・判断した上で活用する義務
- 収益費用項目: 各項目の定義と内容
- 還元利回りと割引率の区別: 両者の査定方法の違い
- 各論第1章との関係: 各論第3章が各論第1章の追加規定であること
論文式試験での出題傾向
論文式試験では、証券化対象不動産の鑑定評価の特徴を体系的に論述する問題が出題されます。DCF法の適用義務の趣旨、ERの活用方法、通常の鑑定評価との相違点等を正確に記述できることが求められます。
| 論述のポイント | 内容 |
|---|---|
| 各論第3章の意義 | 投資家保護、情報開示の充実 |
| DCF法の適用義務の趣旨 | 投資家の投資判断に最も有用な手法 |
| ERの活用の意義 | 建物の物的状態の専門的把握 |
| 報告書の追加記載事項 | 評価過程の透明性確保 |
まとめ
鑑定評価基準 各論第3章は、証券化対象不動産の鑑定評価について、通常の鑑定評価に対する追加的な規定を設けています。本記事で解説した要点を改めて整理します。
- 証券化対象不動産は投資法人や特定目的会社等の投資スキームにおいて対象となる不動産
- DCF法の適用は「しなければならない」(必須)、直接還元法は「併せて適用することにより検証を行うことが適切である」(検証のための併用)
- エンジニアリング・レポートは依頼者に提出を求め、分析・判断した上で活用しなければならない
- 収益費用項目について詳細な規定が設けられ、各項目の金額と根拠の開示が求められる
- 還元利回りと割引率は、地域要因及び個別的要因の分析を踏まえつつ適切に求め、その査定の説明を報告書に記載する
- 鑑定評価報告書には追加記載事項(DCF法の適用過程、収益費用の内訳等)が求められる
- 各論第3章は各論第1章を排除するものではなく、追加的な規定を設けたもの
- 各論第3章の規定の趣旨は投資家保護と情報開示の充実にある
関連記事も併せて参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


