
証券化対象不動産のDCF法適用 - 不動産鑑定における義務規定と収益費用項目
証券化対象不動産ではDCF法の適用が義務化されています。直接還元法による検証との関係、運営収益7項目・運営費用7項目の統一体系、NCF=NOI+一時金運用益−資本的支出の算定式、特定価格としての位置づけを基準原文付きで解説します。
証券化対象不動産のDCF法適用の位置づけ
不動産鑑定士試験において、証券化対象不動産の鑑定評価は各論第3章に規定される重要な論点です。章全体の構成や他の規定との関係は各論第3章を条文ごとに深掘りした解説にまとめています。証券化対象不動産の鑑定評価では、DCF法の適用が義務化されており、通常の鑑定評価とは異なる厳格な手続きが求められます。
証券化対象不動産の鑑定評価における収益価格を求めるに当たっては、DCF法を適用しなければならない。この場合において、併せて直接還元法を適用することにより検証を行うことが適切である。
― 不動産鑑定評価基準 各論第3章第5節
通常の鑑定評価では直接還元法又はDCF法のいずれかを適用するかは案件に応じて選択できますが、証券化対象不動産ではDCF法が必須であり、さらに直接還元法による検証が求められます。
証券化対象不動産の範囲
証券化対象不動産とは、以下のいずれかに該当する不動産です。
| 区分 | 根拠法令 |
|---|---|
| 資産流動化・投資信託・投資法人 | 資産の流動化に関する法律、投資信託及び投資法人に関する法律 |
| 不動産特定共同事業 | 不動産特定共同事業法 |
| 有価証券等 | 金融商品取引法に規定する有価証券に係る不動産取引 |
DCF法の適用過程の明確化
資料の活用と記載義務
証券化対象不動産のDCF法適用では、使用した資料の入手先と活用方法を鑑定評価報告書に記載する義務があります。
| 資料の区分 | 記載すべき内容 |
|---|---|
| 依頼者から入手した資料をそのまま活用 | その妥当性の判断根拠 |
| 依頼者から入手した資料に修正を加えた | 修正の内容と理由 |
| 自ら入手した資料を活用 | 入手先と活用の根拠 |
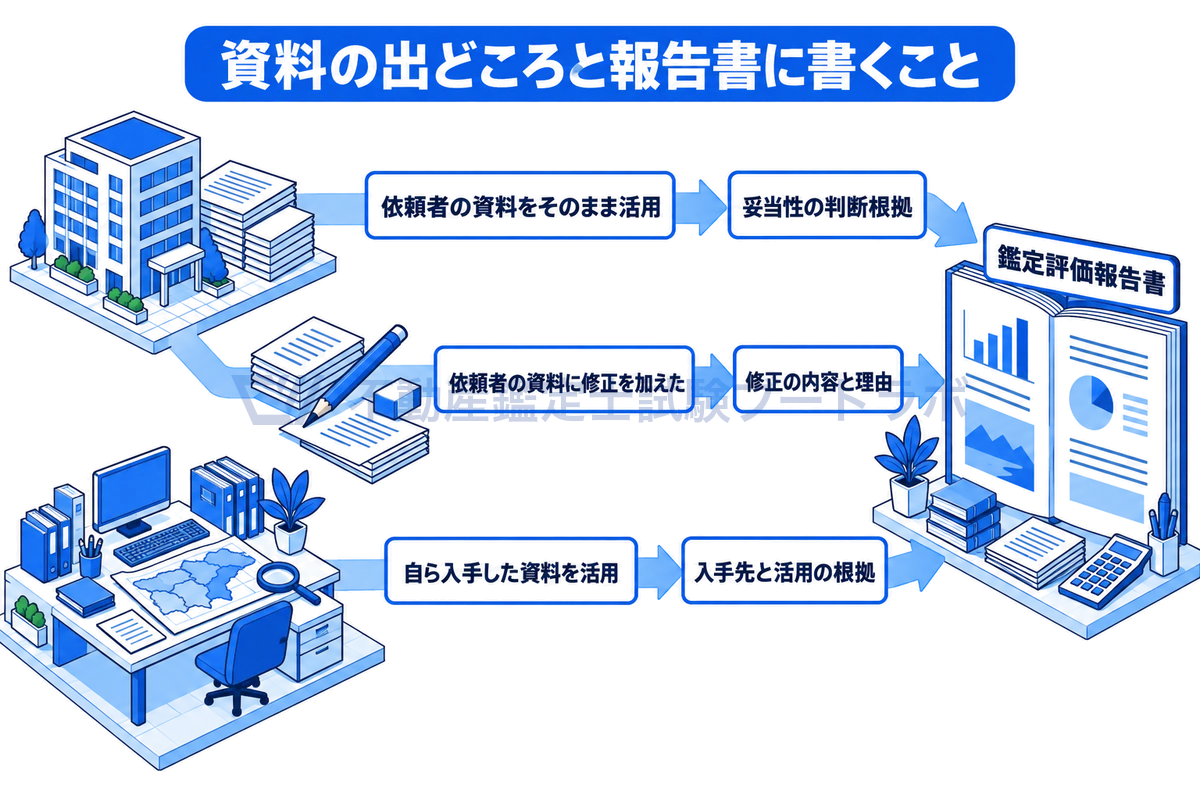
資料の出どころで報告書に書くことが変わる
査定項目の説明義務
DCF法による収益価格を求める場合に当たっては、最終還元利回り、割引率、収益及び費用の将来予測等査定した個々の項目等に関する説明に加え、それらを採用して収益価格を求める過程及びその理由について、経済事情の変動の可能性、具体的に検証した事例及び論理的な整合性等を明確にしつつ、鑑定評価報告書に記載しなければならない。
― 不動産鑑定評価基準 各論第3章第5節
最終還元利回り、割引率、収益・費用の将来予測等、各項目の査定根拠を詳細に説明することが求められます。
収益費用項目の統一
証券化対象不動産のDCF法では、収益費用項目が統一的に定義されており、全ての証券化対象不動産で同じ項目体系を用いなければなりません。
運営収益の項目
| 項目 | 定義 |
|---|---|
| 貸室賃料収入 | 賃貸又は運営委託による経常的収入(満室想定) |
| 共益費収入 | 共用部分に係る費用として賃借人から徴収する収入(満室想定) |
| 水道光熱費収入 | 賃貸部分に係る費用として賃借人から徴収する収入(満室想定) |
| 駐車場収入 | 駐車場の賃貸・時間貸しによる収入 |
| その他収入 | 看板設置料、礼金・更新料等 |
| 空室等損失 | 各収入の空室・入替期間等による減少分 |
| 貸倒れ損失 | 各収入の貸倒れによる減少分 |
運営費用の項目
| 項目 | 定義 |
|---|---|
| 維持管理費 | 建物・設備管理、保安警備、清掃等の経常的費用 |
| 水道光熱費 | 電気・水道・ガス等に要する費用 |
| 修繕費 | 通常の維持管理のための経常的修繕費 |
| PMフィー | プロパティマネジメント業務に係る経費 |
| テナント募集費用等 | 仲介・広告宣伝・契約更新等の費用 |
| 公租公課 | 固定資産税(土地・建物・償却資産)、都市計画税 |
| 損害保険料 | 火災保険、賠償責任保険等 |
純収益の算定
運営純収益(NOI)= 運営収益 − 運営費用
純収益(NCF)= 運営純収益 + 一時金の運用益 − 資本的支出資本的支出は、建物等の価値を高め又は耐久性を増す支出であり、経常的な修繕費とは区別されます。なお、純収益は償却前のものとして求めます(減価償却費は計上しない)。
特定価格としての鑑定評価額
証券化対象不動産の鑑定評価目的の下で、資産流動化計画等により投資家に開示される運用方法による使用が最有効使用と異なる場合には、投資家に示すための投資採算価値を表す特定価格を求めます(最有効使用と一致する場合は正常価格を求めます)。
この場合は、基本的に収益還元法のうちDCF法により求めた試算価格を標準とし、直接還元法による検証を行って求めた収益価格に基づき、比準価格及び積算価格による検証を行い鑑定評価額を決定する。
― 不動産鑑定評価基準 各論第1章第4節
DCF法による収益価格が標準とされ、直接還元法、取引事例比較法の比準価格、原価法の積算価格は検証の位置づけです。
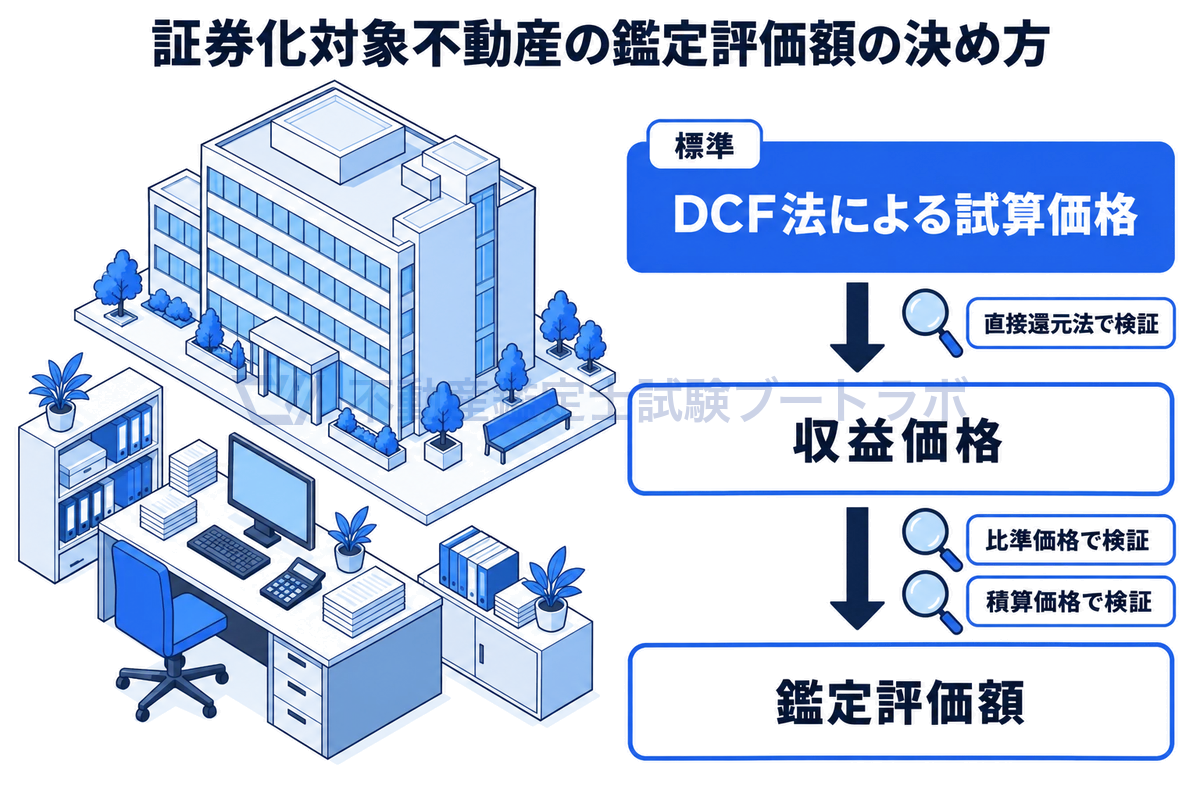
DCF法が標準、ほかの手法は検証
複数物件の整合性
複数の不動産鑑定士が共同して複数の証券化対象不動産の鑑定評価を行う場合にあっては、DCF法の適用において活用する最終還元利回り、割引率、収益及び費用の将来予測等について対象不動産相互間の論理的な整合性を図らなければならない。
― 不動産鑑定評価基準 各論第3章第5節
複数の証券化対象不動産を同時に評価する場合、物件間の割引率や最終還元利回りの水準に論理的な整合性が求められます。
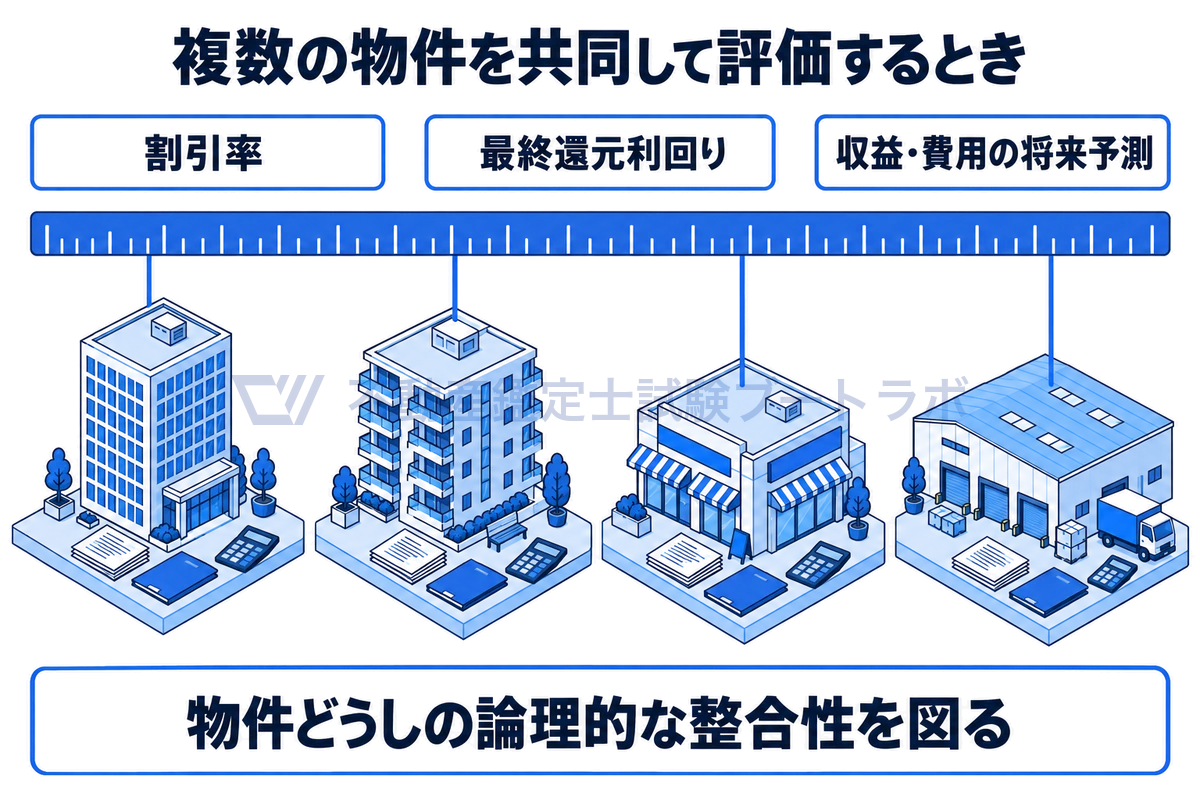
複数物件は同じ物差しでそろえる
試験での出題ポイント
短答式試験
- DCF法の適用義務:証券化対象不動産ではDCF法を適用しなければならない
- 直接還元法との関係:併せて直接還元法を適用し検証を行う
- 収益費用項目の統一:全物件共通の項目体系
- 純収益は償却前(減価償却費は計上しない)
論文式試験
- 証券化対象不動産の鑑定評価の特殊性:通常の鑑定評価との違い
- DCF法の適用過程の明確化:資料の活用、査定根拠の記載義務
- 収益費用項目の統一の意義:投資家保護、比較可能性の確保
暗記のポイント
- 証券化対象不動産では「DCF法を適用しなければならない」
- 「併せて直接還元法を適用することにより検証を行う」
- 純収益(NCF)= 運営純収益 + 一時金の運用益 − 資本的支出
- 特定価格:「DCF法による収益価格を標準」とし、他の手法は検証
まとめ
証券化対象不動産の鑑定評価では、DCF法の適用が義務化されており、直接還元法による検証も求められます。収益費用項目は統一的に定義されており、運営収益から運営費用を控除して運営純収益を求め、一時金の運用益を加算し資本的支出を控除して純収益を算定します。
DCF法の適用過程では、割引率、最終還元利回り等の査定根拠を鑑定評価報告書に詳細に記載する義務があります。エンジニアリングレポートの活用も含めて、証券化対象不動産の鑑定評価の全体像を理解することが試験対策として重要です。鑑定評価書と調査報告書の違いも併せて参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


