
差額配分法とは?継続賃料の計算式と配分率をわかりやすく解説
継続賃料を求める差額配分法の計算式と考え方を解説。正常実質賃料と現行実質賃料の差額に配分率(一般的には1/3)を乗じる仕組み、実質賃料の概念、賃料上昇局面・下落局面それぞれの数値例、配分率の判定に影響する5つの要因を整理。
差額配分法とは
ひとことで言うと:差額配分法とは、「いまの賃料」と「本来あるべき適正な賃料」の差額のうち、一定割合(配分率。実務では1/2や1/3が用いられることが多い)を今の賃料に上乗せ(または減額)して、改定後の継続賃料を求める方法です。賃料の値上げ・値下げ交渉や賃料改定訴訟で使われる、継続賃料の代表的な手法のひとつです。
不動産鑑定評価における差額配分法とは、継続賃料を求める手法の一つです。対象不動産の経済価値に即応した適正な実質賃料(正常実質賃料)と、実際に支払われている実質賃料(現行実質賃料)との間に発生している差額について、契約の内容や経緯等を総合的に勘案して、その差額のうち適切な部分を現行実質賃料に加算(又は減算)して試算賃料を求める方法です。
基準上の定義(原文)
試験対策としては、基準の文言そのものを押さえる必要があります。
差額配分法は、対象不動産の経済価値に即応した適正な実質賃料又は支払賃料と実際実質賃料又は実際支払賃料との間に発生している差額について、契約の内容、契約締結の経緯等を総合的に勘案して、当該差額のうち賃貸人等に帰属する部分を適切に判定して得た額を実際実質賃料又は実際支払賃料に加減して試算賃料を求める手法である。
― 不動産鑑定評価基準 総論第7章第2節
用語に注意してください。基準が用いるのは「実際実質賃料」「実際支払賃料」であり、「現行実質賃料」は実務上の言い換えです。論文式では基準の用語で記述するのが安全です。
また基準は「配分率」という語を使っていません。基準の表現は「当該差額のうち賃貸人等に帰属する部分を適切に判定して得た額」です。配分率は、この「帰属する部分」を実務上どう判定するかを率で表現したものにすぎません。差額を機械的に1/3するという手法ではないという点が、基準の立場です。
| 実務上の呼称 | 基準上の表現 |
|---|---|
| 現行実質賃料 | 実際実質賃料 |
| 配分率を乗じる | 差額のうち賃貸人等に帰属する部分を適切に判定する |
| 正常実質賃料 | 対象不動産の経済価値に即応した適正な実質賃料 |
差額配分法の基本算式
| 構成要素 | 意味 |
|---|---|
| 正常実質賃料 | 価格時点における新規の正常賃料(実質ベース) |
| 現行実質賃料 | 現在支払われている賃料(実質ベース) |
| 差額 | 正常実質賃料と現行実質賃料の差 |
| 配分率 | 差額のうち賃料に反映させる割合 |
実質賃料の概念
差額配分法では実質賃料を用います。実質賃料とは、支払賃料に一時金の運用益及び償却額を加算した賃料です。
実質賃料 = 支払賃料 + 一時金の運用益 + 一時金の償却額| 賃料の種類 | 内容 |
|---|---|
| 支払賃料 | テナントが毎月支払う賃料 |
| 実質賃料 | 支払賃料+一時金の運用益・償却額(経済的な実質コスト) |
一時金には、保証金・敷金(運用益のみ)や権利金(運用益+償却額)等が含まれます。
計算例
前提条件
| 項目 | 金額 |
|---|---|
| 現行支払賃料 | 50万円/月 |
| 保証金の運用益 | 2万円/月 |
| 現行実質賃料 | 52万円/月 |
| 正常実質賃料(新規) | 60万円/月 |
| 配分率 | 1/3 |
計算
差額 = 60万円 − 52万円 = 8万円/月
配分額 = 8万円 × 1/3 ≒ 2.7万円/月
差額配分法による実質賃料 = 52万円 + 2.7万円 = 54.7万円/月
差額配分法による支払賃料 = 54.7万円 − 2万円 = 52.7万円/月
賃料が下落している場合
| 項目 | 金額 |
|---|---|
| 現行実質賃料 | 60万円/月 |
| 正常実質賃料(新規) | 52万円/月 |
| 配分率 | 1/3 |
配分率の考え方
配分率とは
配分率は、正常実質賃料と現行実質賃料の差額のうち、どの程度を継続賃料に反映させるかを決定する率です。差額の全部を一度に反映させるのではなく、契約の安定性等を考慮して一部を反映させるという考え方に基づいています。
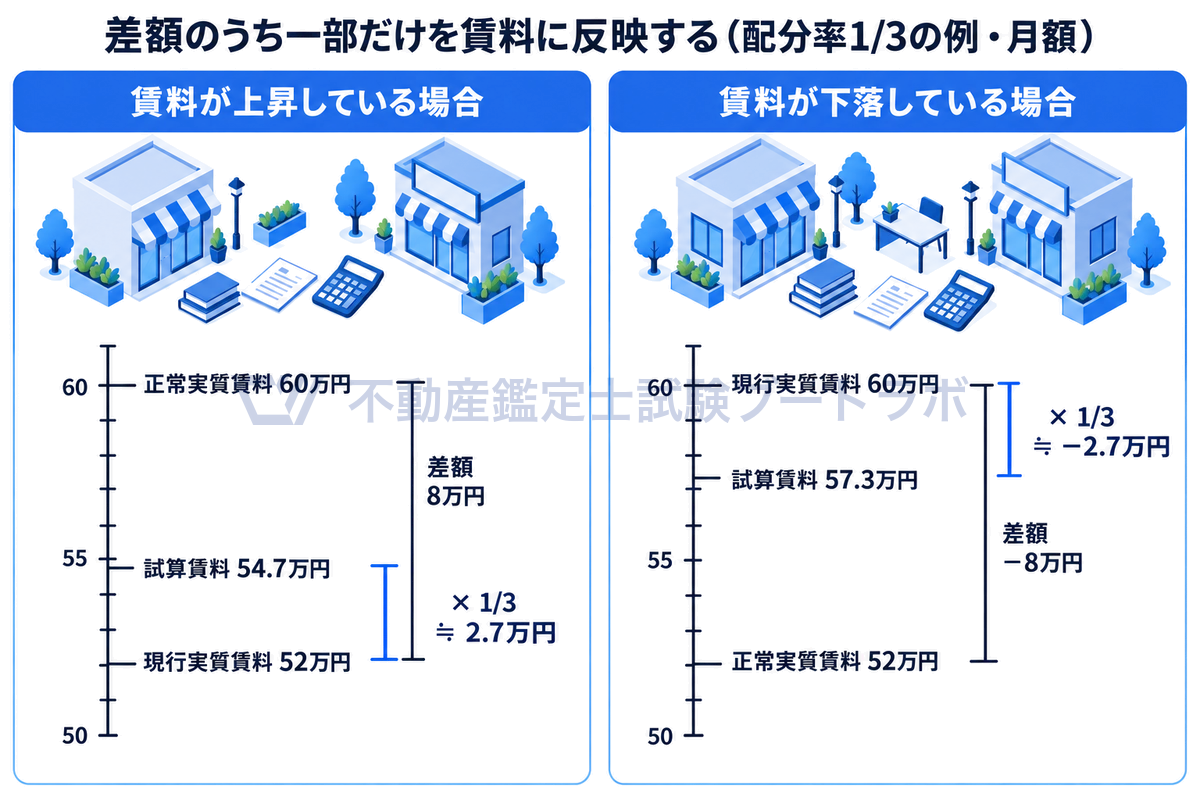
差額の一部だけを賃料に反映
配分率の判定に影響する要因
| 要因 | 配分率への影響 |
|---|---|
| 乖離の程度 | 乖離が大きいほど配分率を高くする傾向 |
| 経過期間 | 直近合意からの経過が長いほど高くなる傾向 |
| 賃料改定の経緯 | 過去の改定パターンを考慮 |
| 契約の内容 | 賃料改定条項の有無等 |
| 賃貸人・賃借人の関係 | 当事者間の力関係 |
一般的な配分率
実務では、配分率として以下のような水準が採用されることが多いとされています。
| 配分率 | 採用の傾向 |
|---|---|
| 1/3 | 最も一般的(賃貸人・賃借人・社会全体に等分) |
| 1/2 | 乖離が大きい場合等 |
| 2/3 | 乖離が著しく大きい場合 |
ただし、配分率は個別の案件の事情に応じて判断すべきものであり、一律に定まるものではありません。
実質賃料と支払賃料の変換で間違えないために
差額配分法の計算そのものは単純ですが、入口と出口で実質賃料と支払賃料を取り違える誤りが頻発します。ここを構造として押さえておきます。
2つの賃料の関係
| 用語 | 内容 |
|---|---|
| 支払賃料 | 各月に実際に支払われる賃料 |
| 実質賃料 | 支払賃料に、一時金の運用益・償却額等を加えた、賃貸人が実質的に受け取る経済的対価の総額 |
差額配分法は実質賃料のレベルで差額を求め、配分する手法です。したがって、
- 現行の支払賃料を実質賃料に直す(入口)
- 正常実質賃料との差額を求め、配分率を乗じる
- 得られた実質賃料を支払賃料に戻す(出口)
という3段階を必ず通ります。1と3を飛ばして支払賃料のまま計算すると、一時金の分だけずれます。
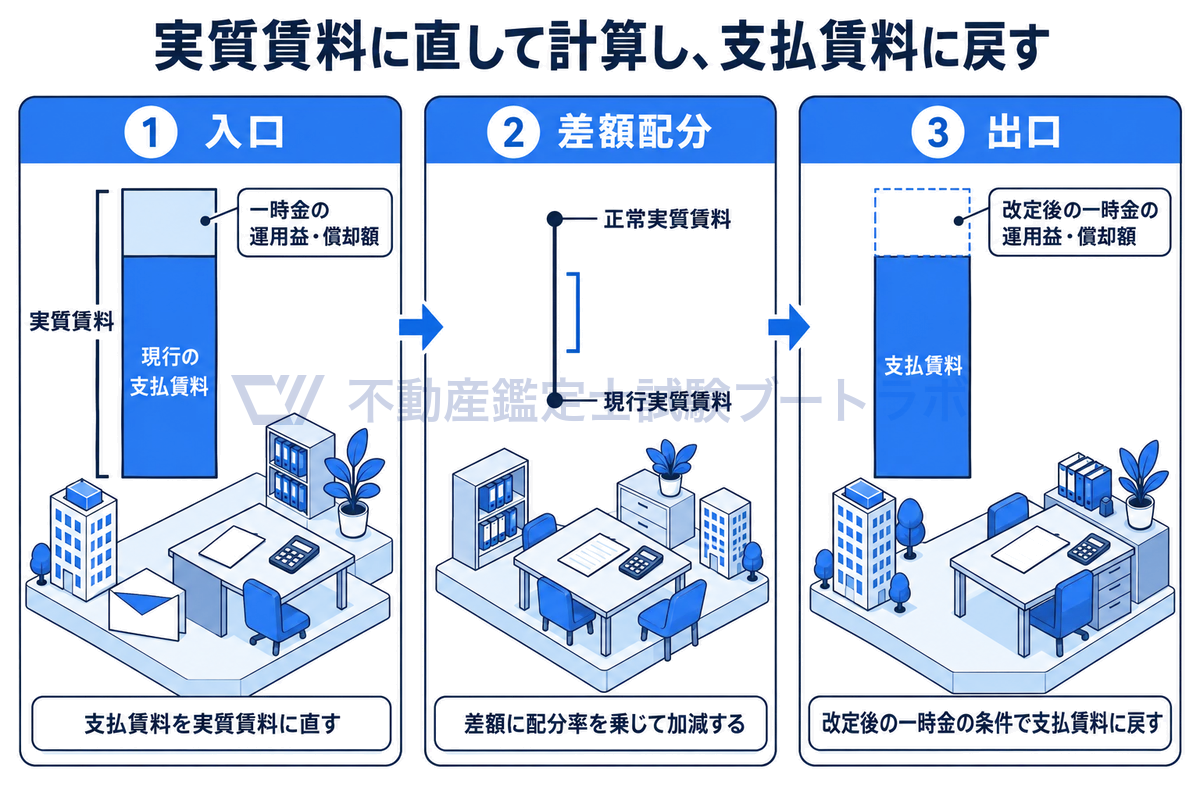
入口で実質賃料、出口で支払賃料
一時金の種類ごとの扱い
一時金は性格によって扱いが変わります。ここが最も間違えやすい部分です。
| 一時金の種類 | 性格 | 実質賃料への算入 |
|---|---|---|
| 保証金・敷金(返還されるもの) | 預り金 | 運用益を算入する(元本は賃料ではない) |
| 権利金・礼金(返還されないもの) | 賃料の前払い的性格 | 運用益と契約期間で按分した償却額を算入する |
| 建設協力金 | 貸付金的性格 | 契約内容に応じて実質的な利益相当額を検討 |
返還される一時金は運用益だけ、返還されない一時金は運用益と償却額――この区別が要点です。保証金の元本そのものを実質賃料に加えてしまうと、賃料が過大になります。
変換の数値例
| 項目 | 金額 |
|---|---|
| 支払賃料 | 50万円/月 |
| 保証金 | 600万円(返還される) |
| 運用利回り | 年4% |
| 権利金 | 240万円(返還されない) |
| 契約期間 | 10年 |
保証金の運用益
権利金の運用益
権利金の償却額
実質賃料
差額配分法はこの54.8万円を出発点に計算し、最後に運用益・償却額(合計4.8万円)を差し引いて支払賃料に戻します。
出口での注意
出口の変換では、改定後の契約における一時金の条件を用います。改定にあたって保証金の額や権利金の有無が変わるなら、戻す際の控除額も変わります。入口と同じ数値を機械的に引いてしまうのは誤りです。
一時金の額が改定前後で変わらないなら、入口と出口で同じ額を足し引きすることになり、結果として支払賃料ベースで計算したのと同じ答えになります。「同じなら結局同じ」ですが、変わる場合に差が出る――この構造を理解していれば、どちらの場面でも間違えません。
実質賃料の詳しい考え方は賃料の種類と相互の関係を参照してください。
差額配分法の特徴と限界
特徴
| 特徴 | 内容 |
|---|---|
| 新規賃料との関連 | 正常実質賃料(新規賃料水準)を基点とする |
| 市場動向の反映 | 賃料市場の変動を直接反映できる |
| 差額の配分 | 急激な賃料変動を緩和する機能 |
限界
| 限界 | 内容 |
|---|---|
| 正常実質賃料の精度 | 新規賃料の査定精度に依存 |
| 配分率の主観性 | 配分率の決定に客観的基準が乏しい |
| 乖離が小さい場合 | 差額が小さいと手法としての有効性が低下 |
他の継続賃料手法との関係
差額配分法は、他の継続賃料評価手法と関連づけて最終的な賃料を決定します。
| 手法 | アプローチ | 着目点 |
|---|---|---|
| 差額配分法 | 新規賃料との差額を配分 | 市場賃料との乖離 |
| 利回り法 | 基礎価格に利回りを乗じる | 不動産価格の変動 |
| スライド法 | 現行賃料に変動率を乗じる | 経済指標等の変動 |
| 賃貸事例比較法 | 継続賃貸事例と比準 | 類似事例の動向 |
継続賃料の評価においては、これらの手法による試算賃料を総合的に勘案して鑑定評価額を決定します。
差額配分法は、新規賃料を求める手法である。
差額配分法では、正常実質賃料と現行実質賃料の差額の全額を賃料に反映する。
差額配分法で用いる実質賃料とは、支払賃料に一時金の運用益及び償却額を加算したものである。
差額配分法が使われる実際の場面
差額配分法は、試験対策上の概念にとどまらず、実務では賃料増減額請求の場面で中心的な役割を果たします。
借地借家法との関係
借地借家法は、賃料が経済事情の変動等により不相当となったときに、当事者が将来に向かって賃料の増減を請求できる旨を定めています(建物賃貸借について同法32条、借地について同法11条)。この請求をめぐって当事者間で合意ができない場合、裁判所が相当な賃料額を判断することになり、その資料として不動産鑑定士による継続賃料の鑑定評価が用いられます。
このとき問われるのは「新規に貸すならいくらか」ではなく、「この当事者間の継続的な契約関係のもとで、いくらが相当か」です。差額配分法が新規賃料水準(正常実質賃料)をそのまま採用せず、差額の一部のみを反映させるのは、この継続性への配慮を織り込むためです。
なぜ差額の全部を反映しないのか
新規賃料水準との差額をすべて反映してしまうと、継続賃料の意味がなくなり、実質的に新規賃料を求めたのと同じになります。継続賃料の評価では、次の事情が考慮されます。
- 賃借人が長期にわたり賃料を支払い、契約関係を維持してきた事実
- 賃貸人が安定した賃料収入を得てきた事実
- 賃借人が造作等の投下資本を回収する期間中であること
- 契約締結時の一時金の授受や特約の内容
これらを「契約の内容、契約締結の経緯等」として総合的に勘案し、差額のうち賃貸人に帰属すべき部分を判定します。当事者双方の事情を反映させるという発想が、継続賃料評価の根幹にあります。
継続賃料の4手法の関係
差額配分法は単独で用いるものではありません。継続賃料の評価では、原則として4つの手法による試算賃料を求め、これらを調整して鑑定評価額を決定します。
| 手法 | 何を根拠に賃料を導くか | この手法が強い場面 |
|---|---|---|
| 差額配分法 | 新規賃料水準との乖離 | 市場賃料と現行賃料の差が明確な場合 |
| 利回り法 | 基礎価格 × 継続賃料利回り | 不動産価格が大きく変動した場合 |
| スライド法 | 現行賃料 × 変動率 | 直近合意時点からの経済情勢の変化を捉えたい場合 |
| 賃貸事例比較法 | 継続賃貸借の事例との比準 | 類似の継続賃貸事例が収集できる場合 |
4手法の使い分けと調整は継続賃料の求め方(4手法)、各手法の詳細は利回り法・スライド法で解説しています。
よくある誤りと試験での引っかけ
| 誤り | 何が正しいか |
|---|---|
| 差額配分法は新規賃料を求める手法 | 継続賃料を求める手法 |
| 差額の全額を反映する | 差額のうち賃貸人等に帰属する部分のみ |
| 配分率は必ず1/3である | 個別の事情に応じて判定する。1/3は実務上の目安にすぎない |
| 支払賃料ベースで計算する | 原則は実質賃料ベース(基準は実質賃料・支払賃料の双方に言及) |
| 実質賃料=支払賃料+敷金の額 | 一時金の運用益および償却額を加算する(一時金の元本そのものではない) |
| 基準は「現行実質賃料」という語を使う | 基準の用語は「実際実質賃料」 |
| 差額が小さくても有効性は変わらない | 差額が小さいと手法としての有効性が低下する |
このうち「実際実質賃料」という基準上の用語と、「賃貸人等に帰属する部分」という表現は、論文式で基準の理解を示すうえで効果的です。実務用語である「配分率」だけで書くと、基準を正確に押さえていない印象を与えます。
論文式での書き方の型
差額配分法が問われた場合の記述順序です。
- 位置づけ:継続賃料を求める手法の一つであること
- 定義:経済価値に即応した適正な実質賃料と実際実質賃料との差額について、契約の内容・契約締結の経緯等を総合的に勘案し、差額のうち賃貸人等に帰属する部分を適切に判定して得た額を実際実質賃料に加減して試算賃料を求める手法
- 考え方の根拠:継続賃貸借においては当事者間の継続的な関係が存在するため、新規賃料水準との差額をそのまま反映することは相当でないこと
- 判定要素:乖離の程度、直近合意時点からの経過期間、賃料改定の経緯、契約内容、当事者の関係
- 長所:市場の賃料動向を直接反映できること
- 短所:正常実質賃料の査定精度に依存すること、帰属部分の判定に客観的基準が乏しいこと
- 他手法との関係:利回り法・スライド法・賃貸事例比較法による試算賃料と併せて調整すること
3の「なぜ全額を反映しないのか」を書けるかどうかが、暗記と理解の分かれ目です。
よくある質問(FAQ)
Q. 配分率は1/3が原則ですか
原則ではありません。実務上1/3や1/2が用いられることが多いというだけで、基準に率の定めはありません。基準の立場は「契約の内容、契約締結の経緯等を総合的に勘案して、差額のうち賃貸人等に帰属する部分を適切に判定する」というものです。短答式で「配分率は1/3とされている」という選択肢が出た場合、断定的な表現であれば誤りと判断してください。
Q. 実質賃料と支払賃料のどちらで計算しますか
基準は「適正な実質賃料又は支払賃料」「実際実質賃料又は実際支払賃料」と両方に言及しています。一時金の授受がある場合は実質賃料ベースで計算し、最後に支払賃料に戻すのが一般的です。一時金がなければ両者は一致します。
Q. 一時金の運用益はどう計算しますか
保証金・敷金など返還される一時金については、その額に運用利回りを乗じて運用益を求めます。権利金など返還されない一時金については、運用益に加えて契約期間で按分した償却額も加算します。返還の有無で扱いが変わる点が重要です。
Q. 賃料が下落している局面でも使えますか
使えます。差額がマイナスになるため、配分額もマイナスとなり、実際実質賃料から減額する形になります。記事中の計算例のとおりです。増額の場面だけの手法ではありません。
Q. 差額配分法だけで継続賃料を決められますか
決められません。継続賃料の評価では、差額配分法・利回り法・スライド法・賃貸事例比較法による試算賃料を求め、それらを調整して鑑定評価額を決定します。各手法が着目する側面が異なるため、単独の採用は説得力を欠きます。
Q. 「直近合意時点」とは何を指しますか
賃貸人と賃借人が現行賃料について合意した時点です。契約締結時とは限らず、その後に賃料改定の合意があればその時点になります。継続賃料の評価では、価格時点だけでなくこの直近合意時点が重要な基準時となります。
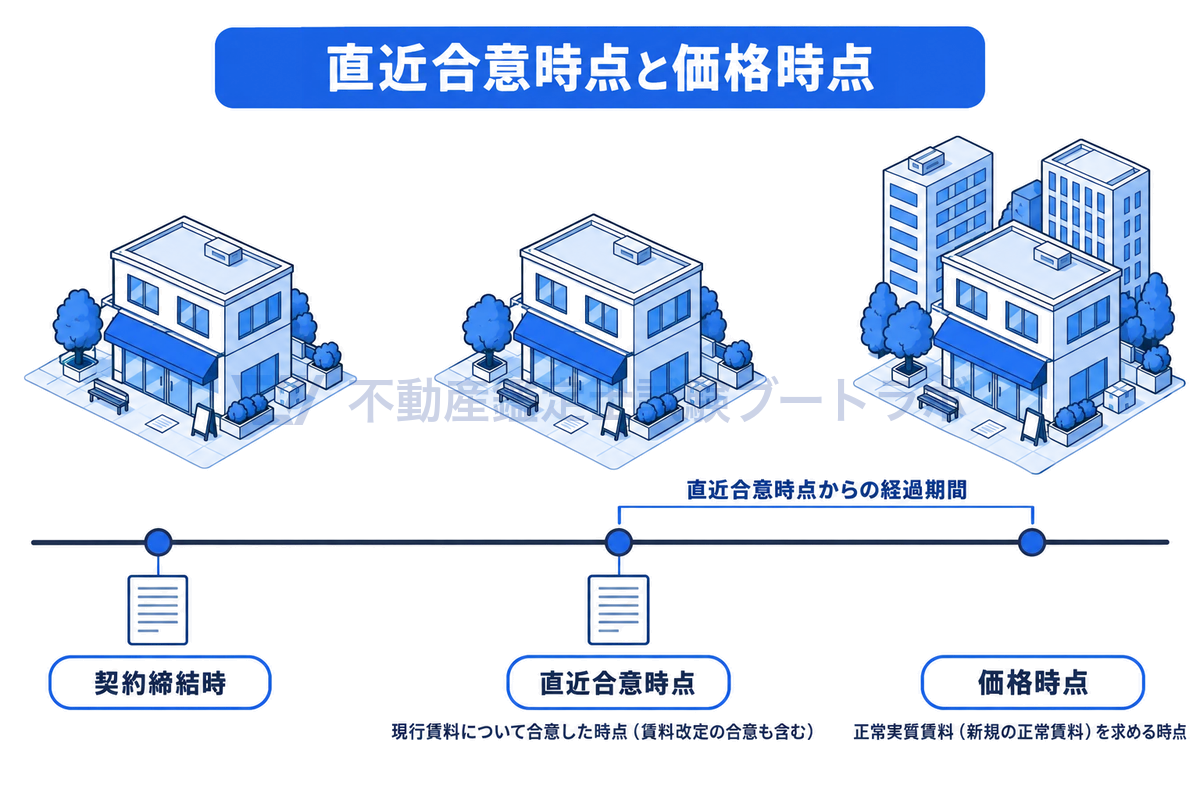
直近合意時点と価格時点、その間の経過期間
まとめ
差額配分法は、正常実質賃料と現行実質賃料の差額に着目し、その適切な部分を配分して継続賃料を求める手法です。配分率の判定が重要なポイントであり、乖離の程度・経過期間・契約の経緯等を総合的に考慮して決定します。利回り法やスライド法等の他の手法と関連づけて、適正な継続賃料を求めることが重要です。
関連記事:
継続賃料を演習で定着させる
継続賃料は、4手法の使い分けと基準上の用語(実際実質賃料・賃貸人等に帰属する部分)が正誤の分岐になります。定義の暗記だけでは選択肢を判別できないため、実際に問題を解いて識別の精度を上げてください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


