
不動産鑑定における新規賃料と継続賃料の違い
新規賃料と継続賃料の根本的な違いを解説。新規賃料は不特定多数の市場で成立する賃料、継続賃料は特定当事者間の賃料という市場性の違い、それぞれの適用手法(積算法・差額配分法等)、継続賃料固有の考慮事項(直近合意時点等)を整理。
新規賃料と継続賃料の概要
不動産鑑定評価において求める賃料は、大きく新規賃料と継続賃料に分類されます。新規賃料は新たに締結される賃貸借契約における賃料であり、継続賃料は既に存在する賃貸借関係における賃料の改定に用いられる賃料です。
| 項目 | 新規賃料 | 継続賃料 |
|---|---|---|
| 定義 | 新たな賃貸借契約で成立する賃料 | 賃貸借の継続に係る当事者間の賃料 |
| 前提 | 契約の新規締結 | 既存契約の継続・改定 |
| 市場性 | あり(正常賃料の場合) | 限定的(特定当事者間) |
| 典型例 | テナント募集時の賃料 | 賃料改定交渉時の賃料 |
賃料の種類の体系
鑑定評価基準における賃料の体系は以下のとおりです。
| 賃料の種類 | 分類 | 定義 |
|---|---|---|
| 正常賃料 | 新規賃料 | 正常価格と同一の市場概念の下で成立する賃料 |
| 限定賃料 | 新規賃料 | 限定価格と同一の市場概念の下で成立する賃料 |
| 継続賃料 | 継続賃料 | 特定の当事者間において成立する賃料 |
継続賃料とは、不動産の賃貸借等の継続に係る特定の当事者間において成立するであろう経済価値を適正に表示する賃料をいう。
― 不動産鑑定評価基準 総論第5章第3節
新規賃料の求め方
正常賃料を求める手法
新規賃料を求める手法は、積算法・賃貸事例比較法・収益分析法の3つです(総論第7章第2節)。宅地の正常賃料では、各論第2章により以下の賃料を関連づけ、収益賃料は適切に求められる場合に比較考量して求めます。
| 手法 | 内容 |
|---|---|
| 積算法 | 基礎価格に期待利回りを乗じた純賃料に必要諸経費等を加算 |
| 賃貸事例比較法 | 類似不動産の新規賃貸借事例から比準 |
| 配分法に準ずる方法 | 複合不動産の賃貸事例から宅地以外の部分を控除して求める比準賃料(賃貸事例比較法の一種) |
| 収益分析法 | 純収益から賃料を逆算(適切に求められる場合) |
新規賃料固有の価格形成要因
| 要因 | 内容 |
|---|---|
| 賃貸借等の契約慣行 | 当該地域における契約の慣行 |
| 契約内容 | 賃貸借の種類・目的、一時金の授受、特約事項等 |
継続賃料の求め方
継続賃料を求める手法
継続賃料は、以下の4つの手法による賃料を関連づけて決定します。
継続賃料固有の価格形成要因
継続賃料の価格形成要因は、直近合意時点から価格時点までの期間における変動が中心となります。
| 要因 | 内容 |
|---|---|
| 賃料又は代替不動産の賃料の推移 | 近隣地域等の賃料動向 |
| 土地価格の推移 | 地価の変動状況 |
| 公租公課の推移 | 固定資産税等の変動 |
| 契約の内容及び経緯 | 過去の賃料改定の経緯等 |
| 賃貸人・賃借人の寄与度 | 地域の発展に対する貢献 |
新規賃料と継続賃料の根本的な違い
市場性の違い
| 項目 | 新規賃料 | 継続賃料 |
|---|---|---|
| 市場の範囲 | 不特定多数の市場参加者 | 特定の当事者間 |
| 価格形成 | 市場の需給により形成 | 契約の経緯等を考慮 |
| 公開性 | 市場に公開されている | 当事者間の合意事項 |
考慮要素の違い
新規賃料は市場における需給関係から決まりますが、継続賃料は以下の追加的要素を考慮します。
| 継続賃料で考慮する追加要素 | 内容 |
|---|---|
| 直近合意時点 | 賃料が直前に合意された時点 |
| 契約の経緯 | 過去の賃料改定の歴史 |
| 経過期間 | 契約期間・直近合意からの経過 |
| 新規賃料との乖離 | 現行賃料と新規賃料の差 |
| 賃料改定の経緯 | 過去の改定の頻度・幅 |
継続賃料の特徴:新規賃料との乖離
継続賃料は、一般に新規賃料(正常賃料)とは異なる水準になります。
新規賃料との関係
| 状況 | 継続賃料の傾向 |
|---|---|
| 地価上昇期 | 新規賃料より低い(賃料の遅行性) |
| 地価下落期 | 新規賃料より高い(賃料の遅行性) |
| 長期安定期 | 新規賃料に近づく |
賃料には地価の変動に対する遅行性があるため、地価が上昇しても賃料は直ちには追随せず、下落期も同様の傾向が見られます。
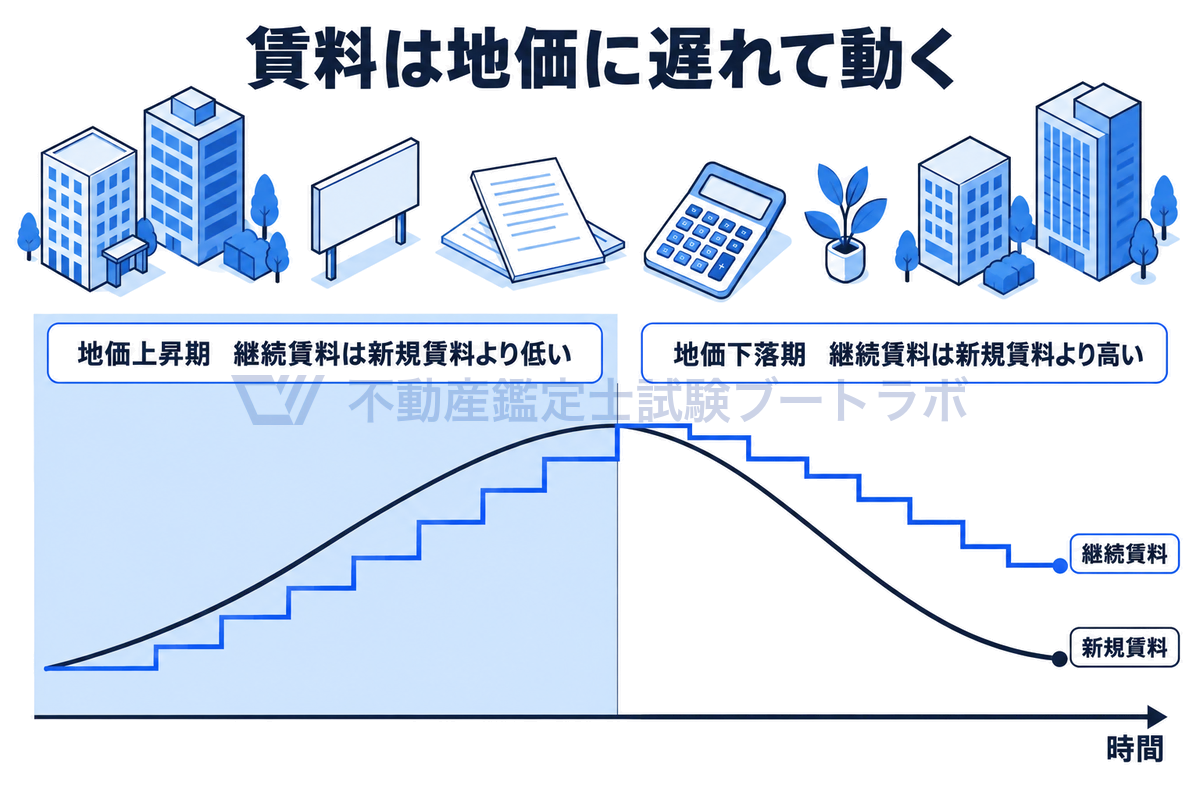
賃料は地価に遅れて動く
継続賃料評価における総合的勘案事項
継続賃料の決定にあたっては、直近合意時点から価格時点までの期間を中心に、以下を総合的に勘案します。
| 勘案事項 | 内容 |
|---|---|
| 賃料の推移と改定の程度 | 周辺の賃料動向 |
| 土地価格の推移 | 基礎価格の変動 |
| 賃料に占める純賃料の推移 | 純賃料の変動率 |
| 底地に対する利回りの推移 | 投資利回りの動向 |
| 公租公課の推移 | 税負担の変動 |
| 新規賃料と現行賃料の乖離 | 直近合意時点及び価格時点における乖離の程度 |
| 契約の内容及び経緯 | 契約の特殊性 |
| 経過期間 | 契約上及び直近合意からの経過 |
| 賃料改定の経緯 | 過去の改定パターン |
なぜ「同じ不動産なのに賃料が2つある」のか
ここが最も理解しにくい部分です。同じビルの同じ区画なのに、新しく借りる人と昔から借りている人で賃料が違う——この状態を鑑定評価がどう扱うかが、賃料評価の出発点です。
具体例で見る乖離
あるオフィスビルの1区画について、次のような状況を考えます。
| 時点 | 出来事 | 賃料 |
|---|---|---|
| 2016年 | Aテナントが入居・契約 | 月額 300万円 |
| 2018年 | 賃料改定の合意(直近合意時点) | 月額 320万円 |
| 2026年 | 現在。周辺相場は大きく上昇 | 新規なら月額 420万円 |
このとき、
- 新規賃料=いま新しくテナントを募集したら成立する賃料=420万円
- 実際支払賃料=Aテナントが現に払っている賃料=320万円
- 継続賃料=この契約関係のもとで相当と認められる賃料=320万円と420万円の間のどこか
継続賃料が420万円にならないのは、Aテナントが8年間その契約関係を維持してきたという事実を無視できないからです。逆に320万円のままでよいわけでもありません。この「間のどこか」を合理的に決めるのが継続賃料の評価です。
市場が違う、という言い方の意味
新規賃料は不特定多数の市場参加者の間で成立します。誰でも借り手になれる状態での賃料です。
継続賃料は特定の当事者間の賃料です。借り手はAテナントに限定されており、貸し手も現在の賃貸人に限定されています。市場が2者に閉じているため、市場一般の水準(新規賃料)がそのまま妥当するわけではありません。
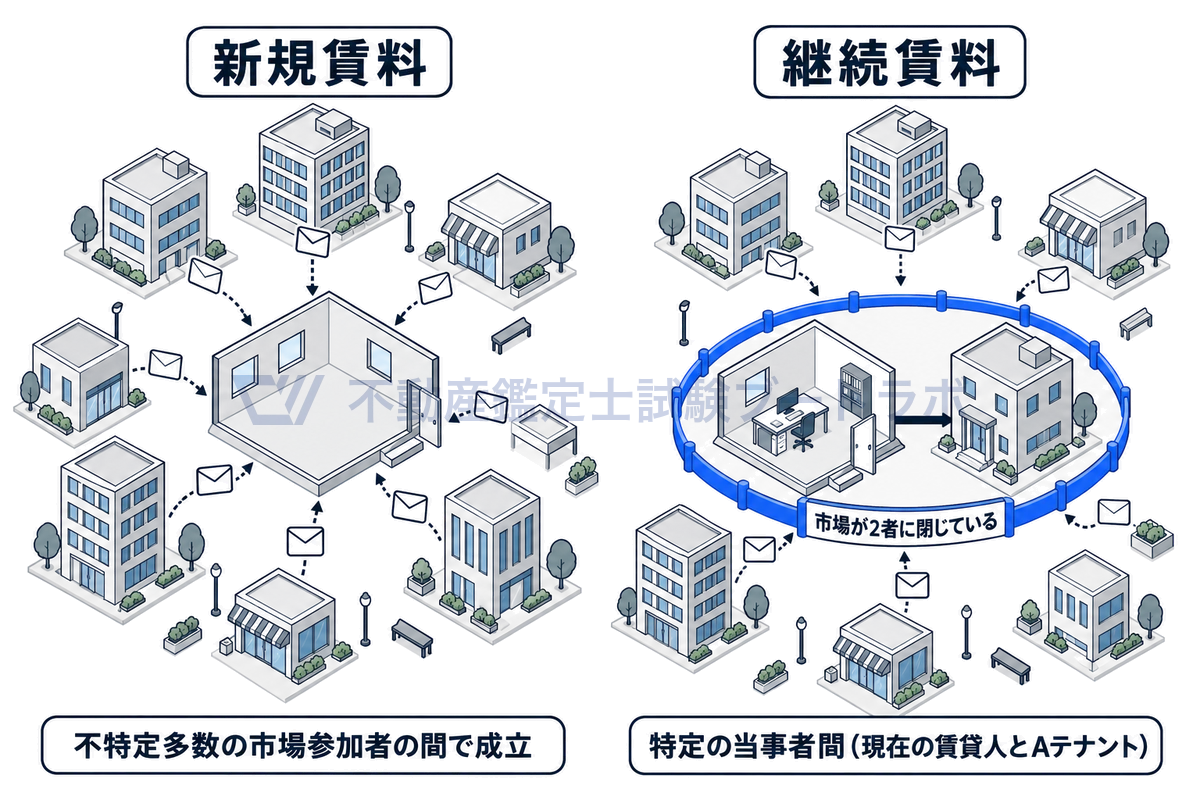
市場が開いているか閉じているか
この構造は、限定価格が成立する場面と発想が似ています。市場が限定されると、市場一般の価格とは異なる価格が成立するという点で共通します。
なぜ賃料は地価に遅れて動くのか
継続賃料が新規賃料から乖離する根本原因は、賃料の遅行性です。理由は3つあります。
| 理由 | 内容 |
|---|---|
| 契約期間の拘束 | 契約で定めた賃料が続き、改定には協議か増減額請求が必要(一定期間増額しない特約があれば増額請求はできない) |
| 改定額の確定に時間がかかる | 増減額請求は請求時から将来に向かって効力を生じるが、協議が調わなければ相当額は裁判等で確定する |
| 交渉コスト | 改定交渉には手間と関係悪化のリスクが伴い、多少の乖離では動かない |
このため、地価が上がっても賃料はすぐには追随せず、下がっても同様です。乖離が積み上がった段階で改定交渉が起き、そこで継続賃料の鑑定評価が必要になります。
継続賃料は、価格時点における新規賃料(正常賃料)と一致するように求める。
「直近合意時点」がなぜ重要なのか
継続賃料の評価で価格時点と並んで重要なのが直近合意時点です。これは「当事者が現行賃料について最後に合意した時点」を指します。
何を測るための基準時なのか
継続賃料の評価が問うのは、「いくらが適正な賃料か」ではなく、「直近合意時点から価格時点までの間に、賃料を改定すべき事情変更があったか」です。
| 基準時 | 意味 |
|---|---|
| 直近合意時点 | 当事者が現行賃料に納得した時点。ここでは賃料は適正だったと考える |
| 価格時点 | 賃料の判定の基準日 |
| その間の期間 | 事情変更を測る対象期間 |
つまり、直近合意時点では当事者が合意したのだから、その時点の賃料は当事者間で妥当なものだったと出発点を置きます。そのうえで、そこから価格時点までに何が変わったか(地価、賃料相場、公租公課、経済情勢)を捉えて、変わった分だけ賃料を動かす——これが継続賃料評価の論理構造です。
契約締結時点ではない点に注意
直近合意時点は契約締結時点とは限りません。契約後に賃料改定の合意があれば、その改定時点が直近合意時点になります。先ほどの例では、契約は2016年ですが、2018年に改定の合意があったので直近合意時点は2018年です。
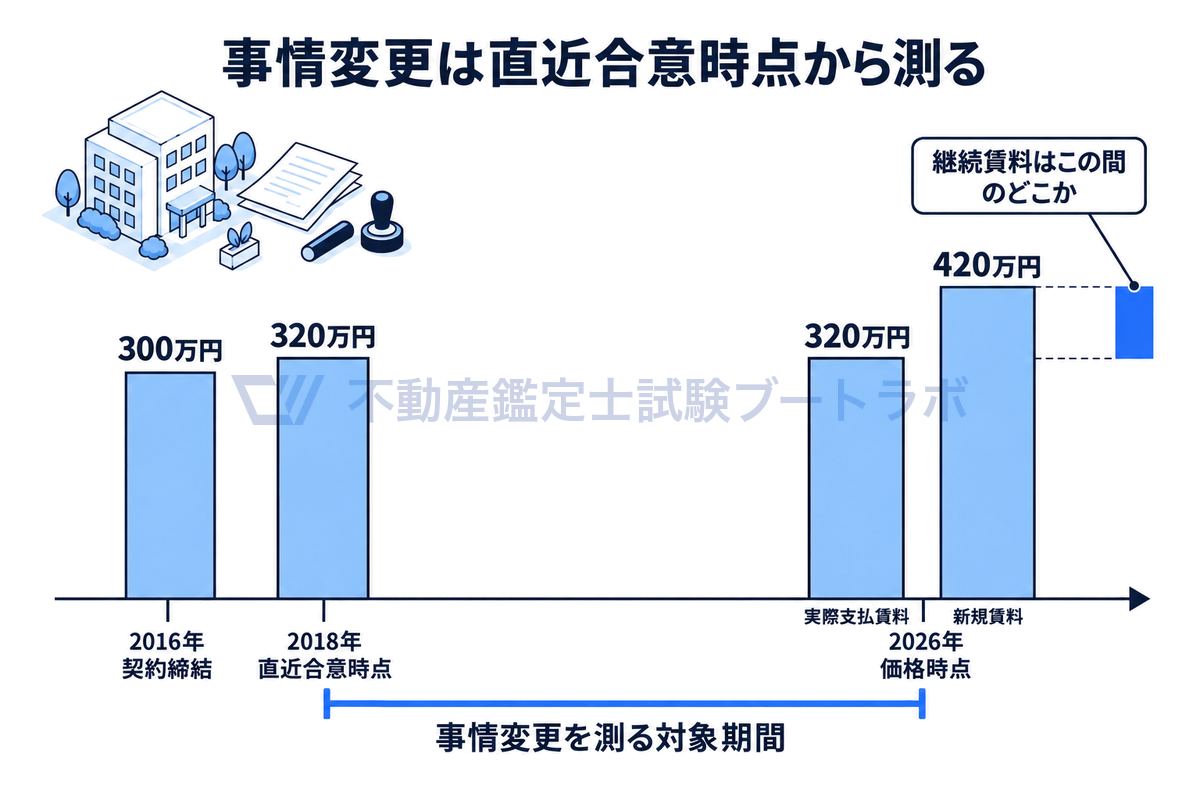
事情変更は直近合意時点から
この区別は短答式で問われます。「契約締結時点から価格時点までの事情変更を勘案する」という選択肢は誤りです。
4手法がそれぞれ直近合意時点をどう使うか
| 手法 | 直近合意時点の使われ方 |
|---|---|
| 差額配分法 | 直接は使わないが、乖離が生じた経緯として勘案 |
| 利回り法 | 直近合意時点の利回りを継続賃料利回りの出発点にする |
| スライド法 | 直近合意時点の純賃料に変動率を乗じる |
| 賃貸事例比較法 | 事例の賃料改定の経緯として勘案 |
利回り法とスライド法は、算式そのものに直近合意時点が組み込まれています。この2手法を理解するには直近合意時点の概念が不可欠です。各手法の詳細は継続賃料の求め方 - 4手法を参照してください。
まとめ
新規賃料と継続賃料は、その前提となる市場の範囲と考慮すべき要素が根本的に異なります。新規賃料は不特定多数の市場参加者間で成立する賃料であり、継続賃料は特定の当事者間の賃料です。継続賃料の評価では、直近合意時点からの経過期間、契約の経緯、新規賃料との乖離等の固有の要因を総合的に勘案する必要があります。
押さえるべき5点
- 市場の違い:新規賃料は不特定多数、継続賃料は特定の当事者間
- 手法の違い:新規=積算法・賃貸事例比較法・収益分析法、継続=差額配分法・利回り法・スライド法・賃貸事例比較法
- 直近合意時点:契約締結時点とは限らない。最後に賃料を合意した時点
- 問うている内容:適正額そのものではなく、直近合意時点からの事情変更
- 遅行性:契約の拘束・合意の必要・交渉コストにより、賃料は地価に遅れて動く
賃料評価の学習マップ
| 段階 | 論点 | 記事 |
|---|---|---|
| 1 | 賃料の種類と構造(実質賃料・支払賃料・純賃料) | 賃料の種類と関係の整理 |
| 2 | 新規賃料と継続賃料の違い(本記事) | — |
| 3 | 継続賃料固有の特殊性・直近合意時点 | 継続賃料とは?固有の特殊性 |
| 4 | 新規賃料の3手法 | 新規賃料の4手法を計算例で比較/積算法 |
| 5 | 継続賃料の4手法 | 継続賃料の求め方 |
| 6 | 差額配分法 | 差額配分法とは?計算式と配分率 |
| 7 | 利回り法 | 利回り法とは?仕組み/適用と計算例 |
| 8 | スライド法 | スライド法とは?変動率の求め方 |
| 9 | 賃貸事例比較法 | 賃貸事例比較法とは?適用手順 |
実務で賃料改定を求められた場合の対応は賃料値上げを通告されたら?で扱っています。
賃料評価を演習で定着させる
賃料評価は、新規と継続の手法の取り違え、直近合意時点と契約締結時点の混同で失点します。実際に問題を解いて区別の精度を上げてください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


