
DCF法の適用とは?不動産鑑定評価基準での意味を図でわかりやすく解説
証券化対象不動産の鑑定評価で収益価格を求めるときは、DCF法を適用しなければならず、併せて直接還元法を適用して検証することが適切とされています。つまり、一般の評価では選べる二つの方法のうち、証券化ではDCF法が主役に固定され、直接還元法は答え合わせに使います。
DCF法の適用とは
REITの投資家は、物件を自分の目で見ることはほとんどなく、評価書の数字を頼りに投資します。その投資家が知りたいのは、このビルが毎年いくら稼ぎ、費用がいくら出て、何年か後に売るといくらで戻るかという、年ごとの中身です。DCF法は、まさにその中身を一年ずつ表にして、それぞれを今の値打ちに割り引いて足し合わせる方法です。基準は、証券化対象不動産の収益価格を求めるときはこのDCF法の適用を義務とし、一年分の純収益を利回りで割る直接還元法を併せて適用して答え合わせをするよう定めました。この定め全体をDCF法の適用と呼びます。
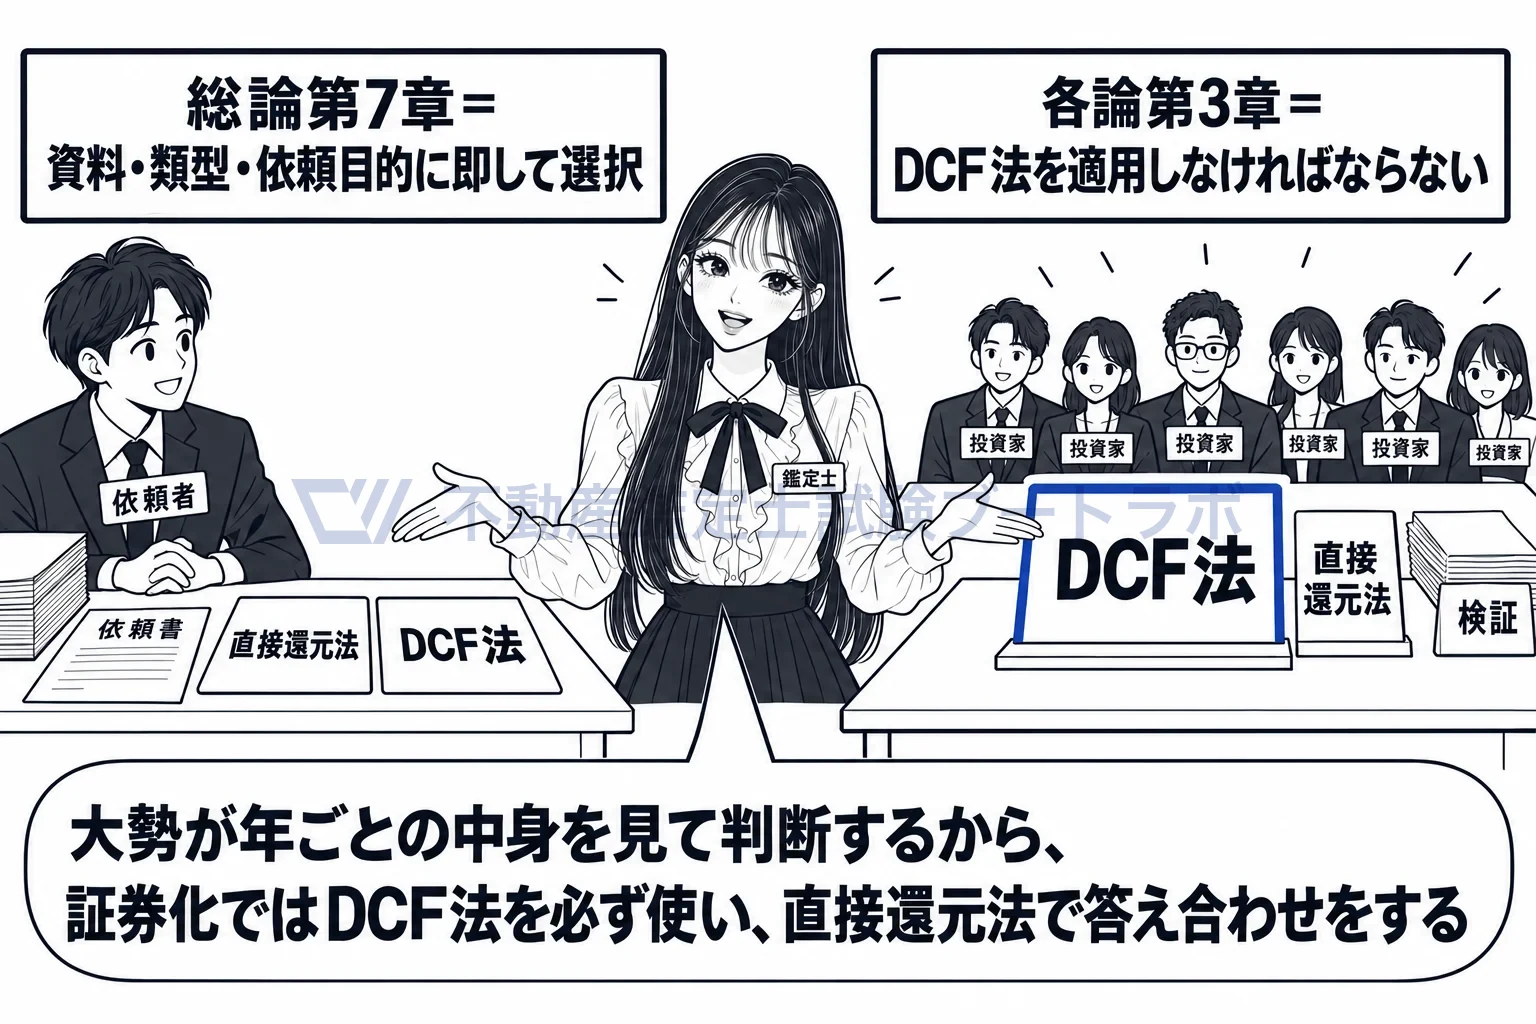
一般の評価では二つの方法から選べるが、証券化ではDCF法が主で直接還元法は検証。
DCF法が主で、直接還元法は検証の役です
総論第7章では、直接還元法とDCF法のどちらを適用するかは、収集できる資料の範囲、対象不動産の類型、依頼目的に即して選ぶことになっています。各論第3章はこの選択をなくし、証券化対象不動産の収益価格はDCF法で求めると決め、その上で直接還元法を併せて適用して検証することが適切だとしました。二つはどちらも収益還元法の方法で、直接還元法は一期間の純収益を還元利回りで還元し、DCF法は連続する複数の期間の純収益と復帰価格を現在価値に割り引いて合計します。前提がそろっていれば理論的には同じ水準の価格に行き着くはずなので、DCF法の答えを直接還元法で確かめることに意味があります。二つの価格が食い違えば、その原因を収益や費用、利回りの前提にさかのぼって確かめることになります。
更地や底地でも、DCF法を省くことはできません
適用の義務は証券化対象不動産であることから生じるので、対象不動産の類型による例外はありません。更地であっても、総論第7章の留意事項が示すとおり、最有効使用の賃貸用建物等の建築を想定すれば毎期の収益を予測でき、DCF法を適用できます。底地であれば、地代収入と公租公課などの費用を期間ごとに並べれば表は書けます。収益や費用に変動がないと見込む場合も、その見込みを毎期の数字として表に置き、なぜ変動しないと判断したかを説明するのがDCF法の適用であって、省く理由にはなりません。従前に鑑定評価が行われたものを同じ目的で再評価する場合も、留意事項により各論第3章に従うので、直接還元法だけで済ませることはできません。
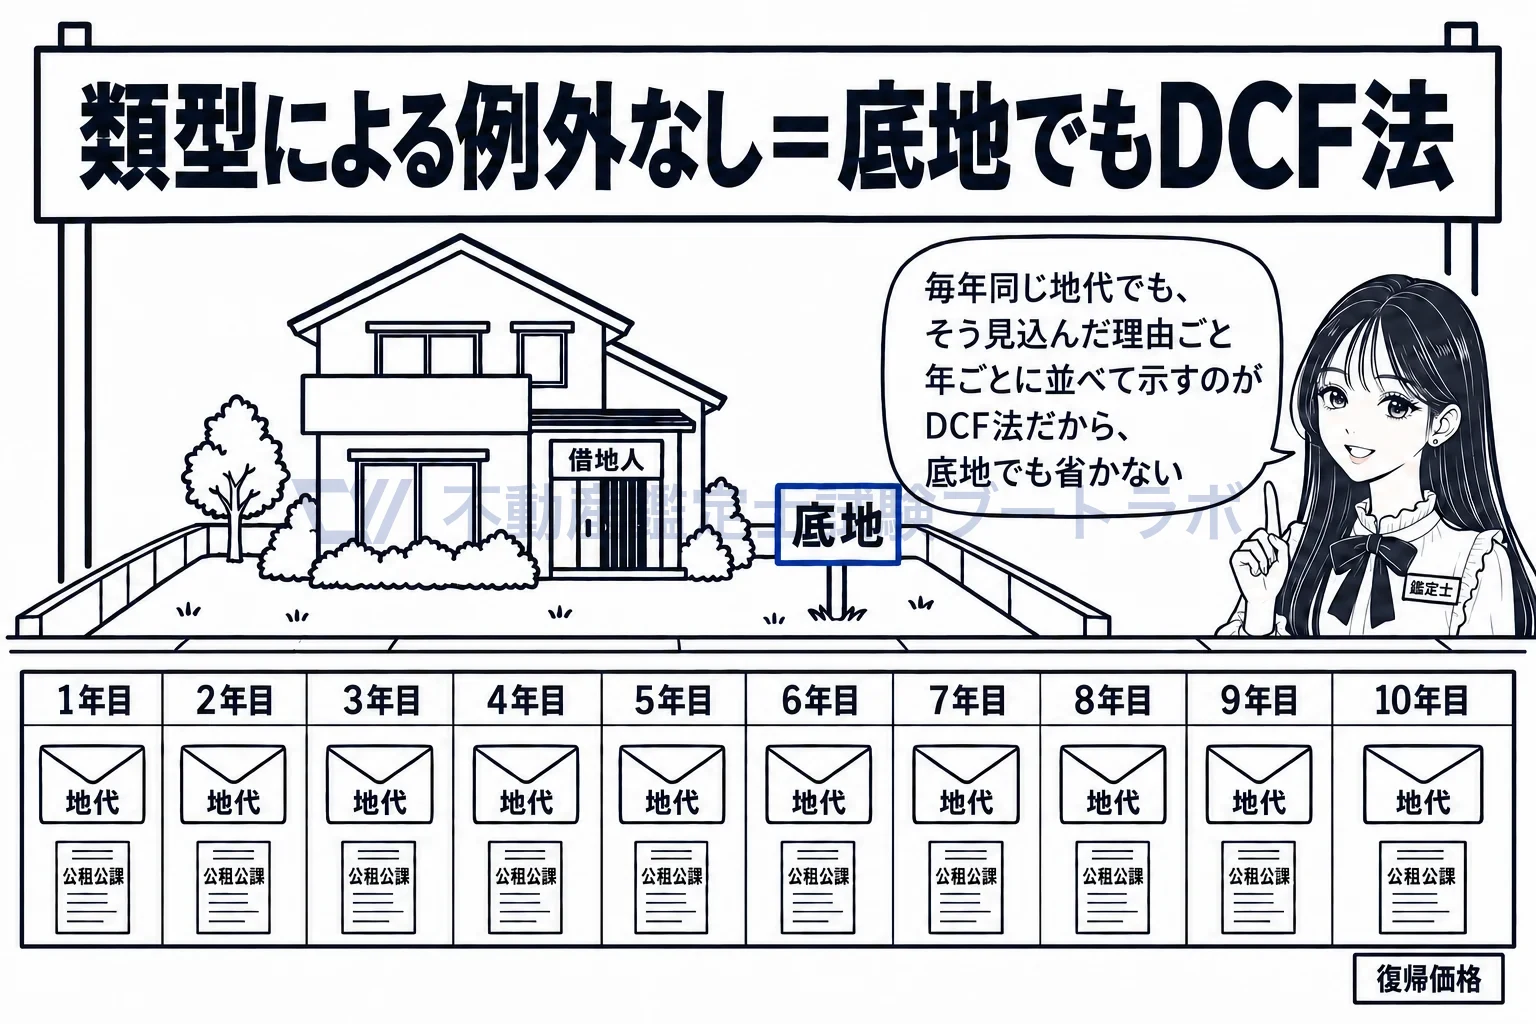
底地で地代が毎年同じでも、年ごとの表を書いてDCF法を適用する。
他の手法の試算価格との関連も明確にして、鑑定評価額を決めます
鑑定評価報告書には、DCF法で査定した収益価格(直接還元法による検証を含む)と、原価法及び取引事例比較法等で求めた試算価格との関連を明確にしつつ、鑑定評価額を決定した理由を記載しなければなりません。DCF法が義務であることと、他の手法を使わなくてよいことは別の話です。収益性を重視して価格が形成される不動産だからこそ収益価格が中心になりますが、積算価格や比準価格と大きく食い違えば、前提のどこかに市場の実態から離れた数字があるかもしれません。その開きをどう読み、なぜその鑑定評価額に落ち着いたのかを書くことで、投資家は価格の確かさを判断できます。
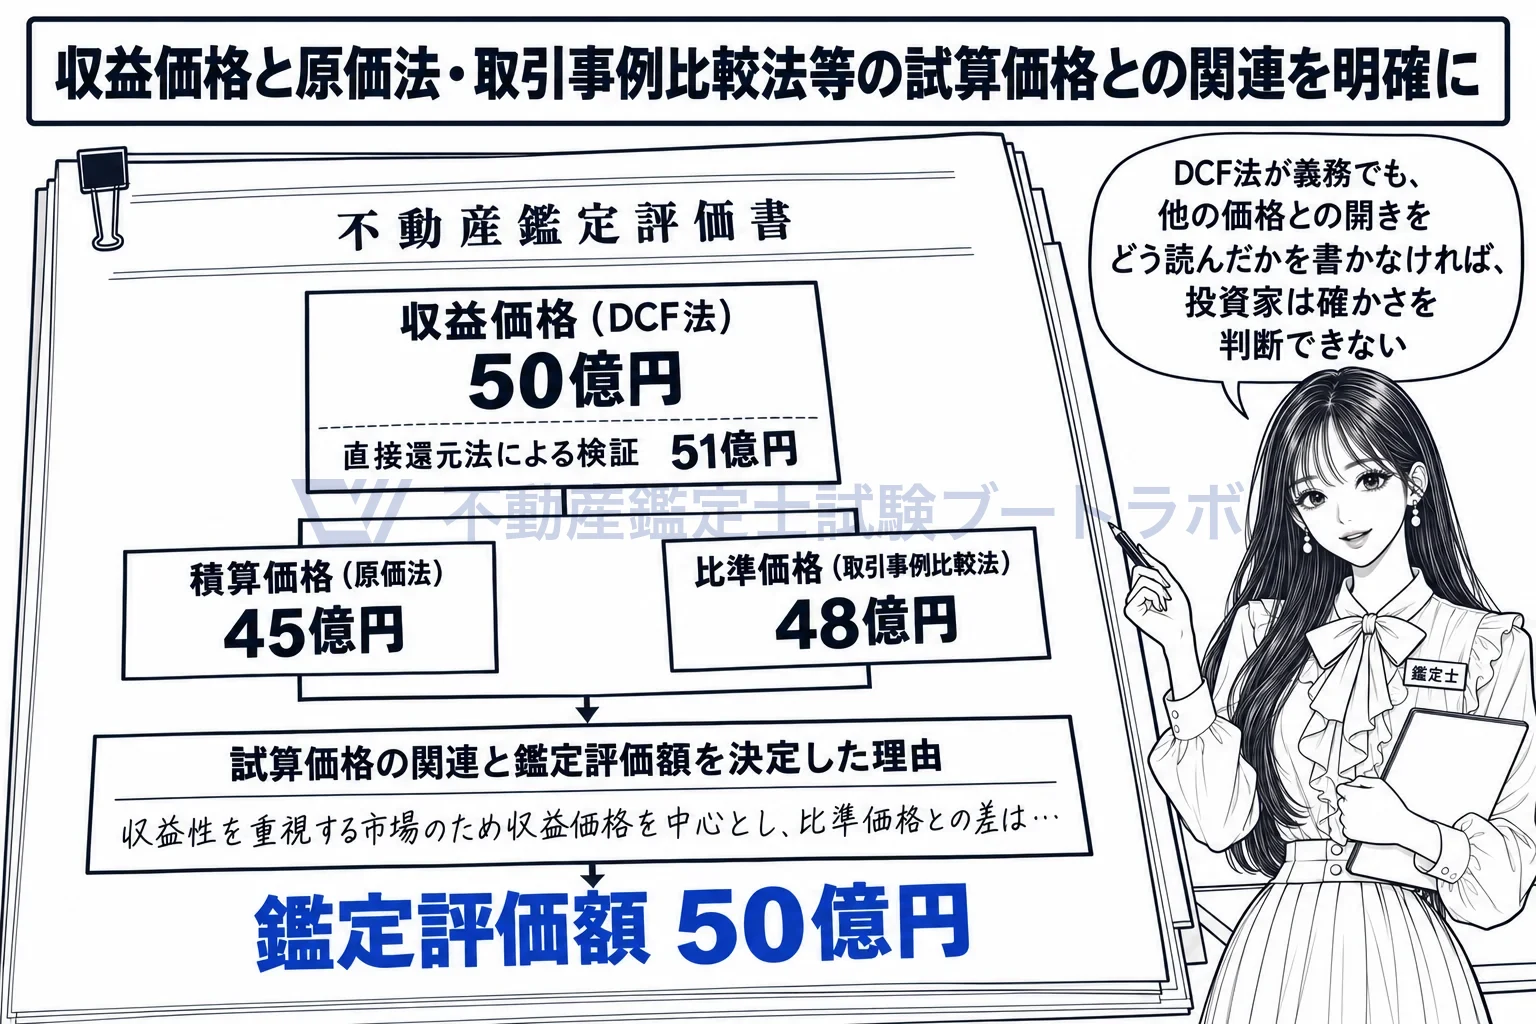
収益価格が中心でも、積算価格・比準価格との関連を書いて鑑定評価額を決める。
利回りや将来予測は、採用した理由まで報告書に書きます
DCF法で収益価格を求めるときは、最終還元利回り、割引率、収益及び費用の将来予測など査定した個々の項目について説明するだけでなく、それらを採用して収益価格を求めた過程とその理由を、経済事情の変動の可能性、具体的に検証した事例、論理的な整合性などを明確にしながら報告書に記載します。賃料は変わらないと予測した場合でも、それは一つの査定なので、説明と理由を省くことはできません。復帰価格に使う最終還元利回りは、価格時点の還元利回りをもとに、保有期間満了時点の市場動向やそれ以降の不確実性を反映して求めるもので、直接還元法の還元利回りと同じ率にするという定めはありません。複数の鑑定士が共同して複数の証券化対象不動産を評価するときは、利回りや将来予測について対象不動産相互間の論理的な整合性を図ります。基準は、DCF法の適用をさらに精緻にする自己研鑽で説明責任の向上を図るよう求めています。
証券化対象不動産の鑑定評価における収益価格を求めるに当たっては、DCF法を適用しなければならない。この場合において、併せて直接還元法を適用することにより検証を行うことが適切である。
出典: 各論第3章 第5節
実務ではこう使う
証券化物件の評価書では、10年程度の分析期間で毎期の収益費用項目と復帰価格を表にしたDCF法の収益価格を軸に置き、直接還元法の収益価格を並べて検証し、さらに積算価格と比準価格との関係を説明して鑑定評価額を決めます。割引率や最終還元利回りは投資家調査や取引事例で裏づけた根拠を書き、賃料が横ばいという前提にも周辺の募集賃料の動きなどの理由を添えます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


