
複数の不動産鑑定士の共同とは?不動産鑑定評価基準での意味を図でわかりやすく解説
証券化対象不動産の鑑定評価を複数の不動産鑑定士が共同して行う場合に、それぞれの役割を明確にした上で、常に業務全体の情報を共有するなど密接かつ十分な連携の下、すべての不動産鑑定士が一体となって業務を遂行することです。つまり、手分けはしても評価書は一つのチームの責任で出す、という決まりです。
複数の不動産鑑定士の共同とは
投資法人の決算では、何十もの物件を同じ価格時点で一か月ほどのうちに評価しなければならず、一人の鑑定士では手が回りません。そこで三人、四人の鑑定士が物件や作業を分担します。手分けをすると、自分の担当だけを仕上げて隣の担当が何をしているか知らない、という状態が起きやすくなります。基準はこれを防ぐために、共同して行う場合の連携の仕方を鑑定士の責務の三つ目として定めています。
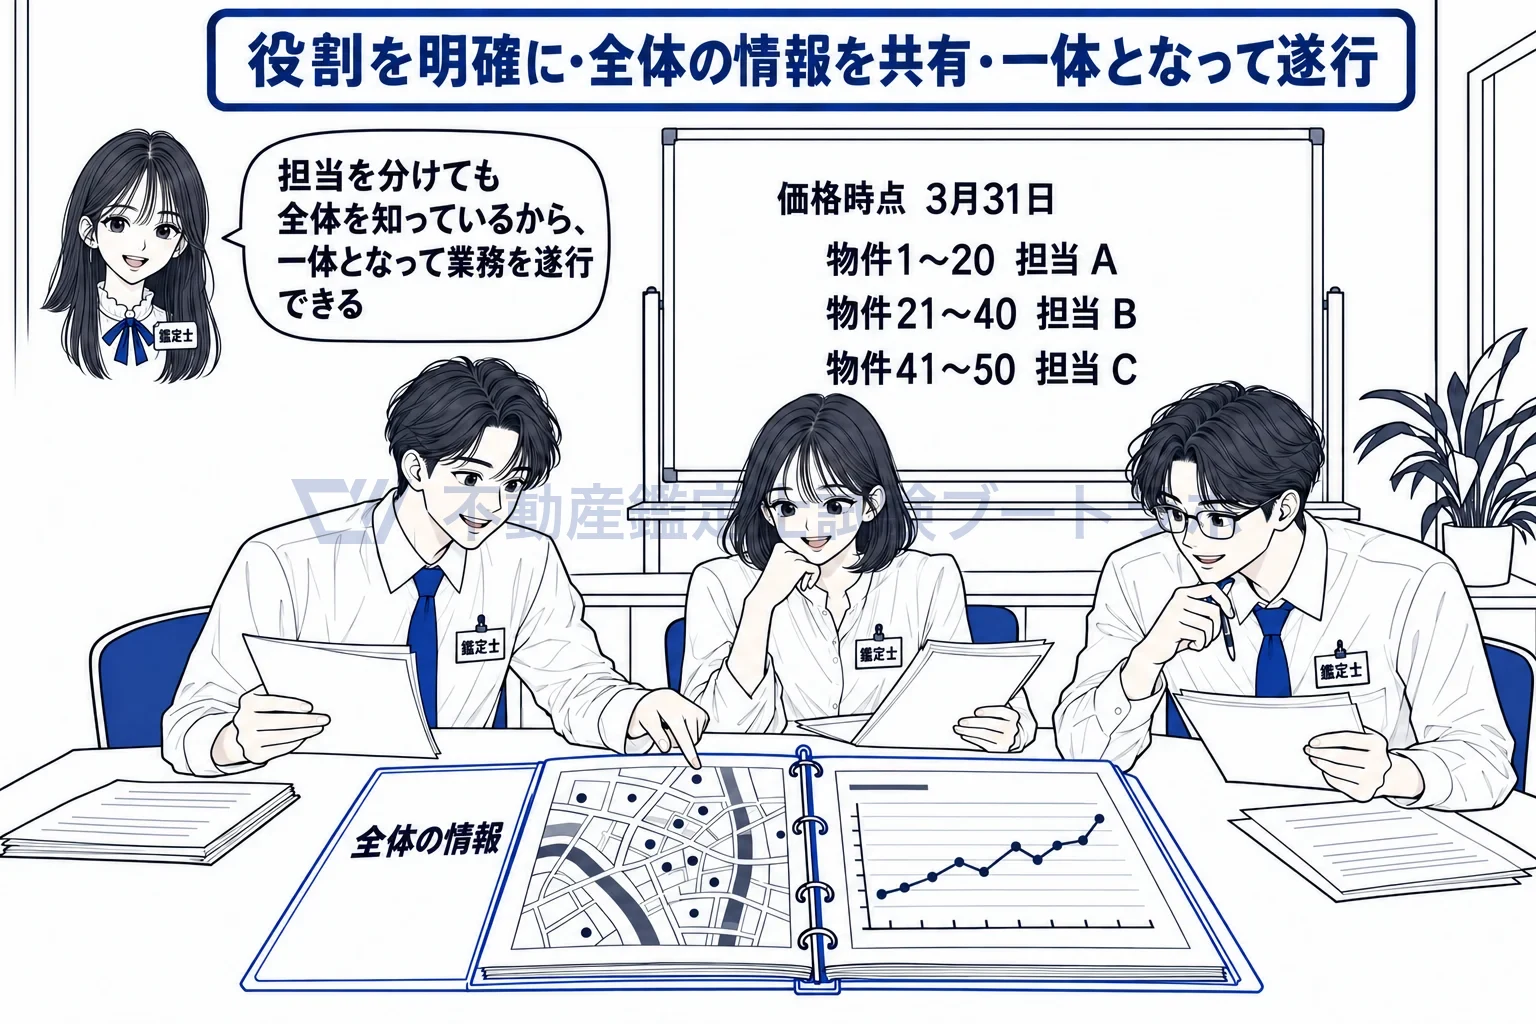
担当は分けても、全体の情報を全員で共有して一体で進める。
役割を明確にした上で、常に業務全体の情報を共有します
責務(3)の要素は三つです。それぞれの不動産鑑定士の役割を明確にすること、常に鑑定評価業務全体の情報を共有するなど密接かつ十分な連携をとること、そしてすべての不動産鑑定士が一体となって業務を遂行することです。役割を先に決めるのは、誰が何を確かめたかを後から追えるようにするためで、共有するのは自分の担当分ではなく「業務全体」の情報です。同じ投資法人の物件で、片方の担当だけが賃料下落の見通しを知っている、という状態を基準は許しません。
責任は分担した部分に切り分けられません
役割の明確化は分業の線引きであって、責任の線引きではありません。すべての不動産鑑定士が一体となって遂行するのですから、評価書全体について全員が責任を負います。責任の所在が不明確になるから共同はできない、という考え方も基準にはありません。基準は「共同して行う場合にあっては」と書き出して共同を前提にし、責任の所在は役割を明確にすることで示させています。
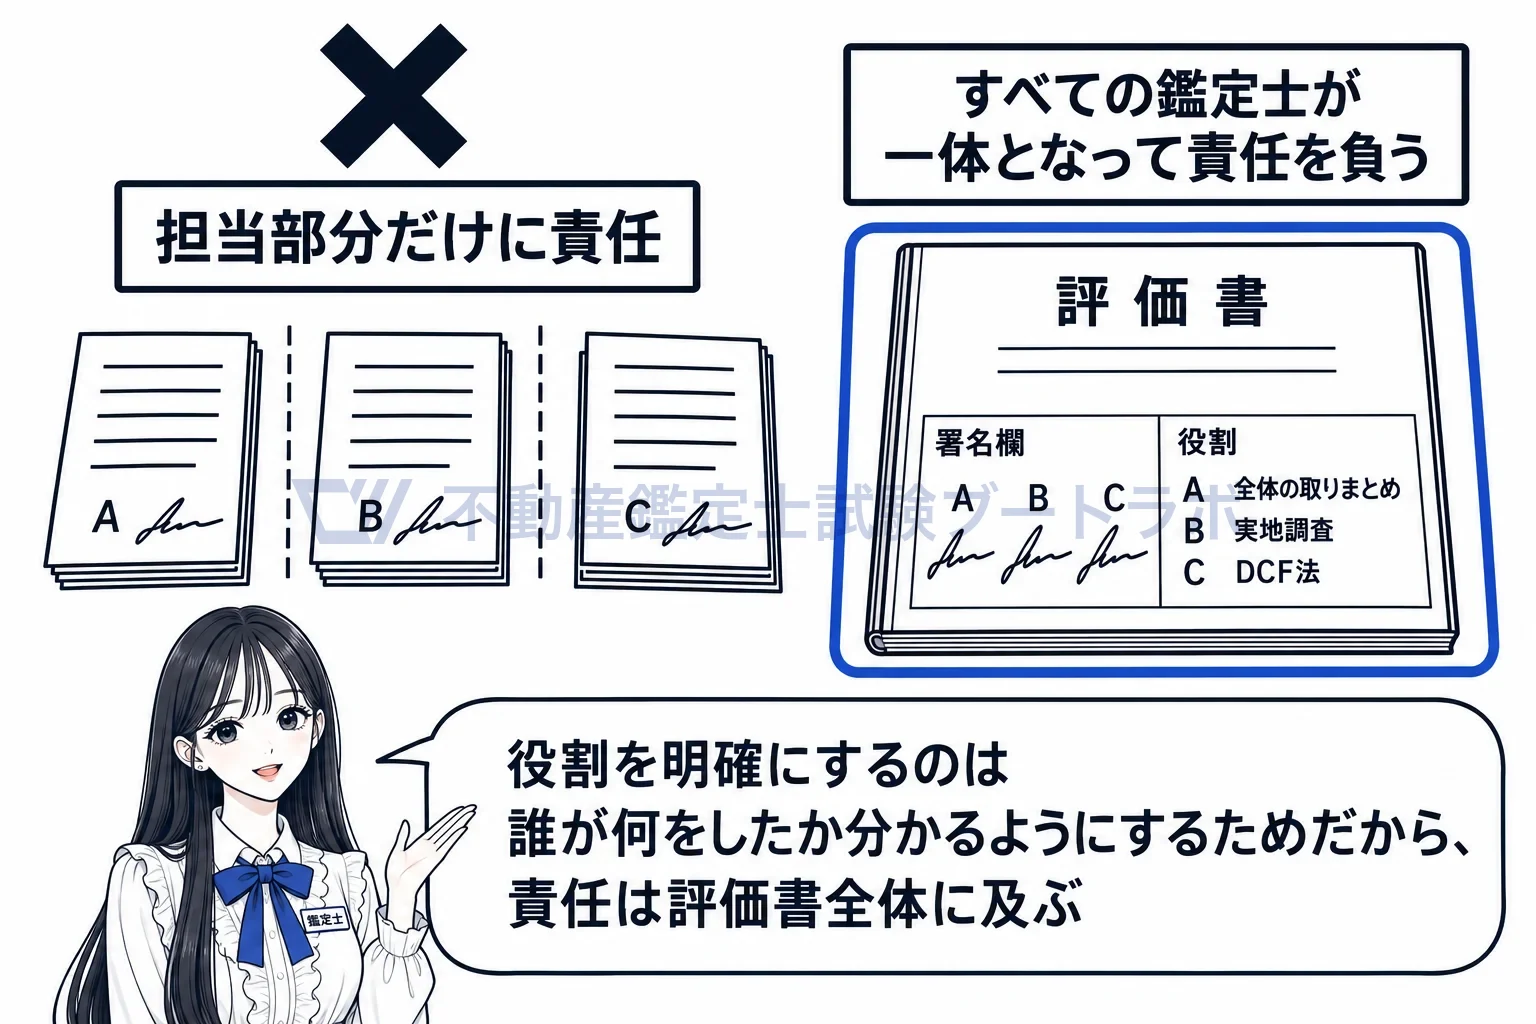
署名は全員で、評価書全体に。担当部分だけの責任ではない。
複数物件の共同評価では、利回りと将来予測の整合を図ります
各論第3章第5節は、複数の不動産鑑定士が共同して複数の証券化対象不動産の鑑定評価を行う場合には、DCF法の適用において活用する最終還元利回り、割引率、収益及び費用の将来予測等について、対象不動産相互間の論理的な整合性を図らなければならないと定めています。同じ街の似た築年の二棟で割引率の水準が担当者ごとに食い違えば、投資家は評価書を並べても比べられず、評価全体への信頼を失います。責務(3)の情報共有は、この整合を保つための前提です。
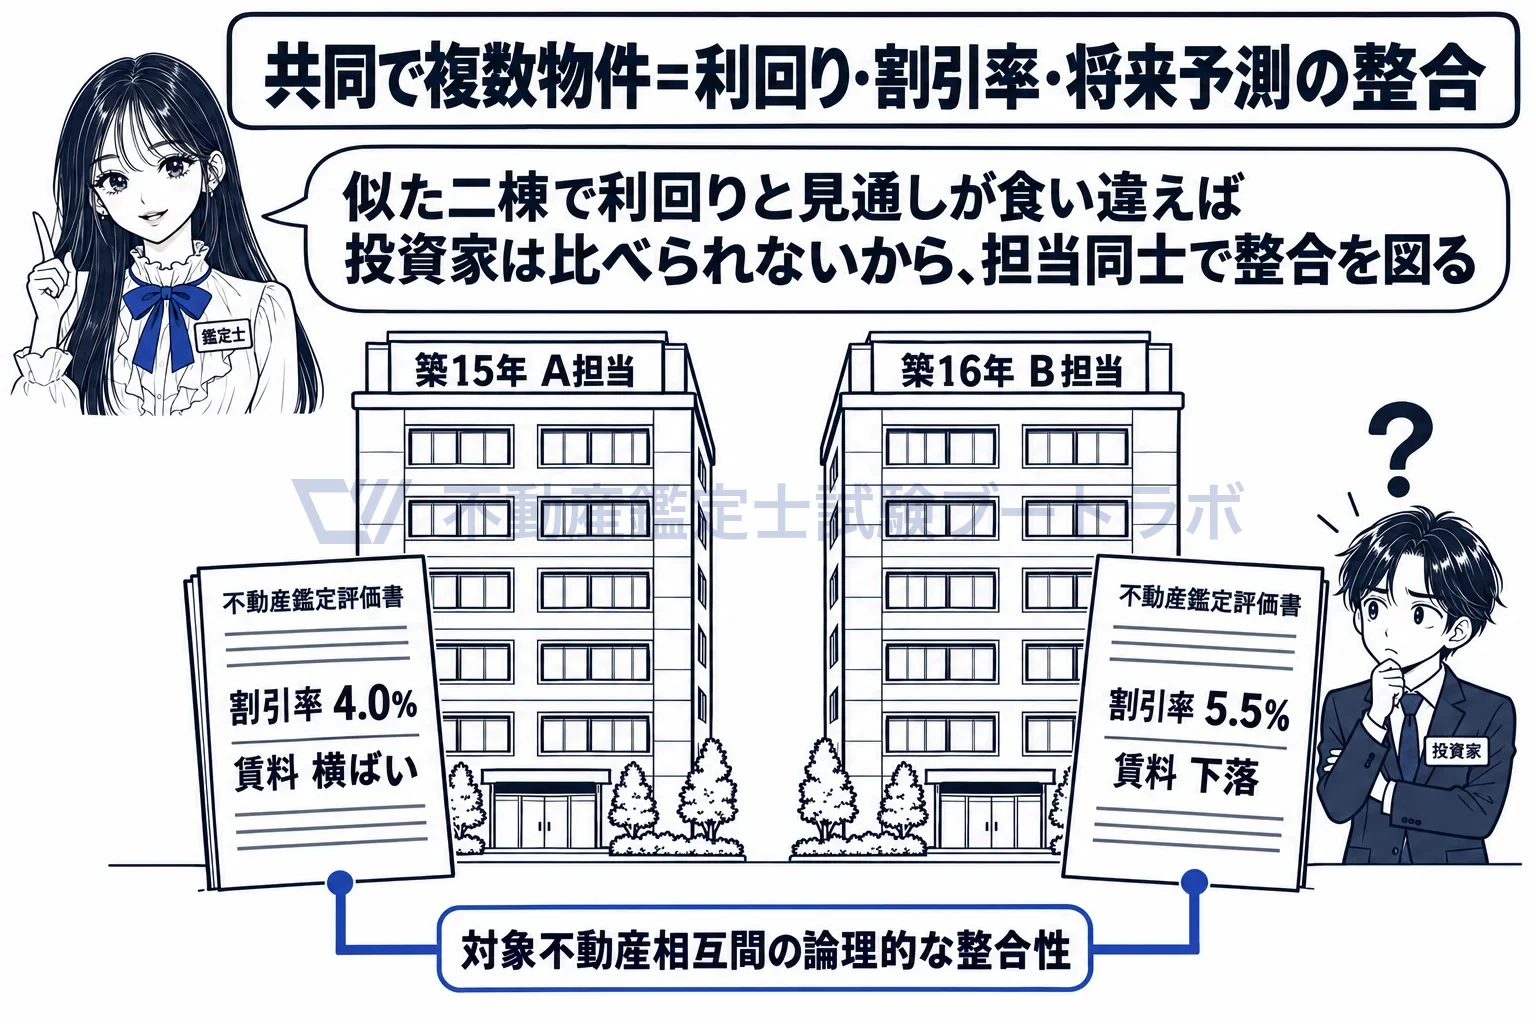
似た二棟の割引率が担当者ごとにばらつかないよう、相互の整合を図る。
(3)証券化対象不動産の鑑定評価を複数の不動産鑑定士が共同して行う場合にあっては、それぞれの不動産鑑定士の役割を明確にした上で、常に鑑定評価業務全体の情報を共有するなど密接かつ十分な連携の下、すべての不動産鑑定士が一体となって鑑定評価の業務を遂行しなければならない。
出典: 各論第3章 第1節
実務ではこう使う
投資法人の上場や期末評価では数十物件を複数の鑑定士で分担し、主担当が全体会議で利回りの水準と賃料の見通しをそろえます。評価書には関与した不動産鑑定士全員の氏名と役割を書き、各物件の割引率や最終還元利回りの差が地域や築年数などの理由で説明できる状態にしておきます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


