
鑑定評価額の公表の有無とは?不動産鑑定評価基準での意味を図でわかりやすく解説
依頼者が鑑定評価額を公表するかどうかのことで、基本的事項の確定にあわせて依頼者に確認する事項の三つ目です。つまり、出した数字が依頼者の手元にとどまるのか、世の中に出ていくのかを、引き受ける段階で聞いておきます。
鑑定評価額の公表の有無とは
同じ土地の評価でも、社内の検討資料に使われるだけの場合と、上場会社の開示資料や自治体の公告に載って誰でも読める場合とでは、数字の届く範囲がまるで違います。公表されれば、依頼者だけでなく株主や住民もその鑑定評価額を見て判断します。基準は、依頼目的・条件・依頼が必要となった背景を確認するとき、あわせて依頼者並びに提出先等、関与不動産鑑定士等の利害関係等、そして鑑定評価額の公表の有無を確認するものとしています。聞いた内容は鑑定評価報告書にも書きます。
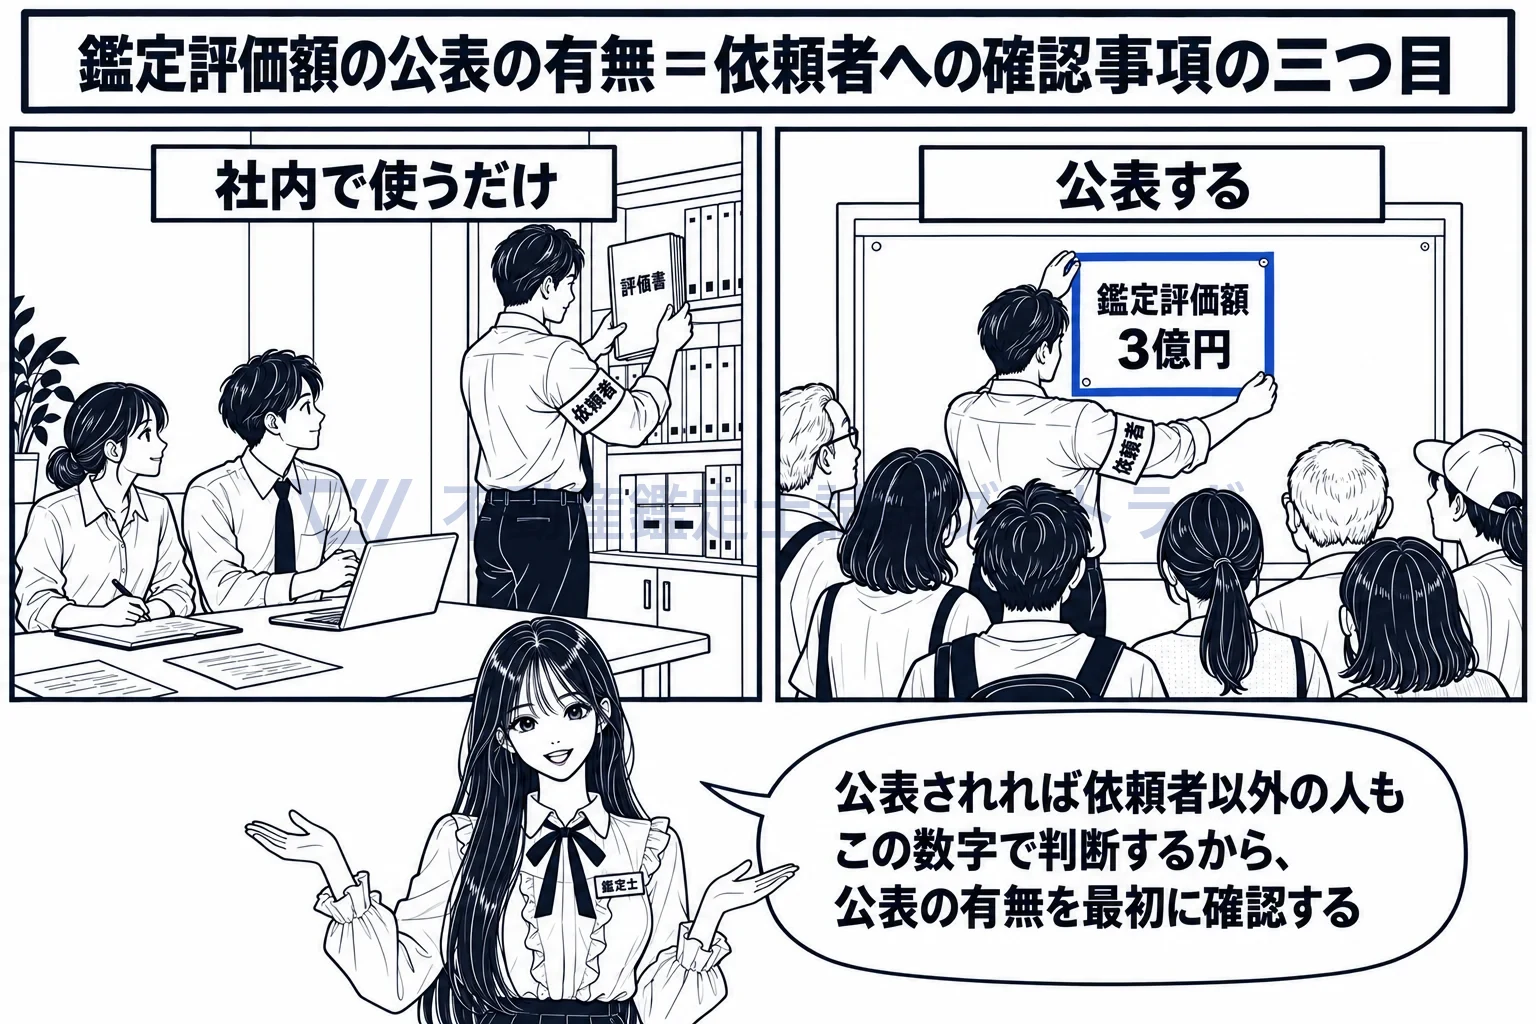
社内で使うだけか、世の中に出るか。数字の届く範囲を最初に聞く。
基本的事項の確認にあわせて、三つの事項を確認します
基準は第1節で依頼目的・条件・背景を依頼者に確認するよう定め、第2節でその確認にあわせて、Ⅰ依頼者並びに提出先等、Ⅱ関与不動産鑑定士及び関与不動産鑑定業者に係る利害関係等、Ⅲ鑑定評価額の公表の有無を確認するものとしています。公表の有無は「公表するのか、しないのか」を聞く事項で、公表を止めるためのものではありません。基準は理由を書いていませんが、依頼目的や背景によっては依頼者が数字を公表することがあり、その場合は評価書が依頼者以外の多くの人の判断に使われるためと考えられます。どの鑑定評価の手法を適用するかは、この確認事項には入っていません。基準は第7節で、手法は鑑定士が当該案件に即して適切に適用すべきものと定めています。
確認した内容は、鑑定評価報告書に記載します
総論第9章第2節が定める報告書の記載事項の最後に、「鑑定評価額の公表の有無について確認した内容」があります。関与不動産鑑定士の氏名、依頼者及び提出先等の氏名又は名称と並ぶ項目で、確認して終わりではなく、聞いた内容を書くところまでが一続きです。報告書を読む人は、その数字がどこまで出ていく前提で作られたかを、この欄で知ることができます。
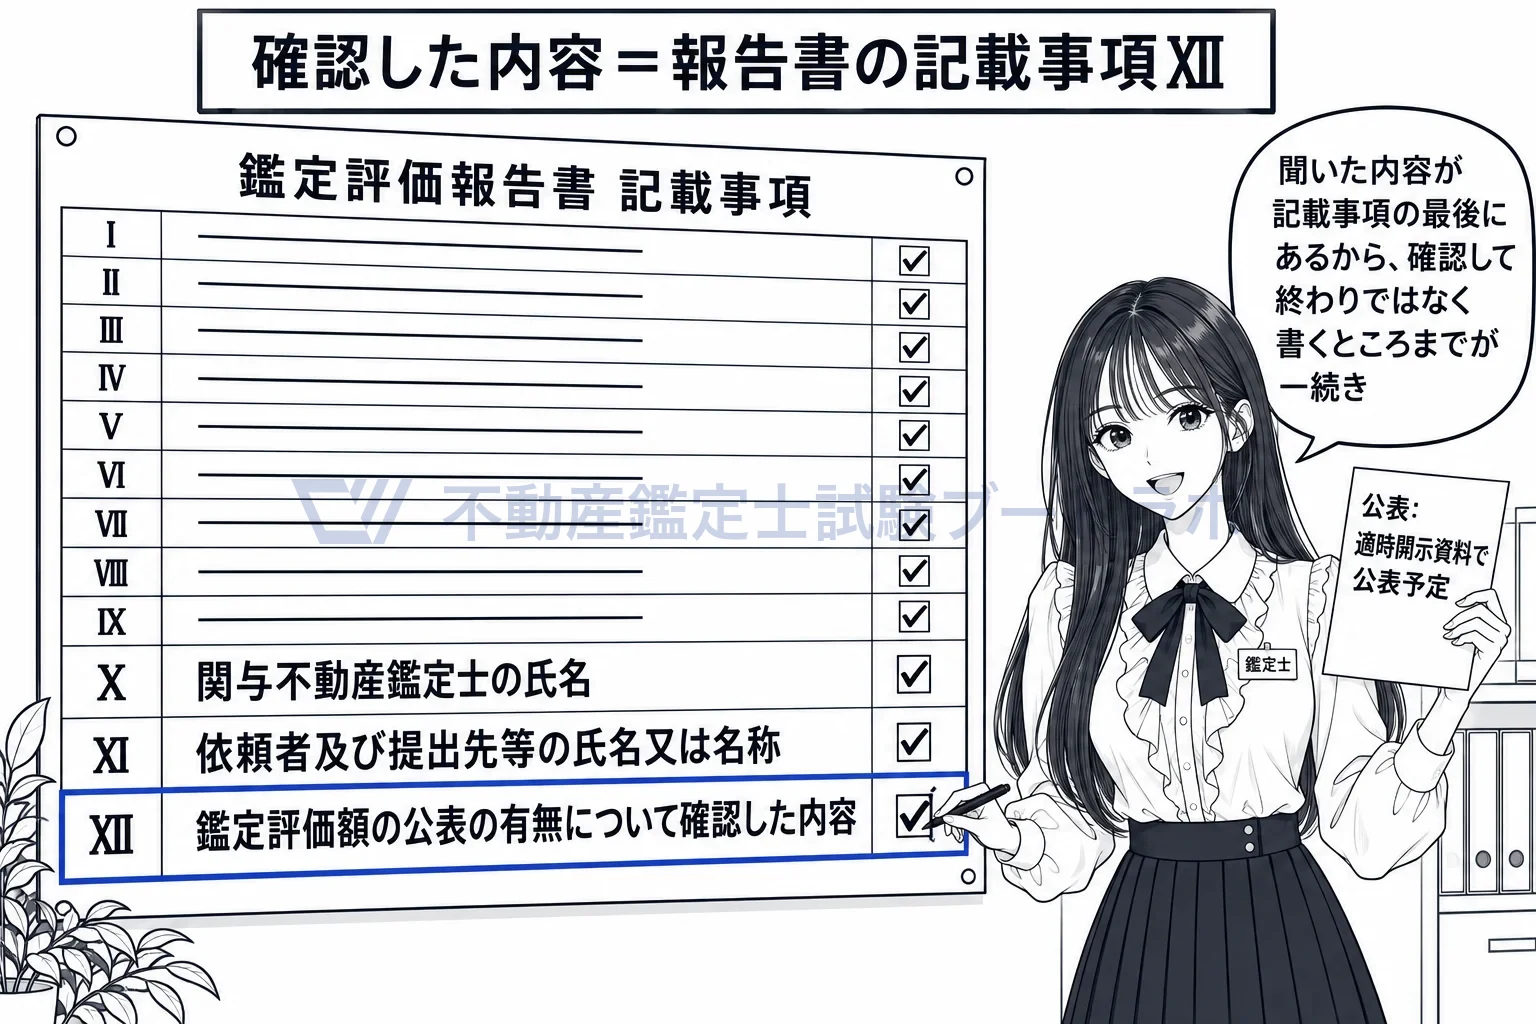
聞いた内容は記載事項の最後の欄に書く。確認して終わりではない。
Ⅲ 鑑定評価額の公表の有無
出典: 総論第8章 第2節
実務ではこう使う
上場会社が不動産の売却や現物出資で評価額を開示する、自治体が公有地の処分価格を公表する、といった案件では、受任のときに公表の予定を聞き取ります。評価書には「鑑定評価額は依頼者の適時開示資料で公表される予定」のように、確認した内容をそのまま書きます。公表が予定されているときは、依頼者以外の読み手にも説明が通る記載を心がけます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


