
貸倒れ損失とは?不動産鑑定評価基準での意味を図でわかりやすく解説
各収入について、貸倒れの発生予測に基づく減少分です。つまり、テナントが家賃を払えなくなり、預かっている敷金等でも埋められずに回収できなくなると見込む分を、運営収益の側で差し引く項目です。
貸倒れ損失とは
家賃は契約どおり入ってくるとは限りません。テナントの経営が傾いて家賃が滞り、退去したあとも未払いの家賃や原状回復の費用が残ることがあります。オーナーは預かっている敷金や保証金から差し引きますが、それでも足りない分は回収できずに損失になります。証券化対象不動産のDCF法では、この回収できなくなる見込みの分を「貸倒れ損失」という項目で、運営収益の中から差し引きます。空室等損失と並ぶ、運営収益の二つ目のマイナスの行です。
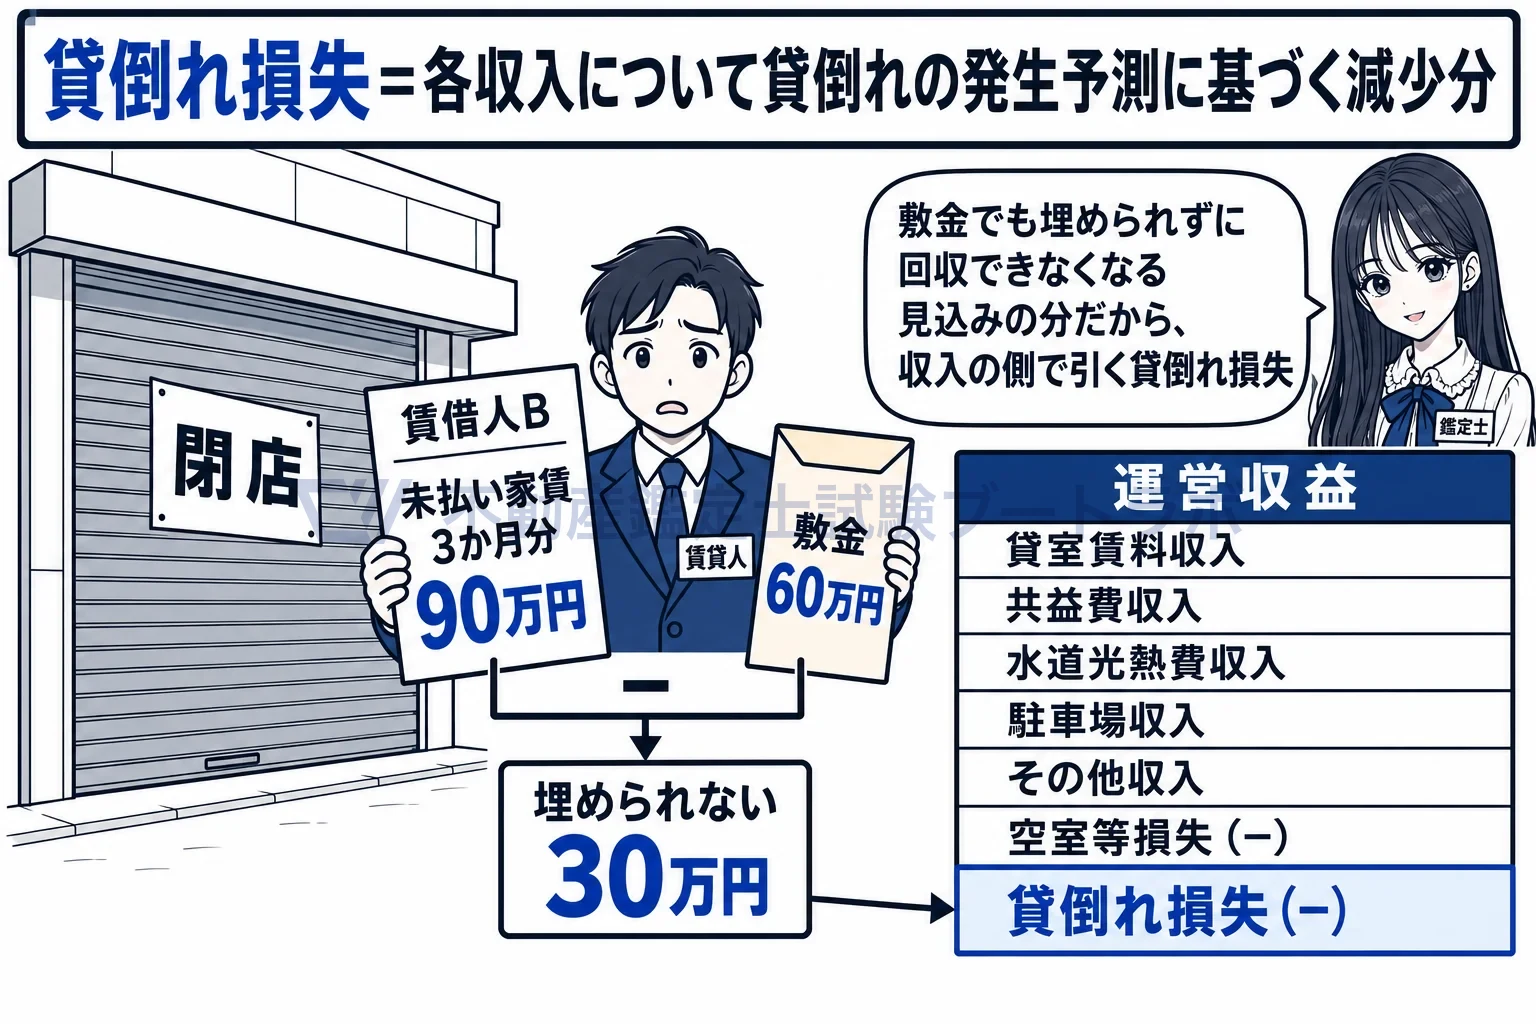
運営収益の最後のマイナスの行が貸倒れ損失。敷金で埋められない未払い家賃の見込み。
「発生予測に基づく」ので、起こりそうな分だけを見込みます
定義は「貸倒れの発生予測に基づく減少分」です。テナントの信用力や過去の滞納の実績、敷金等でどこまで埋められるかを踏まえて、起こりそうな損失を見込みます。優良なテナントばかりで敷金も十分に預かっているなら、見込まないという判断もあります。敷金等で埋められない未払い賃料が損失になること自体は正しいですが、その損失を予測にかかわらず一律に計上する、という決まりではありません。空室等損失も同じく「発生予測に基づく」減少分で、二つの控除の項目はどちらも予測が根拠です。
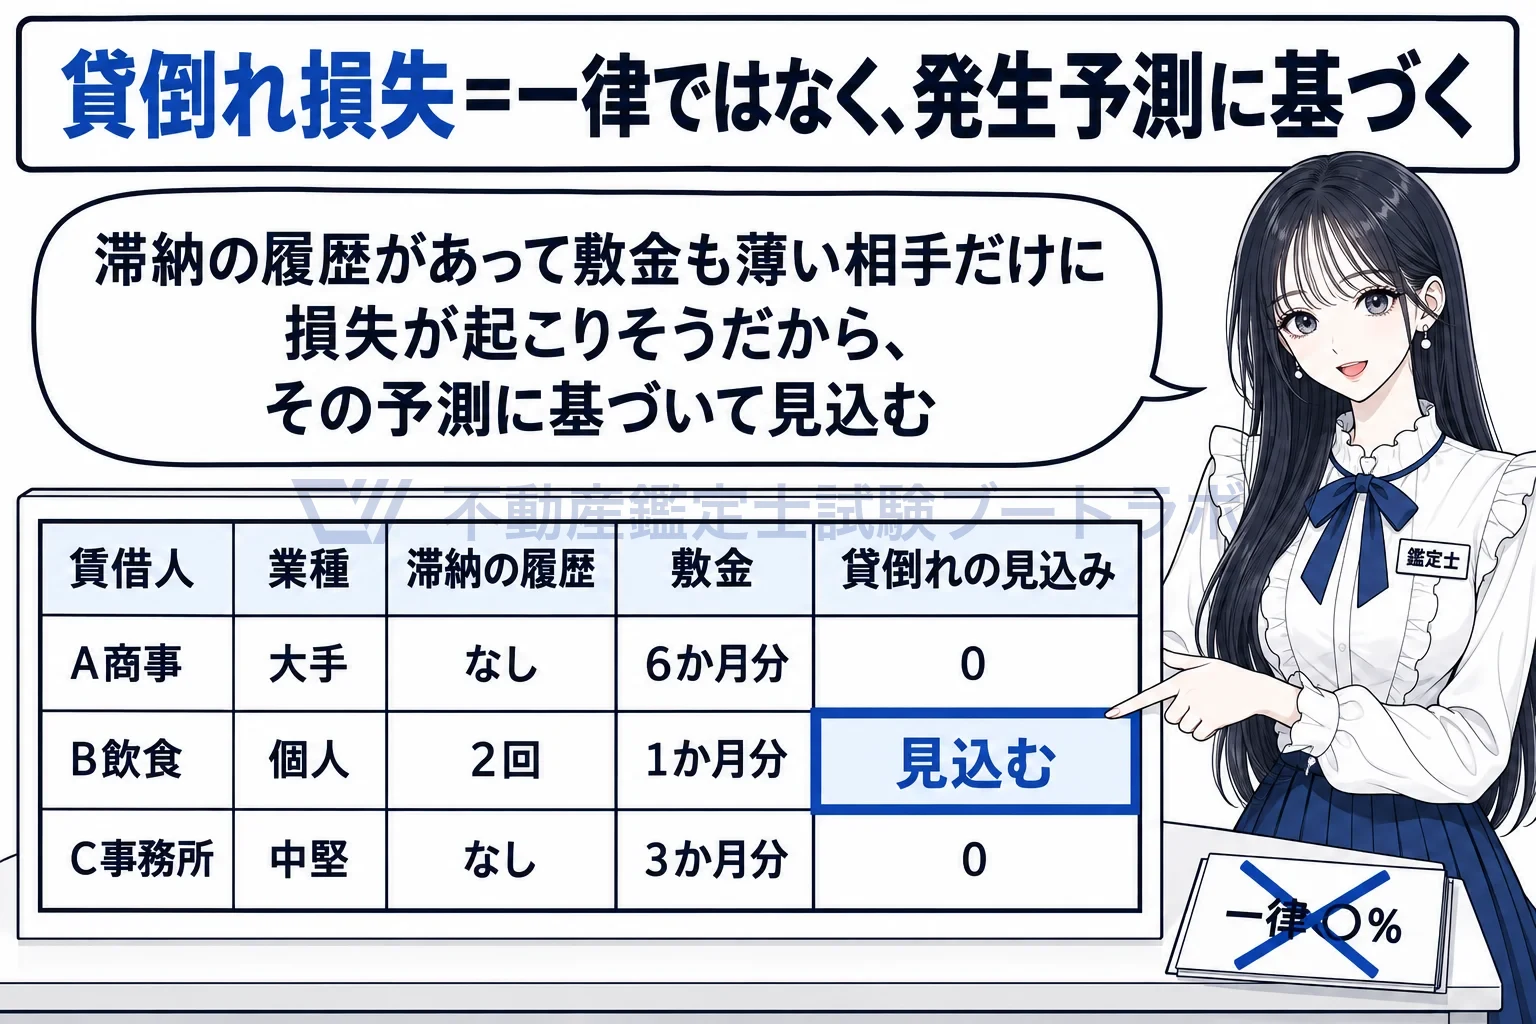
テナントごとの信用力と敷金の月数を見て、見込む相手と見込まない相手を分ける。
運営収益の側で引く項目で、運営費用ではありません
貸倒れ損失は、入ってくるはずの家賃が入らないという収入の減少なので、空室等損失と同じく運営収益の中の控除の項目に置かれています。運営収益は、貸室賃料収入・共益費収入・水道光熱費収入・駐車場収入・その他収入から、空室等損失と貸倒れ損失を引いた額です。運営収益の項目を数えるときは、五つの収入と二つの控除で七つになります。
各収入について貸倒れの発生予測に基づく減少分
出典: 各論第3章 第5節
実務ではこう使う
テナントの業種や滞納の履歴、預かっている敷金・保証金が家賃の何か月分に当たるかを確かめます。信用力の低いテナントが多い物件では貸倒れの率を見込み、優良テナントだけで敷金も十分なら計上しない判断もあります。どちらの場合も、その根拠を評価書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


