
空室等損失とは?不動産鑑定評価基準での意味を図でわかりやすく解説
各収入について、空室や入替期間等の発生予測に基づく減少分です。つまり、満室想定で書いた収入のうち、部屋が空いていたりテナントの入れ替わりで家賃が入らなかったりして実際には入ってこないと見込む分を、運営収益の側でまとめて差し引く項目です。
空室等損失とは
貸室賃料収入や共益費収入は、全部の部屋が貸せたとした「満室想定」で書きます。しかし実際には、空いている部屋や、テナントが出て次のテナントが入るまでの空白の期間があり、その分の収入は入ってきません。この入ってこない見込みの分を、収入から差し引くために置かれた項目が空室等損失です。証券化対象不動産のDCF法の表では、運営収益の中で、五つの収入の下にマイナスの行として並びます。収入をまず満室で見せ、そこから空室の見込みを引くことで、建物の稼ぐ力と空室のリスクを分けて見せる仕組みです。
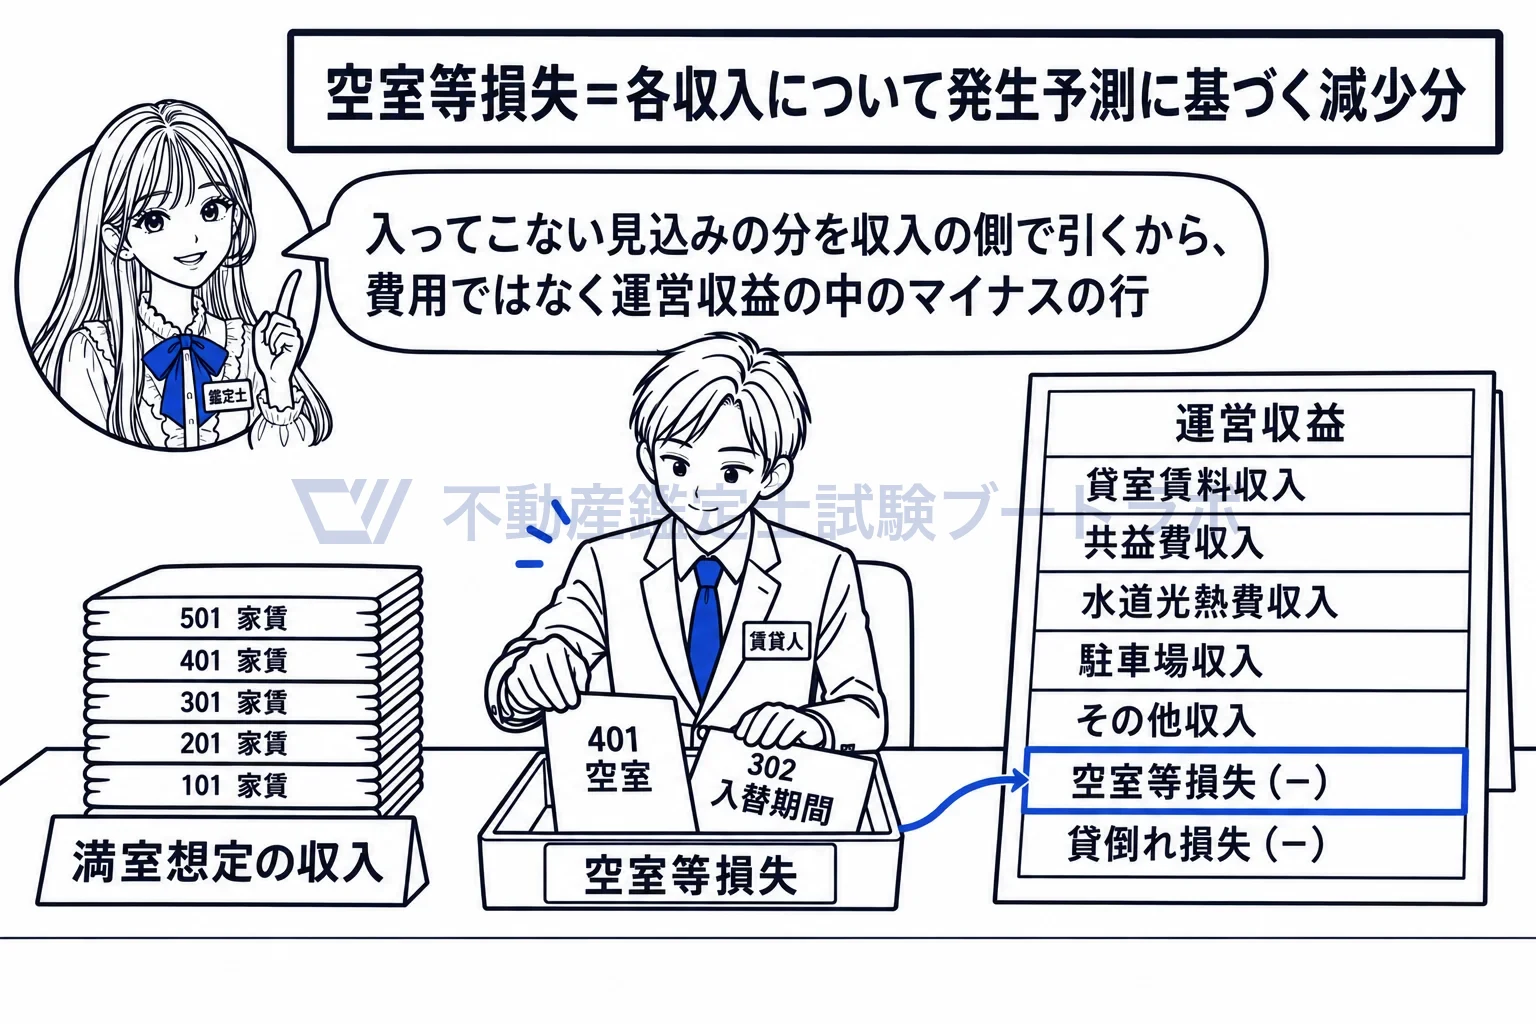
運営収益の中のマイナスの行が空室等損失。満室想定の収入から、空いている分を引く。
収入の減少なので、運営収益の側で引き、運営費用には置きません
空室等損失は、オーナーがお金を払う費用ではなく、入ってくるはずの収入が入らないという減少です。だから基準は、これを運営費用ではなく運営収益の中の控除の項目に置いています。運営収益は、貸室賃料収入・共益費収入・水道光熱費収入・駐車場収入・その他収入から、空室等損失と貸倒れ損失を引いて求めます。運営収益から運営費用を引いて運営純収益を出すときには、空室の分はすでに収益の側で引かれています。
満室想定で書いた各収入に対応して引きます
定義の「各収入について」は、貸室賃料収入だけでなく、共益費収入や水道光熱費収入、駐車場収入についても空室や空き区画の分を引く、という意味です。水道光熱費収入は満室を前提にした賃貸部分の分を書き、空室等の発生予測による減少分は空室等損失に計上します。収入の行に空室を引いた後の数字を入れてしまうと、満室想定と空室の見込みを分けて見せるという表の作りが崩れます。
今が満室でも、契約の内容から今後の空室を予測します
定義は「発生予測に基づく減少分」です。今が満室だからといって空室の見込みをゼロと置くのではなく、契約の締結の経緯や契約の内容から、今後の退去の見込みを判断します。逆に、契約の内容から今後3年程度は退去しないと見込めるなら、その期間は空室の損失を見込まないという判断もあります。基準は予測の方法までは定めていませんが、根拠を持って将来を見込む、という点で一貫しています。
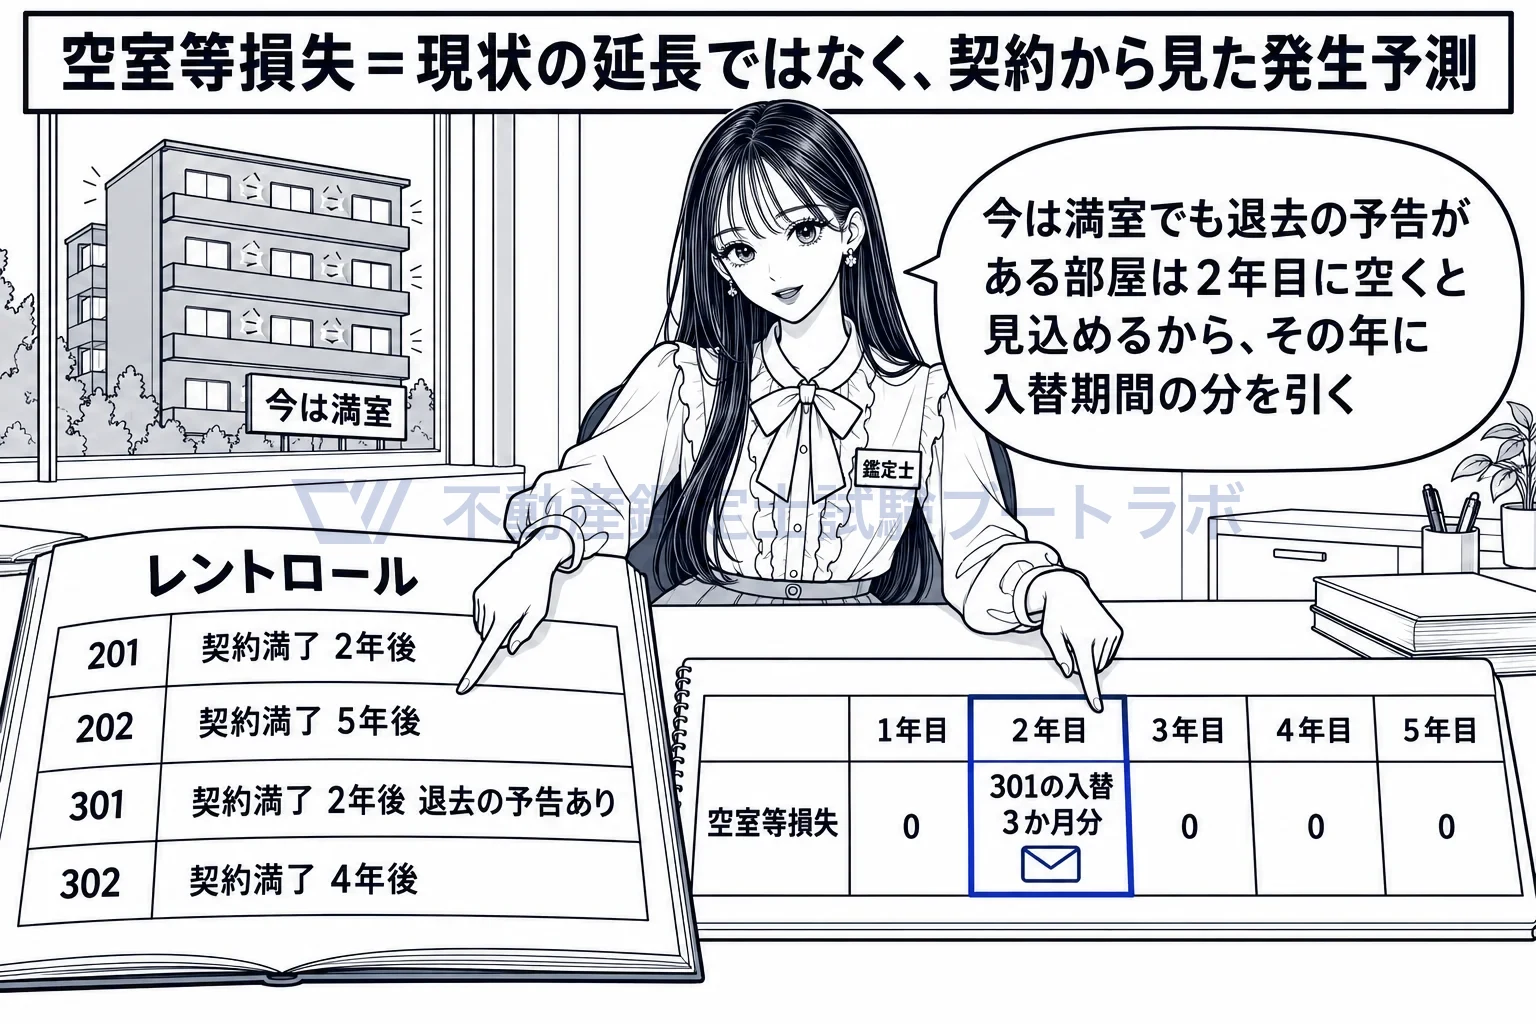
満室でも、契約の期限と退去の予告を見て、空室になる年を予測する。
各収入について空室や入替期間等の発生予測に基づく減少分
出典: 各論第3章 第5節
実務ではこう使う
レントロールの契約期限と解約予告の状況、周辺の空室率の推移から、年ごとの空室率と入替期間を見込み、満室想定の各収入に掛けて減少分を出します。退去が決まっている部屋は、その年の入替期間と原状回復の期間を具体的に見込み、理由を評価書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


