
貸室賃料収入とは?不動産鑑定評価基準での意味を図でわかりやすく解説
対象不動産の全部又は賃貸部分について、賃貸又は運営委託をすることにより経常的に得られる収入で、満室想定で計上します。つまり、全部の部屋が貸せたとしたら毎年入ってくる家賃の合計です。
貸室賃料収入とは
オフィスビルを持っているオーナーにとって、いちばん大きな収入はテナントから毎月入る家賃です。証券化対象不動産のDCF法では、この家賃を「貸室賃料収入」という決まった名前の項目に、年ごとに書き込みます。ただし、書き込むのは今入っている家賃の合計ではなく、空いている部屋も貸せたとした「満室想定」の額です。空いている分は、別の項目(空室等損失)で差し引きます。収益費用項目の表の一番上に置かれた、収益の土台になる項目です。
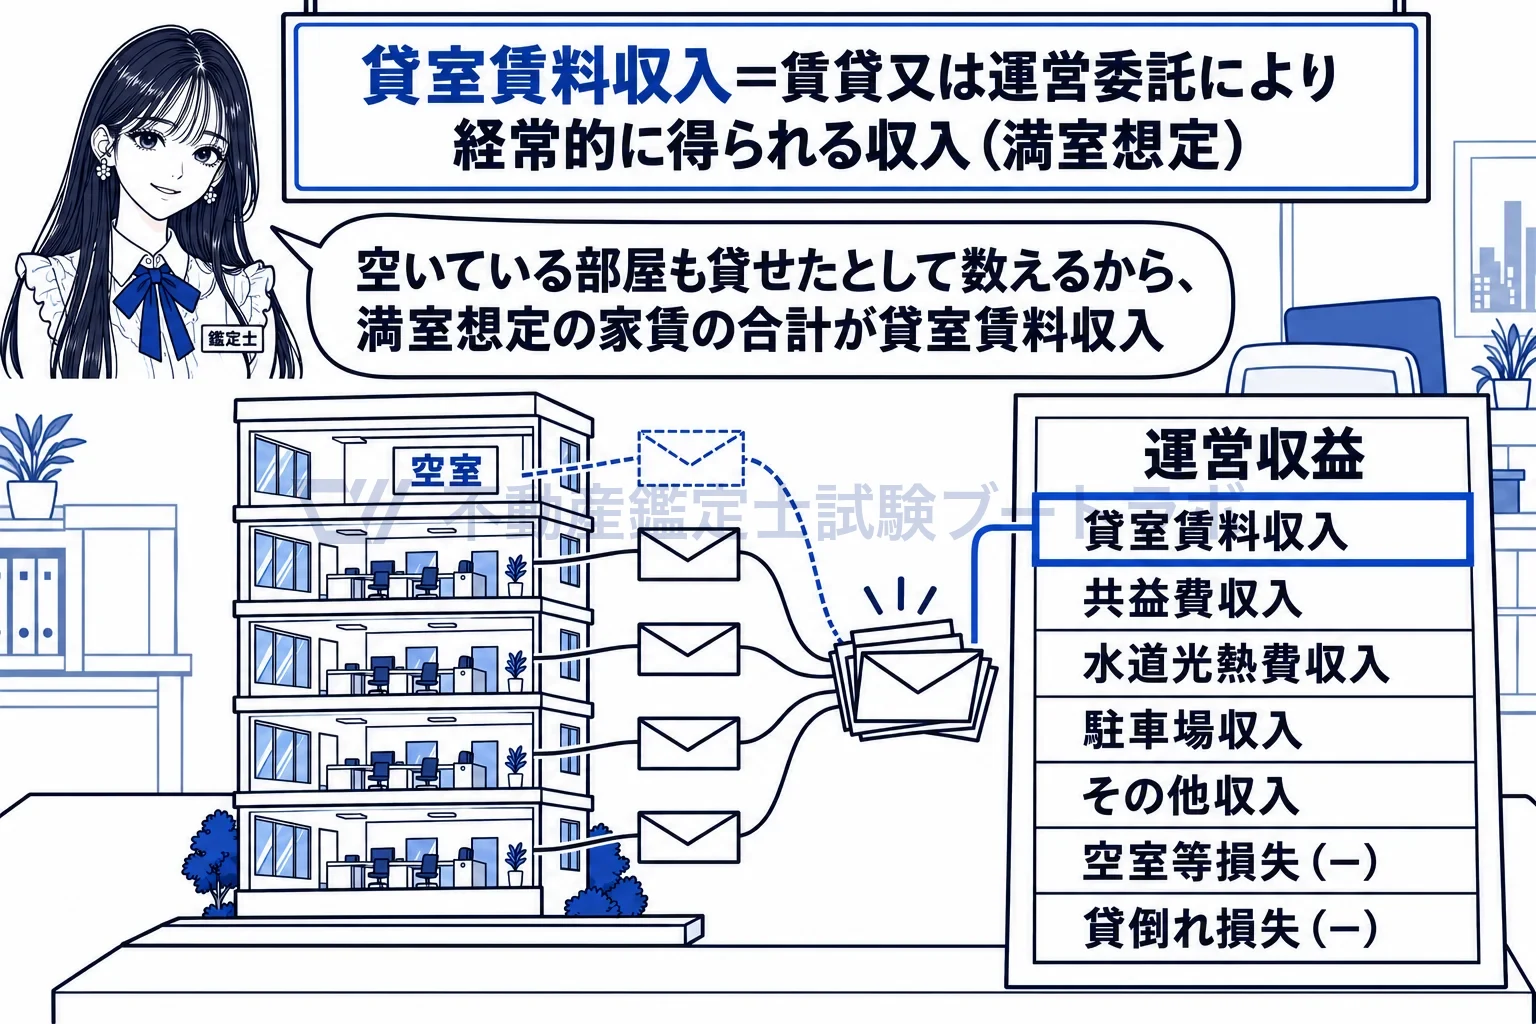
表の一番上の行が貸室賃料収入。テナントから入る家賃の合計を、満室想定で書く。
満室想定で書き、空室の分は空室等損失で差し引きます
定義の末尾に「満室想定」とあります。今ある空室をゼロとして家賃を書くのではなく、全部の部屋が貸せたとしたときの収入を書き、空室で入らない分は空室等損失という別の行で減らします。基準は満室想定とだけ定めていますが、契約中の部屋は現在の契約の賃料、空室は新規に貸すとしたときの賃料を当てて満室の額を組み立てる、と読めます。こうして分けると、その建物の家賃を稼ぐ力と、空室というリスクを、読む人が別々に確かめられます。
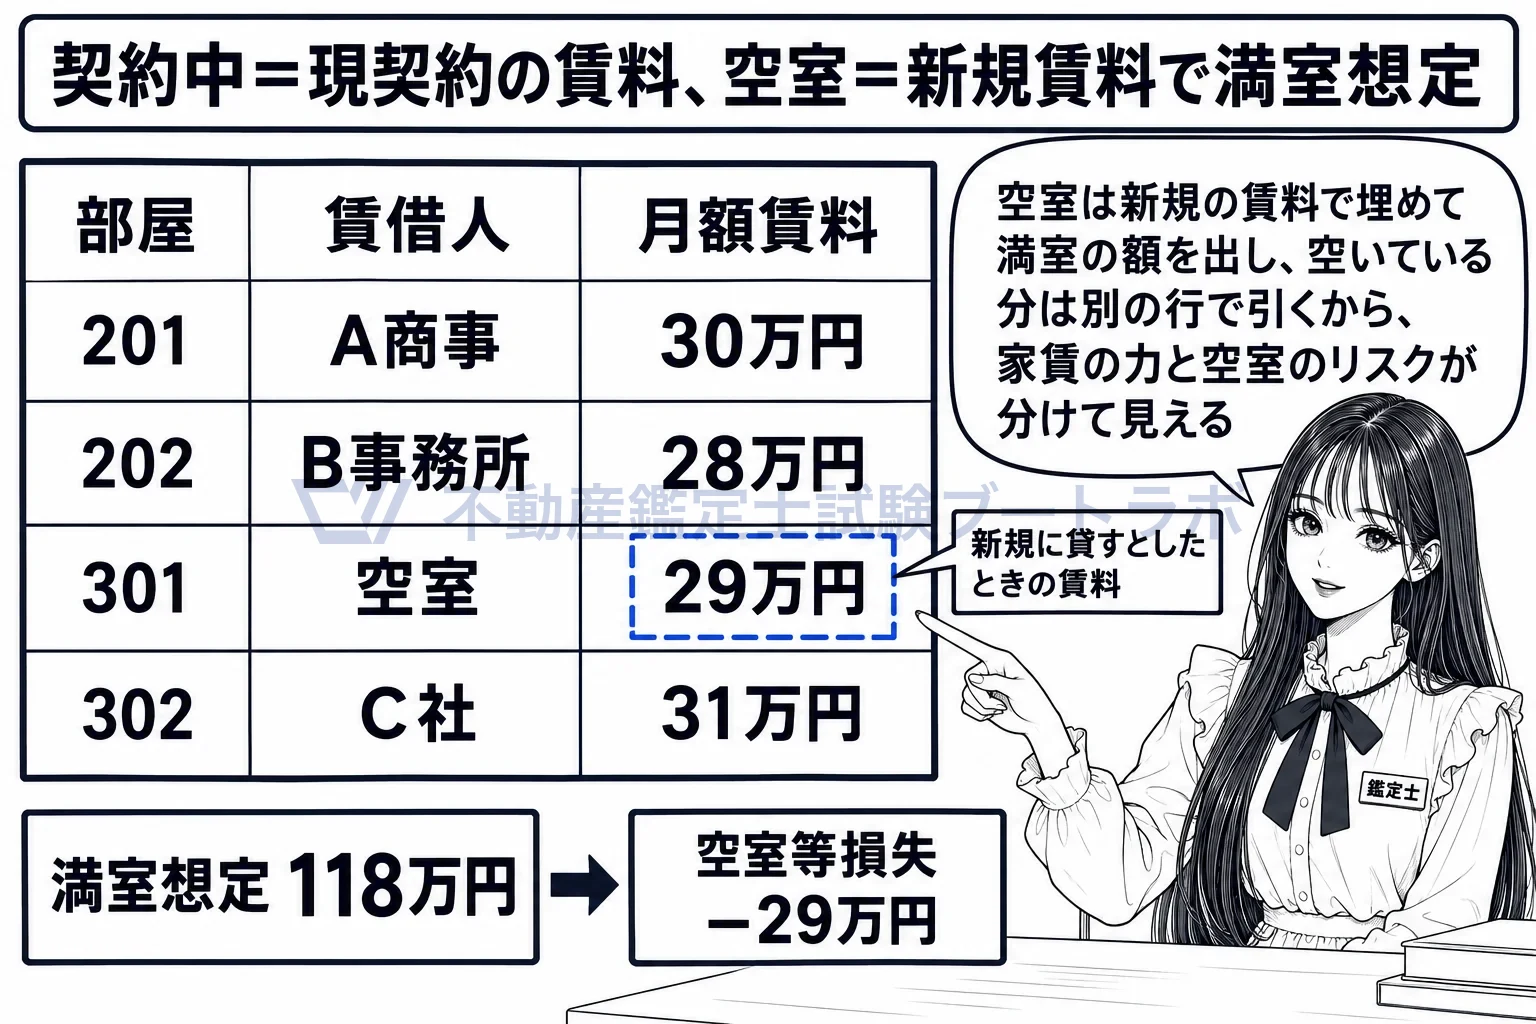
契約中の部屋は今の家賃、空室は新規の家賃で埋めて満室の額を出す。
賃貸だけでなく運営委託による収入も含みます
定義は「賃貸又は運営委託をすることにより」得られる収入です。ホテルや商業施設のように、部屋を貸すのではなく運営会社に建物を任せて収入を受け取る形でも、その収入は貸室賃料収入に入ります。対象は「全部又は賃貸部分」なので、オーナーが自分で使う部分は含めず、貸している部分の収入だけを書きます。
毎年変わらないと見込んだときも、その理由を書きます
DCF法は連続する複数の期間ごとに収益を予測する方法なので、貸室賃料収入も年ごとに書きます。基準は、収益及び費用の将来予測について、その説明と採用した理由を鑑定評価報告書に記載することを求めています。毎年同じ額と見込んだ場合でも、なぜ変わらないと考えたのかを書く必要があります。
対象不動産の全部又は賃貸部分について賃貸又は運営委託をすることにより経常的に得られる収入(満室想定)
出典: 各論第3章 第5節
実務ではこう使う
レントロール(賃借人・面積・契約賃料の一覧)と賃貸借契約書で各部屋の契約賃料を確かめ、空室の部屋には周辺の新規賃料の水準を当てて、満室想定の年額を出します。契約の更新時期や賃料改定の見込みは年ごとに反映し、横ばいと見た年もその理由を評価書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


