
控除法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
複合不動産価格を前提とした建物等の価格を直接的に求めることができる場合に、複合不動産価格から建物等の価格を控除して敷地に帰属する額を求める方法です。つまり、一体の値段から建物の値段を引き算して土地の分を出します。
控除法とは
築3年の住宅が土地付きで3,000万円で売れたとします。建物は新しく、建築費の明細も残っているので、その建物がいくらの値打ちかは1,200万円と直接見積もれます。それなら3,000万円から1,200万円を引いた1,800万円が土地の分だ、というのが控除法の考え方です。複合不動産価格をもとに敷地に帰属する額を配分する方法として、留意事項が割合法と並べて挙げる二つのうちの一つで、建付地の鑑定評価のただし書で使います。
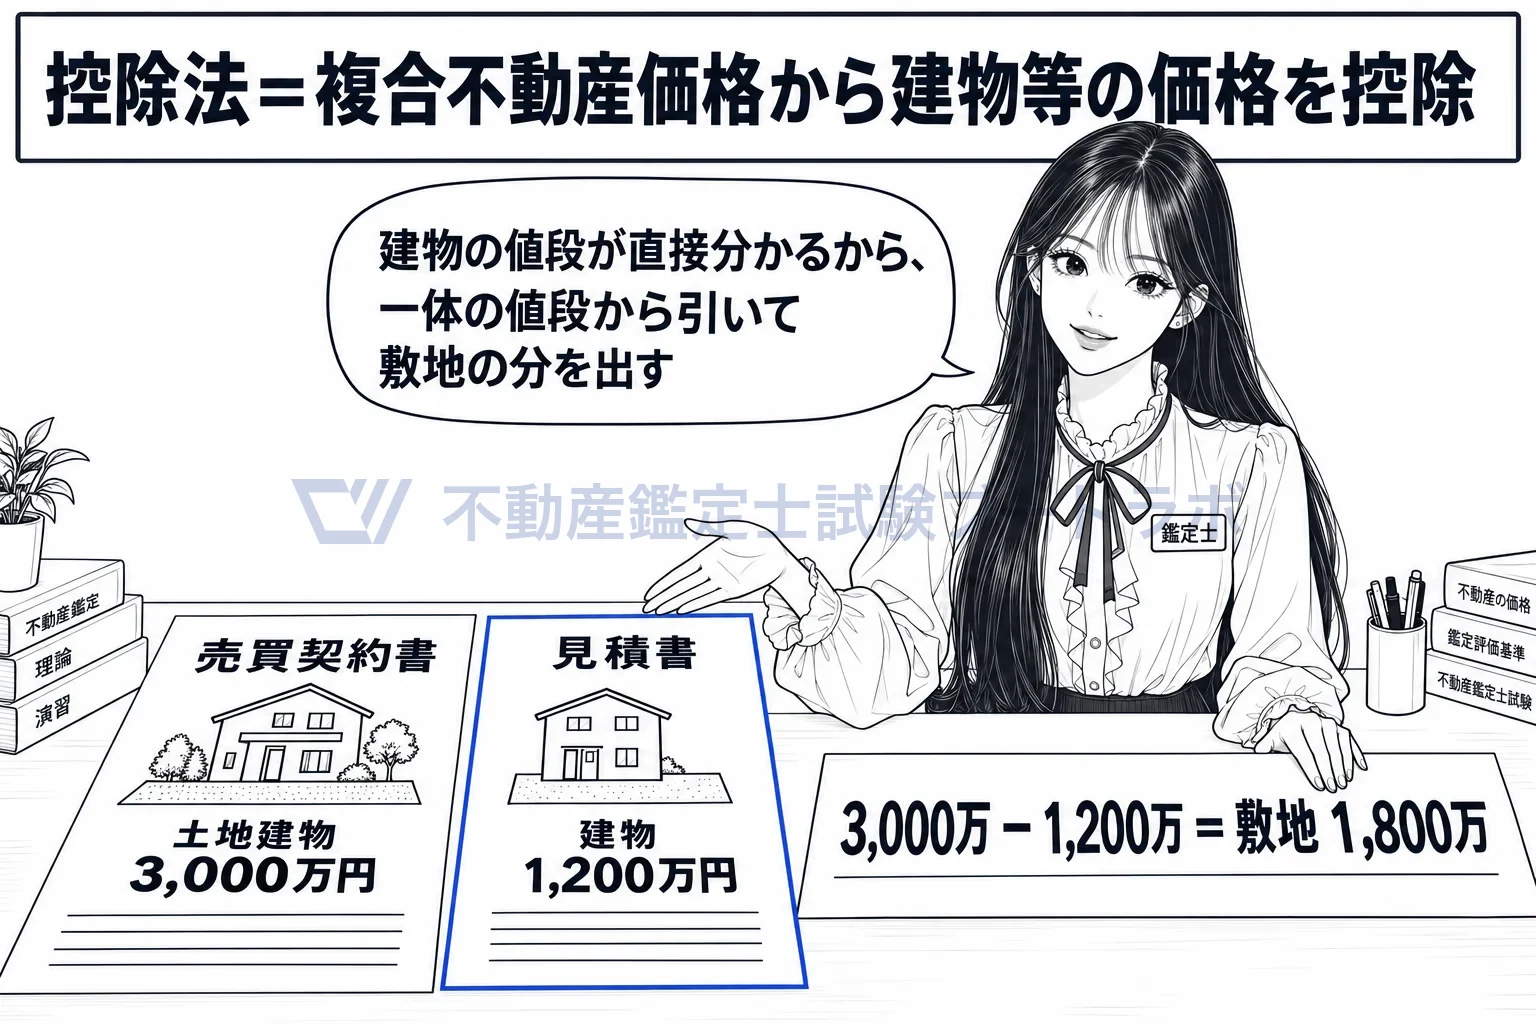
建物の値段が直接分かるから、一体の値段から引いて敷地の分を出す。
建物等の価格を直接求められるときに使う方法です
控除法が使えるのは、複合不動産価格を前提とした建物等の価格を直接的に求めることができる場合です。「複合不動産価格を前提とした」とあるのは、一体の値段の内訳として建物等がいくらか、という意味だと読めます。留意事項に理由は書いていませんが、築年が浅く建築費の明細が残る建物や、再調達原価と減価修正を精度よく行える建物では、この価格を直接見積もりやすいと考えられます。建物等の価格が直接求められず、土地と建物の比のほうが分かるなら、構成割合を掛ける割合法を使います。
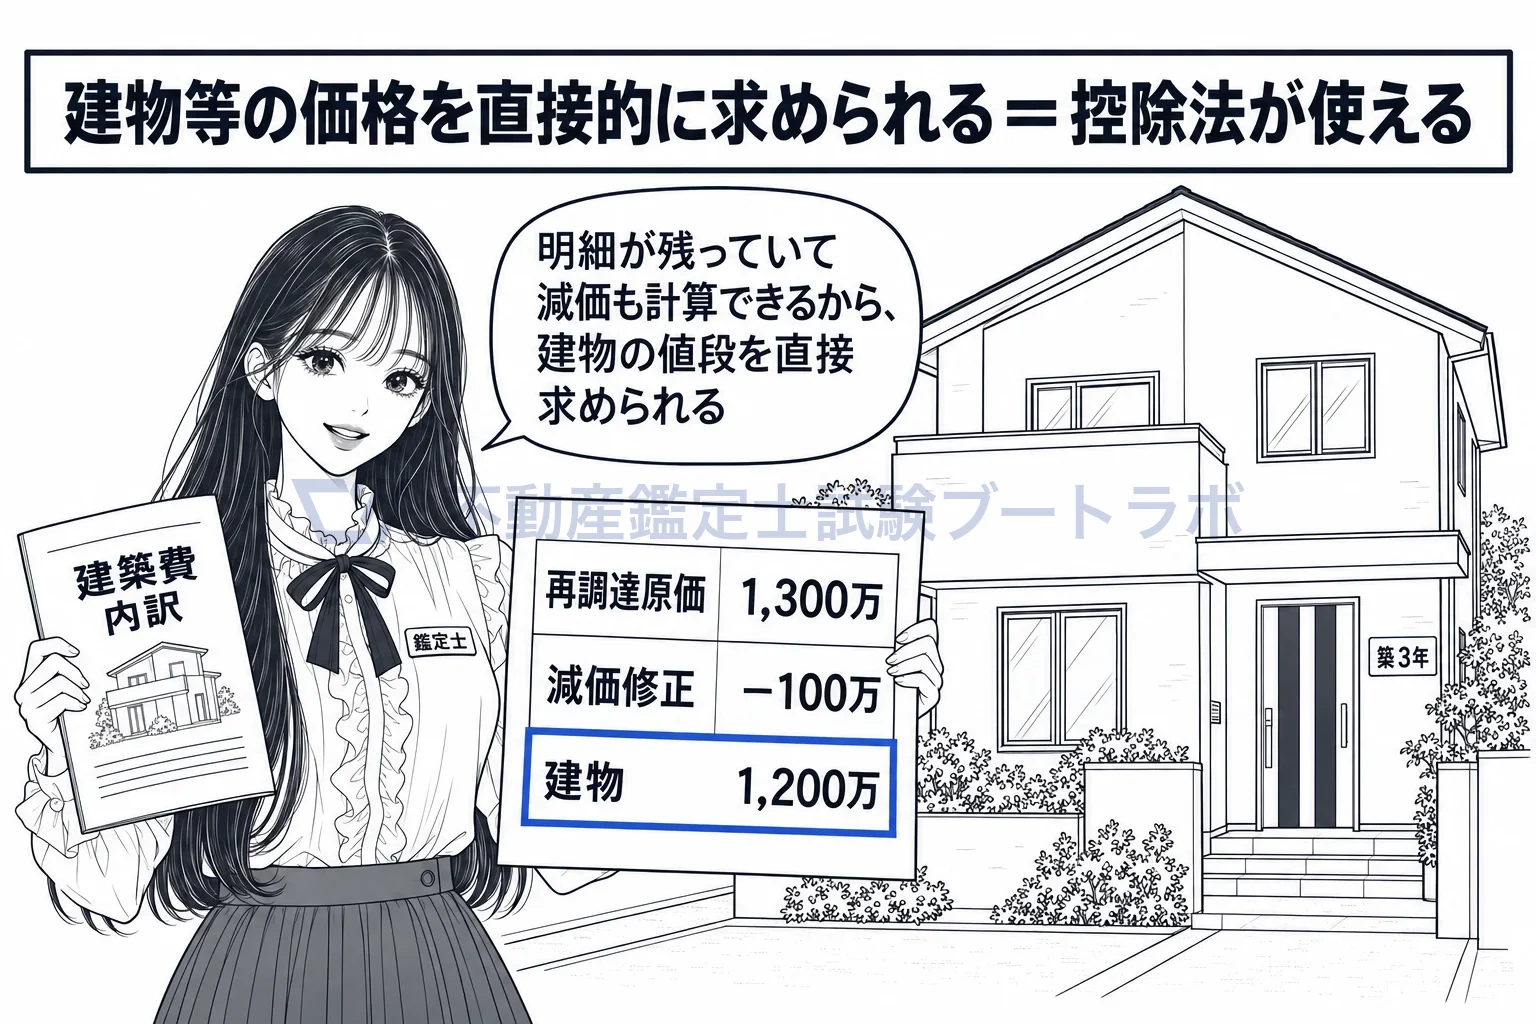
明細が残り減価も計算できる建物なら、建物等の価格を直接求められる。
対になる相手は割合法で、配分法とは別の語です
留意事項が挙げる配分の方法は、割合法と控除法の二つです。控除法は建物等の価格を引き、割合法は敷地の割合を掛ける、というように、同じ複合不動産価格から敷地の分を取り出す二通りの計算です。総論第7章の配分法は、取引事例比較法の中で、複合不動産の取引事例から対象と同じ類型の部分の事例資料を求める方法で、その中には価格を控除する計算もあります。名前が似ていますが、置き場所と目的が違うので区別して覚えます。
控除して残るのが敷地で、建物側は裏返しです
建付地の評価では、複合不動産価格から建物等の価格を控除して、残った額を敷地に帰属する額とします。建物及びその敷地が一体として市場性を有する場合の建物のみの鑑定評価でも、複合不動産価格をもとに建物に帰属する額を配分した価格を標準にでき、その方法は建付地で述べる方法に準ずるとされています。留意事項は建付地の方法に準ずるとだけ定めているので、建物側を求めるときは一体の値段から敷地の価格を控除して建物に帰属する額を残す、と読めます。何を引いて何を残すかが、土地と建物で裏返しになるだけです。
控除法とは、複合不動産価格を前提とした建物等の価格を直接的に求めることができる場合において、複合不動産価格から建物等の価格を控除して求める方法である。
出典: 各論第1章 第1節
実務ではこう使う
築浅の建物で建築費の明細が残っている物件や、建物の再調達原価と減価修正が精度よく行える物件で使いやすい方法です。評価書では、一体としての価格をどう求めたか、控除した建物等の価格をどう査定したかを順に示し、残った額を敷地に帰属する額として記載します。建物の査定が粗いとその誤差がそのまま敷地の額に乗るので、建物側の根拠を丁寧に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


