
通常の資金調達能力とは?不動産鑑定評価基準での意味を図でわかりやすく解説
買主が対象不動産の取得に当たって、市場における標準的な借入条件(借入比率、金利、借入期間等)の下での借り入れと自己資金とによって資金調達を行うことができる能力です。つまり、世の中の普通の条件でローンを組めて、あとは自分のお金で払える、ごく普通の買い手の資金の用意のしかたで、市場参加者の五つ目の要件です。
通常の資金調達能力とは
家を買う人の多くは、銀行で住宅ローンを組み、頭金や足りない分を自分の貯金から出します。金利や借入期間、物件価格の何割まで借りられるかは、そのときの世の中の相場でだいたい決まっています。この「世の中の普通の条件で借りて、あとは自分のお金で払える」という力を、基準の留意事項は通常の資金調達能力と呼びます。市場参加者の五つ目の要件で、正常価格が成立する市場の買い手はこの力を備えているものと想定されます。
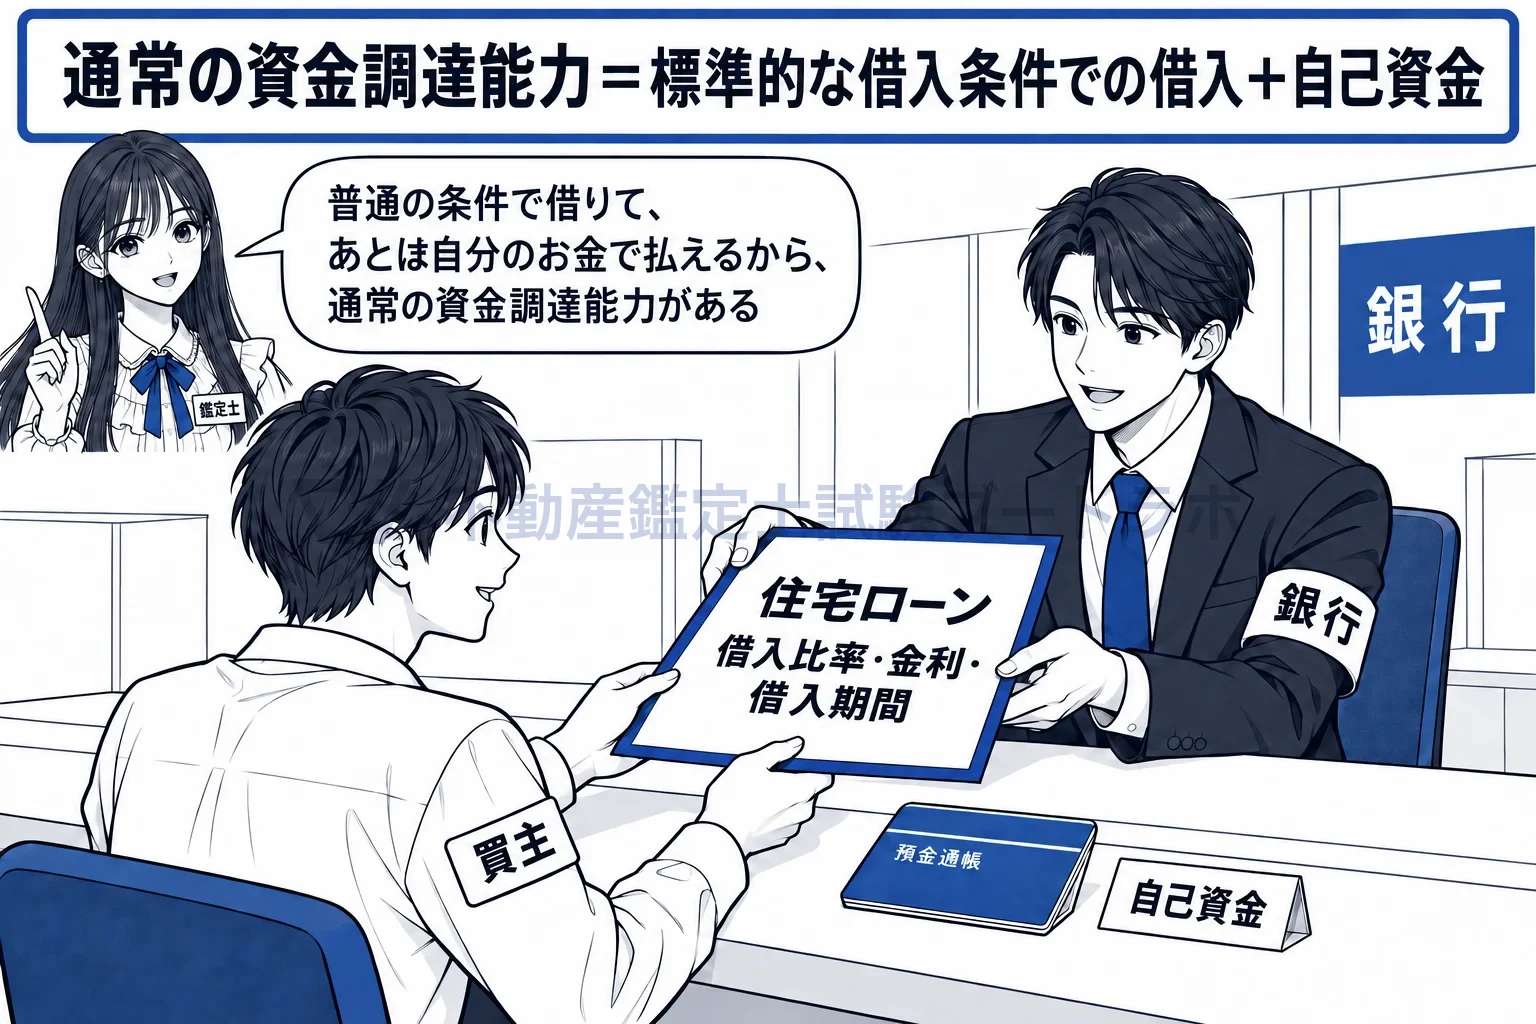
普通の条件でローンを組めて、あとは自分のお金で払える買い手。
問われているのは能力の有無で、実際に借りることではありません
留意事項は「資金調達を行うことができる能力」と書いていて、借入をすることを要件にはしていません。標準的な条件で借りられる信用があり、自己資金と合わせて代金を用意できるなら、実際には全額を自己資金で払っても、この要件を満たします。だから、個人が自己資金だけでマンション一戸を買う前提で評価しても、価格の種類は正常価格となりえます。
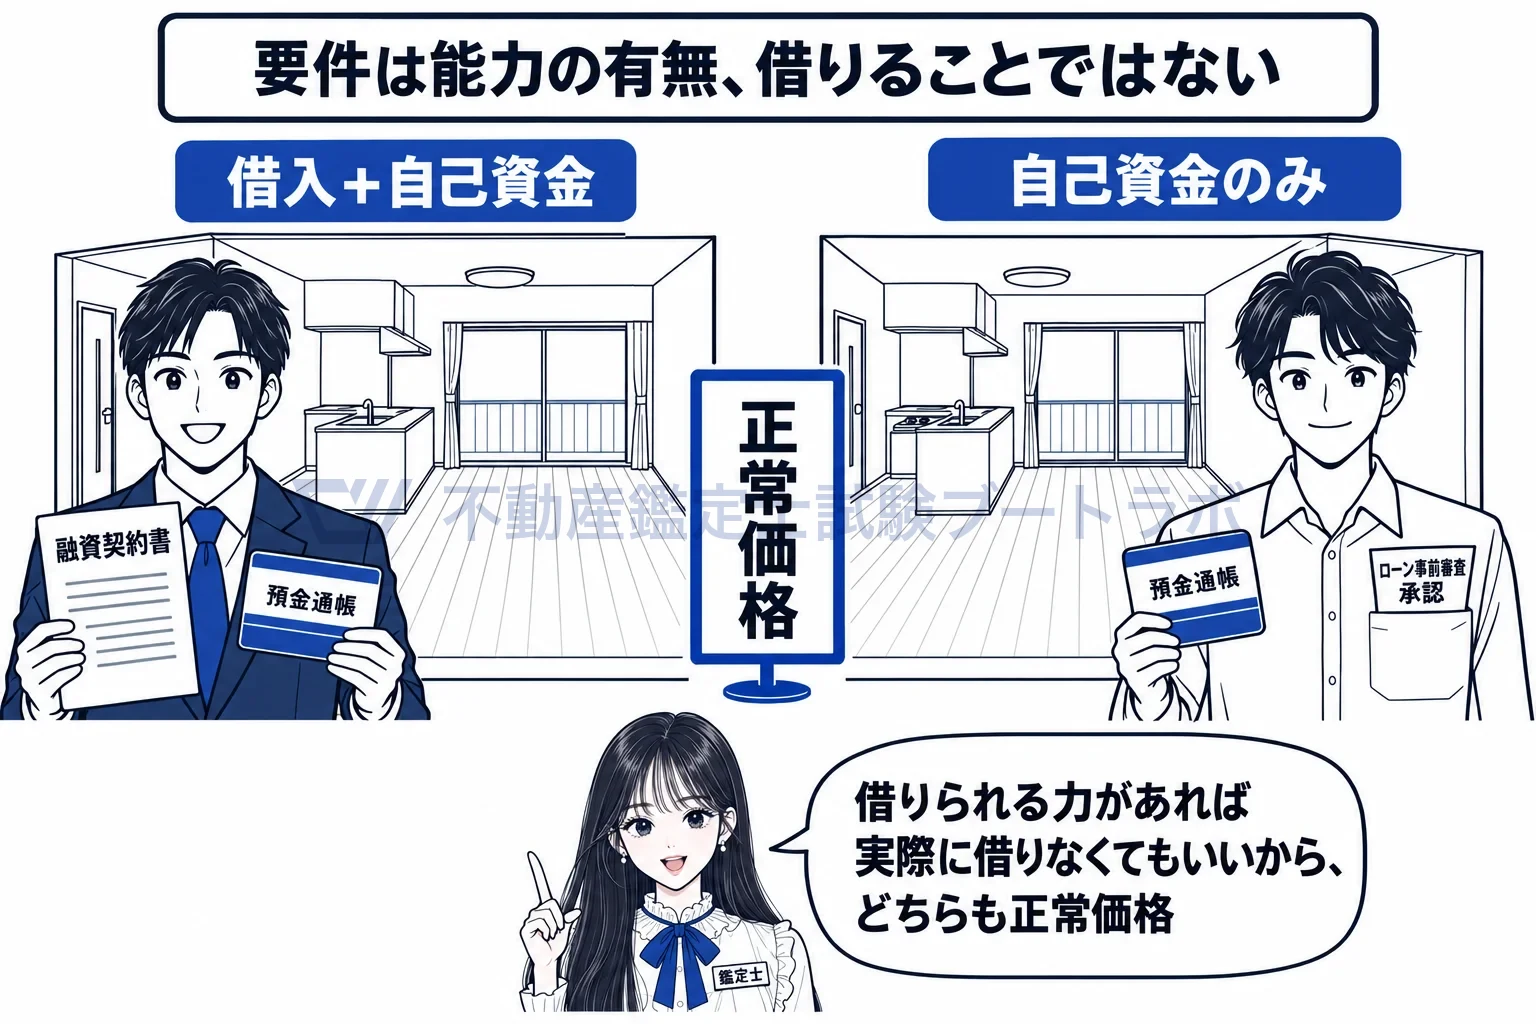
借りられる力があれば、実際に借りなくても正常価格。
標準的な借入条件とは、そのとき普通に受けられる条件です
借入比率、金利、借入期間は、景気や金融政策で変わります。留意事項が「市場における標準的な借入条件」と言うのは、その価格時点に普通の買い手が金融機関から受けられる条件のことで、正常価格の「現実の社会経済情勢の下で」という前提の一部です。市場の標準より特別に有利な条件で資金を用意できる買い手は、他の人より高い値段を払えるので、その取引は買い進みを含んでいる可能性があります。基準に理由までは書かれていませんが、標準的な条件に限るのは、そうした特別な買い手の値段を市場価値から外すためと読めます。
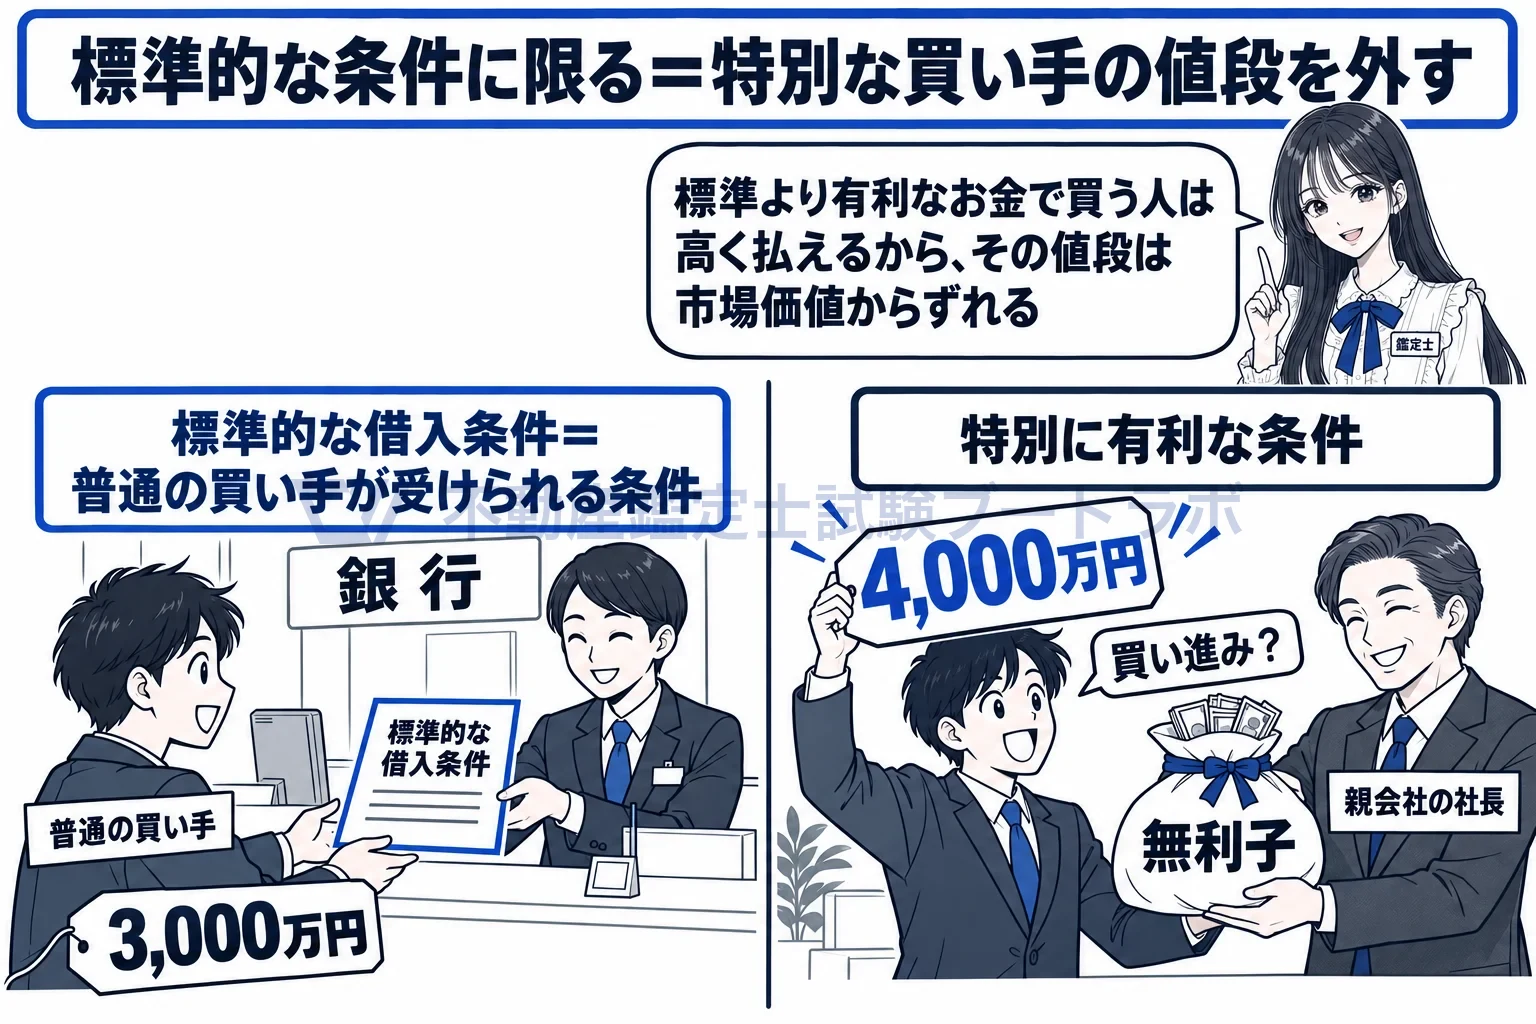
標準より有利なお金で買える人の値段は、市場価値からずれる。
標準的な借入条件は、還元利回りを求めるときにも使います
収益還元法には、借入金と自己資金に係る還元利回りから対象不動産の還元利回りを求める方法があります。留意事項はこの方法を、不動産の取得に際し標準的な資金調達能力を有する需要者の資金調達の要素に着目した方法と説明しています。そこで置く借入の比率や金利は、市場の標準的な借入条件が土台です。市場参加者がどんな条件で資金を用意するかという想定が、価格の種類の判断だけでなく、収益価格の計算の中身にもつながっています。
通常の資金調達能力とは、買主が対象不動産の取得に当たって、市場における標準的な借入条件(借入比率、金利、借入期間等)の下での借り入れと自己資金とによって資金調達を行うことができる能力をいう。
出典: 総論第5章 第3節
実務ではこう使う
投資用物件の評価では、金融機関が今どの程度の借入比率・金利・期間で融資しているかを聞き取り、それを標準的な借入条件として市場参加者像に置きます。その条件は、取引事例の事情補正の判断や、借入金と自己資金の利回りから還元利回りを求めるときの前提にも使います。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


