
借入金と自己資金に係る還元利回りから求める方法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
対象不動産の取得の際の資金調達上の構成要素である借入金及び自己資金に係る各還元利回りを、各々の構成割合により加重平均して還元利回りを求める方法です。つまり、買い手が銀行から借りる分と自分の財布から出す分とに、それぞれ求められる利回りを、金額の割合で混ぜ合わせます。
借入金と自己資金に係る還元利回りから求める方法とは
1億円の賃貸マンションを買う人が、7,000万円を銀行から借り、3,000万円を自己資金で出すとします。銀行は貸した分に対して利息と元本の返済を求め、買い手自身も自己資金に対して預金や株より高い見返りを求めます。この物件が生む純収益は、この二つの要求を合わせて満たさなければなりません。だから借入金に求められる利回りと自己資金に求められる利回りを、7対3の割合で混ぜたものが、物件全体に求められる還元利回りになる、というのがこの方法です。
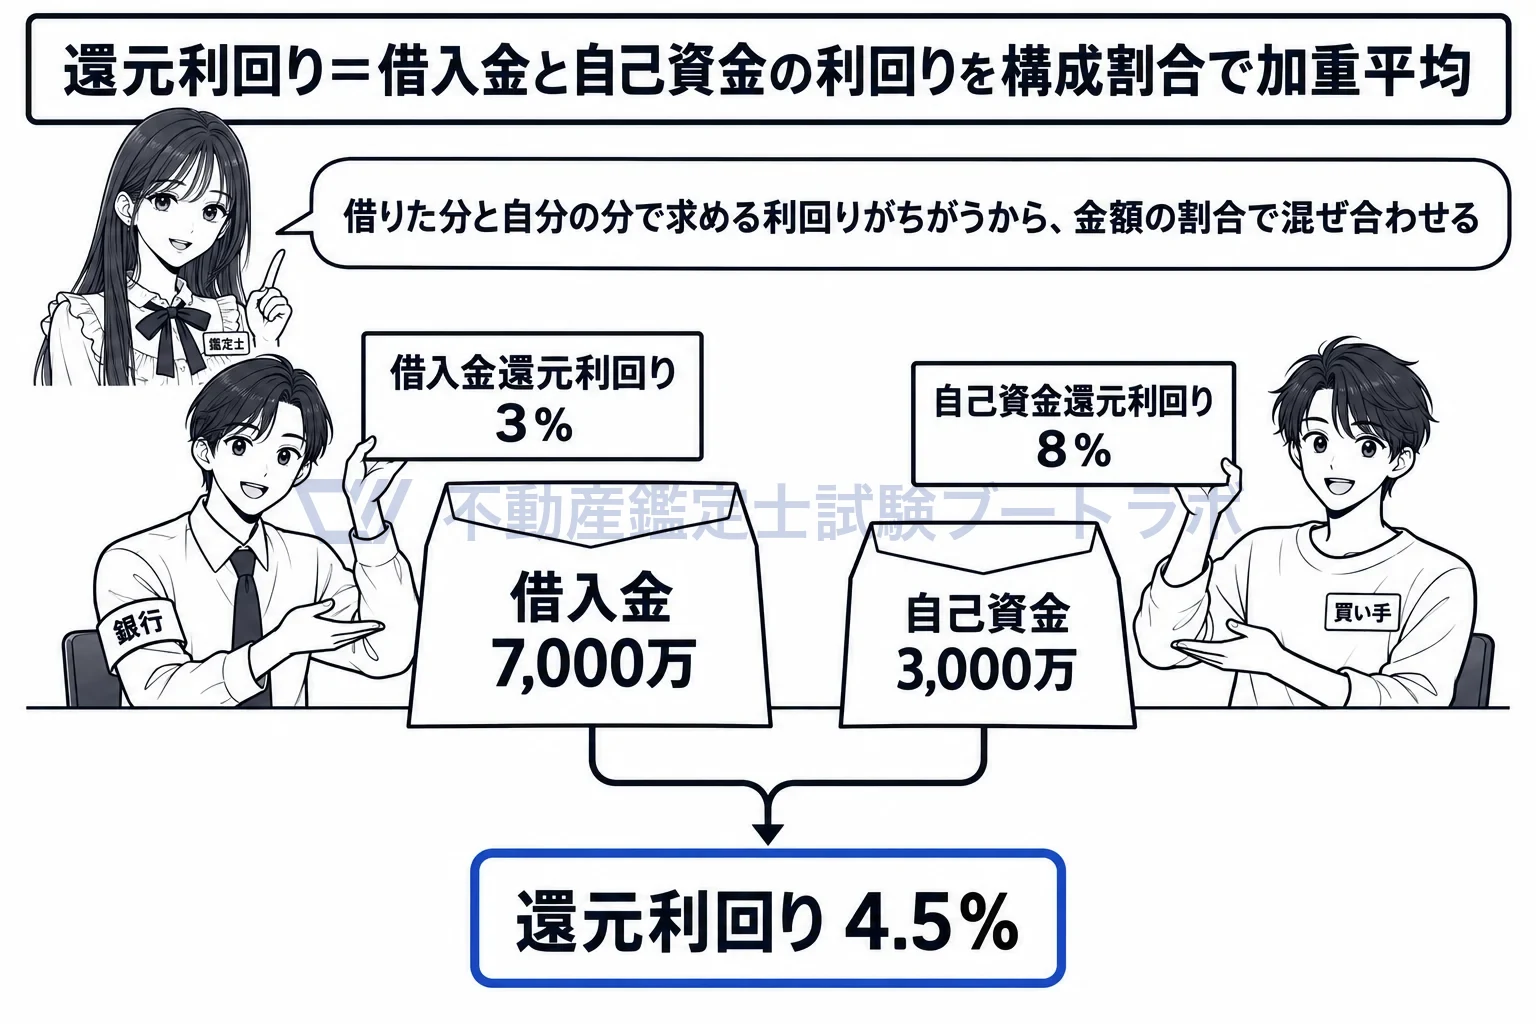
借入金の封筒と自己資金の封筒、それぞれに求められる利回りを割合で混ぜる。
着目するのは、標準的な資金調達能力を持つ需要者です
留意事項は、この方法を、不動産の取得に際し標準的な資金調達能力を有する需要者の資金調達の要素に着目した方法だと説明しています。鑑定評価が求めるのは市場で成り立つ価格なので、混ぜ合わせる割合も利回りも、市場で典型的な買い手を想定して決めます。目の前の依頼者が現金で全額を払える人でも、逆に借入れの多い人でも、その人の事情で還元利回りを変えることはしません。割引率の側の同じ名前の方法でも、典型的な投資家が想定する借入金割合と自己資金割合を基本とします(留意事項)。
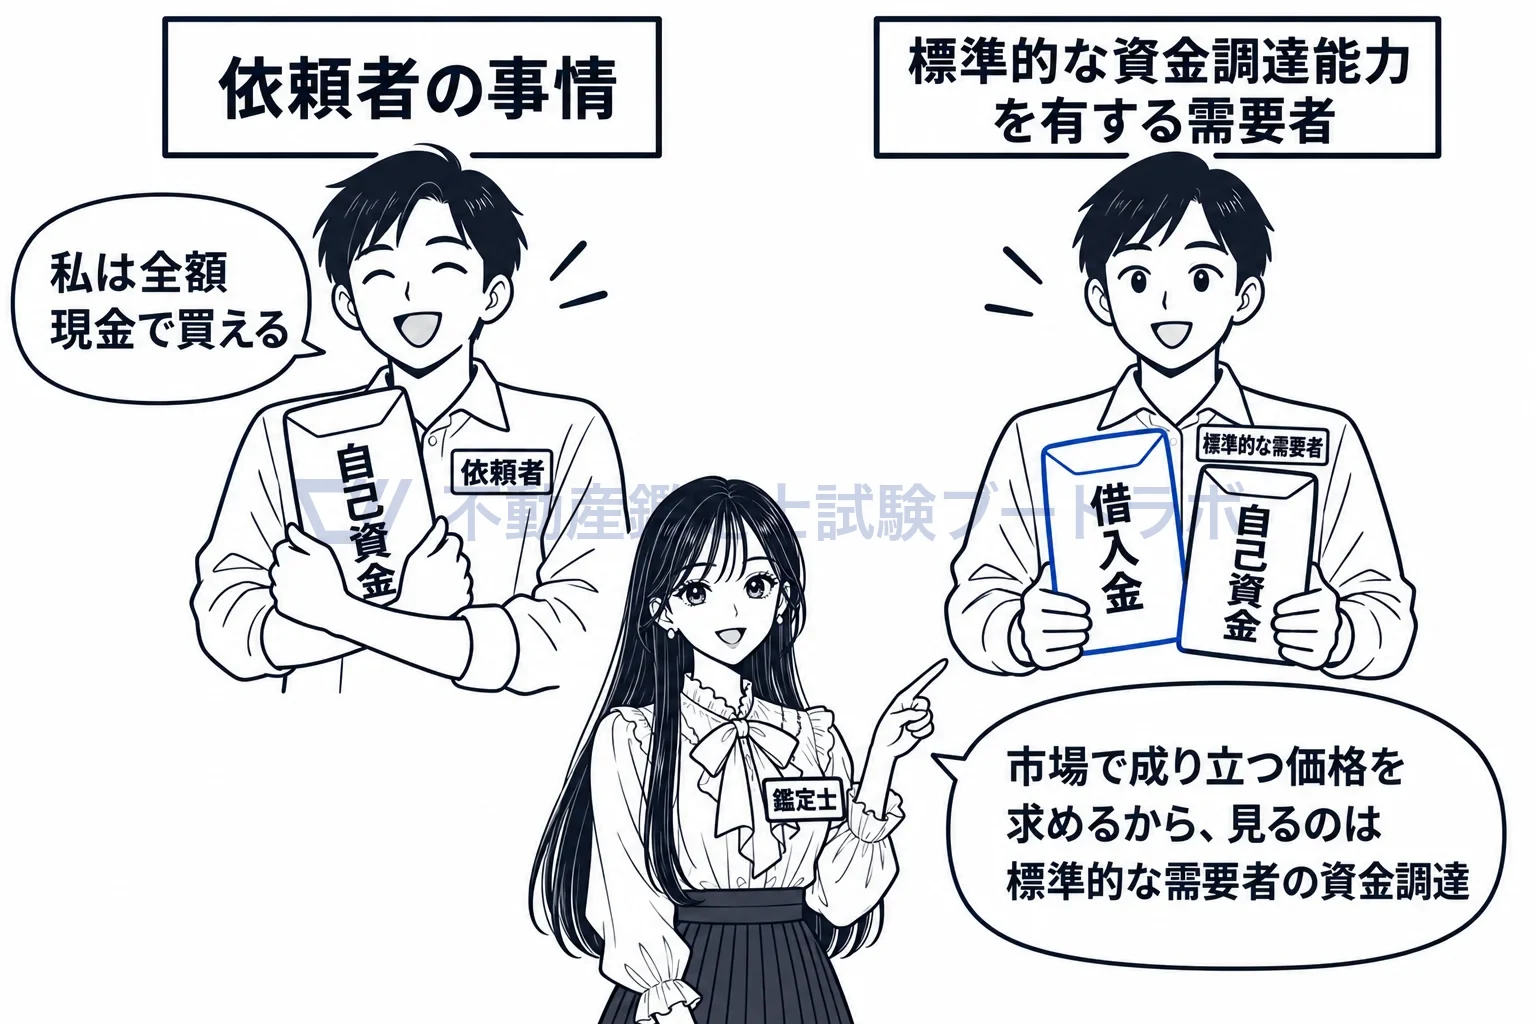
依頼者の懐事情ではなく、市場の標準的な需要者の資金調達で見る。
加重平均なので、片方の利回りが下がれば全体も下がります
留意事項の式では、還元利回りは、借入金還元利回りに借入金割合を掛けたものと、自己資金還元利回りに自己資金割合を掛けたものの和です。割合が7対3で、借入金の利回りが3%、自己資金の利回りが8%なら、還元利回りは2.1%と2.4%を足した4.5%になります。混ぜ合わせた平均なので、割合と借入金の利回りが変わらないまま自己資金の利回りだけが下がれば、還元利回りも下がります。
借入金利の動きが、そのまま還元利回りに映ります
留意事項は、この方法が、不動産投資に係る利回り及び資金調達に際する金融市場の動向を反映させることに優れている、と述べています。銀行の貸出金利が上がれば借入金に求められる利回りが上がり、投資家が自己資金に求める見返りが上がれば自己資金の利回りが上がり、どちらも還元利回りを押し上げます。金利が価格に効く仕組みを、式の中に直接持っている方法です。
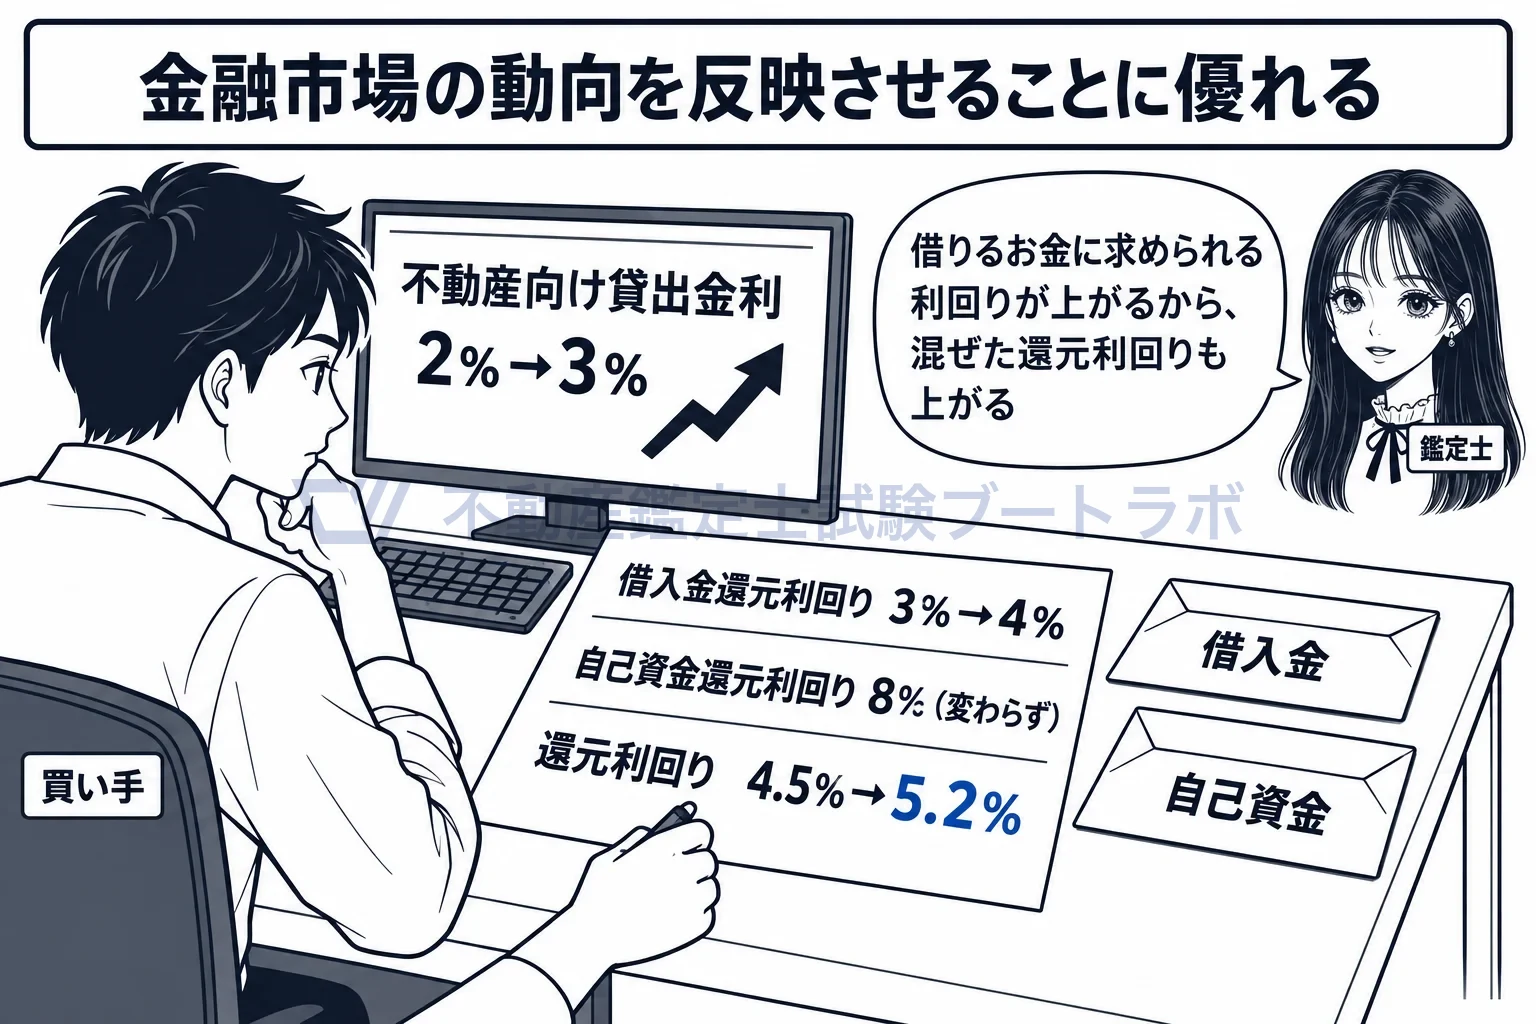
貸出金利が上がれば、借入金の利回りを通じて還元利回りも上がる。
この方法は、対象不動産の取得の際の資金調達上の構成要素(借入金及び自己資金)に係る各還元利回りを各々の構成割合により加重平均して求めるものである。
出典: 総論第7章 第1節
実務ではこう使う
実務では、金融機関の不動産向け貸出金利と返済条件から借入金の利回りを、投資家調査から自己資金に求められる利回りを把握し、市場で典型的な借入割合で加重平均します。依頼者が全額自己資金で買う場合でも、市場の標準的な資金調達を前提にする点は変わりません。取引利回りから求めた還元利回りと突き合わせ、金利の動きと整合しているかを確かめる使い方が多いです。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


