
借入金償還余裕率の活用による方法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
借入金還元利回りと借入金割合をもとに、借入金償還余裕率を用いて、対象不動産の純収益からみた借入金償還の安全性を加味して還元利回りを求める方法です。つまり、物件の稼ぎが借金の年間返済額の何倍あるかという銀行の目線を、そのまま利回りに取り込みます。
借入金償還余裕率の活用による方法とは
銀行が賃貸マンションの購入資金を貸すとき、まず見るのは「この物件の稼ぎで返済が回るか」です。年間の純収益が600万円で、元本と利息の年間返済額が500万円なら、稼ぎは返済の1.2倍あり、この1.2が借入金償還余裕率です。1.0を割ると稼ぎだけでは返せないので、銀行は貸し渋ります。この返済の余裕を借入金の利回りと借入割合に掛け合わせて還元利回りにするのがこの方法で、基準本文にはなく、留意事項が五つ目の求め方として例示しています。
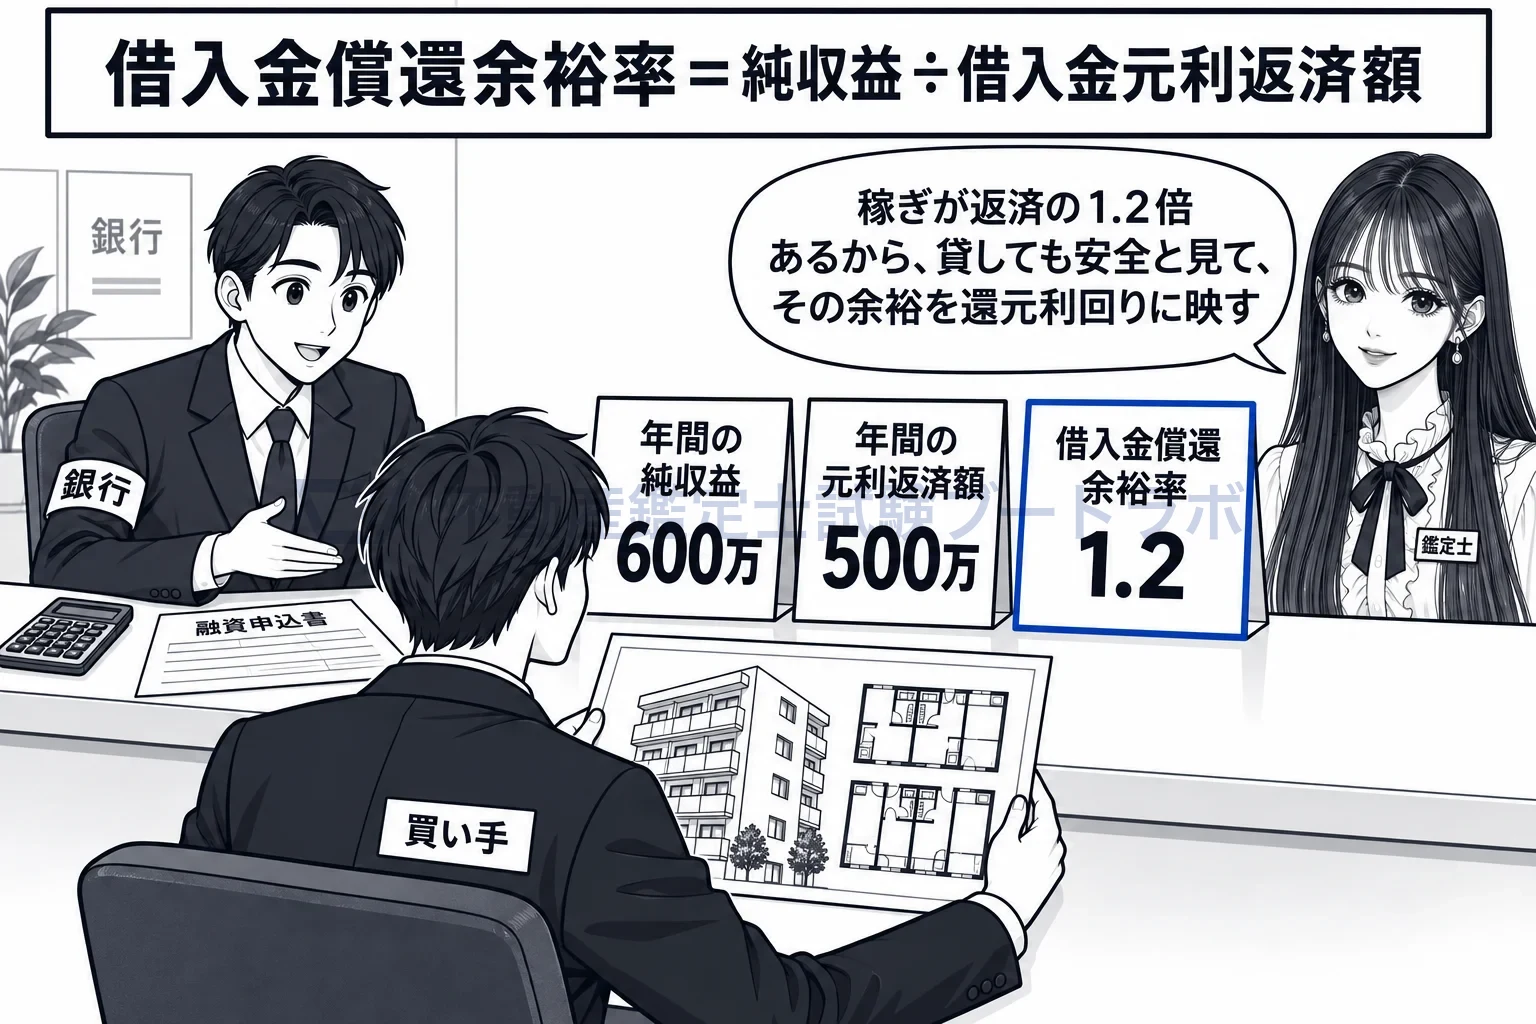
物件の稼ぎが年間返済額の何倍あるか、という銀行の目線を利回りに取り込む。
借入金償還余裕率は、借入期間の平均純収益で計算します
留意事項は、借入金償還余裕率を、ある期間の純収益を同期間の借入金元利返済額で除した値と定め、通常は1.0以上であることが必要としています。留意事項はさらに、この余裕率は借入期間の平均純収益をもとに算定すべきだと注意しています。理由は書かれていませんが、返済は借入期間のあいだずっと続くので、初年度だけの純収益で計算すると、その年がたまたま良かったり悪かったりしたときに余裕を見誤るためと考えられます。
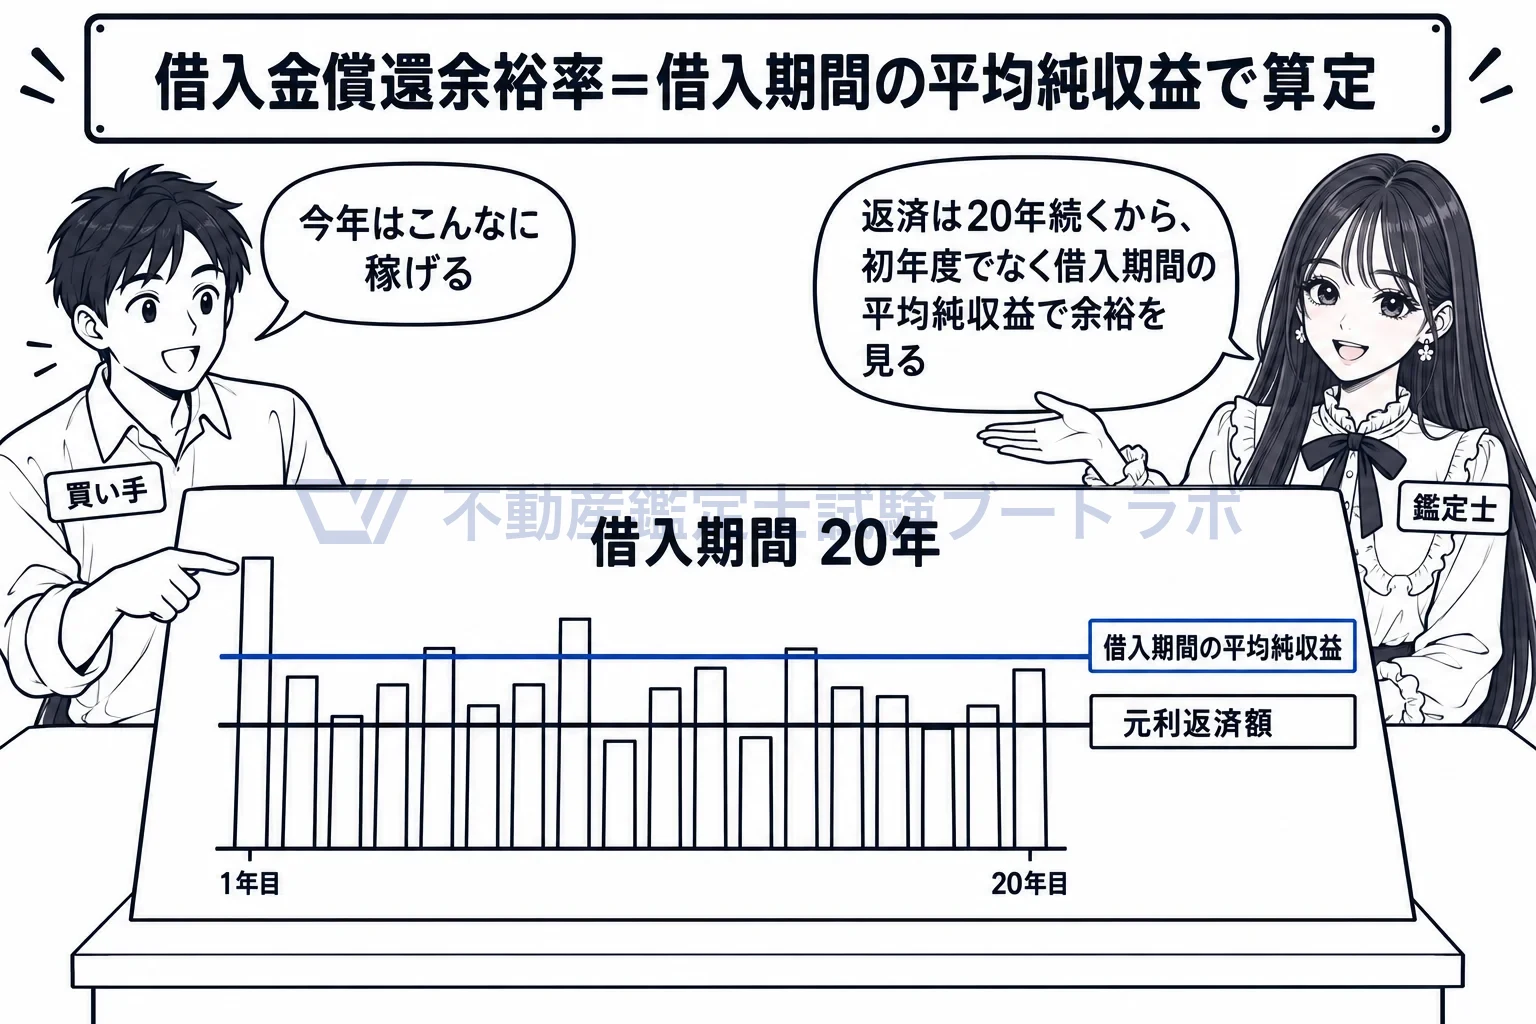
返済は借入期間ずっと続くから、初年度でなく平均の純収益で余裕を見る。
式は、借入金の利回りと借入割合に余裕率を掛けたものです
留意事項の式では、還元利回りは、借入金還元利回りに借入金割合を掛け、さらに借入金償還余裕率を掛けたものです。借入金の利回りが3%、借入割合が0.7、余裕率が1.2なら、還元利回りは2.1%に1.2を掛けた約2.5%になります。留意事項に説明はありませんが、余裕率のうち1.0を超える部分が自己資金への見返りにあたる、と読めます。借入金と自己資金に係る方法が自己資金の利回りを別に足すのに対し、この方法はその分を余裕率の中に含めて表しています。
対象不動産の収益だけで借入金を返す場合に有効です
留意事項は、この方法が、不動産の購入者の資金調達に着目し、対象不動産から得られる収益のみを借入金の返済原資とする場合に有効だと述べています。物件の稼ぎだけで返済するなら、返済に対する稼ぎの余裕が、その物件の価格を決める大きな力になるからです。買い手が他の事業の収入や給与で返済を補う市場では、余裕率が価格を決める力は弱く、この方法の出番は少なくなると考えられます。
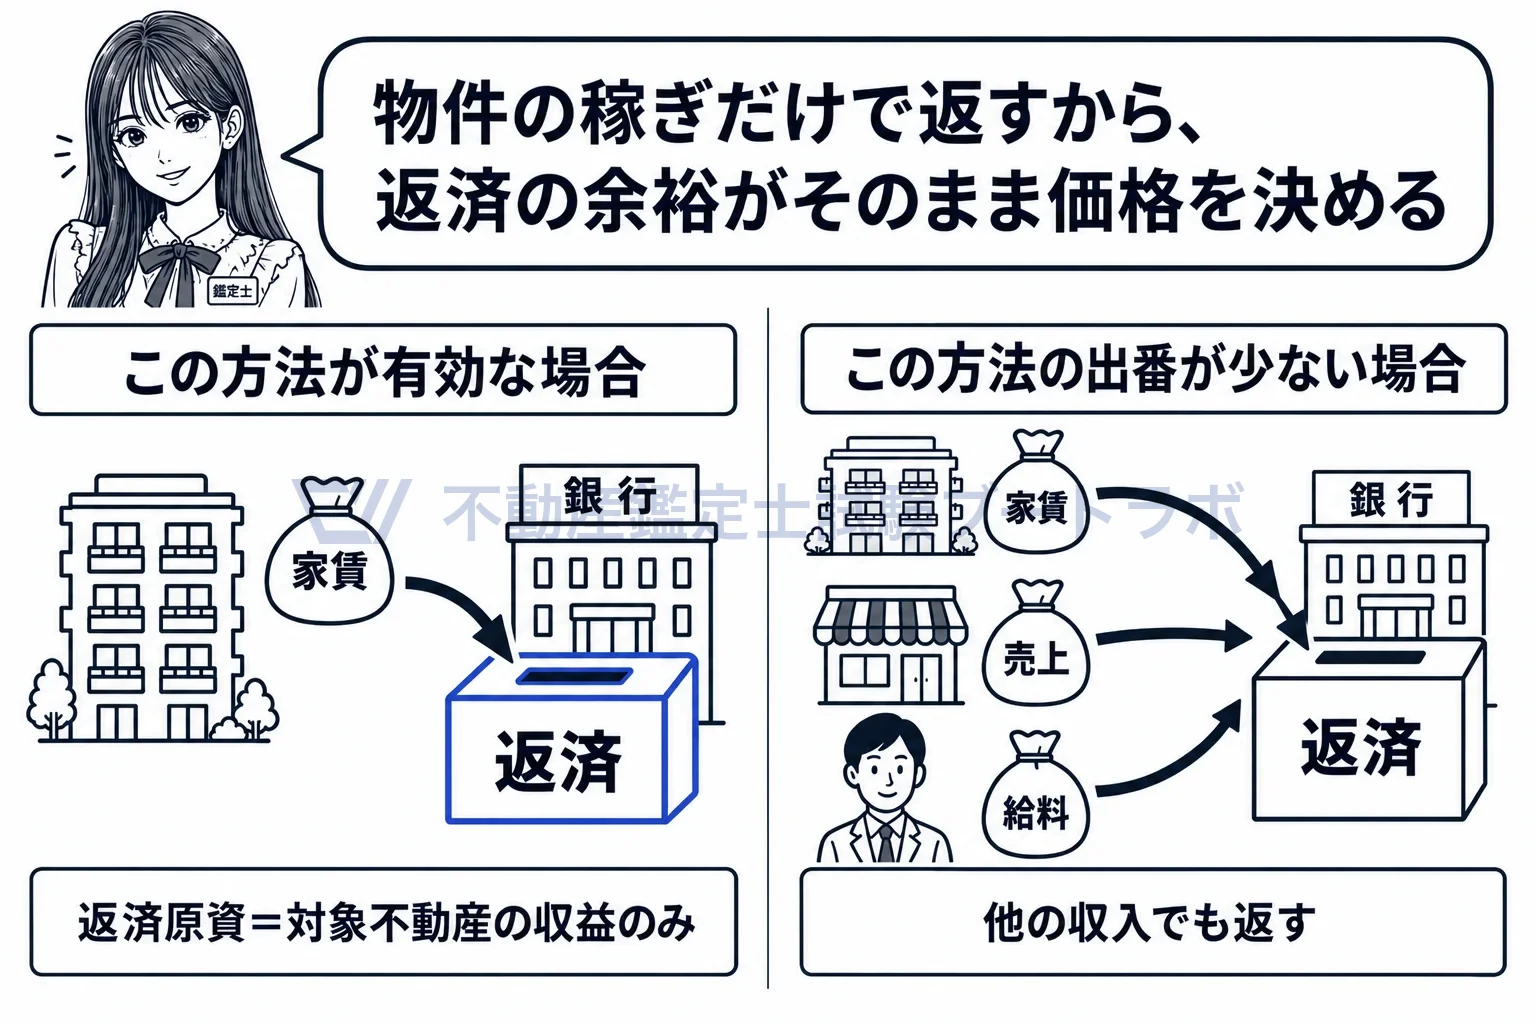
物件の稼ぎだけで返す場合に、返済の余裕が価格を決める。
この方法は、借入金還元利回りと借入金割合をもとに、借入金償還余裕率(ある期間の純収益を同期間の借入金元利返済額で除した値をいう。)を用いて対象不動産に係る純収益からみた借入金償還の安全性を加味して還元利回りを求めるものである。
出典: 総論第7章 第1節
実務ではこう使う
金融機関が融資審査で求める借入金償還余裕率の水準を市場から把握し、貸出金利と借入割合に掛け合わせて還元利回りの下限を検算する、という使い方が実務的です。融資に頼る投資家が中心の市場では、この方法で求めた利回りが取引利回りとよく整合します。余裕率の計算に使う純収益は、借入期間の平均を見込んで置きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


