
資産運用会社とは?投資信託及び投資法人に関する法律での意味を図でわかりやすく解説
登録投資法人の委託を受けてその資産の運用に係る業務を行う金融商品取引業者です(2条21項)。つまり、使用人を雇えない投資法人に代わって、どの不動産をいくらで買い、誰に貸し、いつ売るかを決めて実行する会社です。
資産運用会社とは
J-REITのオフィスビルを買うと決めているのは、投資法人の名前を持つ器ではなく、その隣にある資産運用会社です。投資法人は資産の運用以外を営業にできず使用人も雇えないので(63条)、登録投資法人は運用に係る業務を資産運用会社に委託しなければなりません(198条1項)。資産運用会社は金融商品取引業者で、投資法人と委託契約を結び、物件の選定、価格の交渉、賃貸、売却のすべてを判断します。鑑定士にとっては、証券化対象不動産の鑑定評価を依頼してくる窓口であり、同時に、その依頼者と利害関係人等の関係にないことを求められる相手です(201条1項)。
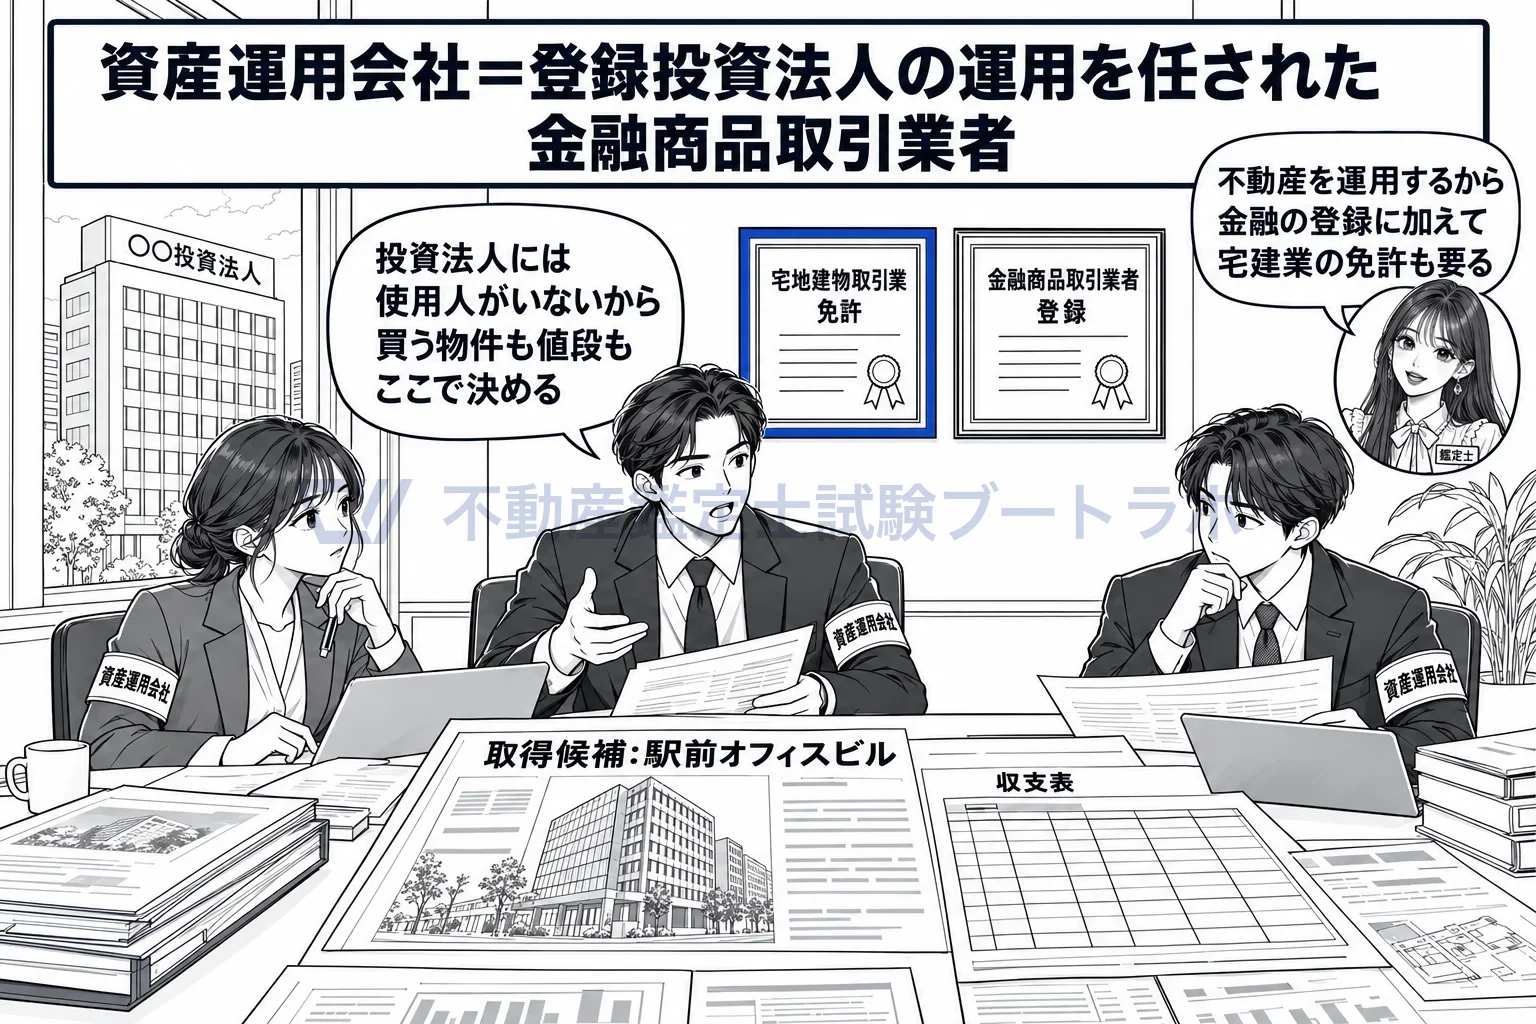
投資法人の頭脳。不動産を扱うなら、壁に宅建業の免許。
不動産を扱うなら、宅建業の免許を受けた金融商品取引業者です
資産運用会社は金融商品取引業者でなければなりません(199条)。登録投資法人が投資の対象とする資産に不動産が含まれる場合は宅地建物取引業法3条1項の免許を受けている金融商品取引業者、主として不動産に対する投資として運用することを目的とする場合は同法50条の2第1項の認可(取引一任代理等の認可)を受けている金融商品取引業者に限られます(199条1号・2号)。投資家のお金を金融商品として扱う面では金融の規制を、不動産を売買し賃貸する面では宅建業法の規制を、二重に受けさせる作りです。資産運用会社がこの要件の金融商品取引業者でなくなったときは、投資法人は委託契約を解約しなければなりません(207条1項1号)。委託者指図型投資信託の委託者にも同じ段階の要件があります(3条1号・2号)。
取得・譲渡のたびに、利害関係のない鑑定士の鑑定評価が要ります
資産運用会社は、資産の運用を行う投資法人について、土地や建物、これらに関する賃借権や地上権などの特定資産の取得又は譲渡が行われたときは、その特定資産に係る不動産の鑑定評価を、不動産鑑定士であって利害関係人等でないものに行わせなければなりません(201条1項、施行令122条の2)。利害関係人等とは、その資産運用会社の総株主の議決権の過半数を保有していることなど、資産運用会社と密接な関係を持つ者です。取得又は譲渡に先立って鑑定評価を行わせている場合は、取引のときに改めて行わせる必要はありません(201条1項ただし書)。運用会社が身内の鑑定士に高い値段を付けさせて投資法人に買わせる、という利益相反を防ぐため、値段の裏付けを外の独立した専門家に求めているのです。運用の権限を再委託した場合、この義務は再委託を受けた者にも掛かります(202条)。
3月に1回以上、自己の計算で行った売買の有無を書面で知らせます
資産運用会社は、その資産の運用を行う投資法人に対し、3月に1回以上、自己の計算で行った有価証券の売買のうち投資法人と同じ銘柄のものの有無や、投資法人の特定資産に不動産が含まれる場合の自己の計算で行った不動産の売買の有無などを明らかにする書面を交付しなければなりません(203条1項)。運用会社が自分の勘定でも同じ資産を売買していると、投資法人より自分を優先する取引をしていないか疑いが生じるので、定期的に手の内を見せる仕組みです。投資法人と資産運用会社自身や利害関係人等との間で特定資産の取引が行われたときは、その都度、取引に係る事項を記載した書面を交付します(203条2項)。利害関係人等との不動産の取引には、あらかじめ登録投資法人の同意が要り、執行役員は役員会の承認を受けて同意します(201条の2)。
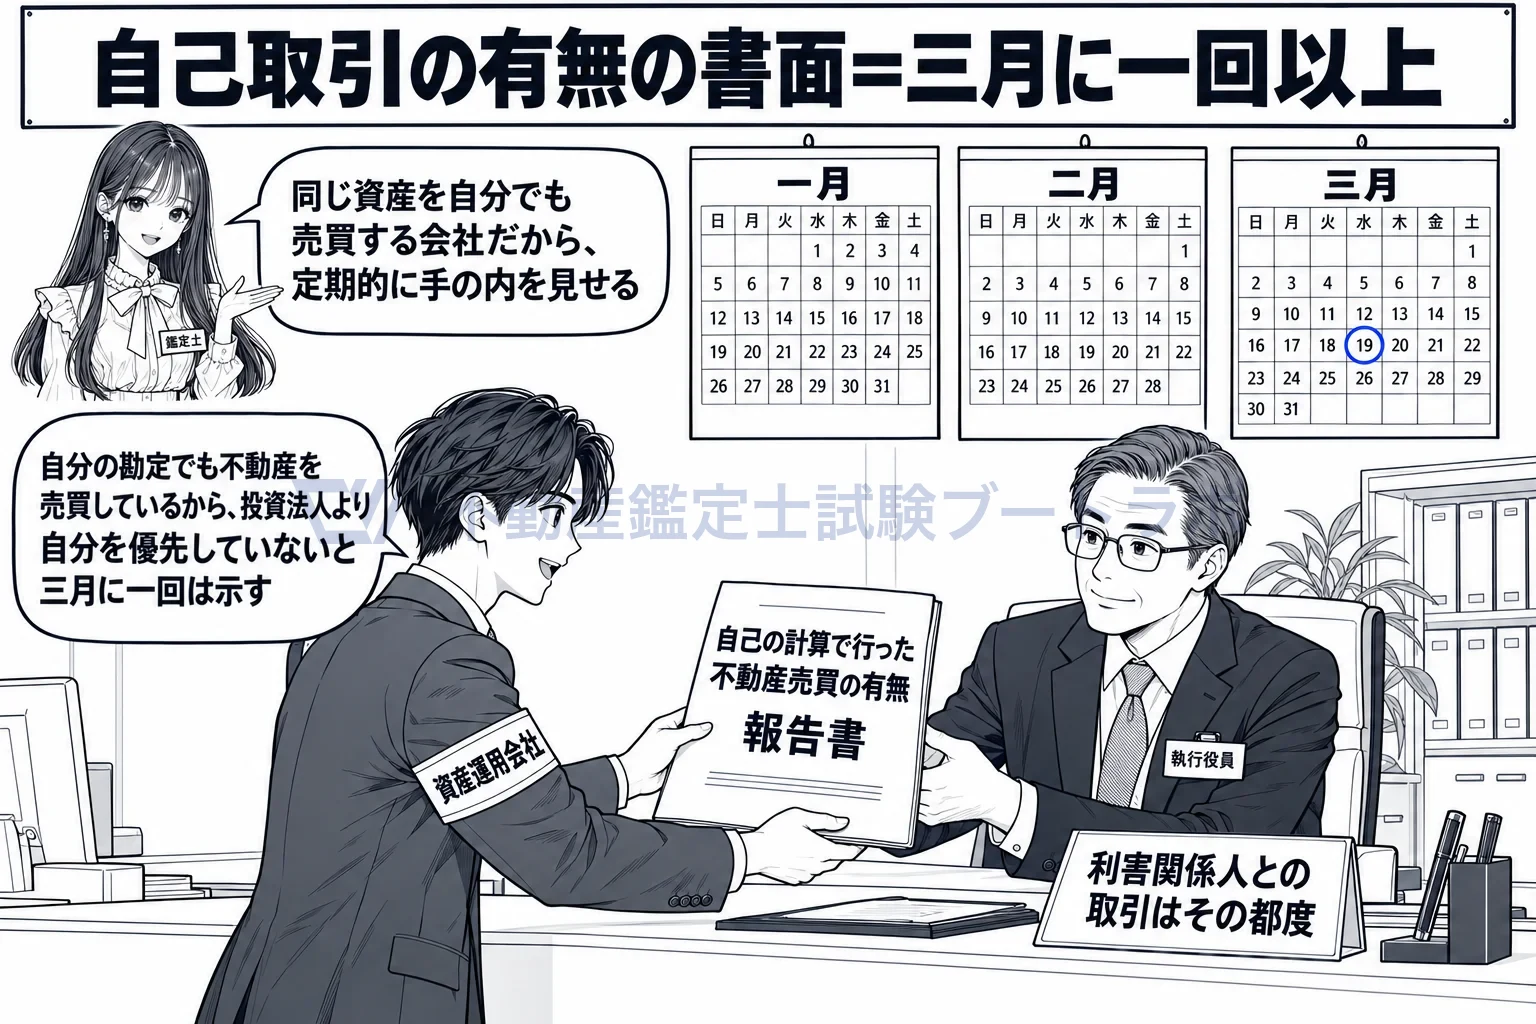
3か月ごとに、自分の勘定で売買した不動産の有無を投資法人へ報告。
任務を怠れば、投資法人に対して連帯して損害を賠償します
資産運用会社がその任務を怠ったことにより投資法人に損害を生じさせたときは、その資産運用会社は、投資法人に対し連帯して損害を賠償する責任を負います(204条1項)。連帯とは、再委託を受けた者や、同じ損害について責任を負う執行役員・監督役員・会計監査人などがいるとき、それぞれが全額の責任を負い、投資法人はどこにでも請求できるという意味です(204条1項・2項)。委託者指図型投資信託の投資信託委託会社が受益者に対して負う責任(21条)と同じ作りで、賠償の相手が投資法人か受益者かが違います。投資法人には使用人がいないので、損害を受けたときに責任を追及される先が資産運用会社になるのです。
この法律において「資産運用会社」とは、登録投資法人の委託を受けてその資産の運用に係る業務を行う金融商品取引業者をいう。
出典: 投資信託及び投資法人に関する法律 2条21項
実務ではこう使う
証券化対象不動産の鑑定評価では、依頼者である資産運用会社との利害関係の有無を確かめ、評価書にその旨を記載します。資産運用会社は取得価格を決める前に鑑定評価を取るのが通常で、取得後にもう一度取ることはまれです。評価額は投資法人の開示資料に載り、投資主への説明の材料になります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


