
収益分析法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
一般の企業経営に基づく総収益を分析して、対象不動産が一定期間に生み出すと期待される純収益(減価償却後のもので、収益純賃料といいます)を求め、これに必要諸経費等を加算して試算賃料(収益賃料)を求める手法です。つまり、その不動産で営まれている商売の稼ぎから不動産の取り分を取り出して、賃料にします。
収益分析法とは
駅前のホテルや郊外の工場、老人ホームのような建物は、周りに似た貸し物件がほとんどなく、家賃の相場がありません。そこで、その建物で営まれている商売がどれだけ稼いでいるかを見ます。売上から仕入れや人件費、借入の利息、経営者の取り分を差し引いて残る分が、その不動産が稼いだ分です。この分を減価償却後の純収益として取り出したものが収益純賃料で、そこに固定資産税などの必要諸経費等を足したものが収益賃料です。物件の値打ちでも周りの事例でもなく、企業の総収益を見て賃料を出すところが、ほかの二つの新規賃料の手法との違いです。
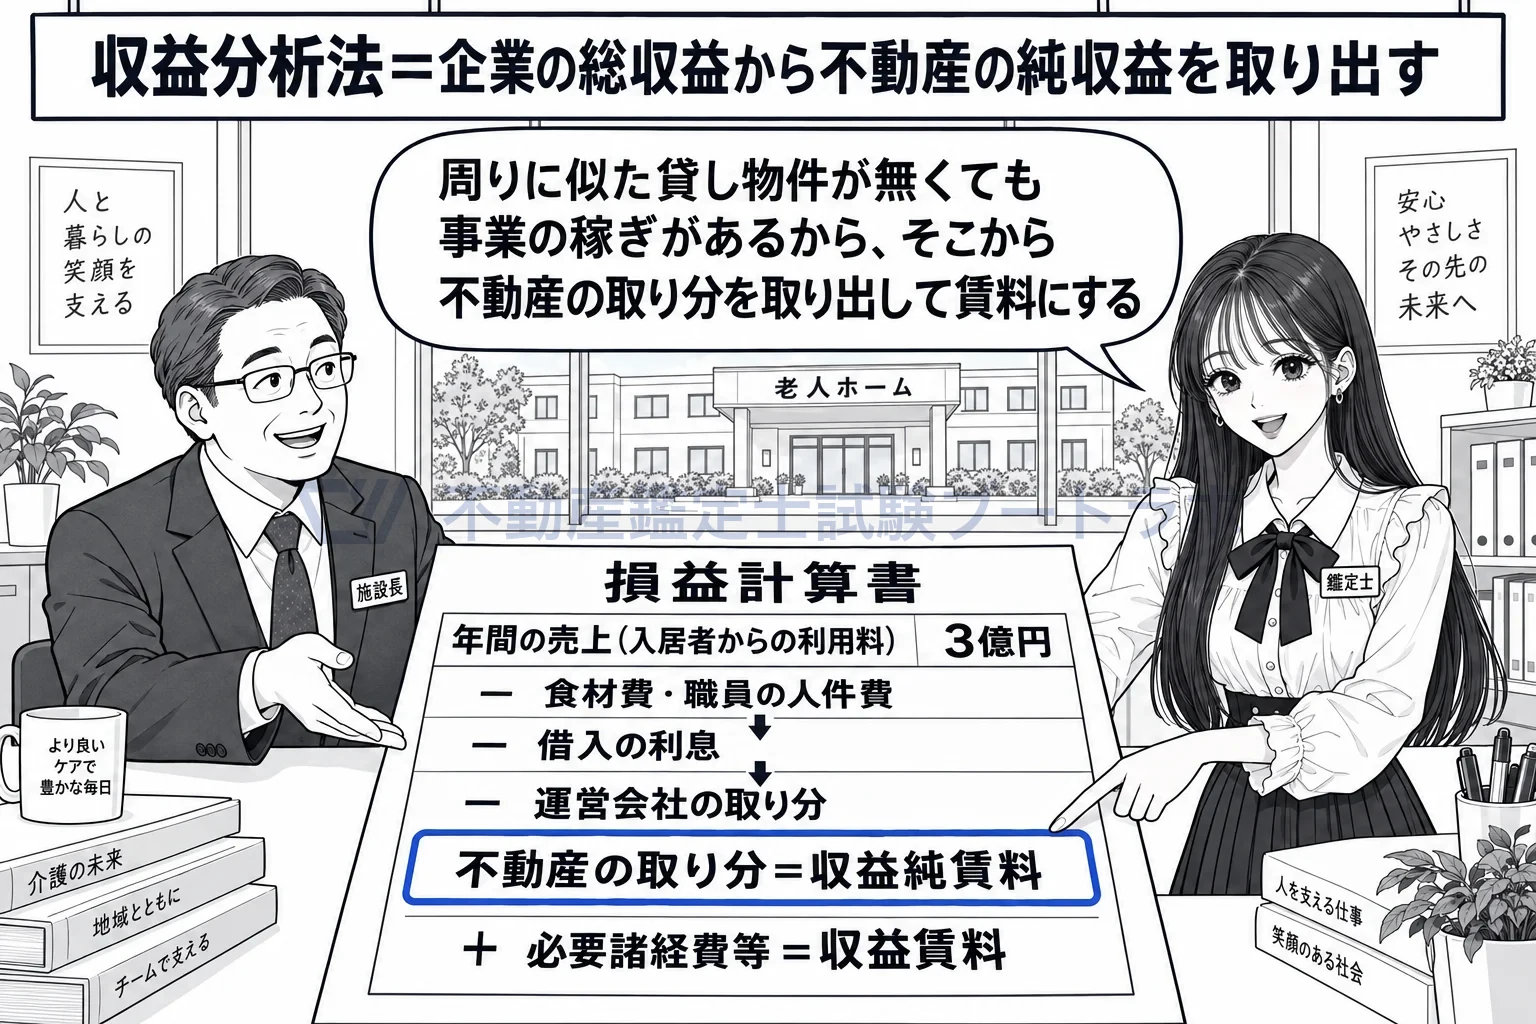
商売の稼ぎから不動産の取り分を取り出して賃料にする。
収益分析法が有効なのは、企業の用に供されている不動産です
基準は、企業の用に供されている不動産に帰属する純収益を適切に求め得る場合に有効、と定めています。「企業の用」とは、ホテルや工場、店舗のように、その不動産を使って事業を営んでいる状態です。基準は理由を書いていませんが、貸家のように賃貸に供されている不動産では総収益がそもそも賃料なので、賃料から賃料を求める堂々巡りになると考えられます。だから収益分析法は、賃料以外の商売の稼ぎがある不動産で力を発揮します。
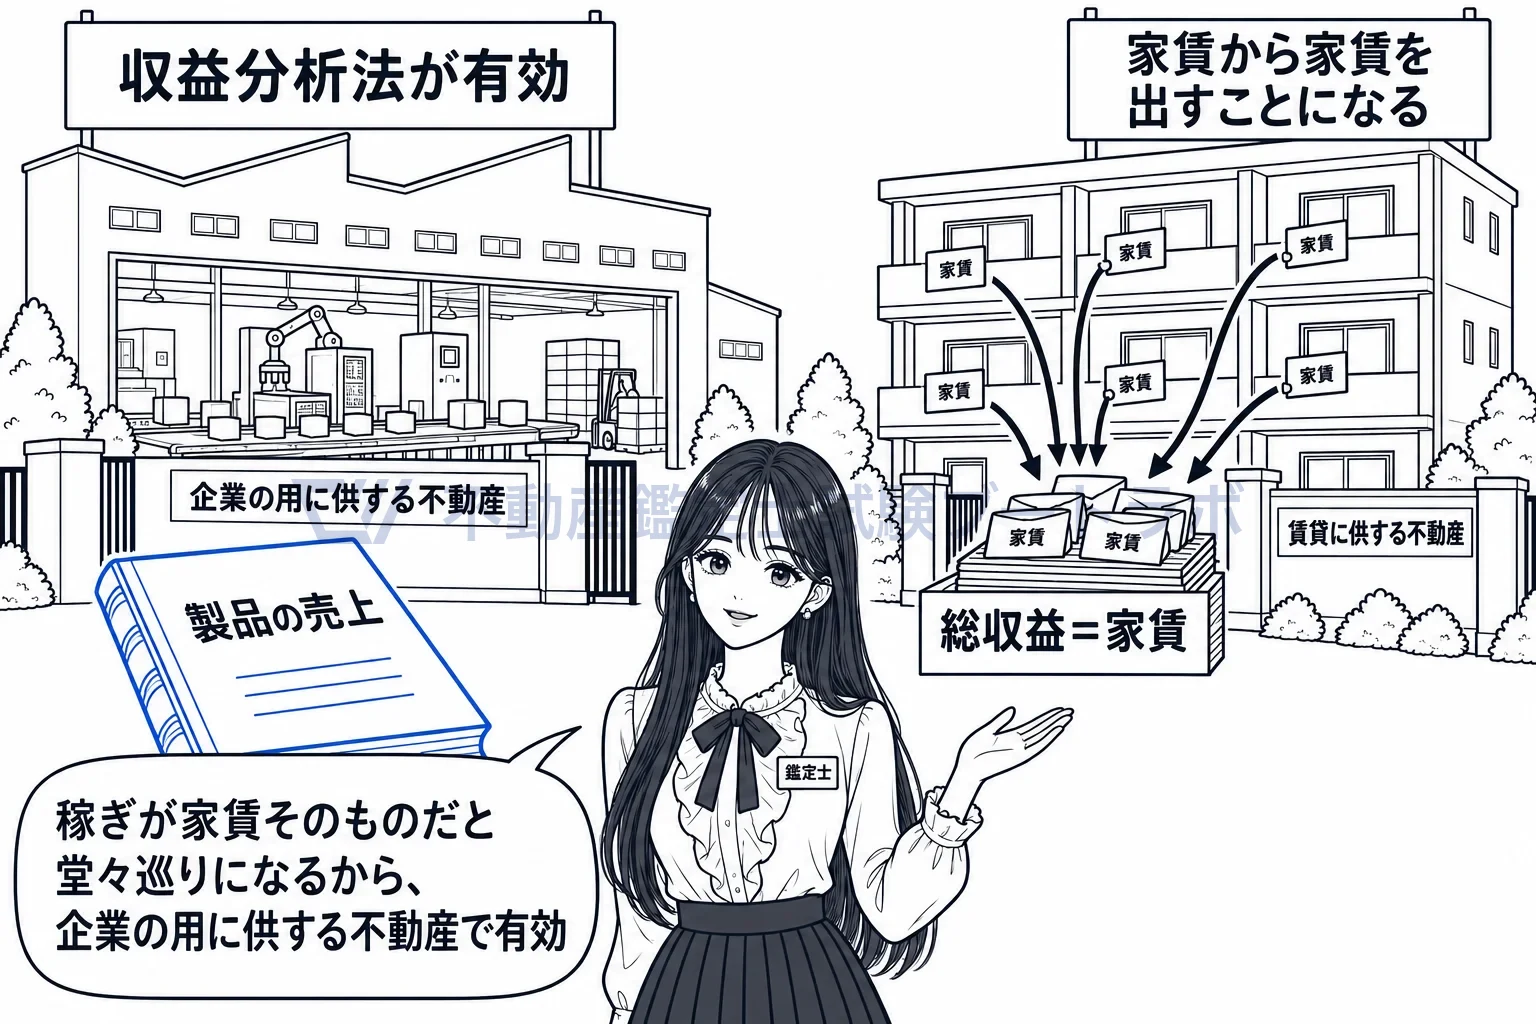
商売の稼ぎがある建物には効き、家賃が収入そのものの貸家には向かない。
収益配分の原則で、総収益から不動産の取り分を取り出します
企業の総収益は、土地、資本、労働及び経営(組織)の各要素の結合によって生ずるものです。総論第4章の収益配分の原則は、この総収益を各要素に配分し、資本、労働及び経営に配分される部分以外の部分は、配分が正しく行われる限り土地に帰属する、と定めています。収益分析法はこの原則を活用し、建物及びその敷地を含む対象不動産に帰属する純収益を、収益還元法における純収益の算定に準じて、賃料の有する特性に留意しながら求めます。減価償却後のこの純収益が収益純賃料です。
収益純賃料に必要諸経費等を加算するのが原則です
基準は、収益賃料は収益純賃料の額に賃貸借等に当たって賃料に含まれる必要諸経費等を加算することによって求める、と定めています。収益純賃料は減価償却後の純収益なので、減価償却費は加算する必要諸経費等の側に計上します。そのうえで基準はなお書きで、一般企業経営に基づく総収益を分析して、収益純賃料及び必要諸経費等を含む賃料相当額を収益賃料として直接求めることができる場合もある、と認めています。事業の売上から不動産の対価が経費込みでまとめて取り出せるなら、二段に分けなくてよいということです。
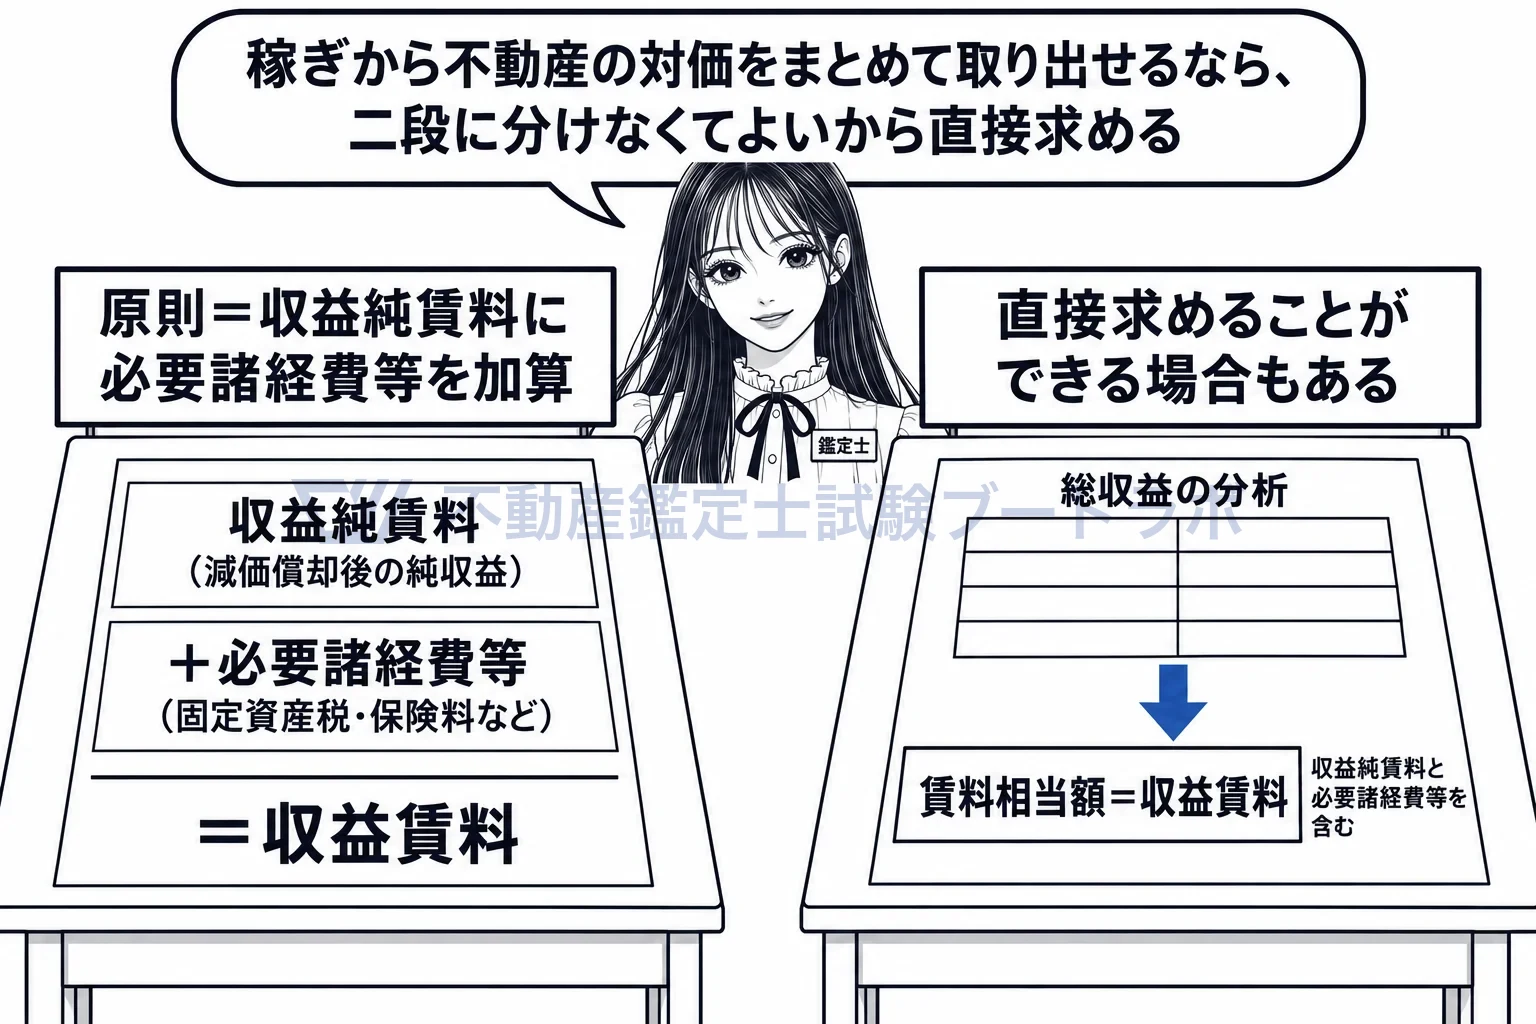
収益純賃料に必要諸経費等を足すのが原則、賃料相当額を直接求められる場合もある。
正常賃料の評価では、収益賃料は比較考量に回ります
各論第2章では、宅地の正常賃料は積算賃料、比準賃料及び配分法に準ずる方法に基づく比準賃料を関連づけて決め、建物及びその敷地の正常賃料は積算賃料と比準賃料を関連づけて決めます。収益賃料は、純収益を適切に求めることができるときに比較考量する位置づけです。宅地では、建物及びその敷地に係る賃貸事業に基づく純収益から土地に帰属する部分を査定する賃貸事業分析法の試算賃料も、同じく比較考量します。総論で新規賃料の手法として三つ並んでいても、各論で賃料を決めるときの扱いは同じではありません。
収益分析法は、一般の企業経営に基づく総収益を分析して対象不動産が一定期間に生み出すであろうと期待される純収益(減価償却後のものとし、これを収益純賃料という。)を求め、これに必要諸経費等を加算して対象不動産の試算賃料を求める手法である(この手法による試算賃料を収益賃料という。)。
出典: 総論第7章 第2節
実務ではこう使う
ホテルや店舗ビル一棟の家賃評価では、運営事業者の損益計算書から売上と営業費用を分析し、経営者の取り分を除いた不動産帰属分を収益純賃料として、固定資産税や保険料を加えて収益賃料を出します。企業の利益が経営者の手腕に大きく左右される場合は、この手法の説得力が下がることを評価書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


