
損害保険料とは?不動産鑑定評価基準での意味を図でわかりやすく解説
対象不動産及び附属設備に係る火災保険と、対象不動産の欠陥や管理上の事故による第三者等の損害を担保する賠償責任保険等の料金です。つまり、建物が燃える備えと、人に損害を与えたときの備えの二つの保険料で、運営費用の一つです。
損害保険料とは
賃貸ビルのオーナーは、建物が火事で燃えたときに備えて火災保険をかけます。それだけでなく、外壁のタイルが落ちて通行人がけがをした、設備の不具合でテナントの商品が水浸しになった、というときに賠償するための保険(施設賠償責任保険)もかけます。この二種類の保険料が損害保険料で、収益費用項目では運営費用の一つです。不動産を持って貸すことに伴う危険を、保険料という毎年の費用に置き換えたものです。
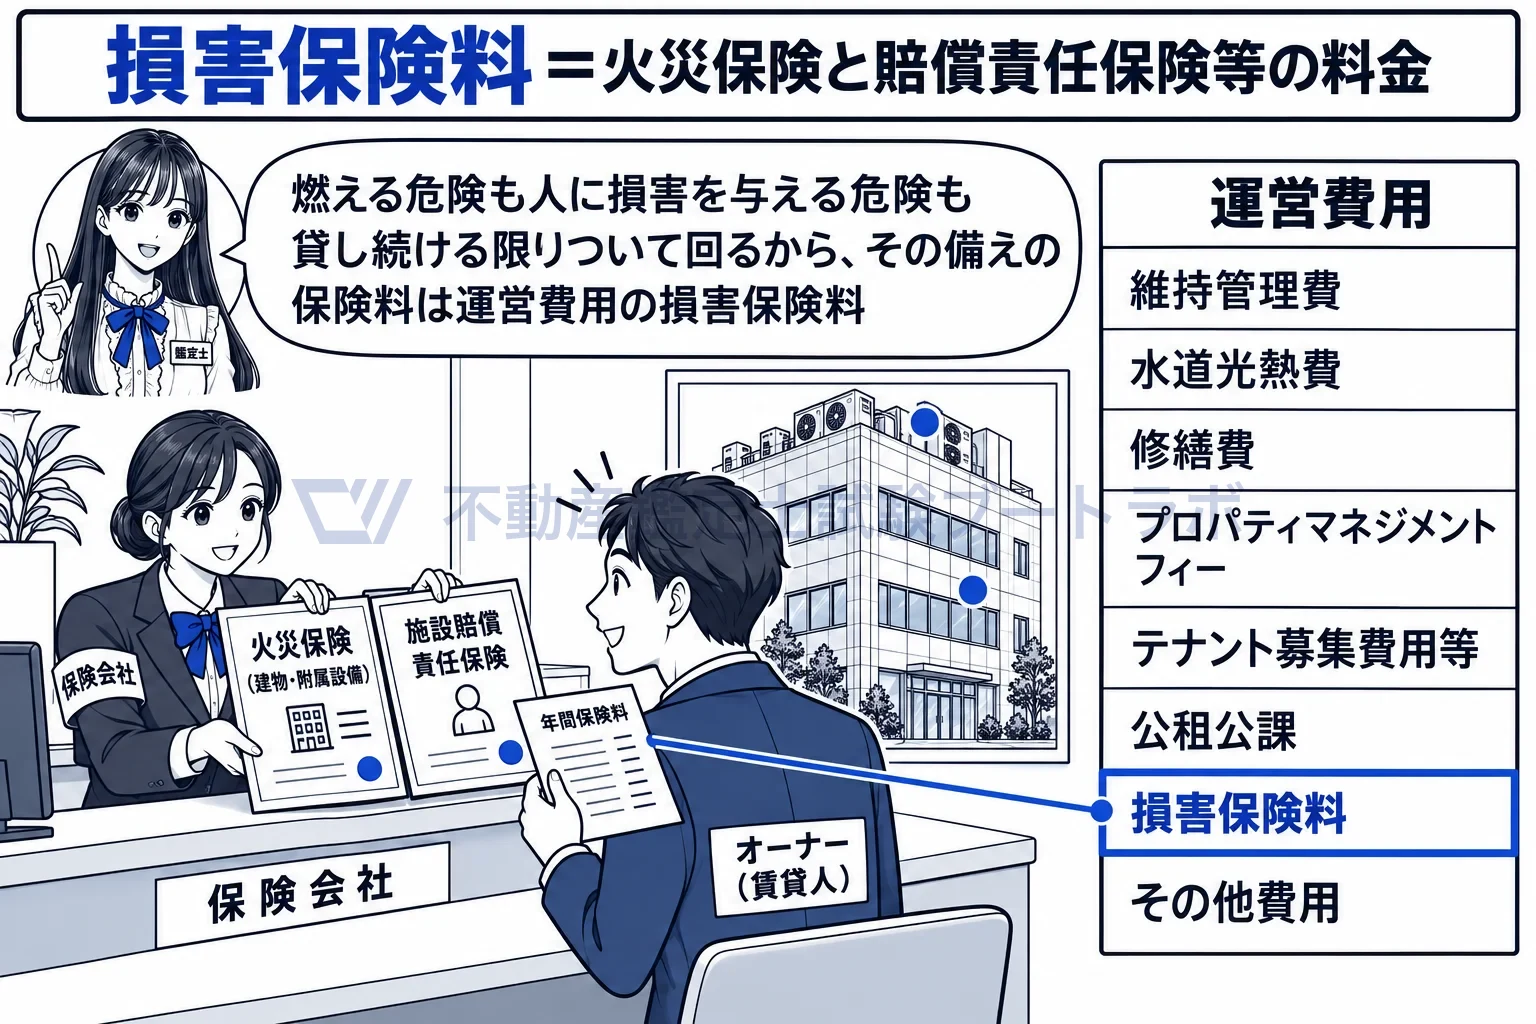
運営費用の七行目が損害保険料。火災保険と賠償責任保険の年間の保険料。
火災保険と賠償責任保険の二つを一つの項目に載せます
定義は「対象不動産及び附属設備に係る火災保険」と「対象不動産の欠陥や管理上の事故による第三者等の損害を担保する賠償責任保険等の料金」です。前者は自分の建物と設備が損なわれる危険、後者は自分の建物が他人に損害を与える危険への備えで、守る相手が違います。どちらも賃貸事業を続けるために賃貸人が負担する費用なので、まとめて運営費用に置かれています。附属設備の火災保険も定義に入っているので、建物だけに狭めません。
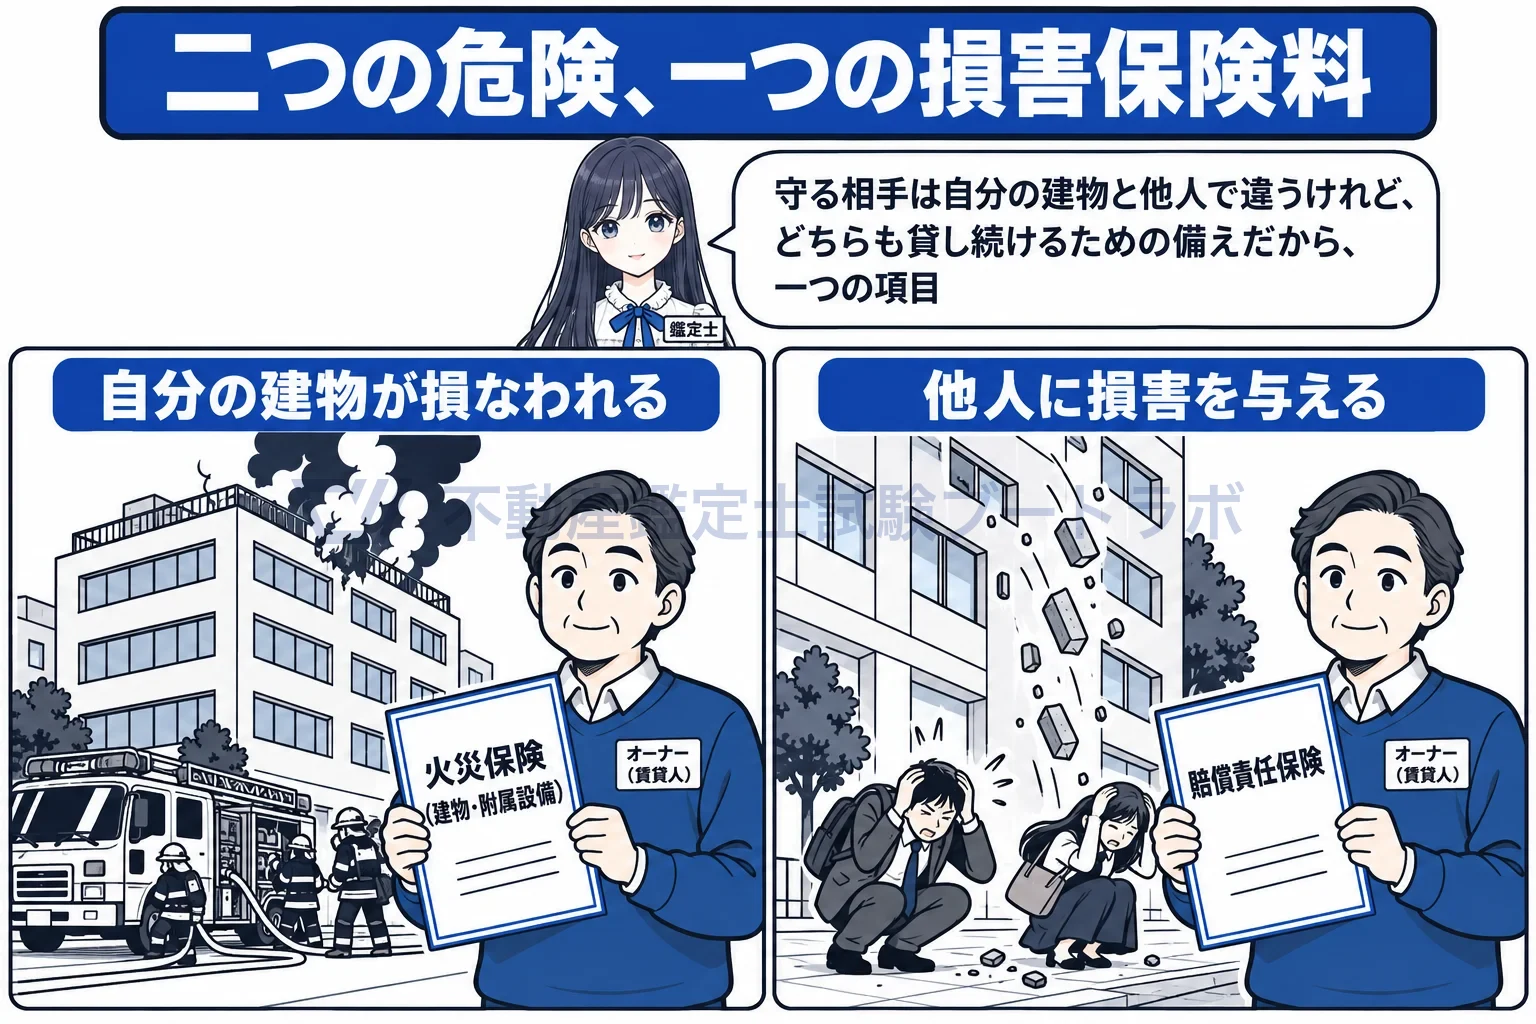
自分の建物が損なわれる危険と、他人に損害を与える危険。守る相手は違っても一つの項目。
地震保険料は、定義の「等」の中で判断します
定義は「賠償責任保険等」と「等」で結んでいて、地震保険料をどう扱うかは書いていません。エンジニアリング・レポートの地震リスク分析で予想最大損失率(PML値)が高く、投資家なら地震保険をかけると見込まれる場合には、その保険料を運営費用に見込む対応が考えられます。基準の定めではなく、対象不動産の危険の大きさを費用の側に映す一つの考え方です。PML値が高いからといって詳細分析の追加調査を依頼者に求めなければならない、という定めもありません。
対象不動産及び附属設備に係る火災保険、対象不動産の欠陥や管理上の事故による第三者等の損害を担保する賠償責任保険等の料金
出典: 各論第3章 第5節
実務ではこう使う
依頼者から保険証券の写しを入手して火災保険と施設賠償責任保険の年額を確かめ、契約更新時の料率改定の見込みも織り込んで各期に計上します。地震保険に入っていない物件でPML値が高ければ、付保した場合の保険料を見込むかどうかを判断して評価書に書きます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


