
ESG不動産と建物緑化|環境認証・グリーンプレミアムと鑑定評価
ESG不動産と建物緑化(屋上・壁面緑化)が不動産の価値と鑑定評価にどう効くかを実務目線で整理。CASBEE・BELS・LEED・DBJ Green Building等の環境認証、グリーンプレミアムとブラウンディスカウント、収益還元法での織り込み方、2025年の省エネ基準適合義務化までを解説します。
「ESG不動産」「グリーンビルディング」「屋上緑化」という言葉は、この数年で不動産業界の日常語になりました。開発計画書にはCASBEEの目標ランクが書かれ、募集資料には省エネ性能のラベルが載り、投資家からはGRESBのスコアを聞かれる。しかし現場でよく聞くのは、「で、それは結局いくらの価値なのか」という問いです。緑化に工事費と維持費をかけ、認証を取得し、設備を高効率化した結果、賃料は上がるのか、売却価格は上がるのか、鑑定評価書のどの数字が動くのか。ここが曖昧なまま、雰囲気で投資判断が行われている場面は少なくありません。
この記事は、その問いに実務目線で答えることを目的としています。まずESGのE・S・Gが不動産で具体的に何を指すのかを分解し、そのうえで屋上緑化・壁面緑化といった建物緑化がどこに位置づけられるのかを整理します。次に国内外の主要な環境認証制度を一覧で押さえ、環境性能が価値に効くとされる経路(グリーンプレミアムとブラウンディスカウント)を、断定を避けつつ論理として説明します。最後に、不動産鑑定評価の実務で環境性能を収益還元法のどのパラメータに織り込むのか、価格形成要因としてどう位置づけるのかを具体的な試算例とともに示します。
読み終えたときに、「緑化や環境認証は、賃料・空室率・運営費用・還元利回りのどこに、どういう理屈で効く(あるいは効かない)のか」を自分の言葉で説明できる状態を目指します。
本記事の役割
本記事はESG・環境性能・建物緑化が不動産価値と鑑定評価に与える影響を扱います。土壌汚染やアスベストなど「負の環境要因」の減価については 土壌汚染物件の評価方法 および 鑑定評価における環境要因の考慮 を、エリア単位のエネルギー管理やモビリティを含む広い枠組みは スマートシティと不動産評価 を参照してください。
ESG不動産とは何を指すのか
E・S・Gを不動産の言葉に翻訳する
ESGは Environment(環境)・Social(社会)・Governance(ガバナンス)の頭文字です。もともとは投資家が企業を評価する際の非財務指標の枠組みとして広まった概念で、不動産はその適用対象として比較的あとから注目された分野です。そのため「ESG不動産」という言葉は、投資家側の語彙が不動産の現場に降りてきたもの、という性格を持っています。
抽象的なまま扱うと議論が空回りするので、まずE・S・Gが不動産の文脈で具体的に何を指すのかを分解します。
| 要素 | 不動産における主な論点 | 具体例 |
|---|---|---|
| E(環境) | エネルギー消費、CO2排出、水資源、廃棄物、生物多様性、気候変動への適応 | 省エネ設備、再生可能エネルギー導入、断熱性能、屋上・壁面緑化、雨水利用、水害リスクへの備え |
| S(社会) | 建物利用者の健康・快適性、安全性、地域社会との関係、労働環境 | 室内空気質、自然採光、耐震性能、バリアフリー、防災備蓄、地域に開かれた広場、テナント従業員の満足度 |
| G(ガバナンス) | 所有・運営体制の健全性、情報開示、コンプライアンス、リスク管理 | 建物データの整備と開示、修繕計画の透明性、法令遵守体制、利益相反の管理、委託先管理 |
ここで押さえておきたいのは、建物緑化はEの一要素にすぎないという位置づけです。緑化は視覚的にわかりやすく、写真映えもするため「ESG対応の象徴」として扱われがちですが、環境性能全体から見れば、エネルギー消費量やCO2排出量といった数値で測られる項目のほうが投資家・テナント双方にとって比重が大きいのが実情です。屋上に緑を敷いても、空調が旧式で一次エネルギー消費量が大きければ、環境認証のスコアはさほど伸びません。この順序関係を最初に理解しておくと、「緑化さえすればESG対応」という誤解を避けられます。
なぜ不動産でESGが問われるようになったか
不動産がESGの主戦場のひとつになった理由は単純で、建物がエネルギーを大量に消費するからです。国内のエネルギー消費のうち、業務部門(オフィス・商業施設等)と家庭部門が相当な割合を占めており、建築物の省エネルギー化は温室効果ガス削減の中核的な手段と位置づけられています。日本政府は2020年10月に2050年カーボンニュートラルを宣言し、2030年度の温室効果ガス排出量を2013年度比46%削減する目標を掲げました。この目標を達成する経路のなかで、建築物のエネルギー性能向上は避けて通れない項目です。
もうひとつの理由は資金の流れです。機関投資家がESGを投資判断に組み込むようになり、不動産ファンドやREITはその資金を受け取る側として、保有物件の環境性能を説明する必要が生じました。投資家が環境性能を問うから、運用者が物件に投資し、鑑定評価もそれを市場の事実として観察するという順序で影響が伝わっていきます。この伝達経路を理解しておくことは、鑑定評価で環境性能をどう扱うべきかを考えるうえで重要です。鑑定評価は市場を先取りして「あるべき価値」を作るものではなく、市場参加者の行動として現れた事実を反映するものだからです。
ESGとSDGs・サステナビリティの関係
実務では ESG・SDGs・サステナビリティ・カーボンニュートラルといった言葉が混在して使われます。厳密な定義は文脈によりますが、おおまかな整理は次のとおりです。
| 用語 | 主な視点 | 誰が使うか |
|---|---|---|
| サステナビリティ | 持続可能性という広い理念 | 一般・全方位 |
| SDGs | 2030年までの国際的な開発目標(17目標) | 企業の社会的責任・広報文脈 |
| ESG | 投資判断に用いる非財務の評価軸 | 投資家・運用者・金融機関 |
| カーボンニュートラル/脱炭素 | 温室効果ガス排出の実質ゼロ化 | 政策・エネルギー分野 |
不動産投資・鑑定評価の実務で最も直接的に効くのはESGの語彙です。投資家が使う枠組みだからです。SDGsとの関係はSDGsと不動産の価値評価も参照してください。
建物緑化の実務 — 屋上緑化・壁面緑化はどこまで価値になるか
緑化の種類と特性
「建物緑化」と一口に言っても、工法・コスト・効果はかなり異なります。まず種類を整理します。
| 種類 | 内容 | 主な効果 | 実務上の留意点 |
|---|---|---|---|
| 屋上緑化(薄層型) | セダム類など乾燥に強い植物を薄い土壌で敷き詰める | 断熱・遮熱、緑化面積の確保 | 積載荷重が比較的小さく既存建物にも適用しやすい。景観的なインパクトは限定的 |
| 屋上緑化(庭園型) | 土壌を厚くとり、樹木・芝生・歩行空間を設ける | 利用空間の創出、テナントの満足度、景観 | 積載荷重・防水・灌水設備の負担が大きい。設計段階からの組み込みが前提 |
| 壁面緑化(登はん型) | ツタ類を壁面に這わせる、またはワイヤー等で誘引する | 日射遮蔽、外観 | 成長までに時間がかかる。外壁への影響と剪定管理 |
| 壁面緑化(ユニット型) | プランターやパネルを壁面に取り付ける | 短期間で緑量を確保、意匠性が高い | 灌水設備が必須。イニシャル・ランニングとも高め |
| 地上部(接地型)緑化 | 敷地内の植栽・広場の緑化 | 緑化率の確保、来訪者の体感、地域貢献 | 最も一般的でコスト効率が良い。有効な敷地面積との競合 |
| 室内緑化 | エントランス・執務空間の植栽 | 利用者の快適性(Sの領域) | 環境性能というより快適性・ブランディングの文脈 |
緑化率の確保という観点では、地上部緑化が最もコスト効率に優れるのが通例です。屋上・壁面緑化が選択されるのは、敷地に余裕がなく地上部だけでは基準を満たせない場合や、意匠・広報上の価値を重視する場合が中心です。この判断構造を知らないと、「屋上緑化=先進的」という表面的な評価をしてしまいます。
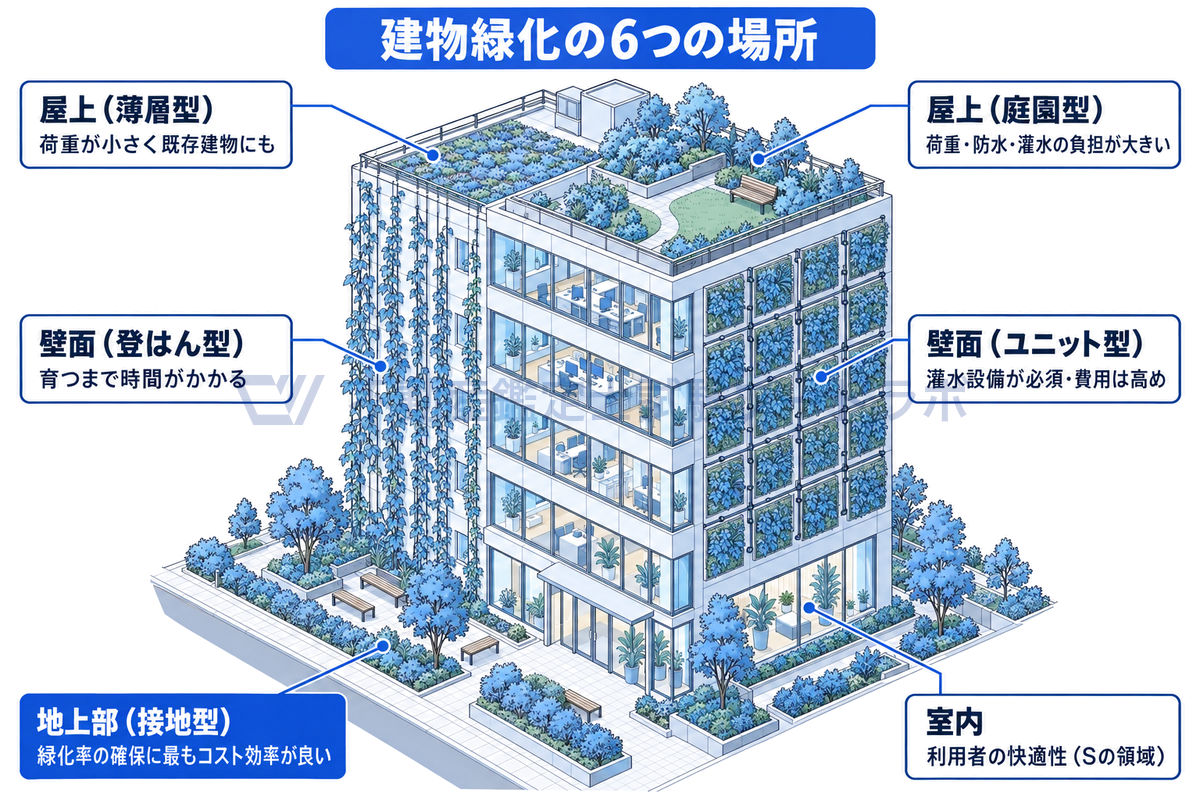
建物緑化の6つの場所
自治体の緑化制度と助成
建物緑化は、任意の環境配慮であると同時に、規制対応でもあるという二面性を持ちます。ここが実務上重要です。
都市緑地法には緑化地域制度があり、市町村が都市計画で緑化地域を定めた区域では、一定規模以上の敷地における建築行為に対して緑化率の最低限度が課されます。この基準は建築確認の審査対象となるため、満たさなければ確認が下りません。つまり緑化が「やってもやらなくてもよい上乗せ」ではなく、建築のための必要条件になっている区域が存在するということです。
また、多くの自治体が独自の条例で、一定規模以上の敷地における開発・建築に際して緑化計画書の提出を求めています。東京都の場合、自然保護条例に基づく緑化計画書制度が知られています。具体的な対象規模・必要緑化率・算定方法は自治体ごとに異なり、改正もあるため、個別案件では必ず所管自治体の最新の要綱を確認してください。
さらに、屋上緑化・壁面緑化に対しては助成金・補助金を設けている自治体もあります。これも制度の有無・金額・要件が自治体ごとに大きく異なり、年度によって予算が尽きる場合もあります。鑑定評価の場面で助成金の存在を価格に織り込むことは通常ありませんが、開発計画の採算検討では無視できない要素です。
維持費という現実
緑化の議論で最も見落とされやすいのが維持費です。緑は設置した瞬間から劣化と成長を始めます。
| 費目 | 内容 | 発生頻度 |
|---|---|---|
| 灌水 | 自動灌水設備の運転費・水道代、設備の点検・更新 | 常時/定期 |
| 剪定・除草・施肥 | 植栽の管理、雑草の除去、土壌の更新 | 年数回 |
| 枯損補植 | 枯れた植物の入替え | 随時 |
| 防水層の点検・更新 | 屋上緑化下部の防水層の健全性確認、更新時は緑化の撤去・復旧 | 長周期・高額 |
| 排水経路の清掃 | ドレンの詰まり防止(漏水事故の主因) | 定期 |
このうち実務上とりわけ重い論点が防水層の更新です。屋上緑化を施した屋根の防水層を更新する際は、緑化部分を一度撤去して復旧する必要があり、通常の防水改修より大幅にコストが膨らみます。長期修繕計画にこの費用が計上されていない物件は、将来の資本的支出が過小に見積もられていることになります。
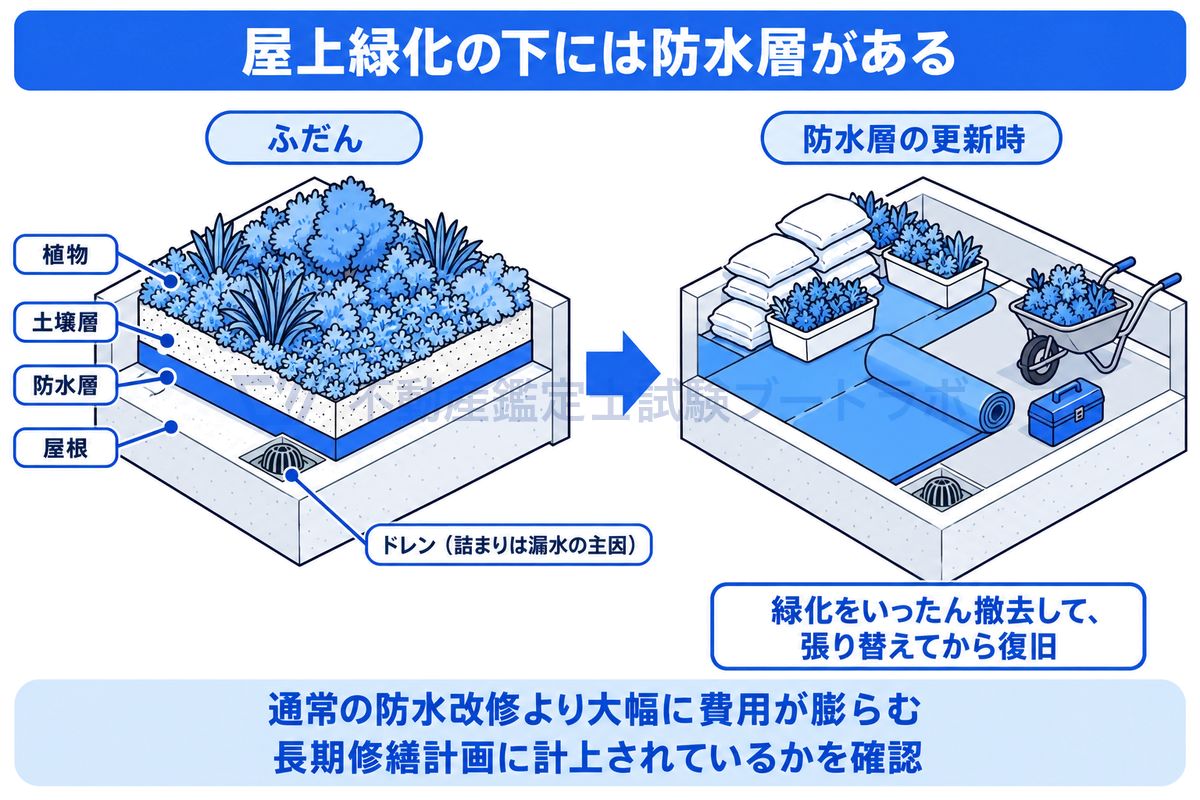
屋上緑化と防水層の更新
鑑定評価の観点では、緑化はプラス要因としてだけでなく、運営費用と資本的支出の増加要因としても両面から検討すべきです。この視点は、緑化を無条件に加点する評価がなぜ危ういのかを説明します。維持が行き届かず枯れた屋上緑化は、環境性能でも景観でもマイナスにしかなりません。管理体制についてはPM会社とは何をする会社かも参考になります。
緑化の物理的な効果
緑化には、環境性能の観点で以下のような効果が指摘されています。
- 断熱・遮熱効果:屋上の土壌層と植物が日射を遮り、屋根面からの熱の出入りを抑えることで、最上階の空調負荷を軽減する
- ヒートアイランド緩和:蒸発散による周辺気温の低下(都市スケールでは面的な広がりが必要)
- 雨水流出の抑制:土壌層が降雨を一時的に保持し、下水への流出のピークを緩和する
- 生物多様性:都市部における生息環境の提供(近年、環境認証でも評価項目化が進む)
- 快適性・景観:利用者の心理的効果、賃貸募集上の訴求
ただし、個別建物の緑化がエネルギー消費量全体に与える削減効果は、空調・照明・断熱といった設備・外皮性能の改善に比べれば限定的であるのが一般的な理解です。緑化の価値を主張する際は、この点を踏まえた抑制的な説明のほうが説得力を持ちます。
主要な環境認証制度を一覧で把握する
環境性能を市場に伝える手段が第三者認証です。多数の制度が並立しており、何を評価しているのか(対象と評価軸)が制度ごとに違うため、まず全体像を押さえます。
国内の主な制度
| 制度 | 運営主体 | 対象 | 何を評価するか |
|---|---|---|---|
| CASBEE | 国土交通省の支援のもと産学官共同で開発された国内制度 | 建築・不動産・街区・都市など複数のツール群 | 建物の環境品質と環境負荷を総合評価。省エネだけでなく室内環境・サービス性能・敷地外環境まで幅広く対象 |
| BELS | 第三者評価機関 | 建築物 | 建築物のエネルギー消費性能(省エネ性能)に特化した表示制度 |
| ZEB/ZEH | 経済産業省等の定義に基づく区分 | 建築物/住宅 | 省エネと創エネにより年間の一次エネルギー消費量の収支ゼロを目指す水準の達成度 |
| DBJ Green Building認証 | 日本政策投資銀行 | 不動産(主に投資対象アセット) | 環境・社会性能に加え、テナント・地域社会への配慮、リスクマネジメント等を含む総合評価 |
| 省エネ性能ラベル | 国土交通省(建築物省エネ法に基づく制度) | 建築物(販売・賃貸時) | 省エネ性能を消費者にわかりやすく表示 |
CASBEEとBELSの違いは頻出の論点なので明確にしておきます。BELSは省エネ性能という一本の軸で測る制度であるのに対し、CASBEEは環境品質(Q)と環境負荷(L)の両面から総合的に評価する制度です。CASBEEは建築環境効率(BEE = Q/L)という考え方を用い、S・A・B+・B−・Cといったランクで結果を示します。つまり同じ建物でも、省エネ性能だけを見るのか、室内環境の質や敷地外への配慮まで含めて見るのかで評価は変わります。「認証を取得している」という事実だけでなく、どの制度のどのランクかを確認しなければ意味がありません。
CASBEEには用途・スケールに応じた複数のツールがあり、新築・既存の建築物を対象とするもの、不動産市場向けに評価項目を絞ったもの、街区や都市を対象とするもの、利用者の健康性・快適性に焦点を当てたものなどが整備されています。案件でCASBEEの評価結果を見るときは、どのツールによる評価かを必ず確認してください。
海外発の主な制度
| 制度 | 発祥 | 対象 | 特徴 |
|---|---|---|---|
| LEED | 米国(USGBC) | 建築・インテリア・街区等 | 国際的に最も知名度が高い。ポイント制で Certified/Silver/Gold/Platinum の段階評価 |
| BREEAM | 英国(BRE) | 建築・既存建物運用等 | 世界初期の環境性能評価制度。段階評価により結果を表示 |
| WELL Building Standard | 米国(IWBI) | 建物と利用者の健康 | 空気・水・光・運動・快適性など人の健康に焦点。ESGの「S」に近い領域 |
| GRESB | オランダ発の国際評価 | 不動産会社・ファンド等の運用主体 | 個別建物ではなく、運用組織のESG配慮を年次で評価・ベンチマークする |
GRESBだけ評価の単位が異なる点に注意してください。CASBEEやLEEDが「この建物はどうか」を問うのに対し、GRESBは「この運用会社・ファンドは組織としてどう取り組んでいるか」を問います。したがってGRESBの評価が高いファンドの保有物件が、必ずしも個別に高い環境認証を持っているとは限りません。投資家との会話でこの二層構造が混線することは実によくあります。
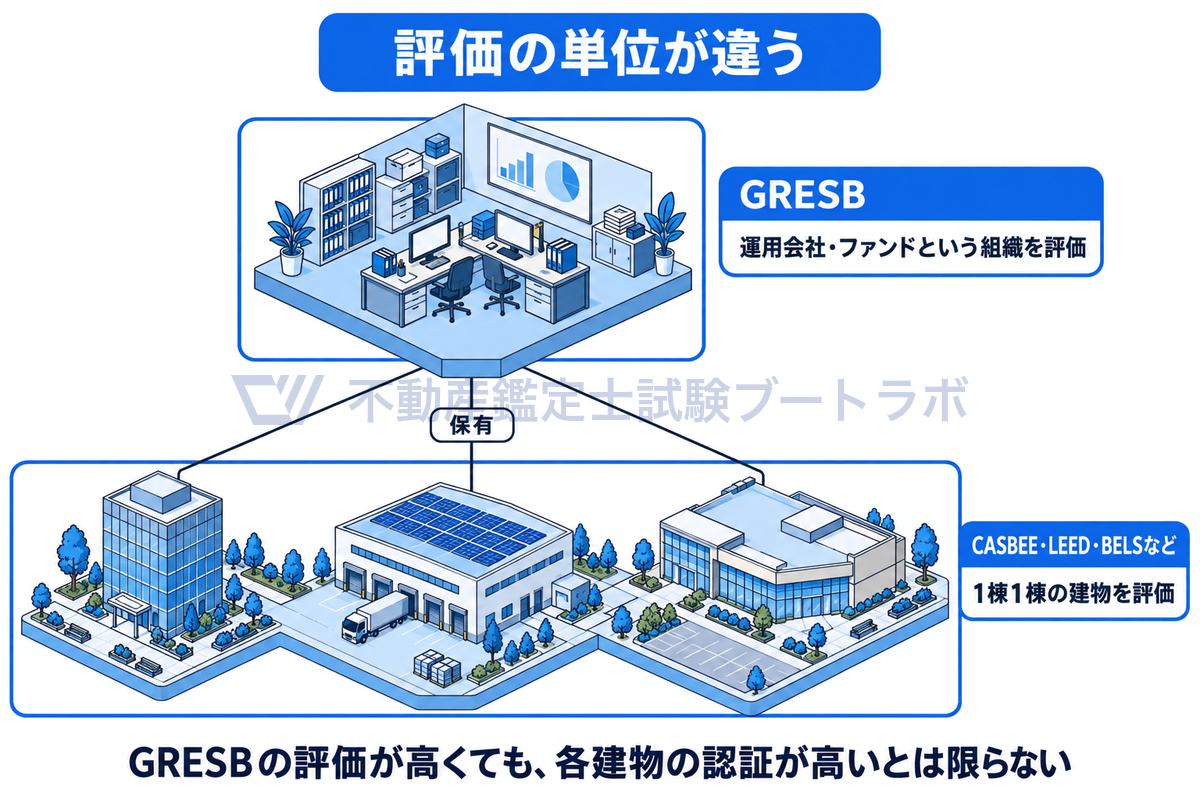
組織の評価と建物の評価
認証をどう読むか
認証を鑑定評価や投資判断の材料として使う際のチェックポイントを整理します。
- 制度と評価対象:建物単位か、組織単位か。新築時の設計評価か、運用実績の評価か
- 取得時点:設計段階の評価は「そう設計した」ことの証明であり、運用実績を保証しない
- 有効期限・更新:制度によっては更新が必要で、失効している場合がある
- ランクの相対性:制度が異なればランクは直接比較できない
- 対象範囲:建物全体か、特定のフロア・テナント専有部か
特に(2)と(3)は実務で問題になります。竣工時に高い認証を取得したが、その後の運用でエネルギー消費が想定より大きいという物件は珍しくありません。設計性能と運用実績の乖離をどう扱うかは、環境性能評価の本質的な難しさです。
環境性能は本当に不動産価値に効くのか
グリーンプレミアムという考え方
グリーンプレミアムとは、環境性能の高い建物が、そうでない建物と比べて賃料・価格の面で優位に立つ現象を指す言葉です。国内外で実証研究が積み重ねられており、賃料・稼働率・売却価格のいずれについても正の関係を示す結果が報告されていますが、その大きさは市場・用途・時期・分析手法によって幅があり、一律の数値として断定できるものではありません。
この記事であえて具体的な%を示さないのは、そのためです。「環境認証取得ビルは賃料が◯%高い」という数値が独り歩きしやすいのですが、そうした数値は特定の市場・特定のサンプル・特定の期間の推計値であり、目の前の物件にそのまま当てはめられるものではありません。鑑定評価で数値を用いるなら、対象不動産が属する市場の事例から根拠を引き出す必要があります。
プレミアムが生じる経路を分解する
数値を断定できないとしても、なぜ差が生じうるのかという経路は論理として説明できます。むしろ実務ではこの経路の理解のほうが重要です。
| 経路 | メカニズム | 効き方 |
|---|---|---|
| 光熱費の削減 | 高効率設備・断熱性能により、テナントの光熱費負担が減る | テナントが負担する入居コストの総額が下がるため、賃料に余地が生まれうる |
| テナント側のESG要請 | 上場企業・外資系企業が入居ビルの環境性能を自社の開示・目標との関係で問う | 一定の環境性能がないと候補から外れる(賃料の高低以前の問題) |
| 稼働率・リーシング期間 | 需要層が広いほど空室期間が短く、稼働率が安定する | 有効総収益の安定=キャッシュフローの質の向上 |
| 投資家需要 | ESG方針を掲げるファンド・REITの取得対象になる | 買い手が多い=売却時の流動性、価格形成上の優位 |
| 将来規制への耐性 | 省エネ規制・排出規制の強化に対し、既に適合している | 将来の追加投資リスクが小さい |
| 陳腐化の遅れ | 機能的陳腐化のスピードが緩やかになる | 経済的耐用年数の観点で有利 |
このなかで、近年もっとも実感を伴って語られるのが「テナント側のESG要請」です。これは賃料の上乗せというより、選ばれるかどうかの足切りとして作用します。自社の温室効果ガス排出量を開示する企業にとって、オフィスのエネルギー消費は自社の排出量に算入される項目であり、移転先の選定基準に環境性能が入ってくるのは自然な流れです。この作用は「プレミアム」という言葉より「参加資格」という言葉のほうが実態に近い場面が増えています。
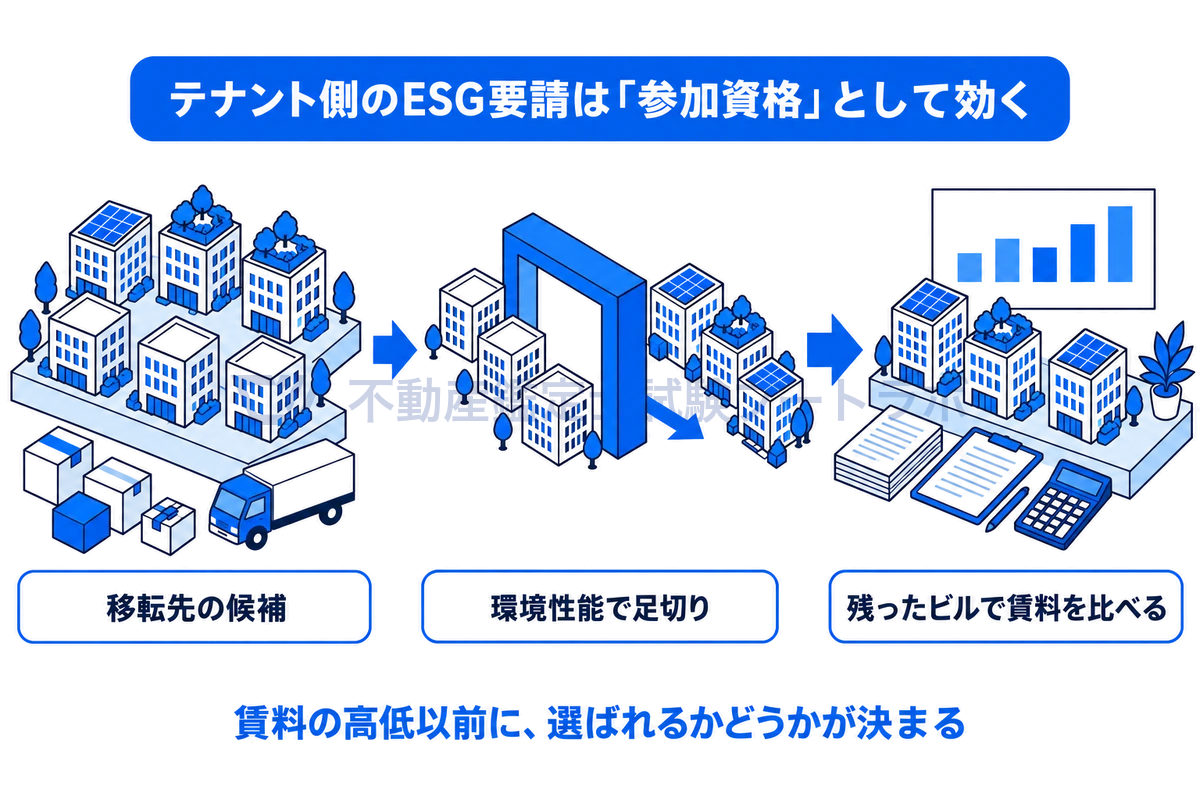
ESG要請は「参加資格」
ブラウンディスカウント — 逆方向の作用
ブラウンディスカウントは、環境性能の低い建物に生じる減価を指します。グリーンプレミアムの裏返しのように見えますが、市場の見方としてはやや異なる性格を持ちます。
プレミアムは「よいものに上乗せする」発想であるのに対し、ディスカウントは「将来の負担が読めるから割り引く」発想です。後者のほうが、市場参加者の行動としては具体的で説明しやすい傾向があります。
| 減価の要因 | 内容 |
|---|---|
| 将来の改修負担 | 省エネ規制の強化に対応するための設備更新・外皮改修の費用が、いずれ必要になる |
| テナント層の狭まり | 環境性能を要求するテナントが候補から外し、需要層が縮小する |
| 運営費用の高さ | エネルギー効率の低さが光熱費として恒常的にのしかかる |
| 投資家の忌避 | ESG方針を持つ投資家が取得対象から除外し、買い手が限定される |
| 金融面の制約 | サステナビリティを重視する融資方針のもとで、条件が不利になる可能性 |
買い手が限定されるということは、売却時の価格交渉力が弱いということです。これは還元利回りや売却時の価格に、市場が織り込んでいく要素になります。
慎重に扱うべき論点
環境性能と価値の関係を語る際、次の点は誤りやすいので注意してください。
- 相関と因果の区別:環境認証を取得しているビルは、そもそも立地が良く、築年が新しく、大手デベロッパーが手がけた大規模物件であることが多い。賃料が高いのは環境性能のせいなのか、それとも立地・規模・築年のせいなのか。認証の有無だけを見た単純比較は、他の要因を認証の効果として誤って帰属させる危険がある
- 市場の分化:同じ都市でも、大規模オフィス市場と中小ビル市場では、テナントの属性がまったく異なる。前者で観察された関係が後者に当てはまるとは限らない
- 時点:市場参加者の意識は変化する。数年前のデータが現在の市場を説明するとは限らない
- コストとの比較:プレミアムが観察されても、それを得るための投資額を上回らなければ経済的には合理的でない
鑑定評価の実務では、この最後の点が特に重要です。環境性能への投資は、それが生む収益の増加・費用の減少を上回らない限り、投資額がそのまま価値に転化するわけではありません。原価と価値の関係については原価法の考え方が参考になります。
鑑定評価で環境性能をどこに織り込むか
価格形成要因としての位置づけ
不動産鑑定評価基準は、不動産の価格を形成する要因を一般的要因・地域要因・個別的要因に分類しています。ESG関連の要素は、この三層すべてに現れます。
| 分類 | 現れ方 |
|---|---|
| 一般的要因 | 脱炭素政策の方向性、省エネ規制の強化、投資家のESG重視の潮流、エネルギー価格の水準 |
| 地域要因 | 当該地域のエネルギーインフラ、自治体の環境条例・緑化条例、地域における環境性能へのテナント需要の強さ |
| 個別的要因 | 対象建物の省エネ性能、環境認証の有無とランク、設備の効率、断熱性能、緑化の状況、維持管理の状態 |
このうち個別的要因については、基準が建物の個別的要因として挙げる項目のなかに、環境性能と直接つながるものが含まれています。
建物の各用途に共通する個別的要因の主なものを例示すれば、次のとおりである。
1.建築(新築、増改築等又は移転)の年次/2.面積、高さ、構造、材質等/3.設計、設備等の機能性/4.施工の質と量/5.耐震性、耐火性等建物の性能/6.維持管理の状態/7.有害な物質の使用の有無及びその状態/8.建物とその環境との適合の状態/9.公法上及び私法上の規制、制約等
― 不動産鑑定評価基準 総論第3章
「設備等の機能性」「維持管理の状態」「建物とその環境との適合の状態」といった既存の枠組みが、環境性能を受け止める器になっています。つまり基準にESGという言葉が明示されていなくても、環境性能を評価に織り込むための概念的な土台は既にある、という理解が実務的には正しいでしょう。価格形成要因の全体像は価格形成要因の解説を参照してください。
なお、有害物質については「負の環境要因」として別途の検討が必要です。土壌汚染物件の評価方法や環境リスクの価格への影響で扱う論点であり、環境性能の高さを評価する話とは方向が逆であることに注意してください。
収益還元法での織り込み先
環境性能が価値に効くという議論を、実際の評価手法に落とし込みます。収益還元法の直接還元法における収益価格は、
($P$:収益価格、$a$:一期間の純収益、$R$:還元利回り)
で求められます。環境性能は、$a$ と $R$ の両方に作用しうる点が特徴です。
| パラメータ | 環境性能の効き方 | 検証すべきこと |
|---|---|---|
| 賃料水準 | 環境性能への需要が賃料に反映されているか | 同一需給圏の類似ビルの成約賃料。認証の有無以外の条件が揃った比較ができるか |
| 空室率 | 需要層の広さがリーシングの安定に現れるか | 対象ビルの稼働推移、地域の平均空室率との比較 |
| 共益費・光熱費 | 高効率設備による削減が誰の利益になるか(実費精算か定額か) | 契約形態。テナント側の便益なら賃料交渉を通じて間接的に効く |
| 運営費用 | 共用部の光熱費、緑化の維持管理費、認証の更新費用 | 過去の実績値。緑化は費用の増加要因でもある |
| 資本的支出 | 将来の設備更新・防水更新(緑化がある場合は割増) | 長期修繕計画の妥当性。緑化撤去復旧費の計上有無 |
| 還元利回り | 投資家需要の厚さ、キャッシュフローの安定性、将来リスクの小ささ | 取引利回りの事例。根拠なく引き下げないこと |
最も慎重を要するのは還元利回りです。還元利回りを0.1%動かすだけで収益価格は数%動きます。「ESG対応だから利回りを引き下げる」といった感覚的な調整は、評価の説明可能性を大きく損ないます。利回りに反映するのであれば、環境性能の高い物件の取引利回りが実際に低い水準で観察されている、という事例の裏付けが必要です。還元利回りの決定方法はキャップレートの5つの決定方法で整理しています。
二重計上を避ける
実務で起こりがちな誤りが二重計上です。
たとえば高効率設備によって光熱費が下がったとします。その削減効果を運営費用の減少として純収益に織り込み、さらに「省エネ性能が高いから」という理由で還元利回りも引き下げると、同じ効果を二度数えている可能性があります。純収益に既に反映されたキャッシュフロー上の改善を、リスクプレミアムの縮小としてもう一度評価しているからです。
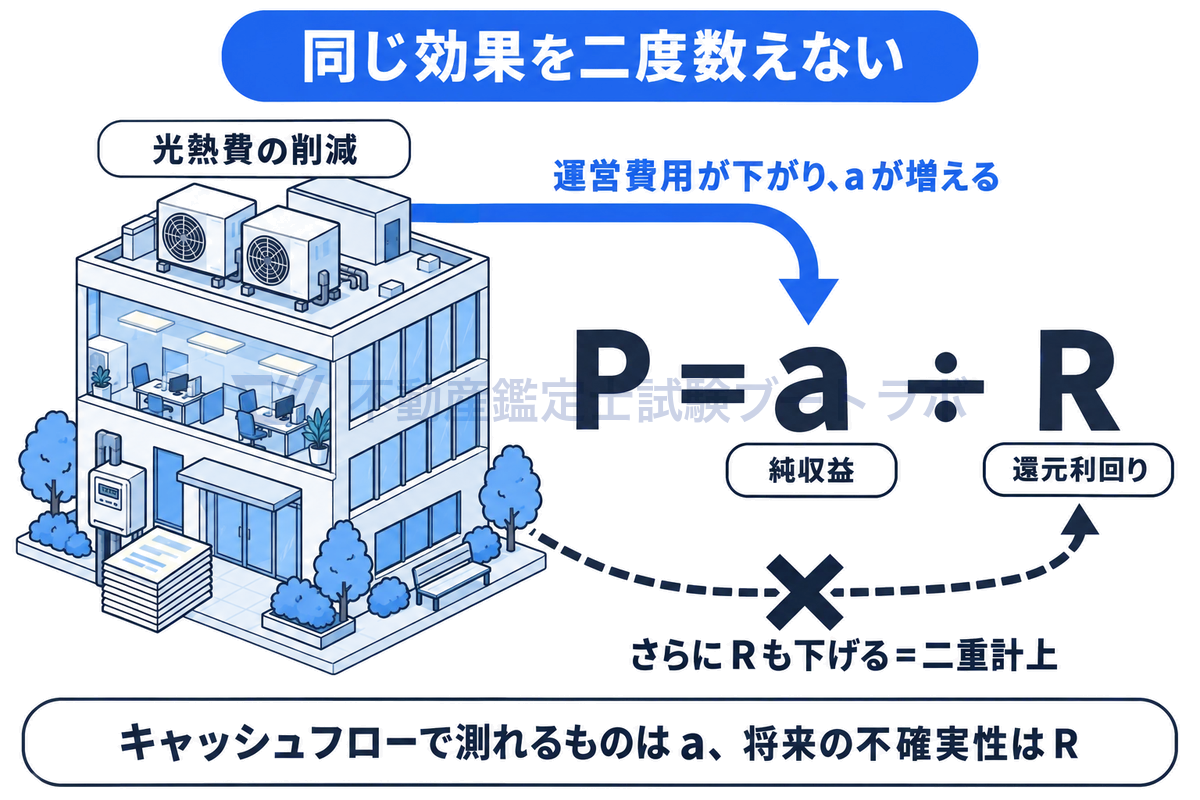
同じ効果を二度数えない
| 効果 | 反映すべき場所 | 理由 |
|---|---|---|
| 光熱費の削減 | 運営費用(純収益) | キャッシュフローの水準そのものが変わる |
| 稼働率の安定 | 空室率(純収益)、または利回り | どちらか一方。水準として織り込むか、リスクとして織り込むかを整理する |
| 将来規制への耐性 | 還元利回り、または資本的支出 | 将来の追加投資が不要という点をどちらで表現するか決める |
| 投資家需要の厚さ | 還元利回り | 市場での価格形成そのもの |
原則は、キャッシュフローの水準として測れるものは純収益で、将来の不確実性に関わるものは利回りで表現し、両方に入れないことです。DCF法の場合は各期のキャッシュフローと割引率・復帰価格で同様の整理が必要になります(DCF法の仕組み)。
試算例:環境改修が収益価格に与える影響
理解を具体化するため、仮設例で計算してみます。以下の数値はすべて説明のための仮定であり、実際の市場水準を示すものではありません。
改修前のオフィスビル(直接還元法):
| 項目 | 金額 |
|---|---|
| 潜在総収益 | 300,000千円 |
| 空室等損失(5%) | △15,000千円 |
| 有効総収益 | 285,000千円 |
| 運営費用 | △90,000千円 |
| 運営純収益 | 195,000千円 |
| 還元利回り | 4.0% |
| 収益価格 | 4,875,000千円 |
ここで、高効率空調への更新・外皮の断熱改修・共用部照明のLED化・屋上緑化を行い、環境認証を取得したとします。改修後の想定:
| 項目 | 金額 | 変化の内容 |
|---|---|---|
| 潜在総収益 | 309,000千円 | 賃料 +3%(成約事例に基づく想定) |
| 空室等損失(3%) | △9,270千円 | 需要層の広がりにより稼働が安定 |
| 有効総収益 | 299,730千円 | |
| 運営費用 | △85,000千円 | 共用部光熱費の削減5,000千円(緑化維持費の増加を織り込んだ後の純減) |
| 運営純収益 | 214,730千円 | |
| 還元利回り | 3.9% | 取引利回りの事例に基づき0.1%低下 |
| 収益価格 | 5,505,897千円(千円未満四捨五入) |
差額は約631,000千円、率にして約12.9%の上昇です。この差がどこから来ているのかを分解すると、評価の説明がぐっと明確になります。
| 要因 | 寄与(概算) |
|---|---|
| 純収益の増加(195,000→214,730千円)を旧利回り4.0%で評価 | 約 +493,000千円 |
| 還元利回りの低下(4.0%→3.9%) | 約 +138,000千円 |
| 合計 | 約 +631,000千円 |
ここから読み取れることが二つあります。
第一に、寄与の大半は純収益の改善であり、利回りの調整は補助的です。0.1%の利回り低下でも約1.4億円動く点は還元利回りの感応度の高さを示しますが、それでも純収益の改善のほうが大きい。「ESGだから利回りを下げる」という発想より、「収支がどう変わるか」を積み上げるほうが本筋だということです。
第二に、この価値上昇と改修費用を比較しなければ投資判断にならないという点です。上記の価値上昇が約6.3億円だとして、改修費が4億円なら差引プラス、8億円ならマイナスです。環境投資は自動的に価値を生むのではなく、収支改善と市場の評価を通じてのみ価値になるという当たり前の事実を、この分解は示しています。
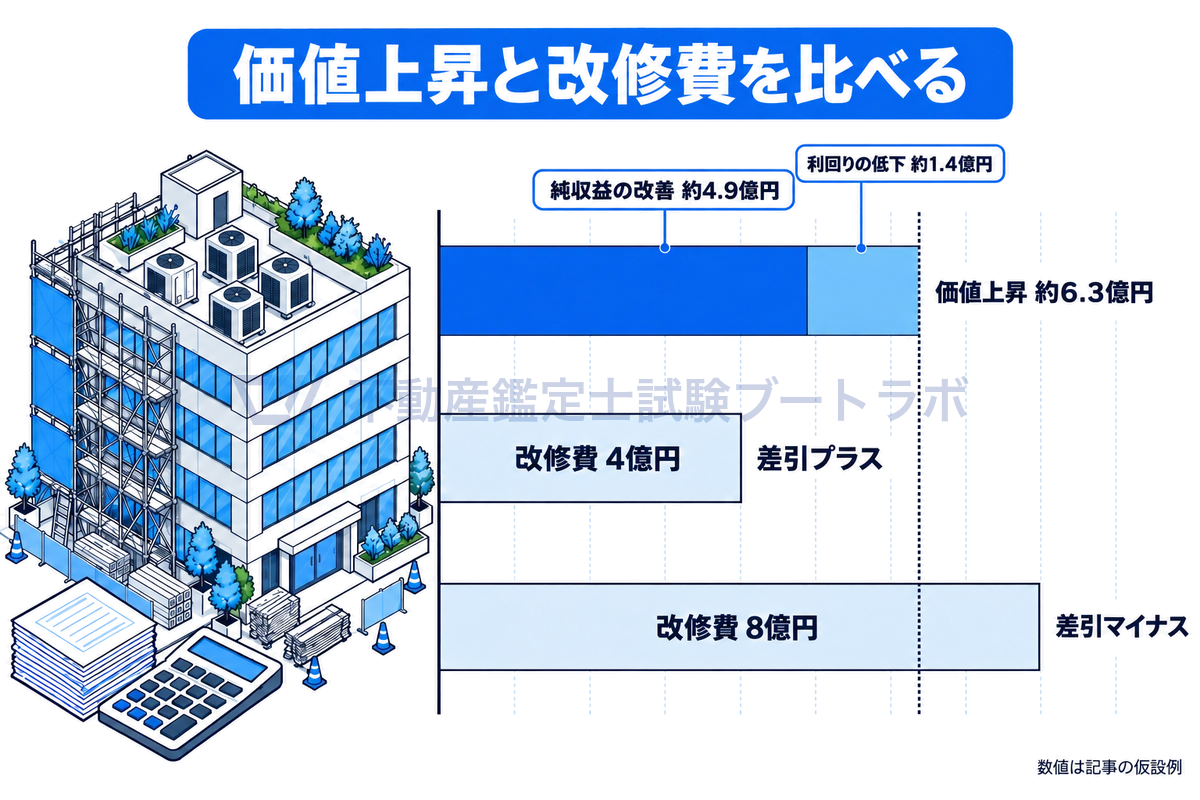
価値上昇と改修費の比較
事例比較法・原価法での扱い
収益還元法以外の手法でも環境性能は論点になります。
取引事例比較法では、環境性能の差は個別的要因の比較として補正の対象になりますが、実務上の難しさは補正率の根拠が乏しいことです。認証の有無で何%補正するという確立した基準はありません。可能であれば、環境性能が近い事例を選択することで補正を小さくするほうが説明しやすくなります(取引事例の選択基準)。
原価法では、環境設備・緑化の設置費用が再調達原価に含まれます。ただし前述のとおり、かけた費用がそのまま価値になるわけではありません。市場が環境性能を評価していない用途・地域では、投資額の一部が回収されない(機能的減価に近い状態になる)こともありえます。逆に、市場が強く評価する領域では、原価を上回る価値が観察されることもあります。この乖離は原価法の限界そのものであり、収益還元法や事例比較法との試算価格の調整で吟味されるべき論点です。
省エネ規制の潮流 — 2025年の適合義務化まで
建築物省エネ法の流れ
環境性能が「任意の付加価値」から「必須の要件」へ移行してきた最大の要因は、規制の強化です。ここは鑑定評価にとっても、投資判断にとっても、最も確度の高い将来予測ができる領域です。
建築物のエネルギー消費性能の向上等に関する法律(建築物省エネ法)は、当初は大規模建築物を対象に省エネ基準への適合義務を課し、段階的に対象を拡大してきました。2022年の法改正により、2025年4月以降、原則としてすべての新築建築物(住宅を含む)に省エネ基準への適合が義務づけられました。適合しなければ建築確認が下りないという意味で、これは強い規制です。
| 段階 | 内容 |
|---|---|
| 従来 | 大規模非住宅から順に適合義務、中小規模は届出・説明義務 |
| 2025年4月〜 | 原則すべての新築建築物に省エネ基準適合義務 |
| 今後 | 誘導基準・ZEB/ZEH水準への引き上げが政策的な方向として示されている |
この変化が既存建物に与える影響は間接的ですが重大です。新築が一律に高い省エネ性能を持つようになれば、既存の低性能な建物は相対的に見劣りするからです。新築が市場に供給されるたびに、既存建物の環境性能上の位置づけは相対的に低下していきます。これは物理的な劣化とは異なる、市場における相対的な陳腐化であり、経済的耐用年数の判断に影響します。
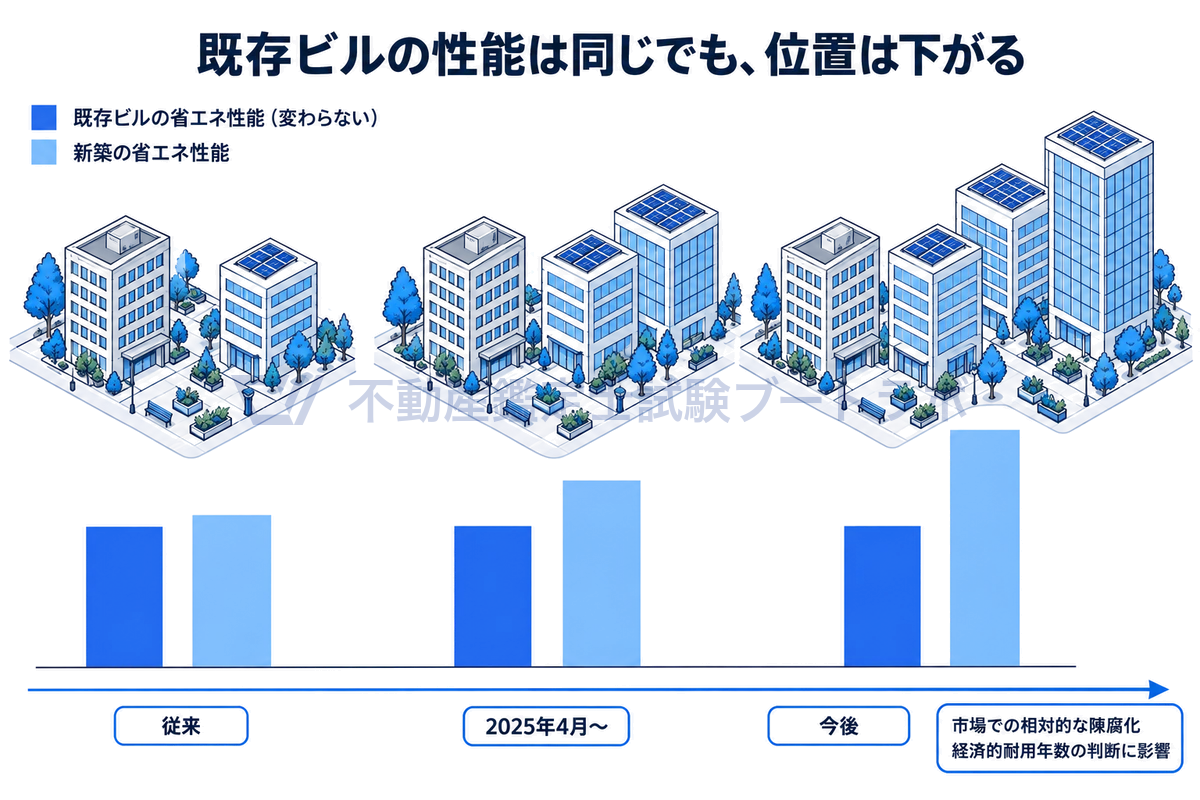
既存ビルの相対的な陳腐化
省エネ性能の表示
2024年4月から、建築物の販売・賃貸を行う事業者に対し、省エネ性能を表示することが努力義務とされる制度が始まっています。エネルギー消費性能を消費者が比較できる形で示すという方向性であり、住宅・建築物の市場に「性能で選ぶ」という行動を定着させることを狙ったものです。
この制度が定着すれば、環境性能は「専門家が調べればわかるもの」から「募集時点で誰の目にも見えるもの」へ変わります。情報が可視化されれば市場価格に反映されやすくなるというのは、不動産経済学の基本的な理解です。グリーンプレミアム/ブラウンディスカウントの議論が今後どう推移するかを見るうえで、表示制度の普及は重要な観察対象になります。
排出量に関する規制
自治体レベルでも規制はあります。東京都は大規模事業所を対象とする温室効果ガス排出総量削減義務と排出量取引の制度を運用しており、対象となる建物のオーナー・テナントには実務上の対応が求められます。こうした制度の対象になるかどうかは、建物の運営コストとリスクに直接関わるため、鑑定評価においても地域要因・個別的要因の調査項目に入ります。
対象規模・削減率・制度の詳細は改正されることがあるため、個別案件では必ず所管自治体の最新の公表資料を確認してください。
規制強化が示す方向性
規制の潮流から実務上導かれる示唆をまとめます。
- 将来の改修は「するかどうか」ではなく「いつ・いくらで」の問題になりつつある。低性能な既存建物を保有し続けるコストは、時間とともに顕在化する
- 新築の性能が底上げされるため、既存建物の相対的地位は自動的に低下する
- 性能の可視化により、市場が環境性能を織り込むスピードは上がる
- したがって鑑定評価では、対象不動産の省エネ性能が市場のどの位置にあるかを把握することが、絶対的な性能値以上に重要になる
投資家・REITから見たESG不動産
なぜ投資家が環境性能を問うのか
不動産の環境性能への要求は、多くの場合テナントや所有者本人ではなく、資金の出し手から降りてきます。この構造を理解すると、なぜ投資対象となる大型物件ほどESG対応が進むのかが説明できます。
機関投資家は、自らの投資判断・情報開示のなかで気候関連リスクへの対応を説明する必要に直面しています。気候関連財務情報開示(TCFDの枠組みが広く参照されてきました)の考え方に基づき、上場企業には気候変動が事業に与えるリスクと機会を開示することが求められる流れが定着しました。東京証券取引所のプライム市場に上場する企業には、コーポレートガバナンス・コードを通じて、気候関連の開示の質・量の充実が要請されています。
この要請を受ける不動産会社・REITは、保有物件の環境性能を説明する必要があり、その説明手段として環境認証やGRESB評価を用います。つまり、
投資家の開示要請 → 運用会社の物件方針 → 個別物件への投資 → 市場での需給 → 鑑定評価が観察する事実
という順に影響が伝わります。鑑定評価はこの連鎖の下流に位置しており、上流の変化が市場の事実として現れた段階で評価に反映されるという関係です。この時間差があるため、「規制や投資家の意識は変わっているのに、まだ価格には十分に現れていない」という局面が生じます。鑑定評価はその局面で、市場を先取りするのではなく、市場参加者の行動として観察できる範囲で反映する、という態度をとることになります。
REIT・私募ファンドの実務
投資法人やファンドが保有する物件では、環境性能に関する取り組みが具体的な形をとります。
| 取り組み | 内容 |
|---|---|
| 環境認証の取得・更新 | ポートフォリオ全体の認証取得率を目標値として掲げ、公表する |
| GRESB評価への参加 | 年次で評価を受け、結果を投資家に開示する |
| グリーンボンド・グリーンローン | 環境性能の高い物件の取得・改修を資金使途として調達する |
| エネルギー消費量の把握 | 保有物件の消費量・排出量を集計し、削減目標に対する進捗を開示する |
| グリーンリース | 賃貸借契約や覚書のなかで、オーナーとテナントが協働して環境負荷低減に取り組むことを定める |
グリーンリースは、環境性能をめぐるオーナー・テナント間の利害不一致(いわゆるスプリット・インセンティブ)に対処する仕組みとして注目されます。省エネ改修の費用はオーナーが負担するのに、光熱費削減の便益はテナントが受け取る、という構造では、オーナーに投資インセンティブが働きません。グリーンリースは、この便益と負担の配分を契約で調整しようとする試みです。
鑑定評価の観点では、グリーンリース条項の有無が賃料・費用負担の構造に影響するため、賃貸借契約の内容確認の一部として意味を持ちます。J-REIT市場と不動産価格の関係についてはJ-REIT市場と不動産価格の連動性も参照してください。
アセットタイプによる濃淡
ESG要請の強さはアセットタイプによってかなり異なります。
| アセットタイプ | ESG要請の強さ | 理由 |
|---|---|---|
| 大規模オフィス | 強い | 上場企業テナントが自社開示との関係で要求。投資家の関心も高い |
| 物流施設 | 強まりつつある | 屋根面積が大きく太陽光発電との親和性が高い。荷主企業からの要請 |
| 商業施設 | 中程度 | 運営者・テナントの方針による差が大きい |
| 住宅(賃貸) | 中程度 | 省エネ性能表示の普及により、入居者の関心が高まる方向 |
| 中小ビル | 弱い | テナント層が環境性能を要求しにくく、投資規模も確保しにくい |
| ホテル | 中程度 | 国際ブランドは自社基準を持つ場合がある |
中小ビルでのESG対応は経済合理性を確保しにくいという現実は、正面から認識しておくべきです。テナントが環境性能を要求せず、投資家の取得対象にもなりにくい市場では、環境投資が価値に転化する経路が細くなります。鑑定評価においても、対象不動産がどの市場に属するかによって、環境性能の扱いは変わってしかるべきです。事業用不動産の評価上の特殊性は事業用不動産の鑑定評価、オフィス収益評価の基本はオフィスビルの収益評価にまとめています。
国際的な評価基準との関係
国際評価基準(IVS)の枠組みでも、環境・サステナビリティに関する要素が価値に影響しうることは認識されており、評価人がそれをどう考慮したかを明確にすることが求められる方向にあります。日本の不動産鑑定評価基準は現時点でESGという語を前面に出してはいませんが、前述のとおり価格形成要因の既存の枠組みが受け皿になっています。制度としての明文化がどう進むかは今後の論点であり、実務上は「基準に書いてないから考慮しない」ではなく「既存の要因の枠組みのなかで市場の事実として拾う」という姿勢が現実的です。
実務での調査・記載のポイント
何を調べるか
環境性能を評価に織り込むには、まず調べることから始まります。調査項目を整理します。
| 区分 | 調査項目 | 資料の入手先 |
|---|---|---|
| 認証 | 制度名・ランク・取得時点・有効期限・対象範囲 | 認証書、運用会社・所有者からの提供資料 |
| 省エネ性能 | 一次エネルギー消費性能、外皮性能、省エネ基準への適合状況 | 建築確認関係書類、省エネ計算書、BELS評価書 |
| 設備 | 空調・照明・給湯の方式と更新履歴、BEMS等の有無 | 設備台帳、長期修繕計画 |
| エネルギー実績 | 電力・ガス等の使用実績(可能なら数年分) | 管理会社・PM会社からの提供 |
| 緑化 | 緑化面積・工法・維持管理の状況・条例上の位置づけ | 緑化計画書、管理仕様書、現地確認 |
| 規制 | 自治体の環境条例、排出量規制の対象該当性 | 自治体窓口・公表資料 |
| 契約 | グリーンリース条項、光熱費の負担区分 | 賃貸借契約書 |
エネルギー使用実績の数年分は、設計性能と運用実績の乖離を確認できる貴重な資料です。入手できれば、環境性能の主張を実績で裏づけることができます。管理会社との関係についてはPM会社とは何をする会社かが参考になります。
どう記載するか
鑑定評価書で環境性能に触れる際の記載の要点です。
- 事実と判断を分ける:「CASBEE Aランクを取得している」は事実、「これにより賃料に優位性がある」は判断。判断には根拠を付す
- 根拠を市場から引く:一般論としてのグリーンプレミアムではなく、対象不動産の属する市場での観察を示す
- 反映箇所を明示する:賃料に見たのか、空室率に見たのか、利回りに見たのか。どこにも反映しなかったならその理由を書く
- 反映しなかった場合も説明する:市場がまだ環境性能を織り込んでいないと判断したのなら、そう書くことが誠実であり、説明としても強い
- 二重計上していないことを確認する:前述のとおり
実務で最も多いのは、環境性能について書いてはいるが、どの数字にどう反映したのかが読み取れない評価書です。「ESGへの関心の高まりを踏まえ」という一文があるだけで、賃料も利回りも従来どおりの決め方をしているなら、その一文は説明として機能していません。
織り込まないという判断も正当
強調しておきたいのは、環境性能を価格に反映しないという判断が誤りとは限らないということです。
対象不動産が中小ビル市場に属し、テナントが環境性能を要求せず、比較可能な取引事例でも環境性能による差が観察されない場合、そこで無理にプレミアムを認めることは市場の実態から離れます。鑑定評価は市場の反映であって、望ましい姿の提示ではありません。「反映しなかった。なぜならこの市場では観察されないから」という記述は、根拠のないプレミアムより価値があるという認識を持ってください。
よくある質問(FAQ)
Q. 屋上緑化をすれば不動産の価値は上がりますか
自動的には上がりません。緑化が価値に転化するには、賃料の上昇、稼働率の改善、運営費用の削減、投資家需要の厚みといった経路のいずれかを通る必要があります。加えて、緑化には維持管理費と将来の防水更新時の割増費用というマイナス要因もあります。地上部緑化が条例上の緑化率確保のために必要という場合は、そもそも建築の前提条件を満たす行為であり、価値の上乗せとは異なる文脈です。
Q. 環境認証を取れば賃料は上げられますか
市場によります。上場企業テナントが中心の大規模オフィス市場では、環境性能が入居先選定の条件になってきており、認証がないと候補から外れる場面が出ています。一方、テナントが環境性能を要求しない市場では、認証の費用に見合う賃料上昇は期待しにくいのが実情です。認証の取得は目的ではなく、市場に対して性能を説明する手段だと捉えてください。
Q. CASBEEとBELSはどちらを取ればよいですか
評価の軸が違うので、目的で選びます。省エネ性能を端的に示したいならBELS、室内環境や敷地外への配慮まで含めた総合的な環境性能を示したいならCASBEEという整理になります。投資家向けの説明ではDBJ Green Building認証やGRESBが用いられることも多く、テナントの属性や資金の出し手が何を見るかで選択は変わります。
Q. グリーンプレミアムは何%ですか
一律の数値はありません。国内外の研究で正の関係が報告されていますが、推計値は市場・用途・時期・分析手法によって幅があります。また、認証取得ビルは立地・築年・規模でも優れていることが多く、単純比較では環境性能以外の要因の効果を取り違える危険があります。鑑定評価で数値を用いるなら、対象不動産の属する市場の事例から根拠を引くべきです。
Q. 鑑定評価では環境性能を還元利回りで調整すべきですか
還元利回りだけで調整するのは避けてください。還元利回りは感応度が高く、0.1%の変更でも収益価格が数%動きます。まずは賃料・空室率・運営費用といったキャッシュフローの水準で説明できる部分を織り込み、残る将来リスクの差を利回りで表現する、という順序が説明しやすい構成です。両方に同じ効果を入れると二重計上になります。
Q. 2025年の省エネ基準適合義務化は既存建物にも適用されますか
適合義務は原則として新築(および一定の増改築)が対象です。既存建物をそのまま使い続けることが直ちに違法になるわけではありません。ただし、新築の性能が底上げされることで既存建物の相対的な競争力が低下するという間接的な影響は避けられません。大規模な増改築を行う際には適合が求められる場合があるため、改修計画の検討時には所管行政庁に確認してください。
Q. 中小ビルでもESG対応は必要ですか
投資対効果を冷静に見る必要があります。テナントが環境性能を要求せず、ESG投資家の取得対象にもならない市場では、認証取得や大規模な環境改修の費用を回収できる見込みは立てにくいのが現実です。ただし、LED化や高効率空調への更新のように、光熱費の削減で費用が回収できる施策は、ESGという枠組みを持ち出すまでもなく経済合理的です。「ESG対応」ではなく「収支改善」として検討するほうが判断を誤りません。
Q. ESGは不動産鑑定士試験で出ますか
不動産鑑定評価基準そのものにESGという語が明示されているわけではありません。試験対策としては、価格形成要因(一般的要因・地域要因・個別的要因)の枠組みのなかで環境性能をどう位置づけるか、収益還元法の各パラメータへの反映、グリーンプレミアム/ブラウンディスカウントという概念を説明できるようにしておくのが実効的です。基準の条文そのものは価格形成要因や収益還元法の学習のなかで押さえてください。
Q. 環境性能が高いと経済的耐用年数は延びますか
論理としては延びる方向に働きます。建物の経済的耐用年数は、物理的な寿命ではなく、市場での競争力を保てる期間として捉えられます。省エネ規制が強化されるなかで、規制水準を先取りした性能を持つ建物は機能的陳腐化が遅く、逆に低性能な建物は早期に競争力を失う可能性があります。ただし、耐用年数の判断は立地・用途・建物のグレード全体で行うものであり、環境性能だけで決まるものではありません。
まとめ
ESGと建物緑化が不動産価値にどう効くのかを、実務の言葉で整理してきました。要点を確認します。
- ESGのE・S・Gは不動産では別々の論点を指し、屋上・壁面緑化はEの一要素にすぎない。エネルギー消費・CO2排出のほうが投資家・テナントにとって比重が大きい
- 建物緑化は規制対応でもある。都市緑地法の緑化地域制度や自治体条例により、緑化率が建築の前提条件になっている区域がある
- 緑化には維持費という裏側がある。特に屋上緑化下部の防水層更新は、緑化の撤去・復旧を伴い費用が膨らむ。長期修繕計画への計上を確認すべき
- 環境認証は制度ごとに評価軸が違う。BELSは省エネ性能、CASBEEは環境品質と環境負荷の総合評価、GRESBは建物ではなく運用組織を評価する
- グリーンプレミアムに一律の数値はない。効く経路(光熱費削減・テナント要請・稼働の安定・投資家需要・規制耐性)を論理として理解し、数値は対象市場の事例から引く
- ブラウンディスカウントは「将来の負担が読めるから割り引く」構造であり、市場参加者の行動として説明しやすい
- 鑑定評価では収益還元法の賃料・空室率・運営費用・資本的支出・還元利回りに分けて織り込む。キャッシュフローで測れるものは純収益に、将来の不確実性は利回りに。両方に入れると二重計上
- 還元利回りの安易な引き下げは禁物。感応度が高く、根拠がなければ説明可能性を損なう
- 2025年4月から原則すべての新築建築物に省エネ基準適合が義務化された。新築の底上げにより、既存建物の相対的な陳腐化が進む
- 反映しないという判断も正当。市場が織り込んでいない場合、その旨を根拠とともに書くほうが誠実で説得力がある
環境性能をめぐる議論は、理念として語られると評価から遠ざかり、収支と市場の事実に落とし込むと評価に近づきます。「良いことをしているから価値がある」ではなく、「この収支がこう変わり、市場がこう評価しているから価値がこう動く」という説明ができるかどうか。それが実務における分岐点です。
価格形成要因を演習で定着させる
環境性能をどこに織り込むかという判断は、価格形成要因と収益還元法の枠組みが頭に入っていてはじめて下せます。基準の文言を正確に押さえているかは、実際に問題を解いて確認するのが確実です。
関連記事:収益還元法とは/価格形成要因の全体像/土壌汚染物件の評価方法/事業用不動産の鑑定評価/PM会社とは/キャップレートの決定方法
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


