
不動産鑑定における固定資産税評価額との乖離
不動産鑑定士試験で問われる固定資産税評価額と鑑定評価額の乖離について解説。乖離が生じる構造的原因、土地・建物別の乖離パターン、審査申出における鑑定評価の活用まで体系的に整理します。
固定資産税評価額と鑑定評価額の乖離
固定資産税評価は公示価格の約70%を目途に設定される公的評価ですが、実際の鑑定評価額との間には70%の水準差を超える乖離が生じることがあります。不動産鑑定士がこの乖離の原因を正確に分析できることは、審査申出対応や適正な時価の判定において重要な実務能力です。
乖離が生じる構造的原因
評価体系の違い
| 項目 | 固定資産税評価 | 鑑定評価 |
|---|---|---|
| 評価方法 | 固定資産評価基準に基づく画一的手法 | 三方式による個別分析 |
| 評価時点 | 基準年度の前年1月1日(3年ごと更新) | 依頼に応じた任意の価格時点 |
| 最有効使用 | 現況利用を前提 | 最有効使用を前提として判定 |
| 個別性の反映 | 類型化された補正率 | 個別の価格形成要因を詳細に分析 |
| 市場分析 | なし | 需給動向・投資市場の分析を実施 |
時点のタイムラグ
固定資産税評価額は3年ごとの基準年度に評価替えが行われ、据置年度(基準年度の翌年度・翌々年度)は原則として据え置かれます。このため、地価が大きく変動する局面では最大3年のタイムラグが生じ、鑑定評価額との乖離が拡大します。
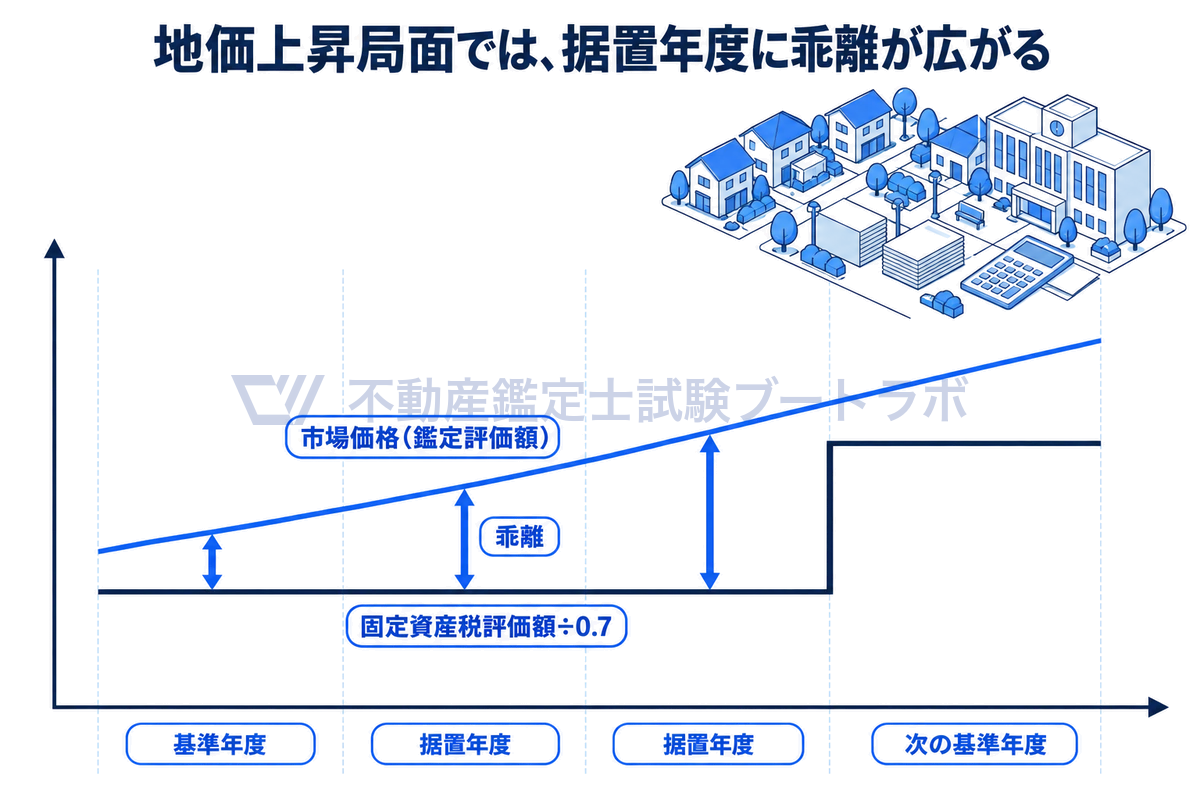
据置年度に乖離が広がる
| 地価動向 | 固定資産税評価額 | 鑑定評価額 | 乖離の方向 |
|---|---|---|---|
| 地価上昇局面 | 据置きのため追随が遅れる | 現時点の市場価格を反映 | 鑑定評価額 > 固定資産税評価額÷0.7 |
| 地価下落局面 | 据置きのため高止まりしやすい(据置年度でも下落修正の特例あり) | 現時点の市場価格を反映 | 鑑定評価額 < 固定資産税評価額÷0.7 |
土地の評価における乖離
画地調整の精度
固定資産税評価における画地調整は、路線価方式と同様に画一的な補正率を適用するため、個別の土地の特性を十分に反映できない場合があります。
特に以下のような土地では、固定資産税評価額と鑑定評価額の乖離が大きくなる傾向があります。
| 土地の特性 | 乖離の傾向 | 理由 |
|---|---|---|
| 大規模画地 | 固定資産税評価額が相対的に過大 | 大規模画地の市場性減価が十分に反映されない |
| 不整形地 | 同上 | 不整形地の減価が画一的な補正率では不十分 |
| 無道路地 | 同上 | 接道条件の劣る土地の減価が過小評価される |
| 崖地・傾斜地 | 同上 | 地形条件の減価が十分に反映されない |
| 最有効使用が異なる場合 | 乖離方向は個別 | 固定資産税は現況利用前提、鑑定は最有効使用前提 |
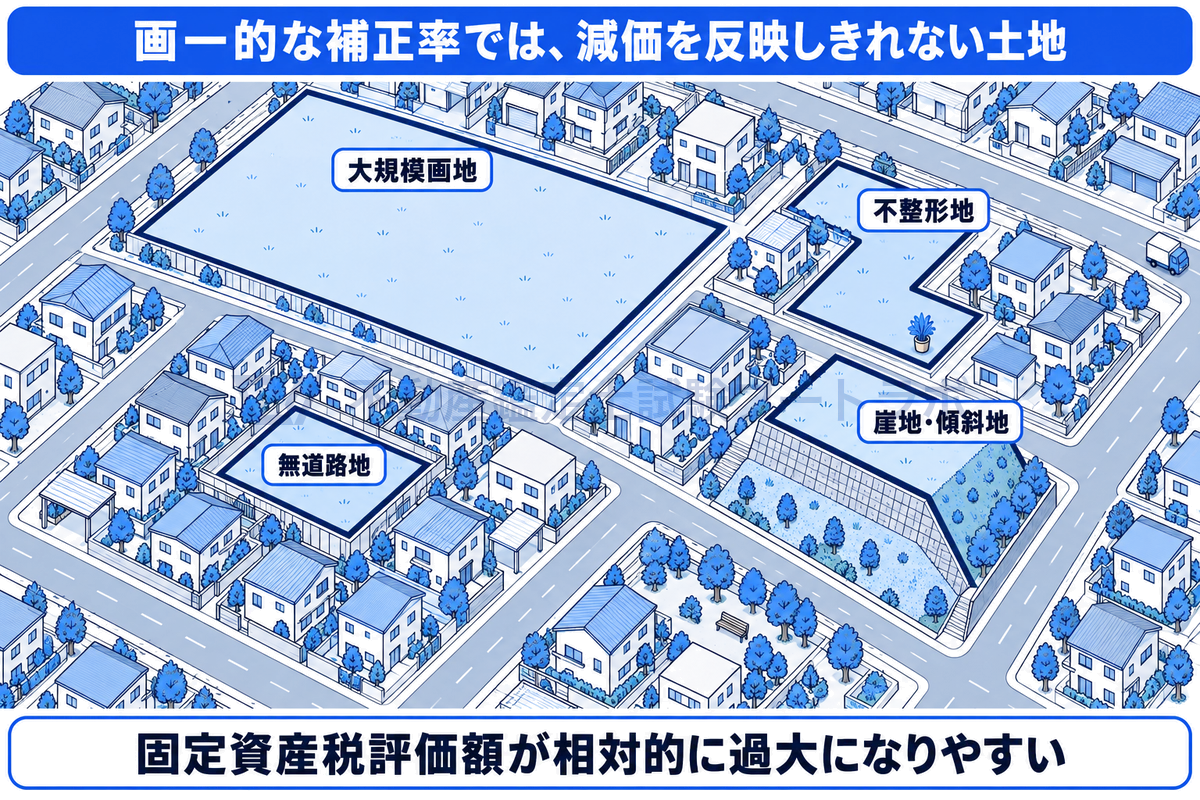
補正率で反映しきれない土地
建物の評価における乖離
再建築価格方式の限界
建物の固定資産税評価は再建築価格方式により行われますが、この方式と原価法による鑑定評価の間には以下の乖離要因があります。
| 乖離要因 | 内容 |
|---|---|
| 経年減点補正率 | 固定資産税は定められた補正率を機械的に適用。鑑定評価は個別に判断 |
| 最低評価額(20%) | 固定資産税は新築時の20%を下限。鑑定評価はゼロ評価もあり得る |
| 機能的減価 | 固定資産税では十分に反映されないことがある |
| 経済的減価 | 固定資産税では考慮されにくい。鑑定評価は市場競争力を反映 |
| 維持管理の状態 | 固定資産税は画一的。鑑定評価は個別の維持管理状態を反映 |
特に築古の建物では、固定資産税評価額が最低評価額(20%)で下支えされる一方、鑑定評価では市場価値が著しく低い(又はゼロに近い)と判定されることがあり、大きな乖離が生じます。
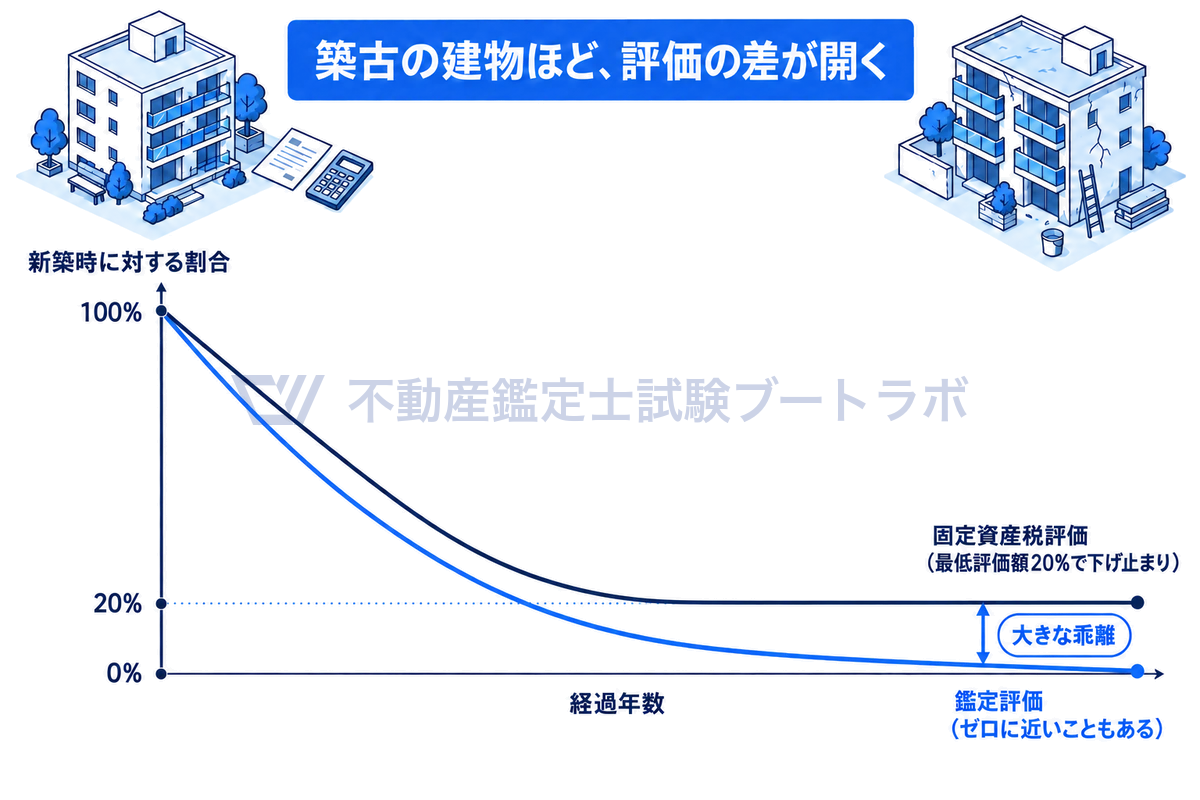
最低評価額20%と大きな乖離
審査申出と鑑定評価
固定資産評価審査委員会への審査申出
固定資産税評価額に不服がある場合、納税者は固定資産評価審査委員会に審査の申出を行うことができます。この手続において、不動産鑑定士の鑑定評価は適正な時価の証明資料として活用されます。
| 手続 | 内容 |
|---|---|
| 申出期間 | 納税通知書の交付を受けた日後3ヶ月以内 |
| 審査基準 | 評価額が「適正な時価」を超えるか否か |
| 鑑定評価の役割 | 適正な時価を立証する証拠資料 |
裁判例における判断基準
固定資産税評価額に関する訴訟では、「適正な時価」を超えるか否かが争点となります。最高裁平成15年6月26日判決は、「適正な時価」とは正常な条件の下に成立する取引価格、すなわち客観的な交換価値をいうとし、登録価格が賦課期日における客観的な交換価値を上回れば、その価格の決定は違法となると判断しています。
鑑定評価がこの判断において重要な役割を果たすため、不動産鑑定士は固定資産税評価の仕組みと乖離の原因を正確に理解しておく必要があります。
試験での出題ポイント
短答式試験
- 評価水準の差: 固定資産税評価額は公示価格の約70%
- 据置年度のタイムラグ: 最大3年の乖離が生じる可能性
- 建物の最低評価額: 新築時の20%が下限
- 審査申出制度: 固定資産評価審査委員会への不服申立て
論文式試験
- 乖離が生じる構造的原因: 評価方法の違い・時点のタイムラグ・個別性の反映度の差
- 土地と建物の乖離パターンの違い: それぞれの特有の乖離要因を整理して論述
- 試算価格の調整との関係: 公的評価との整合性の検証方法
まとめ
固定資産税評価額と鑑定評価額の乖離は、評価体系の違い(画一的手法 vs 個別分析)、時点のタイムラグ(3年ごとの更新)、個別性の反映度の差(補正率 vs 詳細な要因分析)に起因します。特に大規模画地・不整形地・築古建物では乖離が顕著になる傾向があります。
不動産鑑定士は、この乖離の原因を正確に分析し、審査申出や訴訟における適正な時価の立証に活用できる能力が求められます。公的評価の仕組みと限界を理解したうえで、鑑定評価による個別分析の意義を適切に説明できることが重要です。
関連する内容として、固定資産税評価と鑑定評価の関係、相続税路線価との違い、地価公示の役割、土地の形状と価格の関係も併せて学習してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


