
不動産鑑定における相続税路線価との違い
不動産鑑定士試験で問われる相続税路線価と鑑定評価の違いを解説。路線価の仕組み、公示価格の80%水準の根拠、鑑定評価額との乖離要因、実務での活用方法まで体系的に整理します。
相続税路線価の概要
相続税路線価(以下「路線価」)は、国税庁が毎年7月に公表する、相続税・贈与税の課税標準となる土地の評価額の基礎です。不動産鑑定士が鑑定評価を行う際に、路線価は土地の価格水準を把握するための重要な参考資料として活用されます。
路線価は、地価公示の公示価格の約80%の水準に設定されており、不動産鑑定評価基準における正常価格とは異なる水準の価格です。この評価水準の違いと、評価方法の違いを正確に理解することが重要です。
路線価の仕組み
評価の方法
路線価は、道路(路線)に面する標準的な宅地の1平方メートルあたりの価額(千円単位)として設定されます。
| 項目 | 内容 |
|---|---|
| 評価主体 | 国税庁(国税局長) |
| 基準日 | 毎年1月1日 |
| 公表時期 | 毎年7月1日 |
| 評価水準 | 公示価格の約80% |
| 対象区域 | 路線価が設定されている地域(主に市街地) |
| 用途 | 相続税・贈与税の課税標準の算定 |
個別の土地の評価方法
路線価から個別の土地の相続税評価額を求める際には、以下の画地調整を行います。
| 画地調整 | 内容 |
|---|---|
| 奥行価格補正 | 奥行距離に応じた補正率を適用 |
| 側方路線影響加算 | 角地の場合に加算 |
| 二方路線影響加算 | 裏面に道路がある場合に加算 |
| 間口狭小補正 | 間口が狭い場合に減額 |
| 奥行長大補正 | 奥行が間口に対して著しく長い場合に減額 |
| 不整形地補正 | 不整形地の場合に減額 |
| がけ地補正 | 崖地がある場合に減額 |
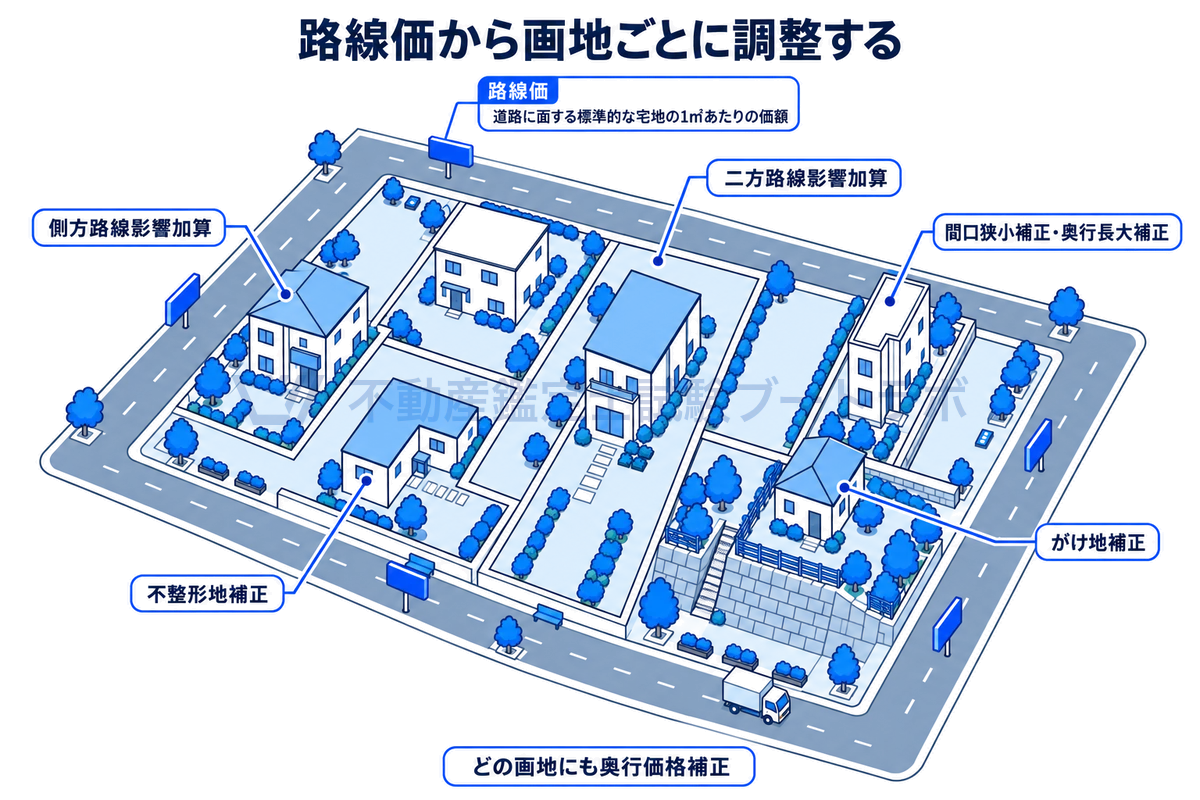
路線価に画地ごとの補正
鑑定評価との主要な違い
評価水準の違い
最も根本的な違いは評価水準です。
| 評価 | 公示価格比 | 目的 |
|---|---|---|
| 鑑定評価(正常価格) | 100%(市場価値) | 適正な価格の判定 |
| 路線価 | 約80% | 相続税・贈与税の課税 |
| 固定資産税評価額 | 約70% | 固定資産税・都市計画税の課税 |
路線価が公示価格の80%に設定されている理由は、固定資産税評価額と同様に、課税の安全性(地価変動リスクへの対応)と納税者への配慮(時価を下回る水準での課税)です。
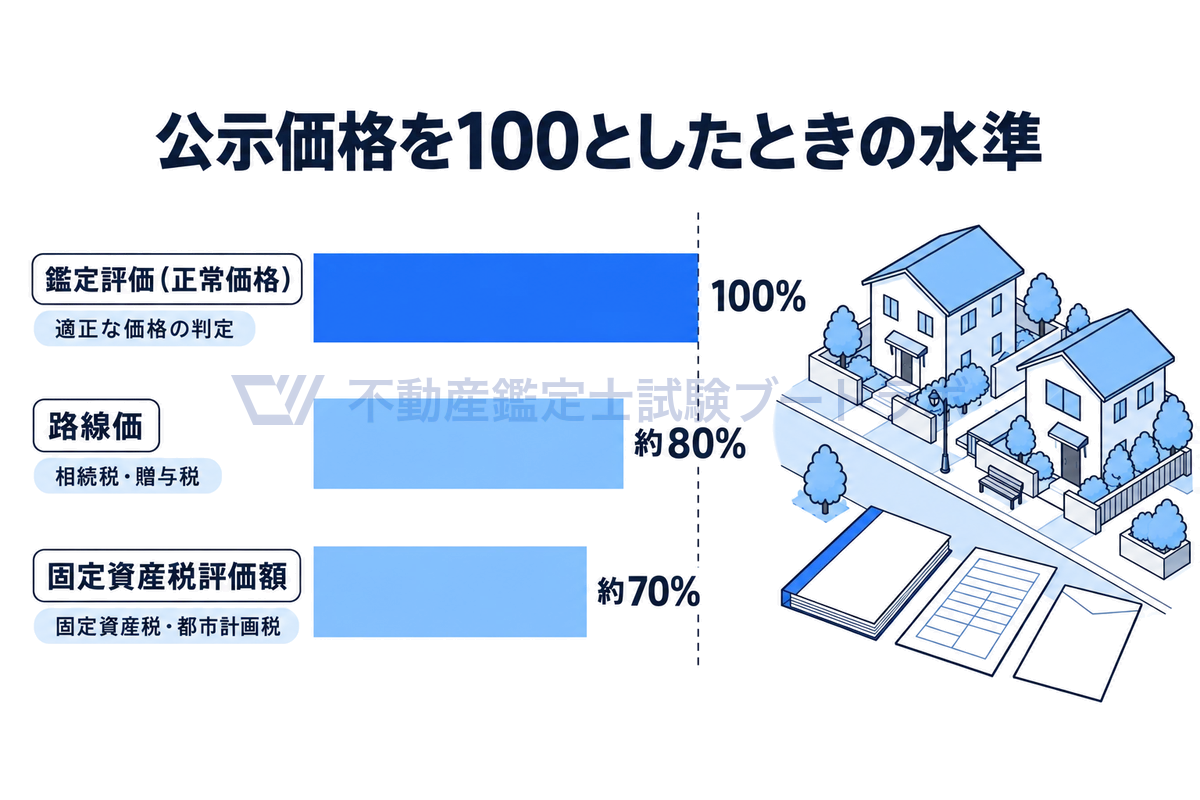
公示価格を100とした水準
評価方法の違い
| 項目 | 鑑定評価 | 路線価評価 |
|---|---|---|
| 個別性の反映 | 個別の価格形成要因を詳細に分析 | 画一的な補正率を適用 |
| 手法 | 三方式(原価法・取引事例比較法・収益還元法)を併用 | 路線価×面積×補正率 |
| 最有効使用の判定 | 個別に最有効使用を判定 | 現況の利用を前提 |
| 市場分析 | 需給動向・投資市場の分析を実施 | 公示価格を基礎に画一的に算定 |
| 評価者 | 不動産鑑定士(個別に判断) | 国税庁の定める評価基準に従う |
乖離が生じる原因
路線価と鑑定評価額の間には、評価水準の差(約80%)に加えて、以下の要因による乖離が生じることがあります。
| 乖離要因 | 内容 |
|---|---|
| 画地調整の精度 | 路線価の補正率は画一的であり、個別の土地の特性を十分に反映できない場合がある |
| 時点の差 | 路線価は1月1日時点の価格であり、急激な地価変動時にはタイムラグが生じる |
| 最有効使用の違い | 路線価は現況利用を前提とするが、鑑定評価は最有効使用を前提とする場合がある |
| 大規模画地の評価 | 路線価方式では大規模画地の減価が十分に反映されないことがある |
| 特殊事情 | 接道義務を満たさない土地、土壌汚染のある土地等の特殊事情 |
実務における活用
鑑定評価における参考資料
路線価は、鑑定評価において以下の場面で活用されます。
| 活用場面 | 方法 |
|---|---|
| 簡易的な価格水準の把握 | 路線価÷0.8で公示価格水準を推定 |
| 対象地の位置づけの確認 | 路線価図から対象地の相対的な位置づけを確認 |
| 地域分析の参考 | 路線価の分布から地域の価格傾向を把握 |
相続税申告における鑑定評価の活用
相続税の申告において、路線価に基づく評価額が時価(市場価値)を上回ると認められる場合には、不動産鑑定士の鑑定評価額を用いて申告することが認められています。
この場合、鑑定評価額は正常価格として求められたものでなければなりません。
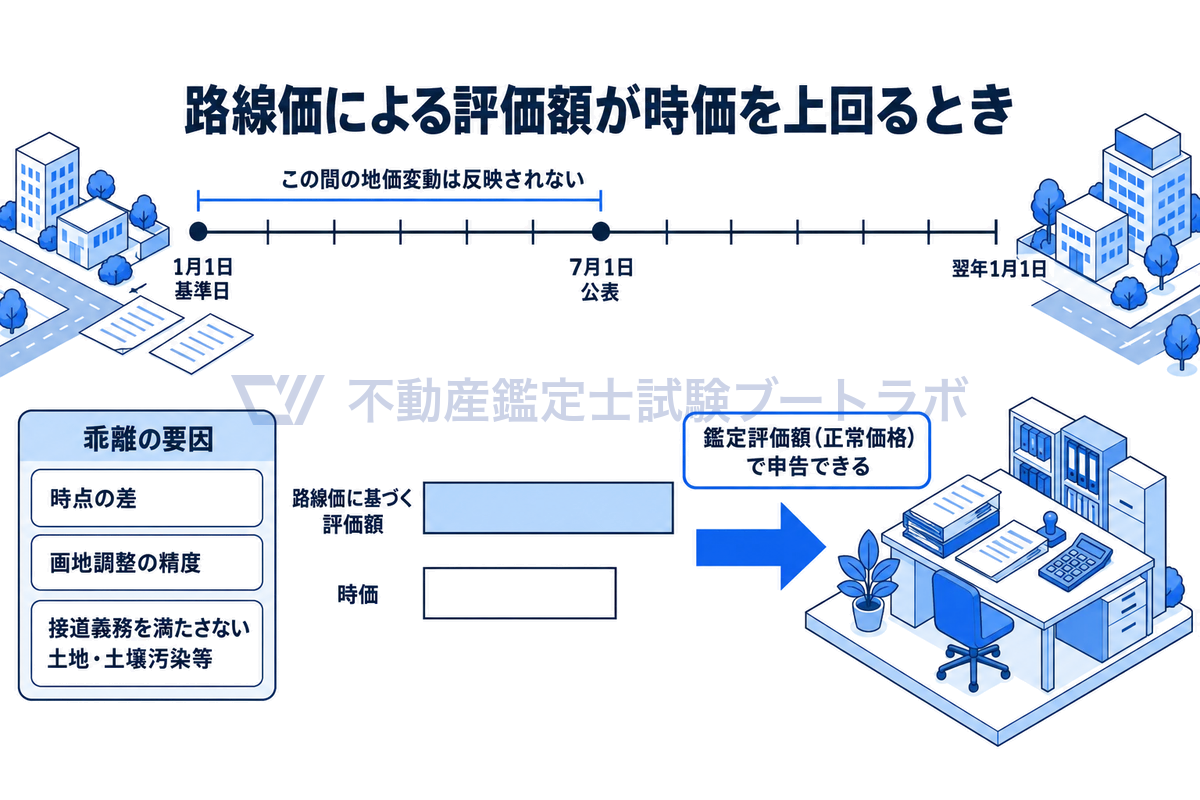
路線価評価が時価を超えるとき
試験での出題ポイント
短答式試験
- 路線価の評価水準: 公示価格の約80%
- 路線価の基準日: 毎年1月1日、公表は7月1日
- 画地調整の種類: 奥行補正・側方加算・間口狭小補正・不整形地補正等
- 鑑定評価との違い: 評価水準・個別性の反映度・手法の違い
論文式試験
- 公的土地評価の体系: 地価公示・地価調査・路線価・固定資産税評価の関係
- 路線価と鑑定評価の乖離要因: 画地調整の精度、最有効使用の判定の違い等
- 相続税申告における鑑定評価の活用: 路線価評価額が時価を超える場合の対応
まとめ
相続税路線価は、公示価格の約80%の水準で設定される公的な土地評価であり、相続税・贈与税の課税標準の基礎として機能しています。鑑定評価との間には、評価水準の差に加えて、画地調整の精度・最有効使用の判定・個別性の反映度等の違いによる乖離が生じます。
不動産鑑定士にとって、路線価の仕組みと鑑定評価との違いを正確に理解することは、相続関連の鑑定評価を行ううえで不可欠です。特に、路線価に基づく評価額が時価を超える場合の鑑定評価の活用は、実務上重要な論点です。
関連する内容として、地価公示の役割と標準地評価、都道府県地価調査との違い、固定資産税評価と鑑定評価の関係、固定資産税評価額との乖離も併せて学習してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


