
不動産鑑定の4つの価格類型 - 正常価格・限定価格・特定価格・特殊価格の違い
不動産鑑定士試験の最重要テーマ「4つの価格類型」を徹底解説。正常価格・限定価格・特定価格・特殊価格の定義・要件・具体例を比較表付きで整理し、判定の流れ・出題ポイント・暗記のコツまで網羅しています。
はじめに ― 4つの価格類型を正確に区別する意義
不動産鑑定評価基準(以下「基準」といいます)は、鑑定評価によって求める価格の種類として正常価格・限定価格・特定価格・特殊価格の4つを規定しています。これら4つの価格類型は、鑑定理論における最重要テーマの一つであり、短答式・論文式の双方で繰り返し出題される頻出論点です。
鑑定評価の実務では、まず「どの価格類型を求めるべきか」を判断しなければなりません。この判断を誤ると、評価の前提そのものが崩れてしまいます。受験生がつまずきやすいのは、「限定価格と特定価格の違い」「特定価格と特殊価格の違い」といった類型間の区別です。似た名称でありながら、その成立要件や趣旨は根本的に異なります。
本記事では、4つの価格類型を横断的に比較しながら、基準の条文に沿って体系的に解説します。鑑定評価の三方式との関連については鑑定評価の三方式とは?を、正常価格の基本については正常価格とは?をあわせてご覧ください。
なお、基準は価格の種類の判断について次のように規定しており、この一文が4類型全体の出発点となります。
不動産の鑑定評価によって求める価格は、基本的には正常価格であるが、鑑定評価の依頼目的に対応した条件により限定価格、特定価格又は特殊価格を求める場合があるので、依頼目的に対応した条件を踏まえて価格の種類を適切に判断し、明確にすべきである。― 不動産鑑定評価基準 総論第5章第3節
「基本的には正常価格」「依頼目的に対応した条件により」という2つのフレーズは、短答式の正誤判定でも論文式の冒頭論述でも使う重要キーワードです。
正常価格の定義と条件
基準における定義
基準では、正常価格について以下のように定義しています。
正常価格とは、市場性を有する不動産について、現実の社会経済情勢の下で合理的と考えられる条件を満たす市場で形成されるであろう市場価値を表示する適正な価格をいう。― 不動産鑑定評価基準 総論第5章第3節
この定義には以下の5つの要件が凝縮されています。
| 要件 | 内容 |
|---|---|
| 市場性を有する不動産 | 一般の市場で売買の対象となり得る不動産であること |
| 現実の社会経済情勢の下で | 価格時点における実際の経済環境を前提とすること |
| 合理的と考えられる条件を満たす市場 | いわゆる「正常な市場」で形成される価格であること |
| 市場価値を表示する | 客観的な交換価値であること(特定個人の主観的価値ではない) |
| 適正な価格 | 専門家の判断に基づく規範的な価格であること |
鑑定評価において原則として求めるべき価格は正常価格です。他の3つの価格類型は、正常価格を求めることが適切でない場合に限って適用される「例外的な価格類型」です。
「合理的な市場」の具体的な意味
正常価格の定義における「合理的と考えられる条件を満たす市場」について、基準では3つの条件を規定しています(第1の条件には、市場参加者が満たすべき5つの要件が付されています)。
この場合において、現実の社会経済情勢の下で合理的と考えられる条件を満たす市場とは、以下の条件を満たす市場をいう。(1)市場参加者が自由意思に基づいて市場に参加し、参入、退出が自由であること。なお、ここでいう市場参加者は、自己の利益を最大化するため次のような要件を満たすとともに、慎重かつ賢明に予測し、行動するものとする。①売り急ぎ、買い進み等をもたらす特別な動機のないこと。②対象不動産及び対象不動産が属する市場について取引を成立させるために必要となる通常の知識や情報を得ていること。③取引を成立させるために通常必要と認められる労力、費用を費やしていること。④対象不動産の最有効使用を前提とした価値判断を行うこと。⑤買主が通常の資金調達能力を有していること。(2)取引形態が、市場参加者が制約されたり、売り急ぎ、買い進み等を誘引したりするような特別なものではないこと。(3)対象不動産が相当の期間市場に公開されていること。― 不動産鑑定評価基準 総論第5章第3節
| 条件 | 趣旨 |
|---|---|
| (1)自由意思・参入退出の自由 | 強制や圧力を排除し、自発的な市場参加を確保する。市場参加者は、特別な動機がなく、通常の知識や情報を得ているなど①〜⑤の要件を満たす |
| (2)特別な取引形態でないこと | 売り急ぎ・買い進み等の特殊事情を排除する |
| (3)相当期間の市場公開 | 十分な情報伝達と競争の機会を確保する |
この3条件は単なる羅列ではなく、他の価格類型との対比で機能します。たとえば、民事再生法に基づく早期売却前提の評価は「(3)相当の期間市場に公開されていること」を満たさないため特定価格となり、借地権者の底地取得は需要者が事実上一人に絞られるため「市場が相対的に限定」されて限定価格となります。どの条件がどう崩れると、どの価格類型に移行するのかという対応関係を押さえると、4類型の理解が一気に立体的になります。
現実売買価格との違い
正常価格を学ぶうえで重要なポイントは、正常価格と現実の売買価格は異なる概念であるということです。現実の不動産取引には、売り急ぎ、買い進み、当事者間の特殊関係、情報公開の不十分さなど、さまざまな特殊事情が含まれています。
正常価格は、こうした特殊事情をすべて排除した「合理的な市場」で形成されるであろう価格を想定しています。したがって、現実の売買事例の価格をそのまま正常価格とみなすことはできず、鑑定評価においては取引事例の特殊事情を補正・修正する必要があります。
地価公示法の正常な価格との関係
正常価格の概念は、地価公示制度とも深く結びついています。地価公示法第2条は、標準地について「正常な価格」を判定し公示する旨を定めており、この「正常な価格」は、自由な取引が行われるとした場合に通常成立すると認められる価格を指すとされます。基準の「正常価格」と地価公示法の「正常な価格」は、いずれも特殊な事情を排除した客観的な交換価値を求めるという点で概念的に共通しており、論文式試験では両者の関連性を問う出題も見られます。
ただし、地価公示の「正常な価格」は土地について建物等が存しない更地としての価格を判定する(建物がある場合には存しないものとして判定する)点に制度上の特色があり、基準の正常価格がさまざまな類型の不動産について求められるのと比べて、対象の範囲が制度目的に応じて絞られている点には注意が必要です。
限定価格の定義と具体例
基準における定義
限定価格とは、市場性を有する不動産について、不動産と取得する他の不動産との併合又は不動産の一部を取得する際の分割等に基づき正常価格と同一の市場概念の下において形成されるであろう市場価値と乖離することにより、市場が相対的に限定される場合における取得部分の当該市場限定に基づく市場価値を適正に表示する価格をいう。― 不動産鑑定評価基準 総論第5章第3節
長文の定義ですが、以下の4つの構成要素に分解できます。
| 構成要素 | 内容 |
|---|---|
| 市場性を有する不動産 | 正常価格と同様、市場性が前提 |
| 併合又は分割等 | 不動産の物理的・権利的な結合または分離が原因 |
| 正常価格との乖離 | 同じ市場条件でも、併合・分割により正常価格とは異なる価値が生じる |
| 市場が相対的に限定 | 需要者が特定の者に絞られ、市場の範囲が狭まる |
限定価格の核心は、併合や分割によって増分価値(または減分価値)が発生し、需要者が限定される点にあります。増分価値とは、複数の不動産を一体として利用することで新たに生じる価値です。たとえば、A土地(正常価格3,000万円)とB土地(正常価格2,000万円)を併合した結果、一体としての正常価格が6,000万円になった場合、増分価値は1,000万円です。
基準は、限定価格を求める場合を次のように例示しています。
限定価格を求める場合を例示すれば、次のとおりである。(1) 借地権者が底地の併合を目的とする売買に関連する場合 (2) 隣接不動産の併合を目的とする売買に関連する場合 (3) 経済合理性に反する不動産の分割を前提とする売買に関連する場合 ― 不動産鑑定評価基準 総論第5章第3節
隣接地の併合
不整形な土地の所有者が隣接する土地を取得して整形地にする場合や、間口が狭い土地の所有者が隣地を取得して間口を拡大する場合が典型例です。隣地を取得して一体利用することで利用効率が高まり、増分価値が発生します。隣地を最も有効に活用できるのは隣接する土地の所有者に限られるため、市場が相対的に限定されます。
ここで重要なのは、同じ土地でも「誰が買うか」によって価格類型が変わるという点です。隣地所有者が併合目的で取得する場合は限定価格が成立し得ますが、無関係の第三者がその土地を単独で取得する場合に求めるべき価格は、あくまで正常価格です。限定価格は「取得部分の当該市場限定に基づく市場価値」であり、限定された市場の外にいる者には妥当しません。
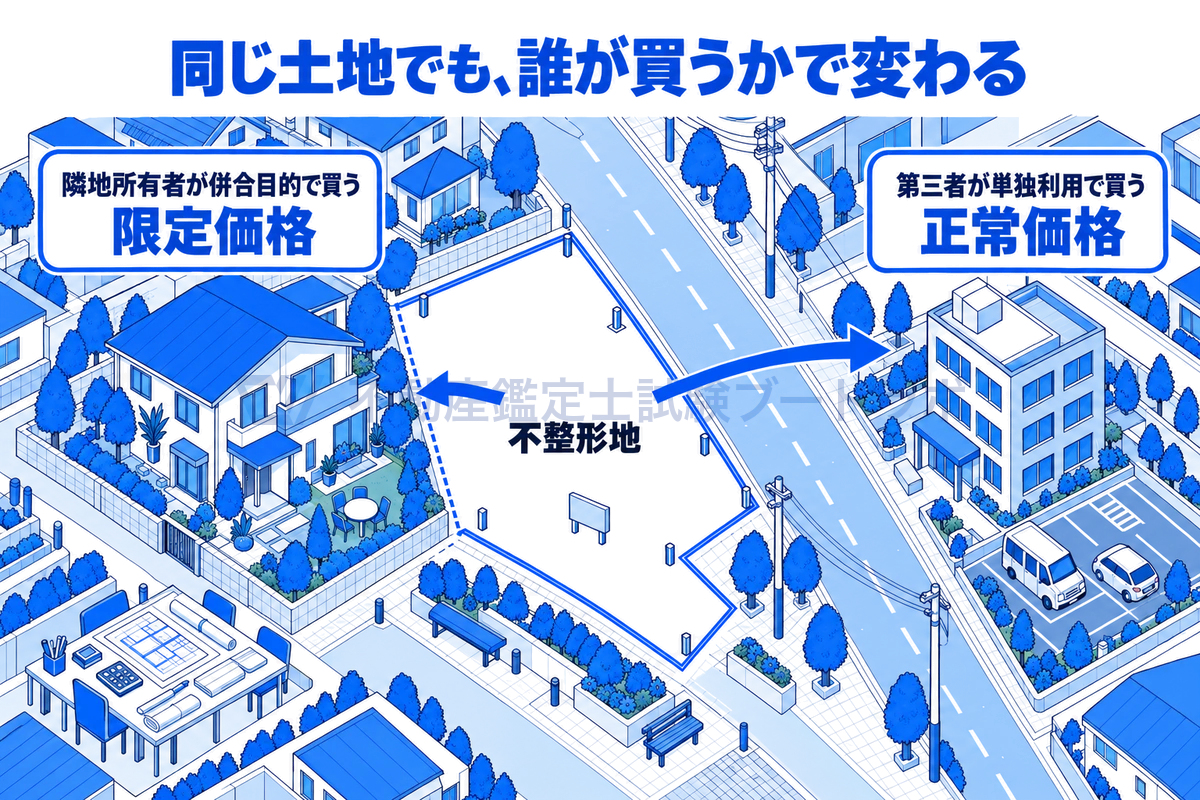
誰が買うかで価格類型が変わる
借地権者の底地取得
借地権者が底地(借地権の目的となっている宅地の所有権)を取得すると、完全所有権が成立します。一般に、借地権価格と底地価格の合計は完全所有権の正常価格よりも低くなります。これは、単独で存在する場合には相互に利用上の制約を受けるためです。併合により増分価値が発生し、底地の取引市場は事実上その借地権者に限定されます。逆に、底地の所有者が借地権を取得する場合も同様です。
権利の併合という点で隣接地の併合(物理的な併合)と区別して整理すると、論文式での説明がしやすくなります。
| 類型 | 併合の性質 | 増分価値の源泉 |
|---|---|---|
| 隣接地の併合 | 物理的(土地と土地の結合) | 画地条件の改善(整形化・間口拡大・規模拡大等)による利用効率の向上 |
| 借地権と底地の併合 | 権利的(借地権と底地の結合) | 相互の利用制約の解消による完全所有権の回復 |
経済合理性に反する不動産の分割
不動産を分割した結果、分割後の各部分の正常価格の合計が分割前の全体の正常価格を下回る場合も限定価格が適用されます。たとえば、宅地を分割した結果、一方が極端に狭小な不整形地となり有効利用が困難になるケースです。このような分割では「減分価値」が発生し、分割後の各部分の価格はこれを反映した限定価格となります。
実務では、土地収用などで画地の一部が取得され、残地が不整形・狭小となる場面をイメージすると理解しやすいでしょう。分割の場面は併合と異なり価値が「減る」方向に働く点が特徴で、短答式では「限定価格は常に正常価格より高い」といった誤りの選択肢の根拠として使われます。
増分価値の発生メカニズム
A土地(甲所有)とB土地(乙所有)の併合を例に、増分価値を数式で整理します。A単独の正常価格を $V_A$、B単独の正常価格を $V_B$、一体地としての正常価格を $V_{AB}$ とすると、増分価値は次のように表されます。
冒頭の例では、$V_A = 3{,}000$万円、$V_B = 2{,}000$万円、$V_{AB} = 6{,}000$万円ですから、
となります。一体利用によって初めて生じるこの1,000万円を、買主(A所有者)と売主(B所有者)の間でどう分け合うかが、限定価格の水準を決める実質的な問題です。
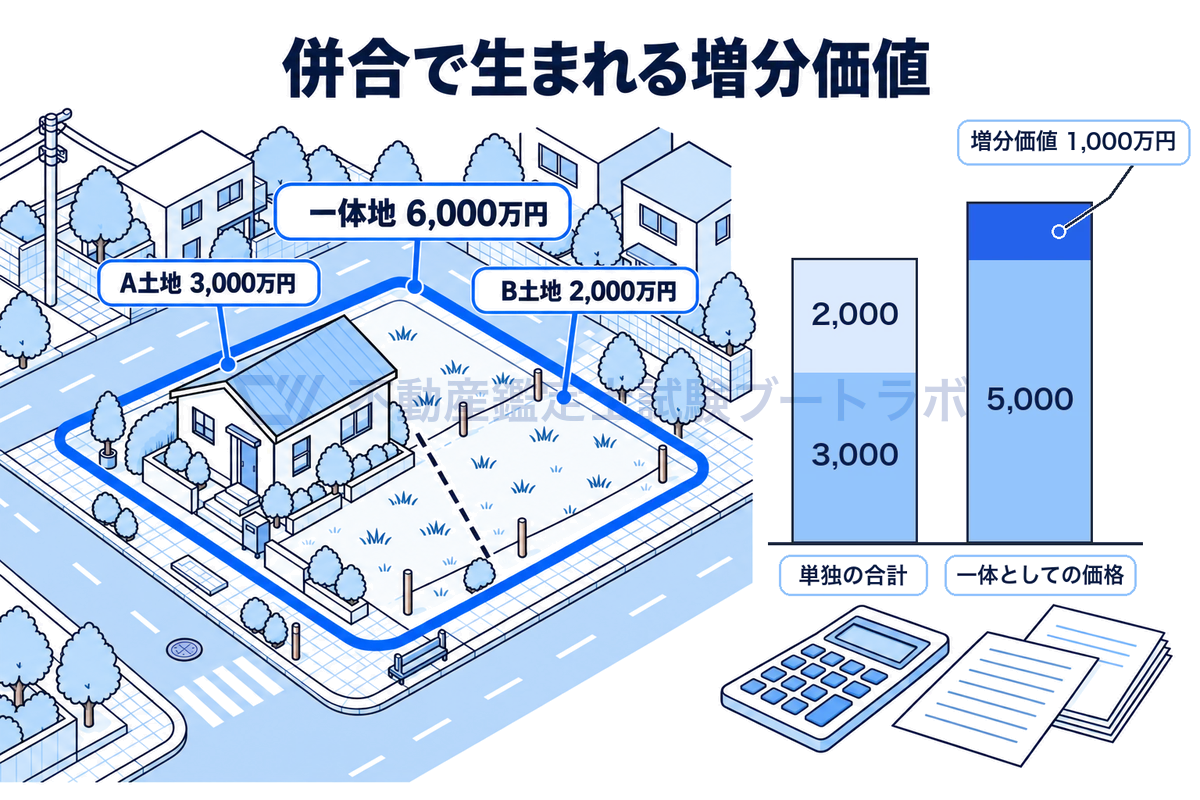
併合で生まれる増分価値1,000万円
限定価格が形成される価格帯
買主である甲(A所有者)の立場では、B土地を取得して一体化することで得られる価値の上限は $V_{AB} - V_A = 6{,}000 - 3{,}000 = 3{,}000$万円です。これを超えて支払うと併合の経済的メリットが消えるため、3,000万円が甲の支払い限度の目安となります。一方、売主である乙の立場では、第三者にもB単独の正常価格2,000万円で売却できるため、2,000万円を下回る価格で甲に売る理由はありません。
したがって、この例での限定価格は概ね次の範囲で形成されると考えられます。
すなわち2,000万円から3,000万円の間です。両者の中間のどの水準に決まるかは、増分価値の配分の考え方によります。講学上は、併合前の各土地の正常価格の比率で配分する方法や、買主の支払い限度額と売主の売却可能額を踏まえて配分する方法などが説明されており、いずれの場合も限定価格は単独の正常価格に増分価値の配分額を加えた水準として把握されます。
たとえば増分価値1,000万円を併合前の正常価格の比率(3,000:2,000 = 3:2)で配分する考え方によれば、B土地への配分額は $1{,}000 \times \frac{2}{5} = 400$万円となり、限定価格は2,400万円と試算されます。配分方法そのものの当否よりも、「単独の正常価格を下限とし、増分価値の一部が上乗せされた価格になる」という構造を理解しておくことが、試験対策上は重要です。
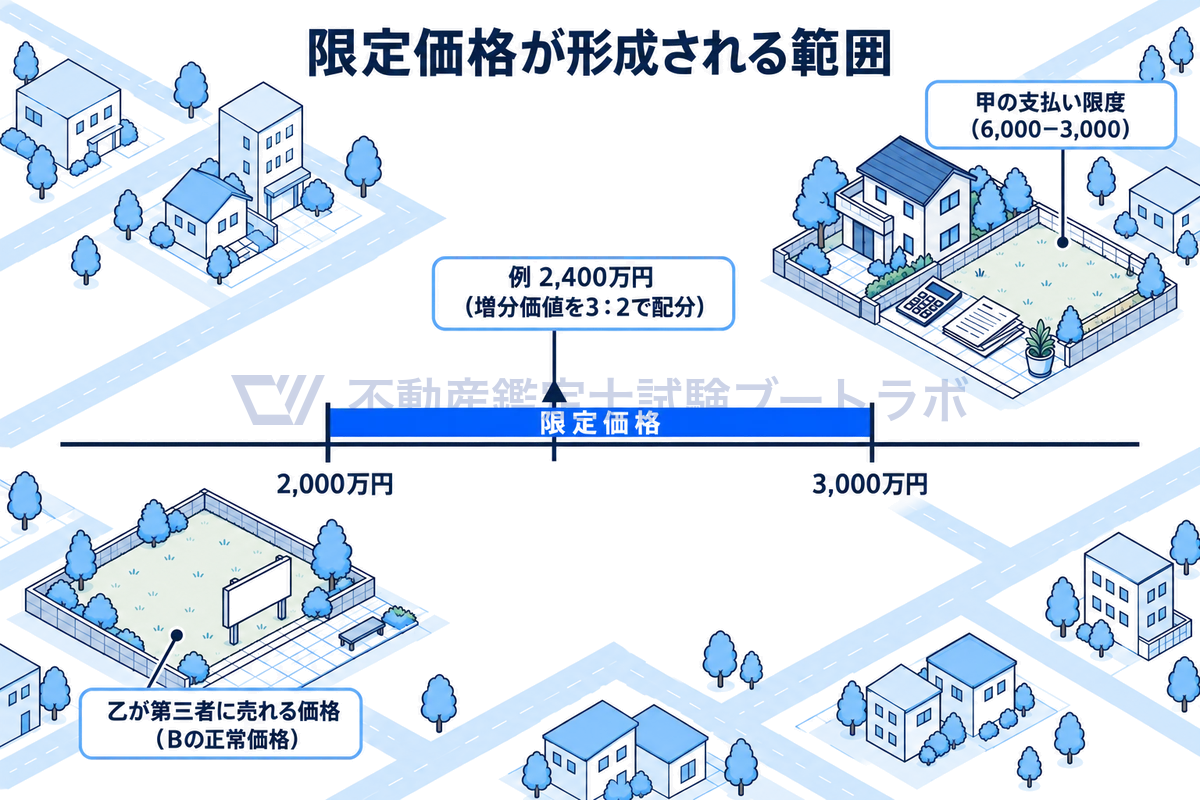
限定価格は2,000〜3,000万円の間
特定価格の定義と具体例
基準における定義
特定価格とは、市場性を有する不動産について、法令等による社会的要請を背景とする鑑定評価目的の下で、正常価格の前提となる諸条件を満たさないことにより正常価格と同一の市場概念の下において形成されるであろう市場価値と乖離することとなる場合における不動産の経済価値を適正に表示する価格をいう。― 不動産鑑定評価基準 総論第5章第3節
| 構成要素 | 内容 |
|---|---|
| 市場性を有する不動産 | 正常価格・限定価格と同様、市場性が前提 |
| 法令等による社会的要請 | 法律・政省令・告示・ガイドライン等に基づく社会的要請が背景 |
| 正常価格の前提条件を満たさない | 正常な市場の3条件(市場参加者の要件を含む)のいずれかを充足しない |
| 経済価値を適正に表示 | 法令等の要請に基づく条件下での適正な価値 |
特定価格が正常価格と異なる最大の理由は、法令等の社会的要請によって正常価格の前提条件が修正されることです。限定価格が不動産の物理的・経済的関係性に起因するのに対し、特定価格は法令等の社会的要請という外的要因が原因です。
基準は、特定価格を求める場合を次のように例示しています。
特定価格を求める場合を例示すれば、次のとおりである。(1) 各論第3章第1節に規定する証券化対象不動産に係る鑑定評価目的の下で、投資家に示すための投資採算価値を表す価格を求める場合 (2) 民事再生法に基づく鑑定評価目的の下で、早期売却を前提とした価格を求める場合 (3) 会社更生法又は民事再生法に基づく鑑定評価目的の下で、事業の継続を前提とした価格を求める場合 ― 不動産鑑定評価基準 総論第5章第3節
この3つの例示は短答式で繰り返し問われます。「証券化(投資採算価値)」「民事再生法(早期売却前提)」「会社更生法又は民事再生法(事業継続前提)」の3点セットとして、どの法令とどの前提が対応するかまで正確に覚えてください。
資産流動化法における鑑定評価
不動産が証券化の対象となる場合の鑑定評価は、特定価格が求められる代表的な場面です。投資家保護の観点から、DCF法の適用が原則必須とされるなど特別な要件が課されます。こうした制約の下で求められた価格が正常価格と乖離する場合には、特定価格として表示しなければなりません。ただし、結果的に正常価格と同じ水準になる場合には、正常価格として表示することも可能です。
ここで求められるのは「投資家に示すための投資採算価値を表す価格」です。投資採算価値とは、対象不動産が将来生み出す収益に着目した、投資家の観点からの経済価値であり、市場参加者一般の観点から把握される市場価値(正常価格)とは観点が異なり得ます。証券化対象不動産の評価については、基準の各論第3章が証券化対象不動産の価格に関する鑑定評価として詳細な規定を置いており、DCF法の収益費用項目の統一や検証手続など、通常の評価より厳格な手続が要求されます。
民事再生法に基づく評価
民事再生法に基づく再生手続において、早期処分を前提とした価格が求められる場合があります。この場合、正常な市場の条件のうち「相当の期間市場に公開されていること」を満たしません。売却期間の限定により十分な競争が成立しないため、民事再生法に基づく特定価格は一般に正常価格より低い水準となります。
「どの条件を満たさないから特定価格なのか」を特定して説明できるようにしておくと、論文式で説得力のある論述になります。早期売却前提の評価は、正常な市場の3条件のうち第3の条件(相当の期間の市場公開)の欠如に対応する、という対応関係が論述の核です。
会社更生法に基づく評価
会社更生法に基づく更生手続でも、財産評定のための鑑定評価が求められます。
基準の例示にあるとおり、会社更生法又は民事再生法に基づく評価目的の下で事業の継続を前提とした価格を求める場合は特定価格に該当します。事業継続を前提とする場合、対象不動産は当該事業に供され続けることが前提となるため、市場参加者が通常の動機に基づき自由に取引するという正常価格の前提とは異なる条件下での経済価値を求めることになる、と説明されます。
特定価格とはどんな価格かを一言で整理する
「特定価格とは」と問われたときの答え方を整理しておきます。
- 一言でいえば: 法令等の社会的要請により、正常価格の前提条件を満たさない場面で求められる、市場性ある不動産の経済価値
- 正常価格との違い: 市場性は共通。違いは「法令等の要請で前提条件が修正される」点
- 限定価格との違い: 乖離の原因が、限定価格は併合・分割という不動産側の事情、特定価格は法令等という外的要因
- 代表例: 証券化(投資採算価値)、民事再生法(早期売却前提)、会社更生法又は民事再生法(事業継続前提)
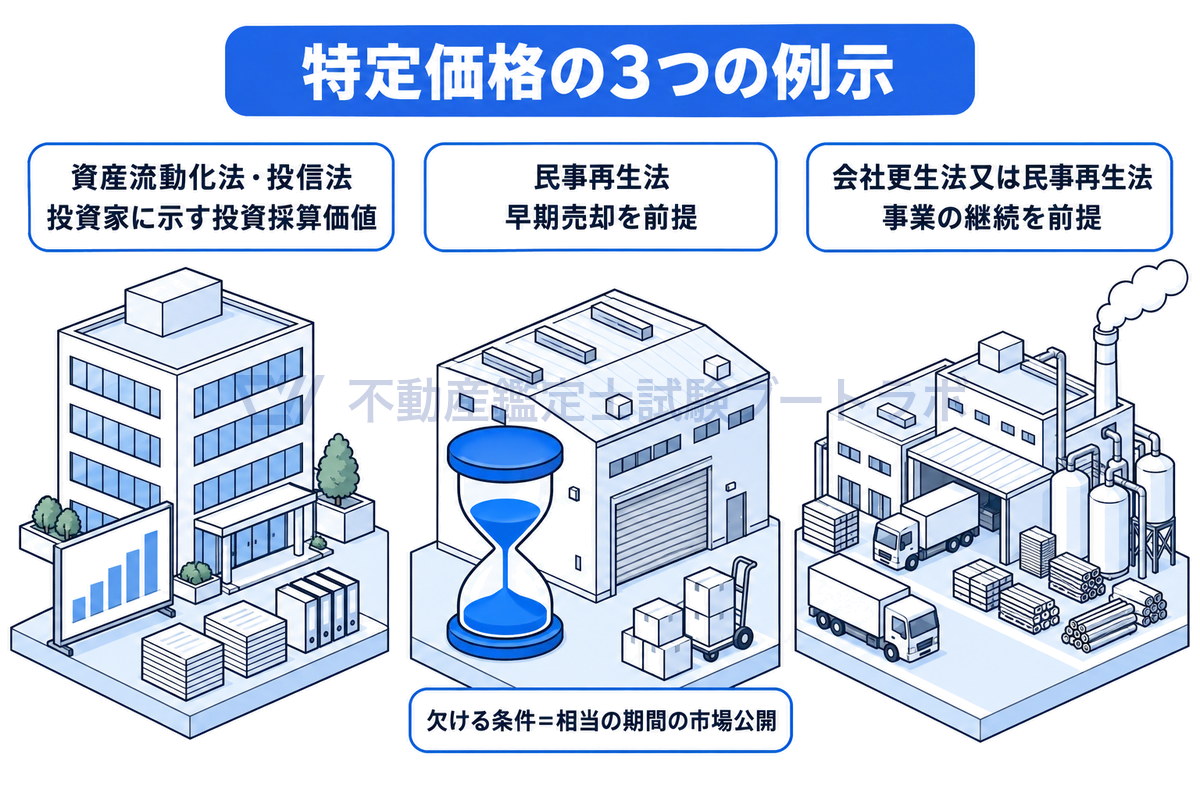
特定価格の3例示は法令×前提
特殊価格の定義と具体例
基準における定義
特殊価格とは、文化財等の一般的に市場性を有しない不動産について、その利用現況等を前提とした不動産の経済価値を適正に表示する価格をいう。― 不動産鑑定評価基準 総論第5章第3節
特殊価格は、4つの価格類型の中で唯一、市場性を有しない不動産を対象とする価格です。市場性を有しないとは、その不動産が一般の不動産市場において売買の対象となることが想定されない状態を指します。
もう一つの重要な特徴は、「利用現況等を前提とした」経済価値を求める点です。通常の鑑定評価では最有効使用を前提としますが、特殊価格では現在の利用状態を前提として評価します。
基準は、特殊価格を求める場合について次のように例示しています。
特殊価格を求める場合を例示すれば、文化財の指定を受けた建造物、宗教建築物又は現況による管理を継続する公共公益施設の用に供されている不動産について、その保存等に主眼をおいた鑑定評価を行う場合である。― 不動産鑑定評価基準 総論第5章第3節
「保存等に主眼をおいた鑑定評価」という表現は、特殊価格の趣旨を端的に示すキーワードです。文化財建造物を保険に付す場合や、災害等で滅失した場合の再建の基礎資料とする場合のように、市場での売買を前提としない評価ニーズに応えるのが特殊価格である、とイメージすると理解しやすくなります。
文化財、宗教施設等
| 対象不動産 | 市場性がない理由 |
|---|---|
| 文化財の指定を受けた建造物 | 文化財保護法による保存義務があり、一般市場での取引が想定されない |
| 宗教施設(寺院・神社・教会等) | 宗教活動のための施設であり、一般的な売買の対象となりにくい(詳細は宗教施設の鑑定評価の特殊性) |
| 公共施設(学校・病院・公園等) | 公共の用に供されており、市場での取引が想定されない |
特殊価格でつまずきやすいポイント
- 「特殊」という名称に引きずられない: 特殊な事情のある取引価格、という意味ではありません。市場性の欠如こそが本質です
- 最有効使用の原則との関係: 通常の鑑定評価が最有効使用を前提とするのに対し、特殊価格は利用現況等を前提とします。「最有効使用の原則の例外」として整理すると、総論第4章の価格諸原則との横断的な理解につながります
- 特定価格との混同: 名称が似ていますが、特定価格は市場性あり・法令等の要請が背景、特殊価格は市場性なし・保存等が主眼と、要件がまったく異なります
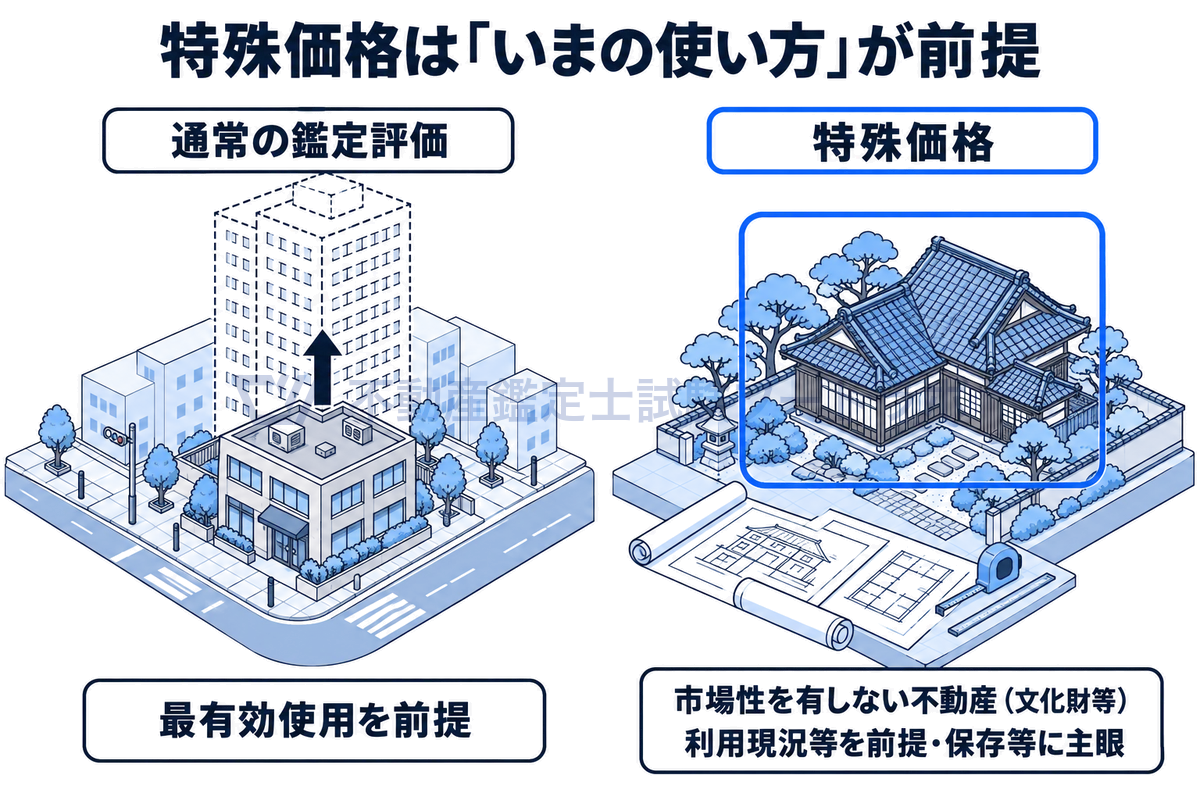
特殊価格は利用現況が前提
限定価格と特定価格の違いを徹底比較
受験生が最も混同しやすいのが限定価格と特定価格です。両者はいずれも「市場性を有する不動産」について「正常価格と異なる価格」を求める点で共通しますが、乖離の原因・市場の捉え方・典型場面がすべて異なります。
| 比較項目 | 限定価格 | 特定価格 |
|---|---|---|
| 市場性 | あり | あり |
| 正常価格と乖離する原因 | 併合・分割等という不動産相互の関係(内在的要因) | 法令等による社会的要請(外在的要因) |
| 市場の捉え方 | 市場が「相対的に限定」される(需要者が特定の者に絞られる) | 正常価格の「前提となる諸条件」を満たさない |
| 価値の性格 | 当該限定市場限りの経済価値 | 法令等の要請に基づく条件下での経済価値 |
| 典型例 | 借地権者の底地取得、隣接地の併合、経済合理性に反する分割 | 証券化(投資採算価値)、民事再生法(早期売却前提)、会社更生法又は民事再生法(事業継続前提) |
| 正常価格との大小 | 併合では高くなることが多い(増分価値の配分) | 早期売却前提では低い傾向。投資採算価値は場面により異なる |
| キーワード | 併合・分割、増分価値、市場の相対的限定 | 法令等による社会的要請、投資採算価値、早期売却 |
判別のコツは、「なぜ正常価格でないのか」の原因を問うことです。
- 原因が「隣の土地だから」「借地権者だから」という当事者と不動産の関係にある → 限定価格
- 原因が「資産流動化法だから」「民事再生法だから」という法令等の要請にある → 特定価格
短答式では、限定価格の定義文に「法令等による社会的要請」を紛れ込ませたり、特定価格の例示に「隣接不動産の併合」を紛れ込ませたりする出題が定番です。定義の互換キーワードを意識的に区別して暗記してください。
4つの価格類型の比較表
基本的な比較
| 比較項目 | 正常価格 | 限定価格 | 特定価格 | 特殊価格 |
|---|---|---|---|---|
| 市場性 | あり | あり | あり | なし |
| 市場の条件 | 正常な市場(3条件充足) | 市場が相対的に限定 | 正常価格の前提条件を満たさない | 市場を想定しない |
| 法令等の社会的要請 | なし | なし | あり | なし |
| 求める価値 | 客観的な市場価値 | 限定市場での経済価値 | 法的要請下の経済価値 | 利用現況前提の経済価値 |
| 位置づけ | 原則 | 例外 | 例外 | 例外 |
適用場面と具体例の比較
| 価格類型 | 典型的な適用場面 | 具体例 |
|---|---|---|
| 正常価格 | 一般的な売買、担保評価、地価公示等 | 通常の不動産売買で市場価値を把握する場合 |
| 限定価格 | 併合・分割に関連する取引 | 隣接地併合、借地権者の底地取得、経済合理性に反する分割 |
| 特定価格 | 法令等に基づく特定の評価目的 | 証券化対象不動産、民事再生法、会社更生法に基づく評価 |
| 特殊価格 | 市場性のない不動産の評価 | 文化財建造物、宗教施設、公共施設 |
正常価格との乖離の原因
| 価格類型 | 乖離の原因 | 正常価格との大小関係 |
|---|---|---|
| 限定価格 | 併合・分割による増分価値(減分価値) | 併合では高くなることが多い。分割では低くなることもある |
| 特定価格 | 法令等の要請による前提条件の変更 | 早期売却前提では低い傾向。場面により異なる |
| 特殊価格 | 市場性がなく正常価格を求められない | 正常価格との比較自体が困難 |
価格類型の判定の流れ
鑑定評価において、どの価格類型を求めるべきかの判定は、基準の総論第5章に規定された「価格又は賃料の種類の確定」の段階で行われます。以下の3ステップで整理できます。
ステップ1:市場性の有無
- 市場性を有しない → 特殊価格
- 市場性を有する → ステップ2へ
ステップ2:法令等の社会的要請の有無
- 法令等の社会的要請があり、正常価格の前提条件を満たさない → 特定価格
- 法令等の社会的要請がない → ステップ3へ
ステップ3:市場の限定の有無
- 併合・分割等により市場が相対的に限定される → 限定価格
- 市場の限定がない → 正常価格
| 判定ステップ | 判断基準 | 結果 |
|---|---|---|
| ステップ1 | 市場性を有しない | 特殊価格 |
| ステップ2 | 法令等の社会的要請あり、かつ正常価格の前提条件を満たさない | 特定価格 |
| ステップ3 | 併合・分割等により市場が限定される | 限定価格 |
| いずれにも該当しない | 正常な市場で市場価値を求める | 正常価格 |
実際にはほとんどの鑑定評価が正常価格を求めるケースに該当するため、正常価格が「原則」であるという位置づけは変わりません。鑑定評価の全体的な流れについては鑑定評価の流れを参照してください。限定価格と特定価格の具体例については限定価格・特定価格とは?でも詳しく解説しています。
判定演習:具体的なケースで確認する
判定フローを使いこなせるか、ケースで確認してみましょう。
| ケース | 判定 | 理由 |
|---|---|---|
| 一般の個人が自宅を売却するため市場価値を知りたい | 正常価格 | 市場性あり、社会的要請なし、市場の限定なし |
| 借地権者がその敷地の底地を地主から買い取る | 限定価格 | 併合により増分価値が発生し、需要者が借地権者に限定される |
| 再生手続中の会社が工場を早期に売却する前提で評価する | 特定価格 | 民事再生法という法令等の要請の下、相当期間の市場公開という条件を満たさない |
| 重要文化財の指定を受けた建造物を保存目的で評価する | 特殊価格 | 一般的に市場性を有しない不動産であり、利用現況等を前提に評価する |
| 投資法人が取得する賃貸オフィスビルについて投資家に示す価格を評価する | 特定価格 | 投信法に基づく評価目的の下で投資採算価値を求める場面 |
| 隣地所有者ではない第三者が、不整形地を単独利用目的で購入する | 正常価格 | 併合を前提としないため市場の限定がなく、原則どおり正常価格 |
最後のケースのように、「限定価格になりそうな不動産でも、併合・分割を前提としない取引なら正常価格」という判断ができるかどうかが、理解の試金石になります。
よくある質問
限定価格と特定価格の違いを一言でいうと何ですか
正常価格から乖離する原因の違いです。限定価格は併合・分割という不動産相互の関係(内在的要因)により市場が相対的に限定されることが原因で、特定価格は法令等による社会的要請(外在的要因)により正常価格の前提条件が満たされないことが原因です。具体例の対応(限定価格=借地権者の底地取得・隣接地併合・経済合理性に反する分割、特定価格=証券化・民事再生法・会社更生法)とセットで覚えると確実です。
特定価格は必ず正常価格より低くなりますか
そうとは限りません。民事再生法に基づく早期売却前提の特定価格は、市場公開期間の制約により一般に正常価格より低い水準になるとされますが、証券化対象不動産の投資採算価値は場面によって正常価格と上下いずれの関係にもなり得ます。「特定価格は常に正常価格より低い」とする選択肢は誤りと判断できるようにしておきましょう。
限定価格は誰に対しても成立する価格ですか
成立しません。限定価格は「取得部分の当該市場限定に基づく市場価値」であり、併合・分割によって増分価値を享受できる特定の当事者(隣地所有者、借地権者等)の間でのみ妥当する価格です。同じ不動産でも、限定された市場の外にいる第三者が取得する場合には正常価格を求めることになります。
特殊価格と特定価格はどう見分ければよいですか
最初に市場性の有無を確認してください。市場性を有しないなら特殊価格、市場性を有するなら特殊価格ではあり得ません。さらに特殊価格は「利用現況等を前提」「保存等に主眼」という特徴があり、文化財・宗教建築物・公共公益施設が例示されています。一方、特定価格は市場性を有する不動産について法令等の要請を背景に求める価格です。
評価書にはどの価格を求めたかを書く必要がありますか
基準は、依頼目的に対応した条件を踏まえて価格の種類を適切に判断し、明確にすべきであるとしています。鑑定評価報告書には求めた価格の種類が記載され、正常価格以外の価格を求めた場合にはその理由・条件が明らかにされます。価格類型の確定は鑑定評価の基本的事項の確定(対象不動産・価格時点・価格の種類)の一角を占める重要な手続です。
賃料にも種類はありますか
あります。基準は賃料の種類として正常賃料・限定賃料・継続賃料を規定しています。価格の4類型と賃料の3類型は対応関係が異なる(賃料には特定賃料・特殊賃料という類型はなく、代わりに継続賃料がある)ため、混同しないよう注意してください。短答式では「特定賃料」「特殊賃料」という存在しない用語を使った引っかけが想定されます。
試験での出題ポイント
短答式試験
短答式では、4つの価格類型に関する正誤判定が毎年のように出題されます。
注意すべき典型的な引っかけ
- 限定価格の定義に「法令等の社会的要請」を挿入する(正しくは特定価格の要件)
- 特定価格の定義に「併合又は分割」を挿入する(正しくは限定価格の要件)
- 特殊価格の「市場性を有しない不動産」を「市場性を有する不動産」に改変する
- 「4つの価格類型はいずれも市場性を有する不動産について求められる」とする選択肢(特殊価格のみ市場性なし)
- 特定価格の3つの例示の法令と前提の対応を入れ替える(例:「民事再生法に基づく事業の継続を前提とした価格は特定価格に該当しない」→該当する。会社更生法「又は民事再生法」である点に注意)
- 「限定価格は市場性を有しない不動産について求める」とする選択肢(限定価格は市場性あり)
その他の頻出ポイント
- 正常な市場の3条件(市場参加者の5要件を含む)の内容を正確に把握しているか
- 限定価格の適用場面(借地権者の底地取得、隣接地の併合、経済合理性に反する分割)を正確に記憶しているか
- 鑑定評価において原則として求めるべき価格は正常価格であること
- 証券化対象不動産で結果的に正常価格と同水準となる場合の表示の扱い
論文式試験
論文式では以下のような論述が求められます。
- 4つの価格類型の定義と比較: 定義を正確に記述し、相互関係を体系的に説明する。「なぜ4つの類型が必要か」まで論じられることが理想的
- 限定価格と増分価値: 借地権者の底地取得や隣接地併合を例に、増分価値の発生メカニズムと限定価格の成立理由を説明する
- 特定価格と社会的要請: 証券化対象不動産の評価を題材に、なぜ特定価格が必要かを論じる
- 正常価格と地価公示法の関係: 地価公示法第2条の「正常な価格」と基準の「正常価格」の概念的関連性
論述の組み立て方の例(限定価格の成立理由を問われた場合)
- 正常価格の定義を示し、原則は正常価格であることを述べる
- 併合により増分価値が発生するメカニズムを説明する(必要に応じて数値例)
- 増分価値を享受できる者が特定の当事者に限られるため、市場が相対的に限定されることを述べる
- 限定された市場限りの経済価値として限定価格が成立する、と結論づける
「定義 → 原因(増分価値)→ 市場の限定 → 結論」という流れを型として持っておくと、どの具体例を問われても応用できます。
暗記のポイント
ポイント1:定義の完全暗記を最優先する
4つの定義は一字一句正確に暗記することが求められます。特に以下のキーワードが重要です。
- 正常価格:「現実の社会経済情勢の下で合理的と考えられる条件を満たす市場」「市場価値を表示する適正な価格」
- 限定価格:「併合又は分割等に基づき」「市場が相対的に限定される」「当該市場限定に基づく市場価値」
- 特定価格:「法令等による社会的要請を背景とする」「正常価格の前提となる諸条件を満たさない」
- 特殊価格:「一般的に市場性を有しない不動産」「利用現況等を前提とした」
ポイント2:区分基準を3つの軸で整理する
| 軸 | 区分の内容 |
|---|---|
| 市場性の有無 | あり → 正常・限定・特定 / なし → 特殊 |
| 法令等の社会的要請 | あり → 特定 / なし → 正常・限定 |
| 市場の限定 | あり → 限定 / なし → 正常 |
ポイント3:適用場面をセットで覚える
- 限定価格の3場面: 借地権者の底地取得、隣接地の併合、経済合理性に反する分割 ― 「借・隣・分」と略す方法が有効です
- 特定価格の3場面: 証券化対象不動産、民事再生法、会社更生法 ― いずれも「法令等の要請」が共通項
- 特殊価格の例: 文化財、宗教施設 ― 「市場で売買が想定できない不動産」が共通点
さらに特定価格は「法令 × 前提」の対応まで踏み込んで覚えます。
| 法令 | 前提・求める価値 |
|---|---|
| 資産流動化法・投信法 | 投資家に示すための投資採算価値 |
| 民事再生法 | 早期売却を前提とした価格 |
| 会社更生法又は民事再生法 | 事業の継続を前提とした価格 |
ポイント4:正常な市場の3条件は語呂合わせで
「自(じ)・特(とく)・相(そう)」の頭文字で3条件を覚え、「自」に付く市場参加者の要件のうち頻出の「動(どう)・知(ち)」を添えて覚えましょう。
- 自:自由意思に基づく参加、参入退出の自由
- 特:特別な取引形態でないこと
- 相:相当の期間の市場公開
- 動(自の要件①):売り急ぎ、買い進み等をもたらす特別な動機のないこと
- 知(自の要件②):通常の知識や情報を得ていること
語呂で再現できるようにしたうえで、「民事再生法の早期売却 → 相(相当期間の公開)が欠ける」のように、3条件と他の価格類型との接続まで意識すると応用が利きます。
ポイント5:比較表を自分で作成する
本記事の比較表を参考に、自分自身の手で一から比較表を作成してみてください。各項目を自分の言葉で埋めていく作業は、理解度の確認と記憶の定着に有効です。論文式試験で4つの価格類型を体系的に論述する力が身につきます。
ポイント6:数値例を一つ持っておく
限定価格については、「A=3,000万円、B=2,000万円、一体=6,000万円、増分価値=1,000万円」のような自分用の数値例を一つ用意しておくと、増分価値・買入限度額・限定価格の形成範囲を答案上で具体的に示すことができます。抽象的な定義の暗記に数値例を一つ添えるだけで、論述の説得力が大きく変わります。
まとめ
本記事では、不動産鑑定評価基準が規定する4つの価格類型について、定義・要件・具体例・相互の違いを体系的に解説しました。
- 正常価格は、市場性を有する不動産について、合理的な条件を満たす正常な市場で形成される客観的な市場価値を表示する価格であり、鑑定評価において原則として求めるべき価格です
- 限定価格は、併合・分割等により市場が相対的に限定される場合の経済価値を表す価格です。借地権者の底地取得、隣接地の併合、経済合理性に反する分割が典型例であり、増分価値の考え方が核心です
- 特定価格は、法令等の社会的要請を背景として、正常価格の前提条件を満たさない場合に求められる価格です。証券化対象不動産の評価や民事再生法に基づく評価が代表例です
- 特殊価格は、文化財等の市場性を有しない不動産について、利用現況等を前提として求められる価格であり、4つの中で唯一市場性を持たない不動産を対象とします
- 判定は「市場性の有無 → 法令等の社会的要請の有無 → 市場の限定の有無」の3段階で整理できます
- 限定価格と特定価格の区別は「正常価格から乖離する原因」(併合・分割という内在的要因か、法令等の要請という外在的要因か)に着目すれば明確になります
試験対策としては、4つの定義の正確な暗記が最優先です。そのうえで、区分基準を3つの軸(市場性、社会的要請、市場の限定)で整理し、適用場面の具体例とセットで理解を深めることが、短答式・論文式の双方での得点力向上に直結します。
価格の種類の学習マップ
価格の種類は論点が細かく分かれるため、どこから手をつけるか迷いやすい分野です。学習の順序と対応する記事を整理します。
ステップ1:4類型の全体像を掴む(本記事)
まず本記事で、正常価格・限定価格・特定価格・特殊価格の定義と区分基準を押さえます。ここが土台です。
ステップ2:正常価格を深く理解する
正常価格は他の3類型を定義するための基準点です。成立要件を正確に押さえてください。
| 論点 | 記事 |
|---|---|
| 正常価格の定義と5要件 | 正常価格とは?定義・5要件・出題ポイント |
| 成立要件の詳細(合理的市場の3条件) | 正常価格の成立要件 |
| 会計基準の「公正価値」との違い | 「正常価格」と「公正価値」の違い |
ステップ3:限定価格・特定価格を場面で理解する
この2つは混同されやすいため、適用場面の具体例で区別するのが確実です。
| 論点 | 記事 |
|---|---|
| 限定価格と特定価格の違い | 限定価格と特定価格の違い |
| 限定価格の適用場面(隣接地併合・底地買取) | 限定価格の適用場面 |
| 限定価格が発生する場面 | 限定価格が発生する具体的な場面 |
| 特定価格の適用場面(証券化・民事再生) | 特定価格の適用場面 |
| 特定価格と法的手続きの関係 | 特定価格とは?法的手続きとの関係 |
ステップ4:特殊価格を押さえる
| 論点 | 記事 |
|---|---|
| 特殊価格の意義(文化財・公共施設) | 特殊価格の意義 |
区別の要点をひとことで
| 類型 | 市場性 | 判定の鍵 |
|---|---|---|
| 正常価格 | あり | 合理的な市場で形成される市場価値 |
| 限定価格 | あり | 市場が限定される(当事者が限られる) |
| 特定価格 | あり | 法令等による社会的要請で正常価格の前提を欠く |
| 特殊価格 | なし | 文化財等で市場性を有しない |
市場性の有無で特殊価格を切り分け、残り3つは「なぜ正常価格でないのか」の理由で切り分ける。これが判定の骨格です。
あわせて鑑定評価の流れも確認し、価格類型の知識を鑑定評価の手順全体の中に位置づけて整理してください。
価格の種類を演習で定着させる
価格の種類は、定義の一語違いと適用場面の判別が正誤を分けます。実際に問題を解いて識別の精度を上げてください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


