
活用する資料の区分とは?不動産鑑定評価基準での意味を図でわかりやすく解説
DCF法で収益価格を求める際に活用する資料を、依頼者から入手した資料をそのまま活用する場合、依頼者から入手した資料に修正等を加える場合、自らが入手した資料を活用する場合の三つに分け、区分に応じてその妥当性や判断の根拠等を鑑定評価報告書に記載する定めです。つまり、表の数字が誰のもので、鑑定士がどこまで手を...
活用する資料の区分とは
中古車を買うとき、走行距離の数字が「売り手の申告そのまま」なのか「整備士が点検して確かめた値」なのかで、信じてよい度合いは変わります。証券化対象不動産のDCF法も同じで、毎年の賃料や修繕費の数字は、多くが依頼者の帳簿や資料から来ています。依頼者はその物件を売ったり運用したりする側なので、数字をそのまま信じてよいのか、鑑定士がどこを直したのかを、投資家は知りたいはずです。基準は、活用する資料を出所と手の加え方で三つに区分し、区分ごとにその妥当性と判断の根拠を報告書に書かせることにしました。この区分が活用する資料の区分です。
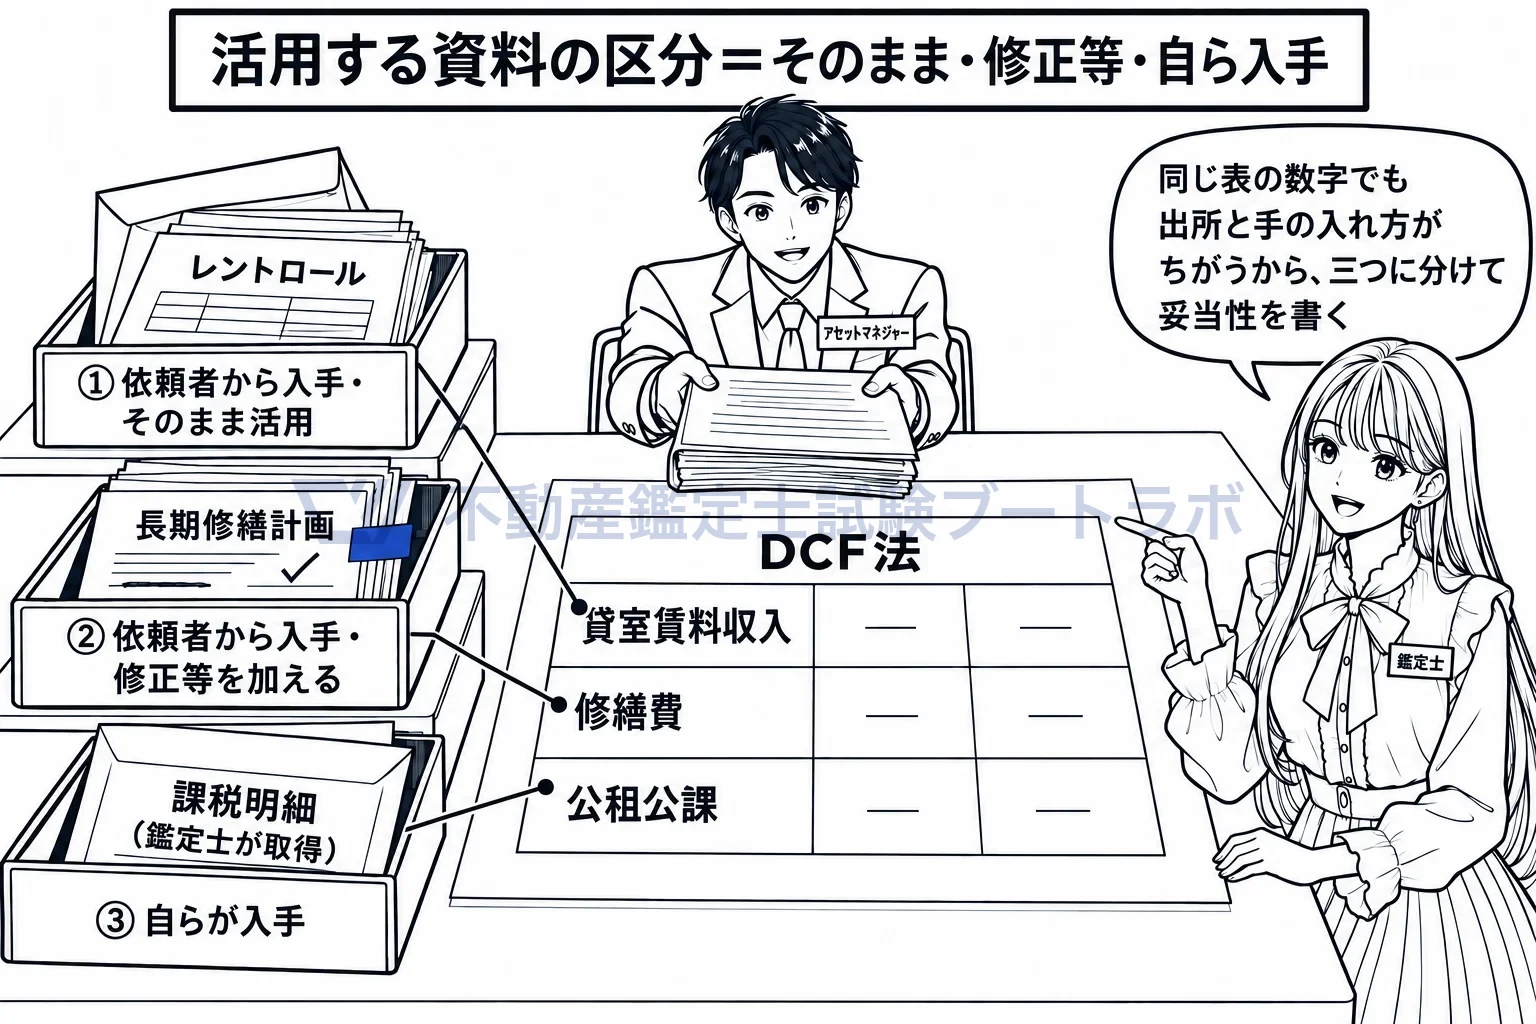
DCF表の数字は、依頼者の資料そのまま・修正した・自ら集めた、の三つに分けて出所を示す。
三つの区分は、資料の出所と手の加え方で分かれます
第一の区分は、依頼者から入手した対象不動産に係る収益又は費用の額その他の資料をそのまま活用する場合です。第二は、依頼者から入手した資料に修正等を加える場合で、賃料表の空室を市場水準で埋め直したり、修繕計画の金額を平準化したりした場合がこれに当たります。第三は、自らが入手した資料を活用する場合で、鑑定士が役所で取った課税の資料や、自分で集めた賃貸事例などです。出所が依頼者か鑑定士か、依頼者の数字に手を入れたか入れていないか、という二つの問いで三つに分かれます。
区分ごとに、書くべき妥当性の中身が変わります
基準が記載を求めるのは、活用する資料の妥当性や判断の根拠等です。依頼者の数字をそのまま使ったなら、なぜそのまま信頼できると判断したかを書き、修正したなら何をどう直し、その根拠は何かを書き、自ら集めたなら資料の出所とそれが対象不動産に当てはまる理由を書きます。どの区分でも記載は要り、一部の区分だけ免除されることはありません。区分に応じて書かせるのは、依頼者の側に立った数字と鑑定士の判断を、読み手が切り分けて読めるようにするためです。
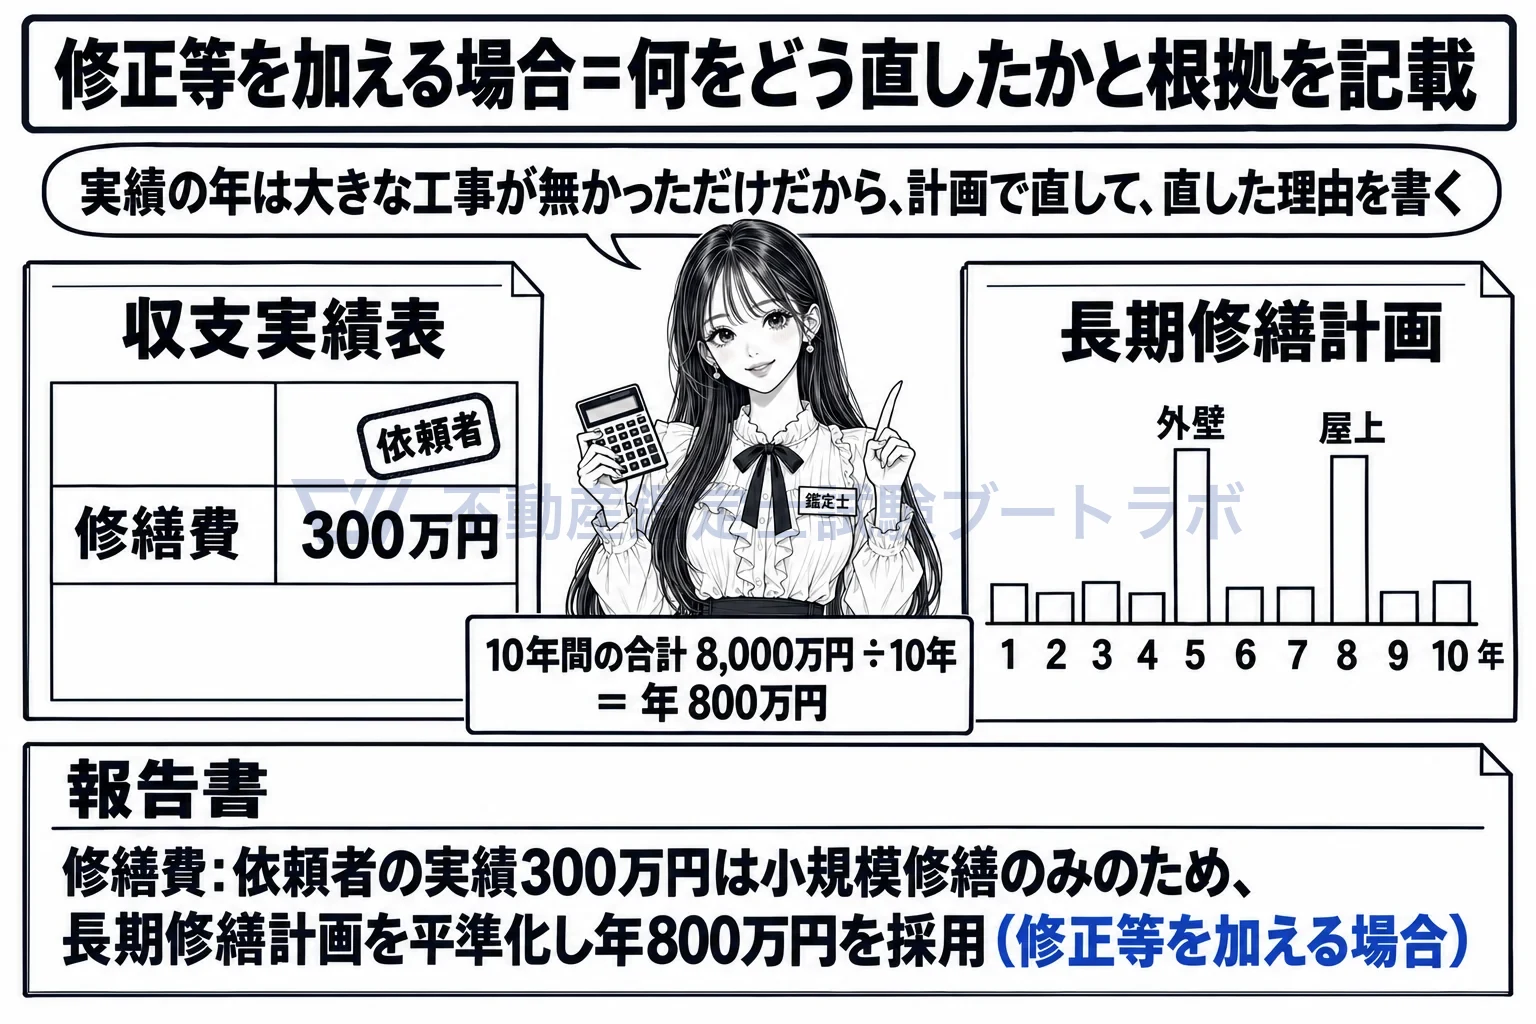
依頼者の修繕費を直したなら、直した中身と根拠を報告書に書く。
依頼者の数字も、収益費用項目の定義に照らしてから使います
依頼者から入手した資料は、そのまま使うにせよ修正するにせよ、収益費用項目ごとに定められた定義に該当していることを確認してから表に載せます。依頼者の帳簿の費目は会計や契約の都合で決まっており、基準の項目名と一致するとは限りません。項目名が違えば基準の定義に基づく分類に組み替え、その組み替えも鑑定士の判断として報告書に説明します。依頼者の定める項目にこちらが合わせてしまうと、その評価書だけ他と比べられなくなり、項目を統一した意味がなくなります。
(1)DCF法の適用に当たっては、DCF法による収益価格を求める際に活用する資料を次に定める区分に応じて、その妥当性や判断の根拠等を鑑定評価報告書に記載しなければならない。
出典: 各論第3章 第5節
実務ではこう使う
評価書のDCF法の欄外や別表に、レントロールは依頼者提供をそのまま、修繕費は依頼者の長期修繕計画を鑑定士が平準化して修正、公租公課は自ら取得した課税明細、のように資料ごとの区分と根拠を注記します。修正した項目は修正前後の数値を併記し、投資家が判断の跡をたどれるようにします。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


