
不動産鑑定における駐車場用地の評価手法
不動産鑑定士試験で問われる駐車場用地の評価手法を解説。暫定利用としての位置づけ、最有効使用との関係、収益還元法の適用、月極駐車場とコインパーキングの評価の違いまで体系的に整理します。
駐車場用地の評価の概要
駐車場用地は、不動産鑑定評価において独特の位置づけを持つ不動産です。不動産鑑定士が駐車場の評価を行う際に最も重要なのは、駐車場としての利用が当該土地の最有効使用であるか、それとも暫定利用(最有効使用への移行までの一時的な利用)であるかの判定です。
都市部の駐車場用地の多くは、将来の建物建築を見据えた暫定利用と位置づけられ、更地としての正常価格で評価されることが一般的です。
最有効使用と暫定利用の関係
暫定利用の概念
不動産鑑定評価基準は、最有効使用の判定において、現況の利用が最有効使用に該当しない場合があることを前提としています。
不動産の価格は、その不動産の効用が最高度に発揮される可能性に最も富む使用(以下「最有効使用」という。)を前提として把握される価格を標準として形成される。
― 不動産鑑定評価基準 総論第4章
駐車場は、以下の場合に暫定利用と判定されます。
| 暫定利用と判定される場合 | 理由 |
|---|---|
| 商業地に所在する場合 | 商業ビル等の建築が最有効使用と判定される |
| 住宅地に所在する場合 | 戸建住宅・共同住宅の建築が最有効使用と判定される |
| 高容積率の地域に所在する場合 | 容積率に応じた高度利用が最有効使用と判定される |
| 再開発計画が進行中の場合 | 将来の再開発後の利用が最有効使用と判定される |
駐車場が最有効使用となる場合
一方、以下のような場合には、駐車場としての利用自体が最有効使用と判定されることがあります。
- 画地の形状・規模が建物の建築に適さない場合(極端な不整形地等)
- 接道義務を満たさず建築が不可能な場合
- 都市計画法や建築基準法の規制により建物の建築が制限される場合
- 経済的に見て建物の建築が採算に合わない場合
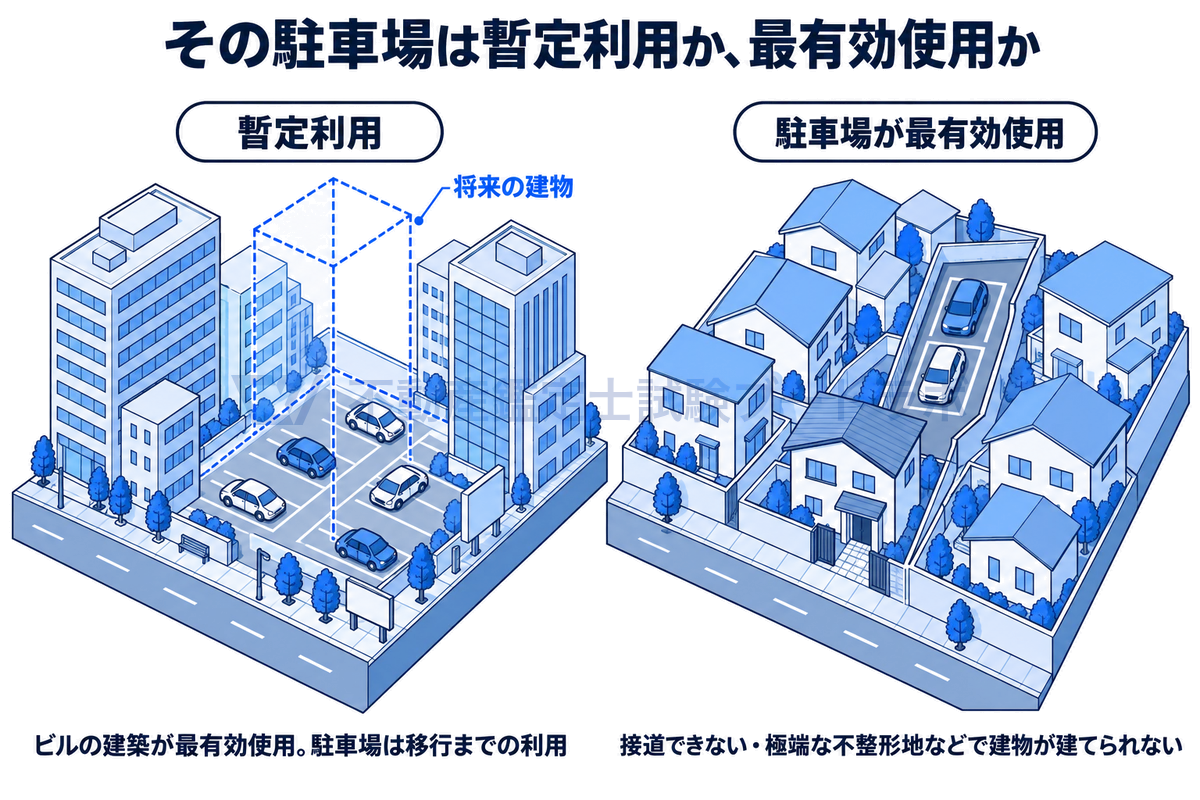
同じ駐車場でも判定が分かれる
駐車場の種類と評価の視点
月極駐車場
月極駐車場は、利用者と月単位の契約を締結する駐車場です。
| 特徴 | 内容 |
|---|---|
| 収入の安定性 | 月額契約のため比較的安定 |
| 初期投資 | 舗装・区画線程度の低コスト |
| 管理の手間 | 比較的少ない |
| 賃料水準 | 地域の相場による。都心部では月額3万〜5万円/台 |
コインパーキング(時間貸し駐車場)
コインパーキングは、時間単位で利用料金を徴収する駐車場です。
| 特徴 | 内容 |
|---|---|
| 収入の変動性 | 立地・季節・曜日・時間帯により変動が大きい |
| 初期投資 | 精算機・ロック装置等の設備投資が必要 |
| 管理形態 | 駐車場運営会社に委託する場合が多い |
| 収入水準 | 稼働率に依存。好立地では月極を上回る場合がある |
立体駐車場
立体駐車場は、機械式または自走式の多層駐車施設です。
立体駐車場は建物と機械設備が価格の大半を占めるため、土地の評価が中心となる平面駐車場とは手法の組み立てが変わります。詳しくは立体駐車場の不動産鑑定評価を参照してください。運動施設のように広い敷地に構築物を置く類型との比較は運動施設・スポーツ施設の不動産評価が参考になります。
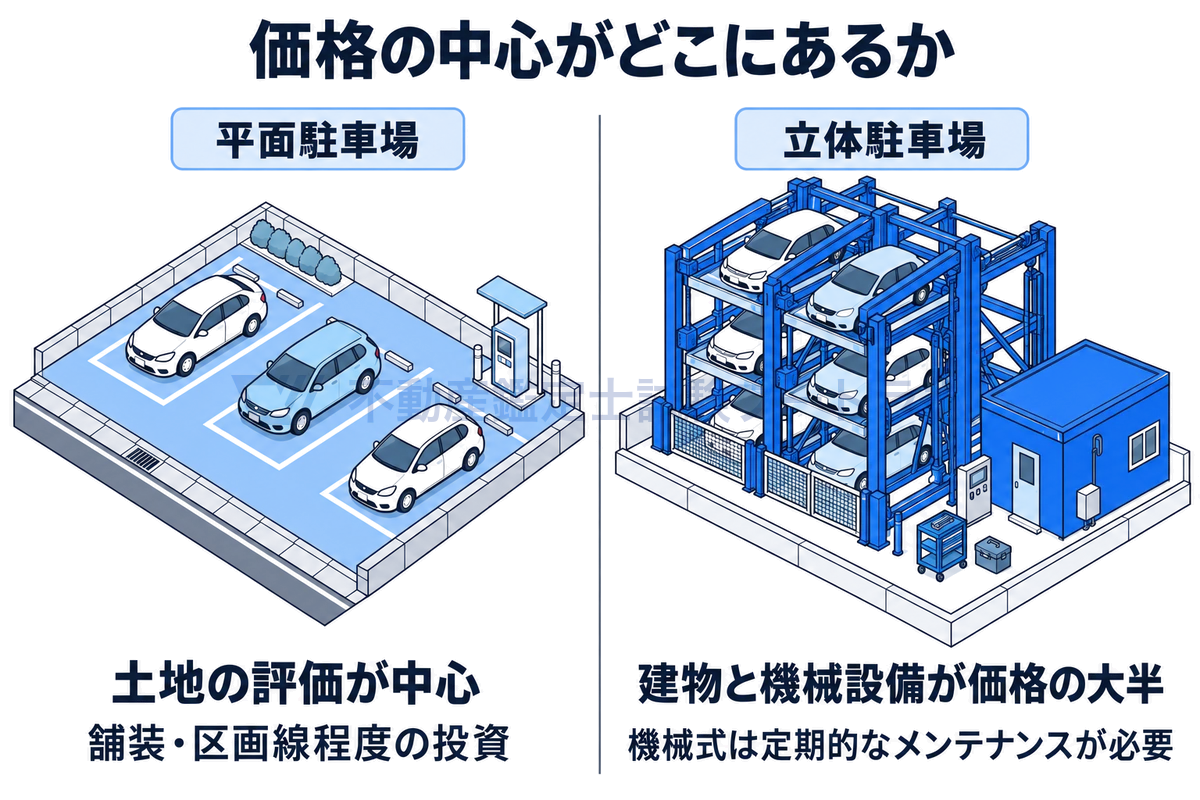
平面は土地、立体は建物と設備
収益還元法の適用
駐車場の収益分析
駐車場の収益還元法の適用においては、以下の収入と費用を把握します。
収入項目:
| 項目 | 月極 | コインパーキング |
|---|---|---|
| 賃料・利用料 | 月額賃料 × 契約台数 | 時間単価 × 利用台数 × 利用時間 |
| 稼働率 | 契約ベースの空車率 | 時間帯別の稼働率 |
費用項目:
暫定利用と収益価格の関係
駐車場が暫定利用と判定される場合、土地の鑑定評価額は更地としての正常価格で求められます。この場合、駐車場の収益に基づく収益価格は、あくまで更地価格の検証手段の一つとして位置づけられます。
駐車場からの収益に基づく収益価格が更地としての取引事例比較法による比準価格を大幅に下回る場合、これは駐車場利用が最有効使用ではないこと(暫定利用であること)を示す有力な根拠となります。
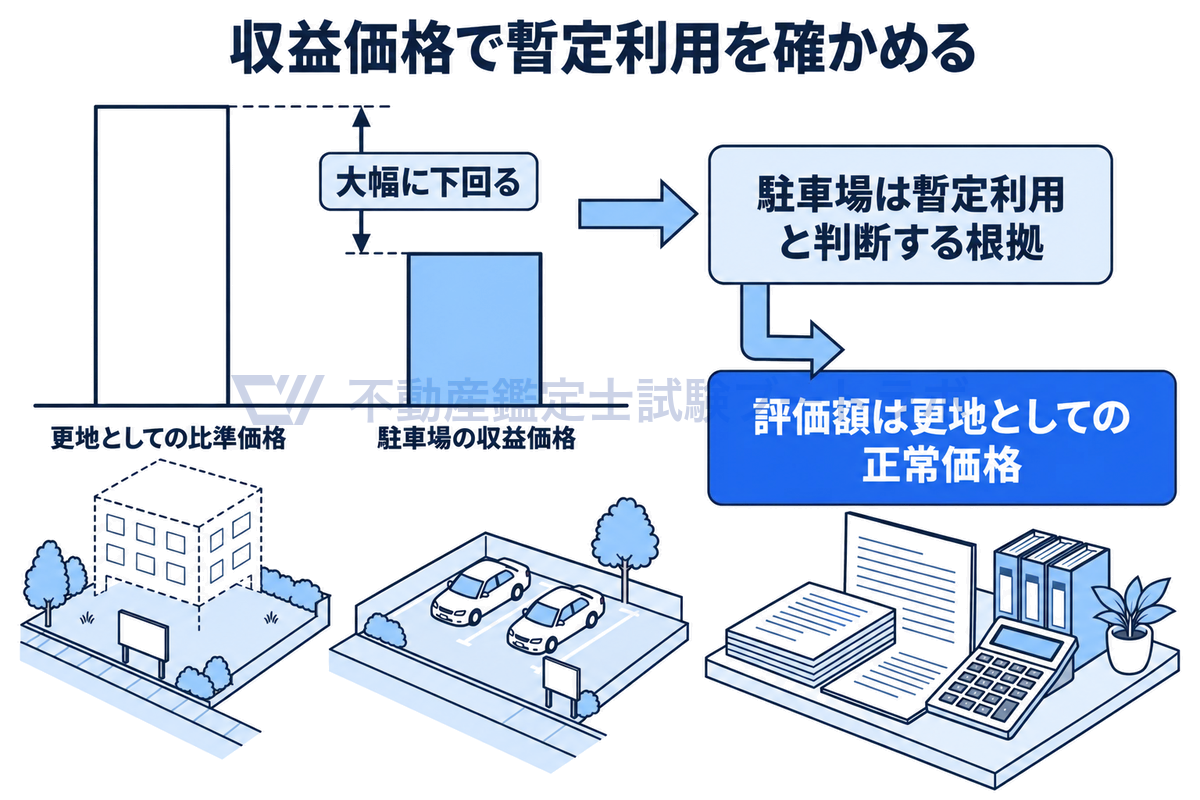
収益価格が大幅に下回れば暫定利用
駐車場用地に係る税制上の取扱い
固定資産税の違い
駐車場用地と住宅用地では、固定資産税の税負担に大きな差があります。
| 土地利用 | 固定資産税の特例 |
|---|---|
| 住宅用地(200㎡以下の部分) | 課税標準が1/6に軽減 |
| 住宅用地(200㎡を超える部分) | 課税標準が1/3に軽減 |
| 駐車場用地 | 軽減特例なし(非住宅用地) |
この税制上の差異は、駐車場用地の運営収益に影響を与えるため、収益還元法の費用項目として正確に把握する必要があります。
試験での出題ポイント
短答式試験
- 暫定利用の概念: 最有効使用への移行までの一時的な利用
- 駐車場が暫定利用と判定される場合: 商業地・住宅地で建物建築が最有効使用の場合
- 駐車場が最有効使用となる場合: 建物建築が不可能・不採算の場合
- 暫定利用の場合の評価額: 更地としての正常価格
論文式試験
- 最有効使用の判定と暫定利用: 駐車場利用が最有効使用か暫定利用かの判定方法を論述
- 駐車場の収益還元法の適用: 暫定利用の場合の収益価格の位置づけを論じる
- 試算価格の調整における考慮: 駐車場の収益価格と更地の比準価格の関係
まとめ
駐車場用地の鑑定評価においては、駐車場としての利用が最有効使用であるか暫定利用であるかの判定が最も重要な論点です。都市部の多くの駐車場は暫定利用と判定され、更地としての正常価格で評価されます。
駐車場が最有効使用と判定される場合には、月極・コインパーキング・立体駐車場等の種類に応じた収益分析が必要です。収益還元法の適用においては、稼働率の見積もりと固定資産税等の費用把握が重要な判断事項となります。
関連する内容として、最有効使用の原則、更地の鑑定評価、商業地の評価ポイント、収益還元法の基本も併せて学習してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


