
不動産鑑定における複合不動産の部分評価
土地と建物が一体の複合不動産を、なぜ・どのように部分評価するのか?配分法(割合法・控除法)や土地残余法の計算手順、部分鑑定評価と独立鑑定評価の違い、建付地評価との関係まで、鑑定評価基準の規定に沿って体系的に整理します。
複合不動産とは
複合不動産とは、土地と建物等が結合して一体となっている不動産のことです。鑑定評価基準では「建物及びその敷地」として、自用の建物及びその敷地、貸家及びその敷地等の類型が規定されています。
複合不動産の鑑定評価において、土地と建物の部分評価が必要となる場面は多く、鑑定評価の重要なテーマの一つです。
複合不動産の一体評価と部分評価
一体評価の原則
複合不動産は、土地と建物が有機的に結合して一体として効用を発揮しているため、一体として評価することが基本です。
建物は、その敷地と結合して有機的に効用を発揮するものであり、建物とその敷地とは密接に関連しており、両者は一体として鑑定評価の対象とされるのが通例である(後略)
― 不動産鑑定評価基準 各論第1章第3節
部分評価の必要性
一方で、以下のような場面では土地と建物を分けた部分評価が必要となります。
| 場面 | 目的 |
|---|---|
| 建付地の評価 | 敷地部分の価格を求める |
| 相続税・固定資産税 | 土地と建物を別々に評価する必要がある |
| 会計上の要請 | 財務諸表上、土地と建物を区分して計上する |
| 証券化 | 証券化対象不動産の土地・建物内訳の開示 |
部分鑑定評価の定義
鑑定評価基準の規定
不動産が土地及び建物等の結合により構成されている場合において、その状態を所与として、その不動産の構成部分を鑑定評価の対象とすること(この場合の鑑定評価を部分鑑定評価という。)。
― 不動産鑑定評価基準 総論第5章第1節
独立鑑定評価との違い
| 比較項目 | 部分鑑定評価 | 独立鑑定評価 |
|---|---|---|
| 前提 | 建物等の存在を所与とする | 建物等が存しない更地として評価 |
| 対象 | 複合不動産の構成部分 | 独立した更地 |
| 具体例 | 建付地の評価 | 建物付きの土地を更地として評価 |
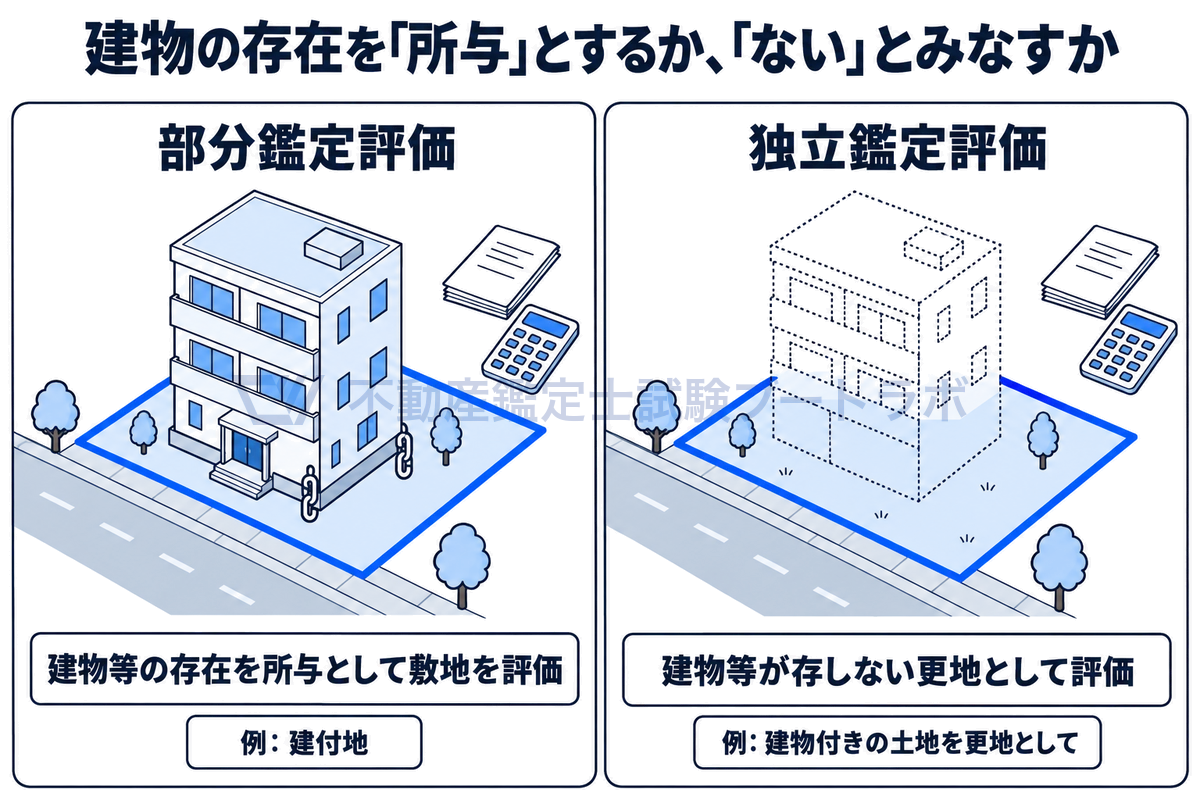
建物を所与とするか、ないとみなすか
配分法による部分評価
配分法の考え方
配分法は、取引事例比較法において、対象不動産と同類型の部分(土地等)を内包する異類型の取引事例(複合不動産の取引事例)の取引価格から、対象不動産の類型に係る事例資料を求める方法です(総論第7章)。基準は次の2つのやり方を定めています(割合法・控除法は本記事での便宜上の呼び名です)。
| 方法 | 内容 |
|---|---|
| 割合法 | 取引事例の取引価格に、対象不動産と同類型の部分に係る構成割合を乗じる |
| 控除法 | 取引事例の取引価格から、同類型以外の部分(建物等)の価格を控除する |
割合法
土地割合・建物割合は、取引価格、新規投資等により判明しているものを用います。
控除法
建物等の価格が取引価格等により判明している場合に、取引事例の取引価格から控除して土地の事例資料を求めます。
建付地の評価
建付地の位置づけ
建付地は、複合不動産の部分評価の典型例です。建物等と結合して有機的にその効用を発揮している敷地について、部分鑑定評価として行います。
建付地の鑑定評価額は、更地の価格をもとに当該建付地の更地としての最有効使用との格差、更地化の難易の程度等敷地と建物等との関連性を考慮して求めた価格を標準とし、配分法に基づく比準価格及び土地残余法による収益価格を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第1章
建付地と更地の関係
建付地の価格は、更地の価格と以下の関係にあります。
| 場合 | 建付地の価格 |
|---|---|
| 最有効使用と一致 | 更地価格に近い |
| 最有効使用と不一致 | 更地価格を下回る(建付減価) |
土地残余法による部分評価
土地残余法の適用
複合不動産の収益から建物に帰属する収益を控除して、土地に帰属する収益を求め、これを還元利回りで還元して土地の価格を求める方法です。
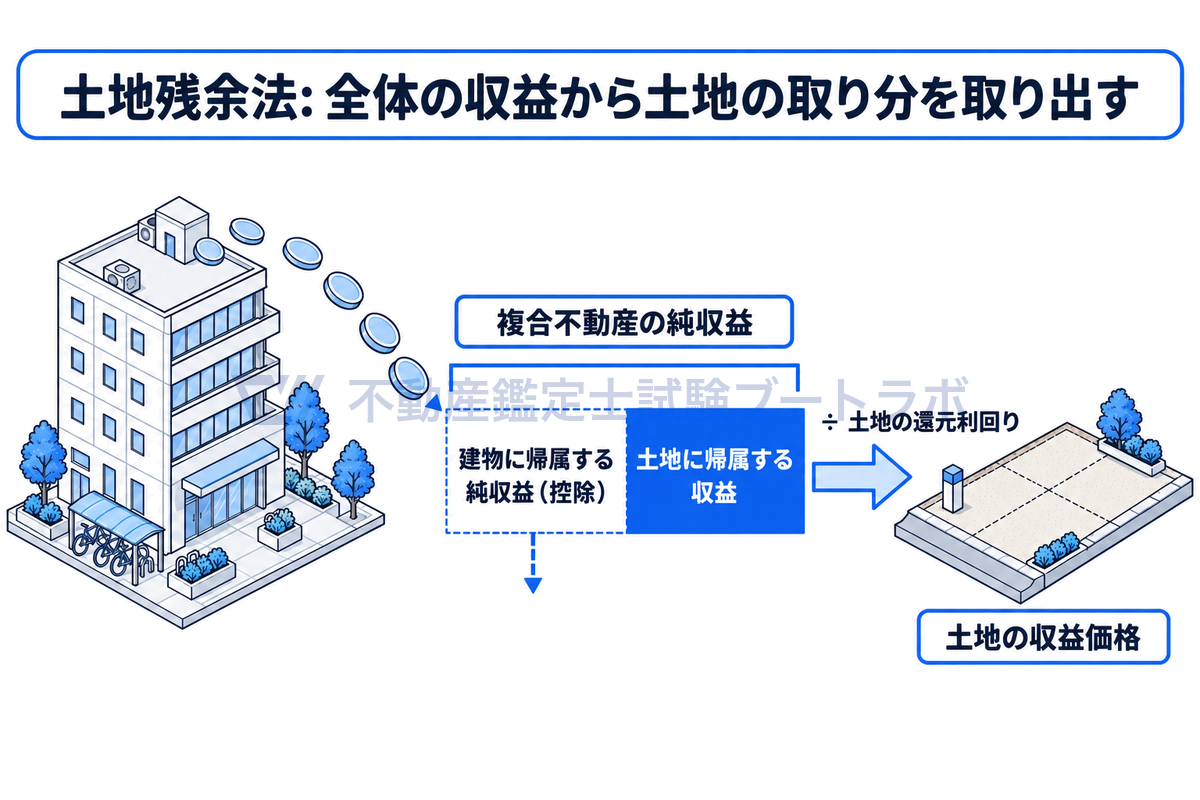
全体の収益から土地の取り分へ
部分評価の留意点
内訳の整合性
複合不動産を部分評価する場合、土地と建物の内訳の合計が一体としての価格と整合することが重要です。
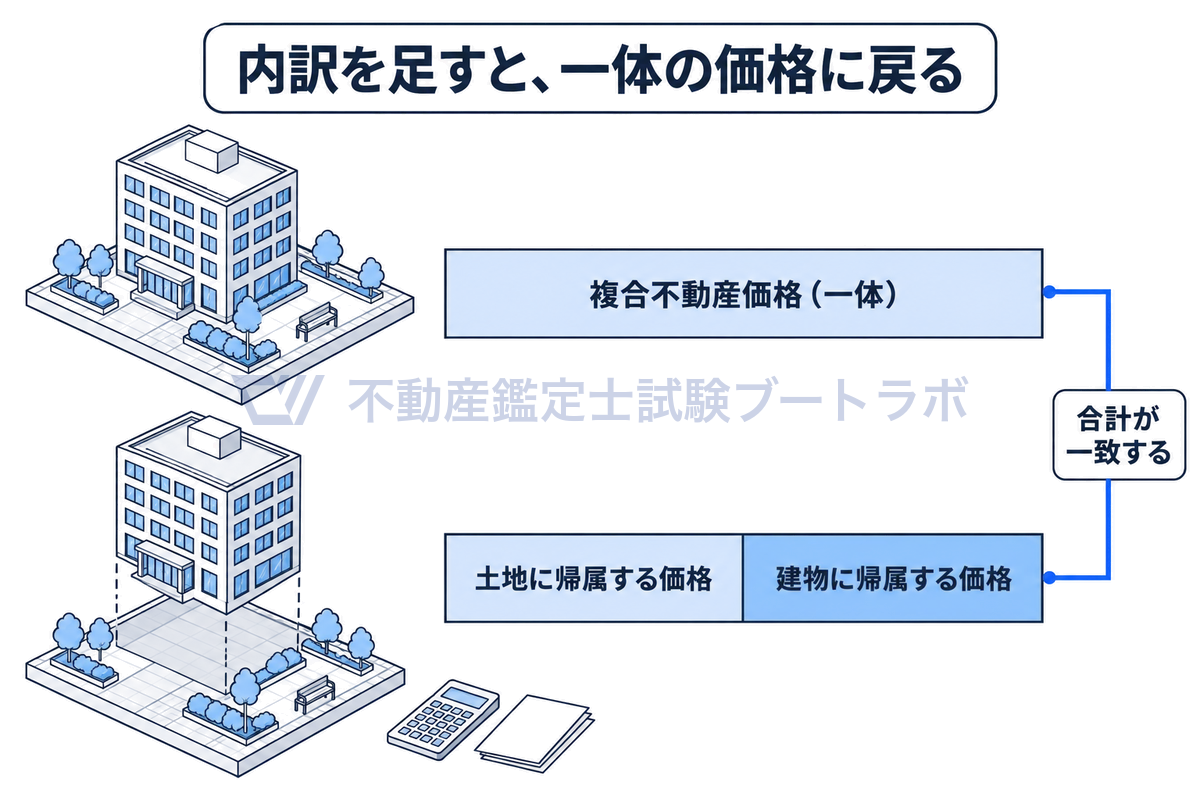
内訳の合計は一体の価格と一致
各手法の特徴
| 手法 | 長所 | 短所 |
|---|---|---|
| 割合法 | 実務的に適用しやすい | 構成割合の判定に幅がある |
| 控除法 | 一方の価格が確実に把握できれば精度が高い | 控除する側の価格の精度に依存 |
| 土地残余法 | 収益性からの分析が可能 | 建物収益の把握が困難な場合がある |
| 更地価格ベース | 土地の市場価格から直接的に把握 | 建付減価等の調整が必要 |
試験での出題ポイント
短答式試験
| 出題パターン | 正しい理解 |
|---|---|
| 複合不動産の評価原則 | 建物とその敷地は一体として鑑定評価の対象とされるのが通例 |
| 部分鑑定評価の定義 | 複合不動産の状態を所与として構成部分を評価 |
| 配分法の2方法 | 構成割合を乗じる割合法と、他の部分の価格を控除する控除法(異類型の取引事例から同類型の事例資料を求める) |
| 建付地の評価 | 更地価格をもとに最有効使用との格差等を考慮 |
論文式試験
論点1:複合不動産の部分評価の方法。 配分法(割合法・控除法)と土地残余法の適用方法を論述する問題です。
論点2:部分鑑定評価と独立鑑定評価の違い。 両者の前提の違いと結果の違いを論じる問題です。
まとめ
複合不動産の部分評価は、土地と建物が一体として効用を発揮している状態を前提に、各構成部分に帰属する価格を求める作業です。配分法(割合法・控除法)、土地残余法、更地価格をベースとした方法などを適用し、内訳の整合性に留意して決定します。
配分法の解説、建付地の鑑定評価、独立鑑定評価と部分鑑定評価と併せて理解してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


