
鑑定評価基準 各論第2章を条文ごとに深掘り解説
鑑定評価基準 各論第2章「賃料に関する鑑定評価」を条文ごとに逐条解説。新規賃料と継続賃料の求め方、各手法(積算法・賃貸事例比較法・利回り法・スライド法等)の適用方法と試験対策ポイントをまとめます。
各論第2章の全体像と位置づけ
不動産鑑定評価基準(以下「基準」といいます)の各論第2章は「賃料に関する鑑定評価」について定めた章です。各論第1章が価格に関する鑑定評価を規定しているのに対し、各論第2章は賃料に関する鑑定評価を体系的に規定しています。
不動産の経済価値は「価格」と「賃料」の2つの形で表れます。価格は不動産の所有権(または他の権利)の経済価値を一時点の金額として表示したものであり、賃料は不動産の使用収益権の経済価値を一定期間の対価として表示したものです。各論第2章は、この「賃料」について、新規賃料と継続賃料の区分に従って具体的な鑑定評価方法を規定しています。
鑑定評価基準全体の構造については鑑定評価基準の全体像を掴むを参照してください。
各論第2章の構成を整理します。
| 区分 | 内容 |
|---|---|
| 新規賃料の鑑定評価 | 新たに賃貸借契約を締結する場合の賃料 |
| 継続賃料の鑑定評価 | 既存の賃貸借契約に基づく賃料の改定 |
| 宅地の新規賃料 | 宅地(土地)の新規賃料の求め方 |
| 宅地の継続賃料 | 宅地(土地)の継続賃料の求め方 |
| 建物及びその敷地の新規賃料 | 建物付き不動産の新規賃料の求め方 |
| 建物及びその敷地の継続賃料 | 建物付き不動産の継続賃料の求め方 |
以下では、新規賃料と継続賃料のそれぞれについて、適用される手法と条文の趣旨を逐条的に解説していきます。
新規賃料と継続賃料の基本的な区別
新規賃料の意義
新規賃料とは、新たに賃貸借等の契約を締結する際に成立するであろう経済価値に即応した適正な賃料のことです。
正常賃料とは、正常価格と同一の市場概念の下において新たな賃貸借等(賃借権若しくは地上権又は地役権に基づき、不動産を使用し、又は収益することをいう。)の契約において成立するであろう経済価値を表示する適正な賃料(新規賃料)をいう。
― 不動産鑑定評価基準 総論第5章第3節
新規賃料は、当事者間に既存の契約関係がなく、白紙の状態から賃料水準を決定する場合に求めるものです。市場で成立する一般的な賃料水準が参照されます。
継続賃料の意義
継続賃料は、既存の賃貸借契約の当事者間における賃料の改定にあたり、その適正な賃料を求めるものです。
継続賃料とは、不動産の賃貸借等の継続に係る特定の当事者間において成立するであろう経済価値を適正に表示する賃料をいう。
― 不動産鑑定評価基準 総論第5章第3節
継続賃料は新規賃料と異なり、「特定の当事者間」の関係が前提となります。既存の契約関係、過去の経緯、契約条件等を考慮して決定されるため、必ずしも市場賃料の水準と一致するとは限りません。
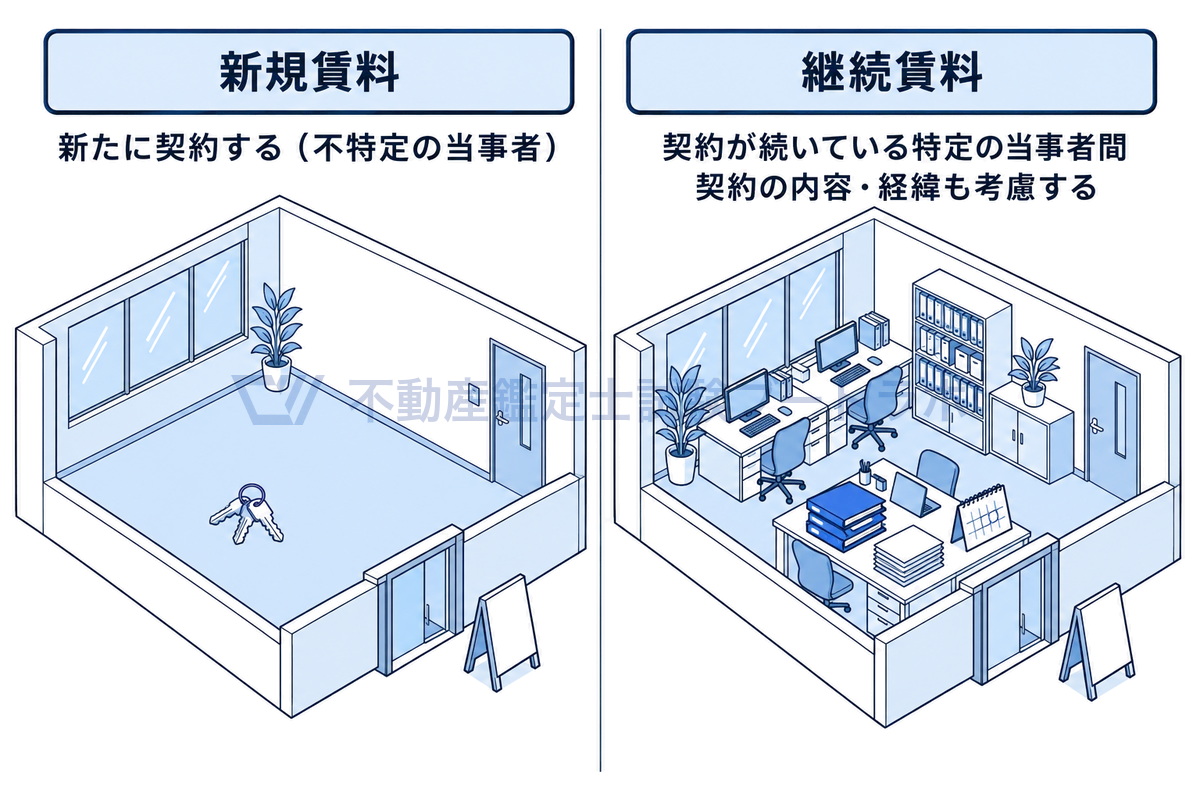
新規賃料と継続賃料の場面
新規賃料と継続賃料の違い
| 比較項目 | 新規賃料 | 継続賃料 |
|---|---|---|
| 前提となる関係 | 契約関係なし(白紙) | 既存の契約関係あり |
| 市場との関係 | 市場賃料に基づく | 契約の経緯等を考慮 |
| 適用される手法 | 積算法、賃貸事例比較法、収益分析法 | 差額配分法、利回り法、スライド法、賃貸事例比較法 |
| 当事者の性質 | 不特定の当事者 | 特定の当事者 |
賃料と価格の違いについては賃料と価格の異なる点も参照してください。
継続賃料とは、不動産の賃貸借等の継続に係る不特定の当事者間において成立するであろう賃料をいう。
新規賃料の鑑定評価手法
積算法
積算法は、新規賃料を求めるための基本的な手法の一つです。
積算法は、対象不動産について、価格時点における基礎価格を求め、これに期待利回りを乗じて得た額に必要諸経費等を加算して対象不動産の試算賃料を求める手法である(この手法による試算賃料を積算賃料という。)。
― 不動産鑑定評価基準 総論第7章第2節
積算法の計算式は以下のとおりです。
| 構成要素 | 内容 |
|---|---|
| 基礎価格 | 対象不動産の価格(更地価格、建物及びその敷地の価格等) |
| 期待利回り | 投下資本に対して期待される利回り |
| 必要諸経費等 | 減価償却費、維持管理費、公租公課、損害保険料、貸倒れ準備費、空室等損失相当額等 |
積算法は、賃貸人の「投下資本の回収」という観点から賃料を求める手法です。不動産の価格に見合った適正な賃料水準を理論的に導き出すことができます。
賃貸事例比較法
賃貸事例比較法は、まず多数の新規の賃貸借等の事例を収集して適切な事例の選択を行い、これらに係る実際実質賃料(実際に支払われている不動産に係るすべての経済的対価をいう。)に必要に応じて事情補正及び時点修正を行い、かつ、地域要因の比較及び個別的要因の比較を行って求められた賃料を比較考量し、これによって対象不動産の試算賃料を求める手法である(この手法による試算賃料を比準賃料という。)。
― 不動産鑑定評価基準 総論第7章第2節
賃貸事例比較法は、取引事例比較法を賃料に応用した手法です。類似の不動産の賃貸事例を収集し、補正・修正を行って対象不動産の賃料を求めます。
| 賃貸事例比較法の手順 | 内容 |
|---|---|
| 事例の収集 | 新規の賃貸借事例を多数収集 |
| 事例の選択 | 類似性・近隣性・適時性を考慮して選択 |
| 事情補正 | 特殊な事情がある場合の補正 |
| 時点修正 | 賃料の変動を反映する修正 |
| 地域要因の比較 | 地域の違いによる賃料差の調整 |
| 個別的要因の比較 | 個別的特性の違いによる賃料差の調整 |
収益分析法
収益分析法は、一般の企業経営に基づく総収益を分析して対象不動産が一定期間に生み出すであろうと期待される純収益(減価償却後のものとし、これを収益純賃料という。)を求め、これに必要諸経費等を加算して対象不動産の試算賃料を求める手法である(この手法による試算賃料を収益賃料という。)。
― 不動産鑑定評価基準 総論第7章第2節
収益分析法は、対象不動産をある事業(ホテル、商業施設等)の用に供した場合の事業収益から賃料を求める手法です。企業の総収益を分析して、不動産に帰属する部分を賃料として把握します。
| 手法 | 着目する側面 | 適用場面 |
|---|---|---|
| 積算法 | 投下資本の回収 | 住宅、事務所等の一般的な賃貸物件 |
| 賃貸事例比較法 | 市場の賃料水準 | 賃貸事例が豊富な地域・類型 |
| 収益分析法 | 事業収益への貢献 | ホテル、商業施設等の事業用不動産 |
新規賃料の求め方の詳細は新規賃料の求め方を参照してください。
継続賃料の鑑定評価手法
継続賃料固有の考え方
継続賃料の鑑定評価では、新規賃料とは異なる固有の手法が適用されます。これは、継続賃料が既存の契約関係を前提とするものであり、市場の一般的な賃料水準だけでなく、契約の経緯や当事者間の事情を考慮する必要があるためです。
不動産の賃料を求める鑑定評価の手法は、新規賃料にあっては積算法、賃貸事例比較法、収益分析法等があり、継続賃料にあっては差額配分法、利回り法、スライド法、賃貸事例比較法等がある。
― 不動産鑑定評価基準 総論第7章第2節
差額配分法
差額配分法は、対象不動産の経済価値に即応した適正な実質賃料又は支払賃料と実際実質賃料又は実際支払賃料との間に発生している差額について、契約の内容、契約締結の経緯等を総合的に勘案して、当該差額のうち賃貸人等に帰属する部分を適切に判定して得た額を実際実質賃料又は実際支払賃料に加減して試算賃料を求める手法である。
― 不動産鑑定評価基準 総論第7章第2節
差額配分法は、現行の賃料と適正な賃料との差額を、賃貸人と賃借人の間で配分するという考え方に基づく手法です。
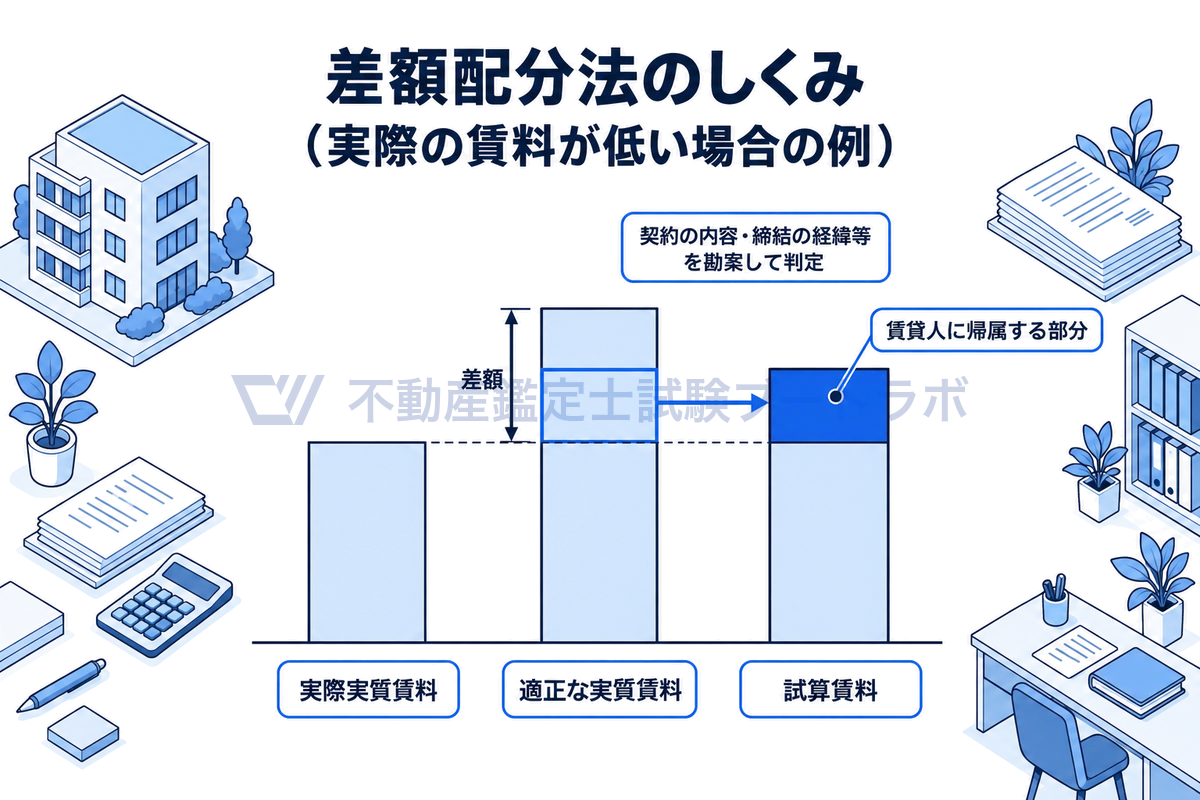
差額配分法のしくみ
| 差額配分法の手順 | 内容 |
|---|---|
| 適正賃料の把握 | 対象不動産の経済価値に即応した適正な賃料を把握 |
| 差額の算定 | 適正賃料と実際賃料との差額を算定 |
| 配分割合の決定 | 契約の内容、経緯等を勘案して配分割合を決定 |
| 試算賃料の算定 | 実際賃料に配分額を加減して試算賃料を算定 |
利回り法
利回り法は、基礎価格に継続賃料利回りを乗じて得た額に必要諸経費等を加算して試算賃料を求める手法である。
― 不動産鑑定評価基準 総論第7章第2節
利回り法の計算式は以下のとおりです。
利回り法は積算法に類似していますが、適用する利回りが「期待利回り」ではなく「継続賃料利回り」である点が異なります。継続賃料利回りは、直近合意時点における利回りを基準として、その後の変動を考慮して求められます。
スライド法
スライド法は、直近合意時点における純賃料に変動率を乗じて得た額に価格時点における必要諸経費等を加算して試算賃料を求める手法である。
― 不動産鑑定評価基準 総論第7章第2節
スライド法の計算式は以下のとおりです。
| 構成要素 | 内容 |
|---|---|
| 直近合意時点の純賃料 | 直近の賃料改定時(又は当初契約時)における純賃料 |
| 変動率 | 地価の変動率、物価の変動率、賃料の変動率等を考慮して決定 |
| 必要諸経費等 | 価格時点における必要諸経費等 |
賃貸事例比較法(継続賃料における適用)
継続賃料の鑑定評価においても賃貸事例比較法は適用されますが、この場合、新規賃料の場合とは異なり、継続中の賃貸借における賃料改定事例を参考にするという特徴があります。
| 手法 | 着目する側面 | 基準となるもの |
|---|---|---|
| 差額配分法 | 適正賃料との乖離 | 適正賃料と実際賃料の差額 |
| 利回り法 | 投下資本に対する利回り | 継続賃料利回り |
| スライド法 | 賃料の変動傾向 | 直近合意時点の純賃料と変動率 |
| 賃貸事例比較法 | 市場の賃料改定動向 | 類似の賃料改定事例 |
継続賃料の求め方の詳細は継続賃料の求め方を参照してください。
スライド法は、直近合意時点における基礎価格に変動率を乗じて得た額に必要諸経費等を加算して試算賃料を求める手法である。
宅地の賃料の鑑定評価
宅地の新規賃料
宅地(土地)の新規賃料は、新たに地代を決定する場合に求めるものです。
宅地の正常賃料の鑑定評価額は、積算賃料、比準賃料及び配分法に準ずる方法に基づく比準賃料を関連づけて決定するものとする。この場合において、純収益を適切に求めることができるときは収益賃料を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第2章
| 手法 | 位置づけ | 内容 |
|---|---|---|
| 積算法 | 関連づけ | 更地価格に期待利回りを乗じ、必要諸経費等を加算 |
| 賃貸事例比較法 | 関連づけ | 類似の宅地の賃貸事例に基づく(配分法に準ずる方法に基づく比準賃料も関連づける) |
| 収益分析法 | 比較考量(純収益を適切に求めることができるとき) | 事業用地の場合等に適用 |
宅地の継続賃料
継続中の宅地の賃貸借等の契約に基づく実際支払賃料を改定する場合の鑑定評価額は、差額配分法による賃料、利回り法による賃料、スライド法による賃料及び比準賃料を関連づけて決定するものとする。
― 不動産鑑定評価基準 各論第2章
宅地の継続賃料(地代の改定)では、4つの手法がすべて「関連づけて」決定するとされています。特定の手法が「標準」とされていない点に注意が必要です。
建物及びその敷地の賃料の鑑定評価
建物及びその敷地の新規賃料
建物及びその敷地の新規賃料は、建物とその敷地を一体として賃貸する場合の新規賃料です。事務所ビル、商業施設、住宅などの賃料がこれに該当します。
建物及びその敷地の正常賃料の鑑定評価額は、積算賃料及び比準賃料を関連づけて決定するものとする。この場合において、純収益を適切に求めることができるときは収益賃料を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第2章
建物及びその敷地の新規賃料の鑑定評価方法は、宅地の新規賃料と同様に、積算法と賃貸事例比較法が基本となります。
建物及びその敷地の継続賃料
建物及びその敷地の継続賃料を求める場合の鑑定評価は、宅地の継続賃料を求める場合の鑑定評価に準ずるものとする。
― 不動産鑑定評価基準 各論第2章
建物及びその敷地の継続賃料の鑑定評価方法も、宅地の継続賃料と同様に4つの手法を関連づけて決定します。
賃料評価の全体像
新規賃料と継続賃料の適用手法を一覧にします。
| 賃料の種類 | 対象不動産 | 適用手法 |
|---|---|---|
| 新規賃料 | 宅地 | 積算法、賃貸事例比較法(収益分析法は比較考量) |
| 新規賃料 | 建物及びその敷地 | 積算法、賃貸事例比較法(収益分析法は比較考量) |
| 継続賃料 | 宅地 | 差額配分法、利回り法、スライド法、賃貸事例比較法 |
| 継続賃料 | 建物及びその敷地 | 差額配分法、利回り法、スライド法、賃貸事例比較法 |
賃料に関する実質賃料と支払賃料
実質賃料と支払賃料の関係
各論第2章を理解するうえで不可欠なのが、実質賃料と支払賃料の区別です。
支払賃料とは、各支払時期に支払われる賃料をいい、契約に当たって、権利金、敷金、保証金等の一時金が授受される場合においては、当該一時金の運用益及び償却額と併せて実質賃料を構成するものである。
― 不動産鑑定評価基準 総論第7章第2節
| 賃料の概念 | 内容 | 計算式 |
|---|---|---|
| 支払賃料 | 毎月(毎年)実際に支払われる賃料 | ― |
| 実質賃料 | 支払賃料に一時金の運用益等を加算した賃料 | 支払賃料 + 一時金の運用益 + 一時金の償却額 |
| 純賃料 | 実質賃料から必要諸経費等を控除したもの | 実質賃料 - 必要諸経費等 |
鑑定評価では、原則として実質賃料を基準として評価を行います。これは、一時金を含めた賃貸借の経済的な対価の全体を把握する必要があるためです。
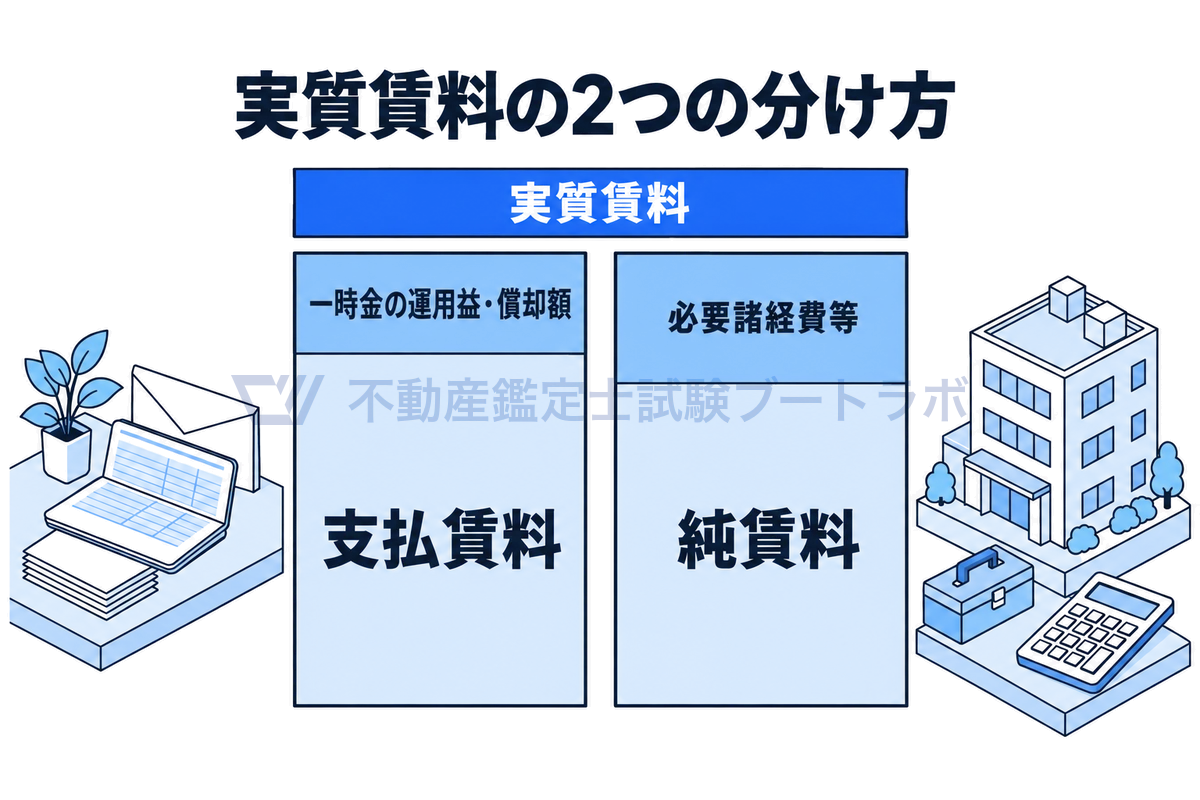
実質賃料の2つの分け方
必要諸経費等の構成
必要諸経費等は、賃料の構成要素として積算法等で加算される項目です。
| 必要諸経費等の項目 | 内容 |
|---|---|
| 減価償却費 | 建物の経年劣化に対する費用 |
| 維持管理費 | 建物の維持管理に要する費用 |
| 公租公課 | 固定資産税・都市計画税等 |
| 損害保険料 | 火災保険料等 |
| 貸倒れ準備費 | 賃料の回収不能に備える費用 |
| 空室等損失相当額 | 空室等による損失を見込む額 |
実質賃料とは、支払賃料から権利金等の一時金の運用益及び償却額を控除した額をいう。
各論第2章の試験対策ポイント
択一式試験での出題傾向
択一式試験では、新規賃料と継続賃料の各手法の定義に関する正誤判定が頻出です。
- 手法の定義の入れ替え: 利回り法の定義とスライド法の定義を入れ替えるなど
- 新規賃料手法と継続賃料手法の混同: 差額配分法を新規賃料の手法として記述するなど
- 実質賃料と支払賃料の区別: 実質賃料の定義を誤って記述するなど
- 変動率と利回りの混同: スライド法で「利回り」を乗じるといった誤りなど
論文式試験での出題傾向
論文式試験では、継続賃料の各手法の内容と適用方法を論述する問題が出題されます。各手法が着目する側面の違いを明確に説明できることが求められます。
| 手法 | 着目する側面 | 論述のポイント |
|---|---|---|
| 差額配分法 | 賃料の乖離 | 適正賃料と実際賃料の差額の配分方法 |
| 利回り法 | 資本の運用 | 基礎価格と継続賃料利回りの関係 |
| スライド法 | 賃料の変動 | 変動率の求め方と適用方法 |
| 賃貸事例比較法 | 市場の動向 | 事例選択の基準と比較方法 |
まとめ
鑑定評価基準 各論第2章は、賃料に関する鑑定評価について、新規賃料と継続賃料の区分に従って体系的に規定しています。本記事で解説した要点を改めて整理します。
- 新規賃料は不特定の当事者間を前提とし、継続賃料は特定の当事者間を前提とする
- 新規賃料の手法は積算法、賃貸事例比較法、収益分析法の3つ
- 継続賃料の手法は差額配分法、利回り法、スライド法、賃貸事例比較法の4つ
- 積算法は基礎価格に期待利回りを乗じ、必要諸経費等を加算する
- スライド法は直近合意時点の純賃料に変動率を乗じ、必要諸経費等を加算する
- 実質賃料は支払賃料に一時金の運用益・償却額を加算したもの
- 宅地及び建物及びその敷地の継続賃料は、いずれも4つの手法を「関連づけて」決定する
- 各手法が着目する側面(賃料の乖離・資本の運用・賃料の変動・市場動向)を区別することが重要
関連記事も併せて参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


