
賃貸事業分析法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
建物及びその敷地に係る賃貸事業に基づく純収益をもとに、土地に帰属する部分を査定して宅地の試算賃料を求める方法です。つまり、その土地に建物を建てて貸したときの稼ぎのうち、土地の取り分を地代の目安にします。
賃貸事業分析法とは
土地を借りて店舗ビルを建て、テナントに貸して商売をする人は、ビルの賃貸事業でどれだけ稼げるかを見て、払える地代を判断します。稼ぎのうち建物が生み出す分を除いた残りが、土地が生み出す分、つまり土地に帰属する純収益です。この土地の取り分を地代に直したものが、賃貸事業分析法による宅地の試算賃料です。基準は、建物及びその敷地に係る賃貸事業に基づく純収益を適切に求めることができるときに、この方法で得た宅地の試算賃料も比較考量して宅地の正常賃料を決定するとしています。求める側の留意事項として、新たに締結される土地の賃貸借等の契約内容に基づく予定建物を前提とすることが定められています。
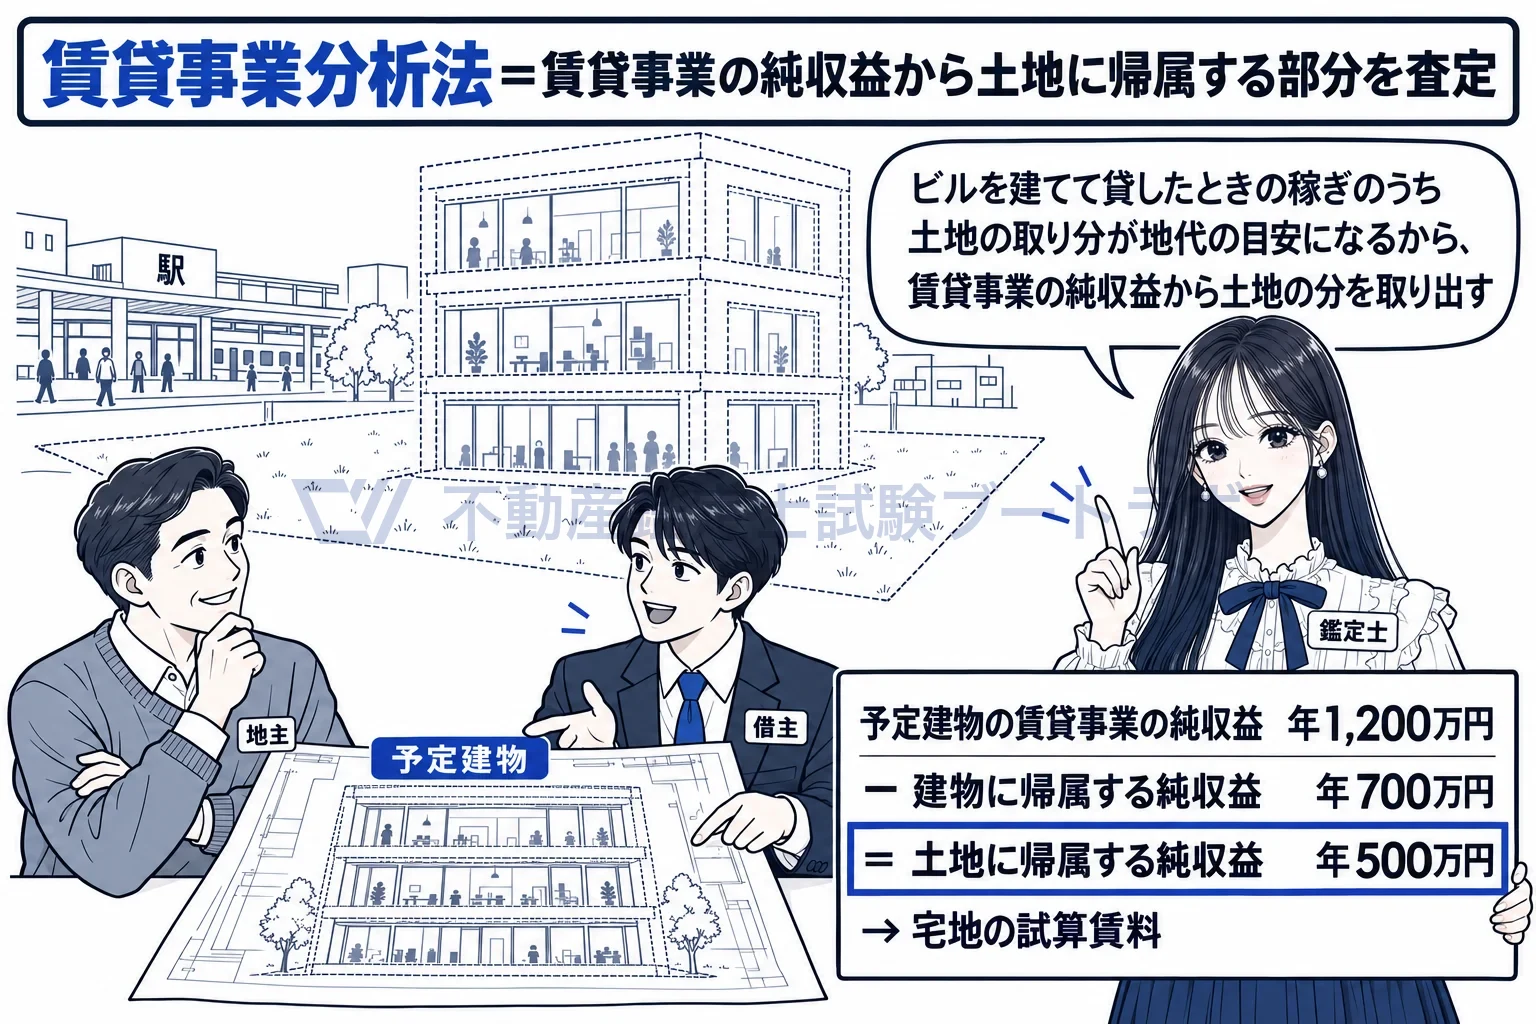
予定建物の賃貸事業の稼ぎから土地の取り分を取り出して、地代の目安にする。
前提は契約内容に基づく予定建物で、更地の最有効使用ではありません
留意事項は、賃貸事業分析法の適用に当たっては、新たに締結される土地の賃貸借等の契約内容に基づく予定建物を前提として土地に帰属する純収益を求めるものとしています。求めたいのはその契約で成立する地代なので、賃貸事業の前提に置く建物も、契約で予定されている建物でなければなりません。更地の価格を求める土地残余法では最有効使用の建物を想定しますが、賃料では契約で使い方が決まっているので、契約が倉庫を予定しているのにマンションの賃貸事業を想定すると、契約と無関係な地代が出てしまいます。宅地の正常賃料が、賃貸借等の契約内容による使用方法に基づく経済価値に即応する賃料である、という各論第2章の基本と同じ筋です。
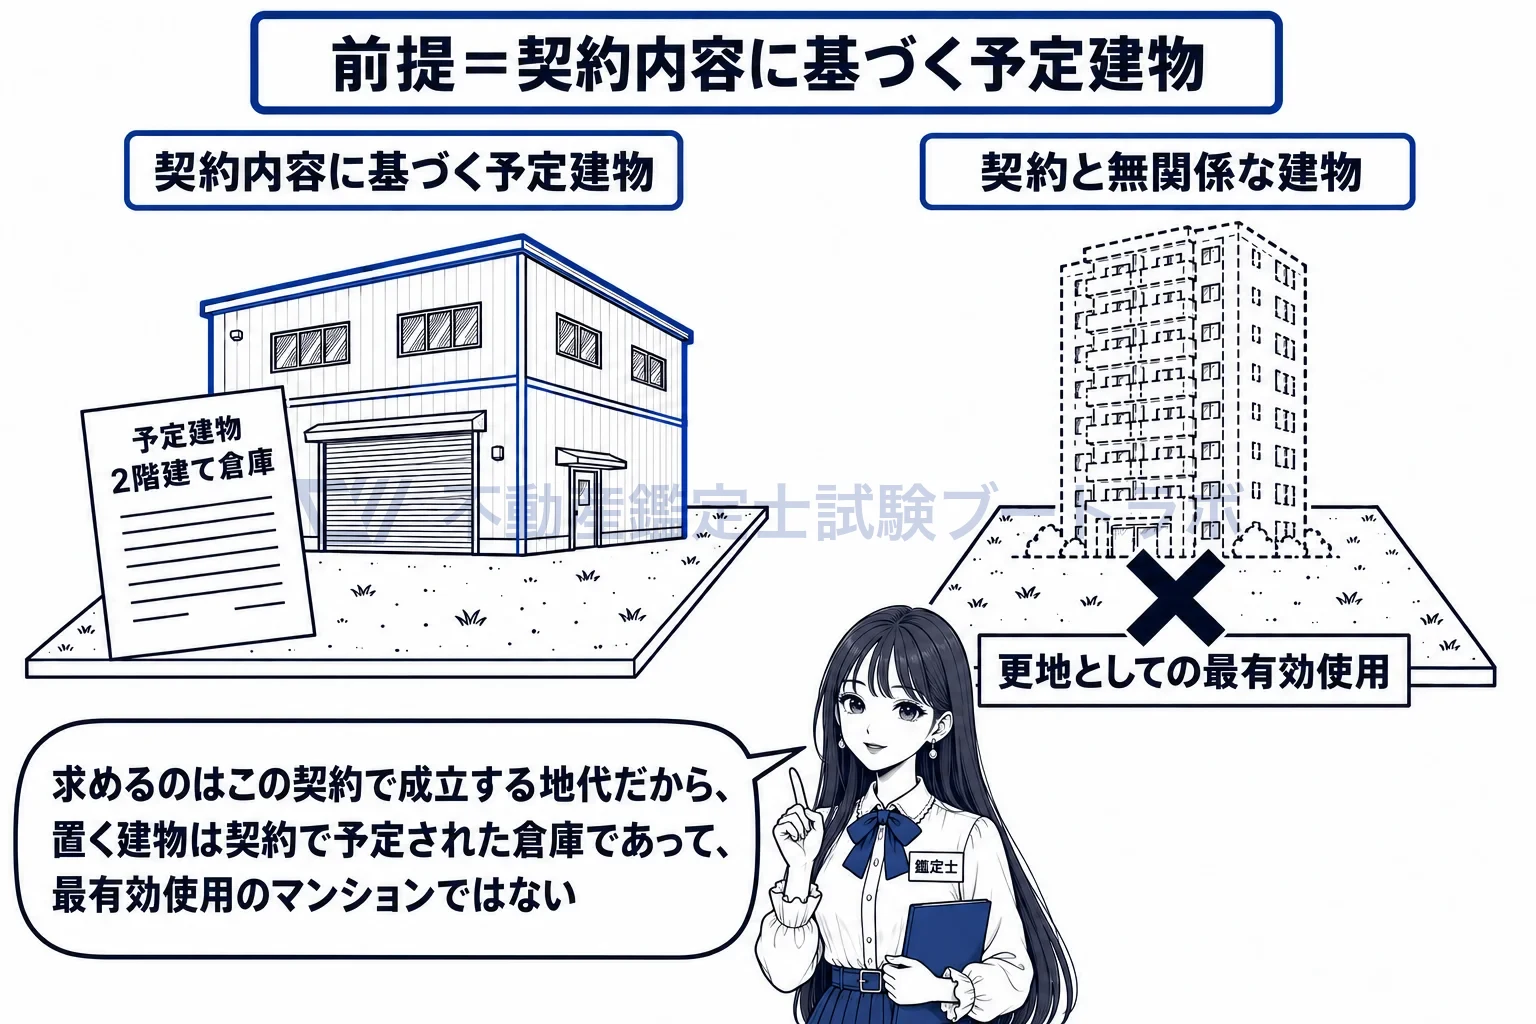
置く建物は契約の予定建物。更地の最有効使用の建物ではない。
予定建物は新築に限らず、既存の建物を使う契約でも前提にします
予定建物とは、新たに締結される土地の賃貸借等の契約内容に基づいて、その土地の賃貸事業に使うと予定されている建物のことです。留意事項は契約締結後に新築する建物に限るとも、契約時点で既にある建物を除くとも書いていません。今建っている倉庫をそのまま借りて賃貸事業に使う契約なら、その倉庫が予定建物であり、その賃貸事業の純収益から土地に帰属する部分を求めます。「予定」の語は、これから結ぶ契約で予定されているという意味であって、これから建てるという意味ではない、と読めます。
宅地の正常賃料でだけ使い、比較考量する側に置かれます
賃貸事業分析法は「宅地の試算賃料を求める方法」です。宅地の正常賃料の鑑定評価額は、積算賃料、比準賃料及び配分法に準ずる方法に基づく比準賃料を関連づけて決定し、賃貸事業に基づく純収益を適切に求めることができるときは、この方法で得た宅地の試算賃料も比較考量して決定します。契約に予定建物が書かれ、その賃貸事業の純収益を適切に求められる状況なら、この方法を適用して試算賃料を求め、比較考量に回します。建物及びその敷地の正常賃料は、積算賃料及び比準賃料を関連づけ、収益賃料を比較考量して決定するので、そこにこの方法は出てきません。家賃を求めるのに、その家賃を元にした賃貸事業の純収益から土地の取り分だけを取り出しても、家賃の答えにはならないからだと考えられます。
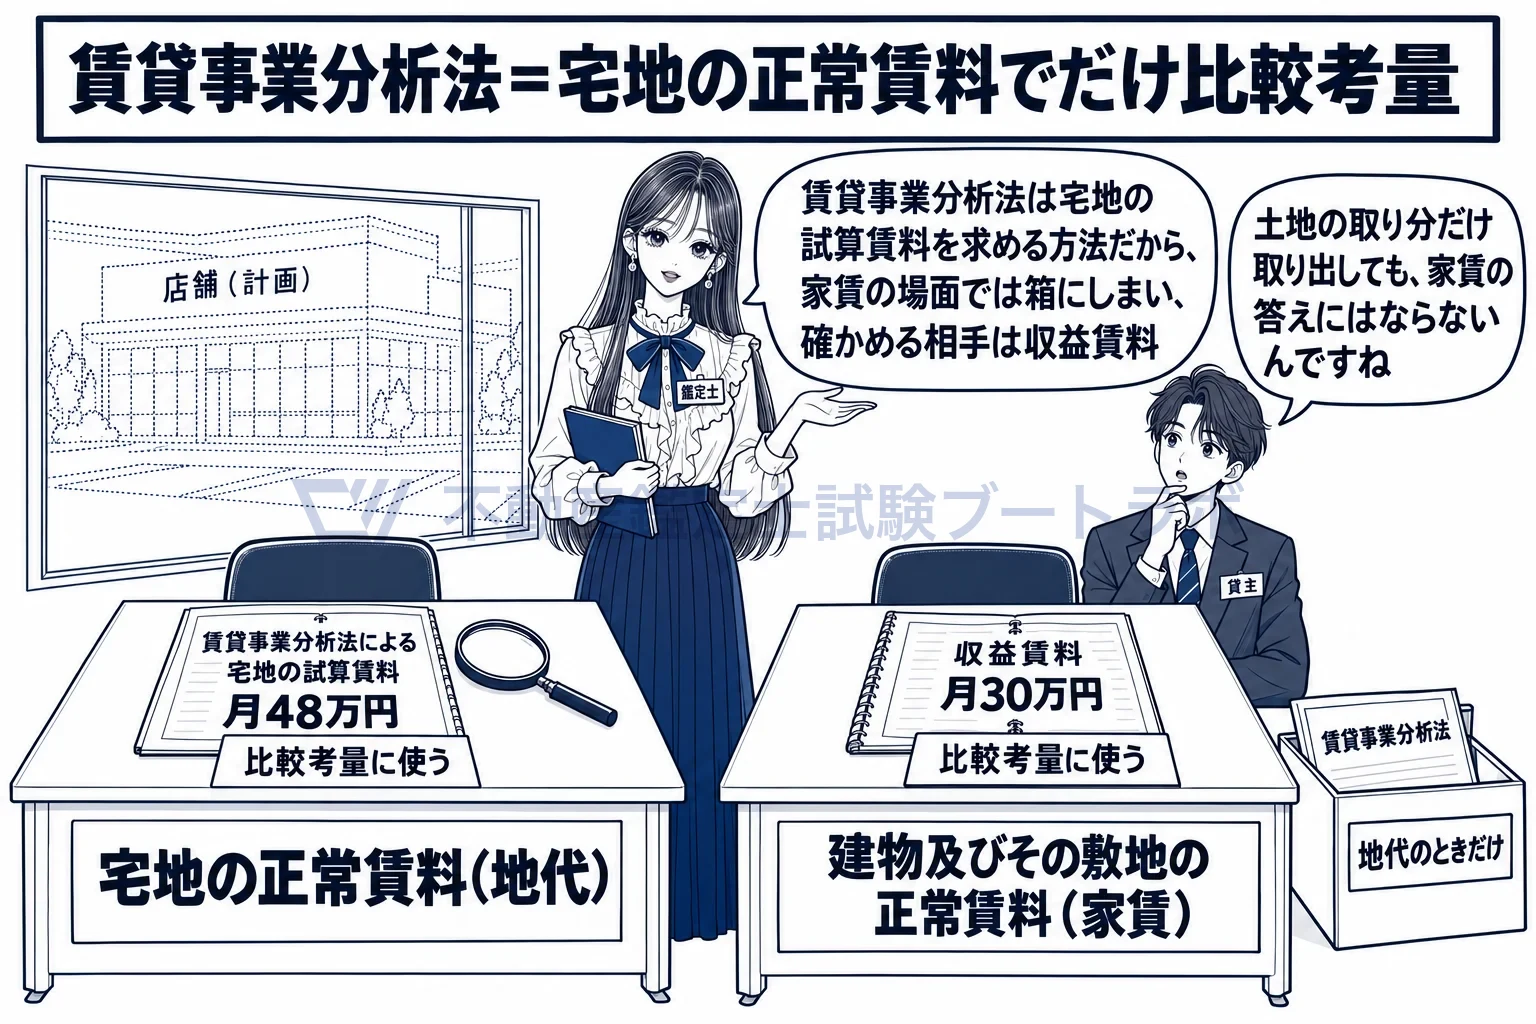
賃貸事業分析法は地代の道具。家賃で比較考量するのは収益賃料。
また、建物及びその敷地に係る賃貸事業に基づく純収益を適切に求めることができるときには、賃貸事業分析法(建物及びその敷地に係る賃貸事業に基づく純収益をもとに土地に帰属する部分を査定して宅地の試算賃料を求める方法)で得た宅地の試算賃料も比較考量して決定するものとする。
出典: 各論第2章 第1節
実務ではこう使う
事業用定期借地で店舗を建てる予定の土地の地代を求める依頼では、契約書案の予定建物の規模と用途から、想定される店舗賃料と経費を置いて賃貸事業の純収益を出し、建物に帰属する部分を差し引いて土地に帰属する純収益を求めます。それを地代に直した額を、積算賃料や比準賃料と並べて比較考量します。予定建物が決まっていない依頼では、この方法は使えません。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


