
再評価とは?不動産鑑定評価基準での意味を図でわかりやすく解説
従前に鑑定評価が行われた証券化対象不動産を、改めて鑑定評価することです。留意事項は、再評価する場合にあっても各論第3章に従って鑑定評価を行わなければならないと定めています。
再評価とは
投資法人が持つビルは、決算のたびに評価し直され、その値段が投資家に開示されます。二回目、三回目と繰り返される評価が再評価です。前回の評価書が手元にあるので、「今回は軽く済ませたい」という気持ちが働きます。けれども投資家にとっては、今回の評価も初回と同じ重さで、前回の数字を写しただけの評価書では判断を誤らせます。だから基準は、再評価でも各論第3章の手順を全部踏むよう念を押しています。
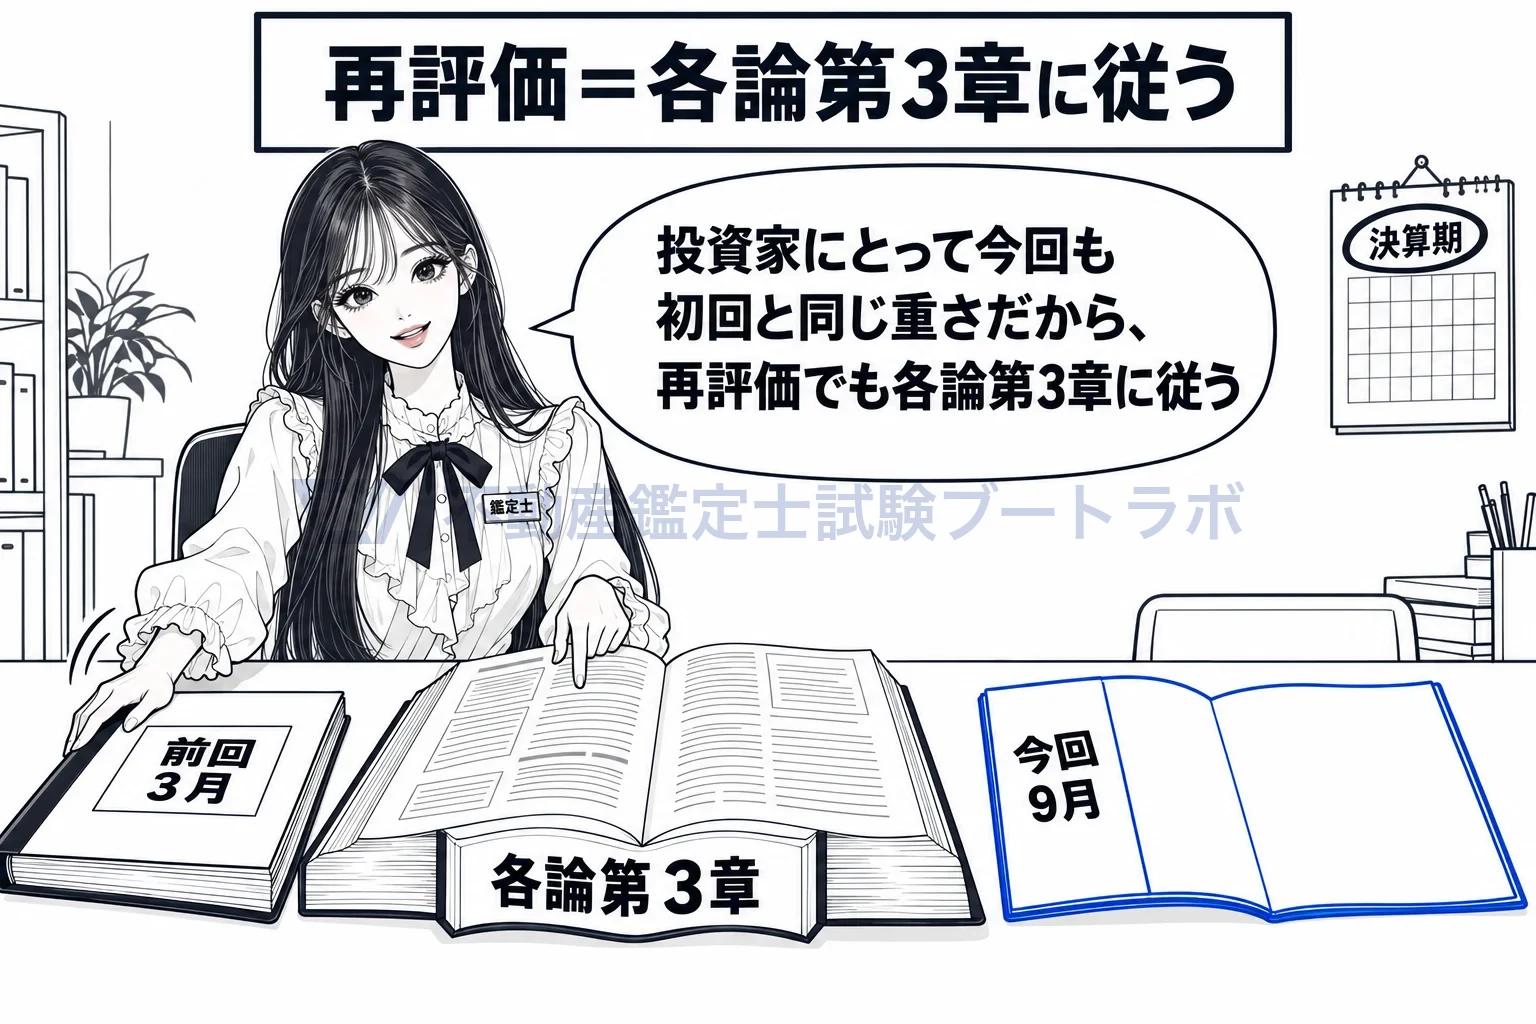
前回の評価書があっても、今回も各論第3章の手順書を開く。
処理計画の確認からDCF法まで、手順は初回と同じです
再評価でも、あらかじめ依頼者に依頼目的や内覧の実施を含めた実地調査の範囲を確認して処理計画を策定し、確認事項を記録します。収益価格を求めるときは初回と同じくDCF法を適用しなければならず、直接還元法は併せて適用する検証の役目です。前回と同じ目的の再評価だから直接還元法だけでよい、という定めはありません。
内覧だけは、重要な変化がないと認められる場合に省略できます
総論第8章の留意事項は、同一の不動産の再評価で、過去に自ら内覧を含む実地調査を行ったことがあり、かつ個別的要因に直近の価格時点と比べて重要な変化がないと客観的に認められる場合に、内覧の全部又は一部を省略できるとしています。各論第3章の留意事項はこれに加えて、専門性の高い個別的要因についても重要な変化がないと認められることを求め、変化がないと判断した理由を報告書に書くよう定めています。変化があると認められるなら、同じ鑑定士が依頼者の承諾を得ても省略はできません。「重要な変化がない」という事実が要件で、依頼者の承諾や鑑定士が同じであることは代わりになりません。
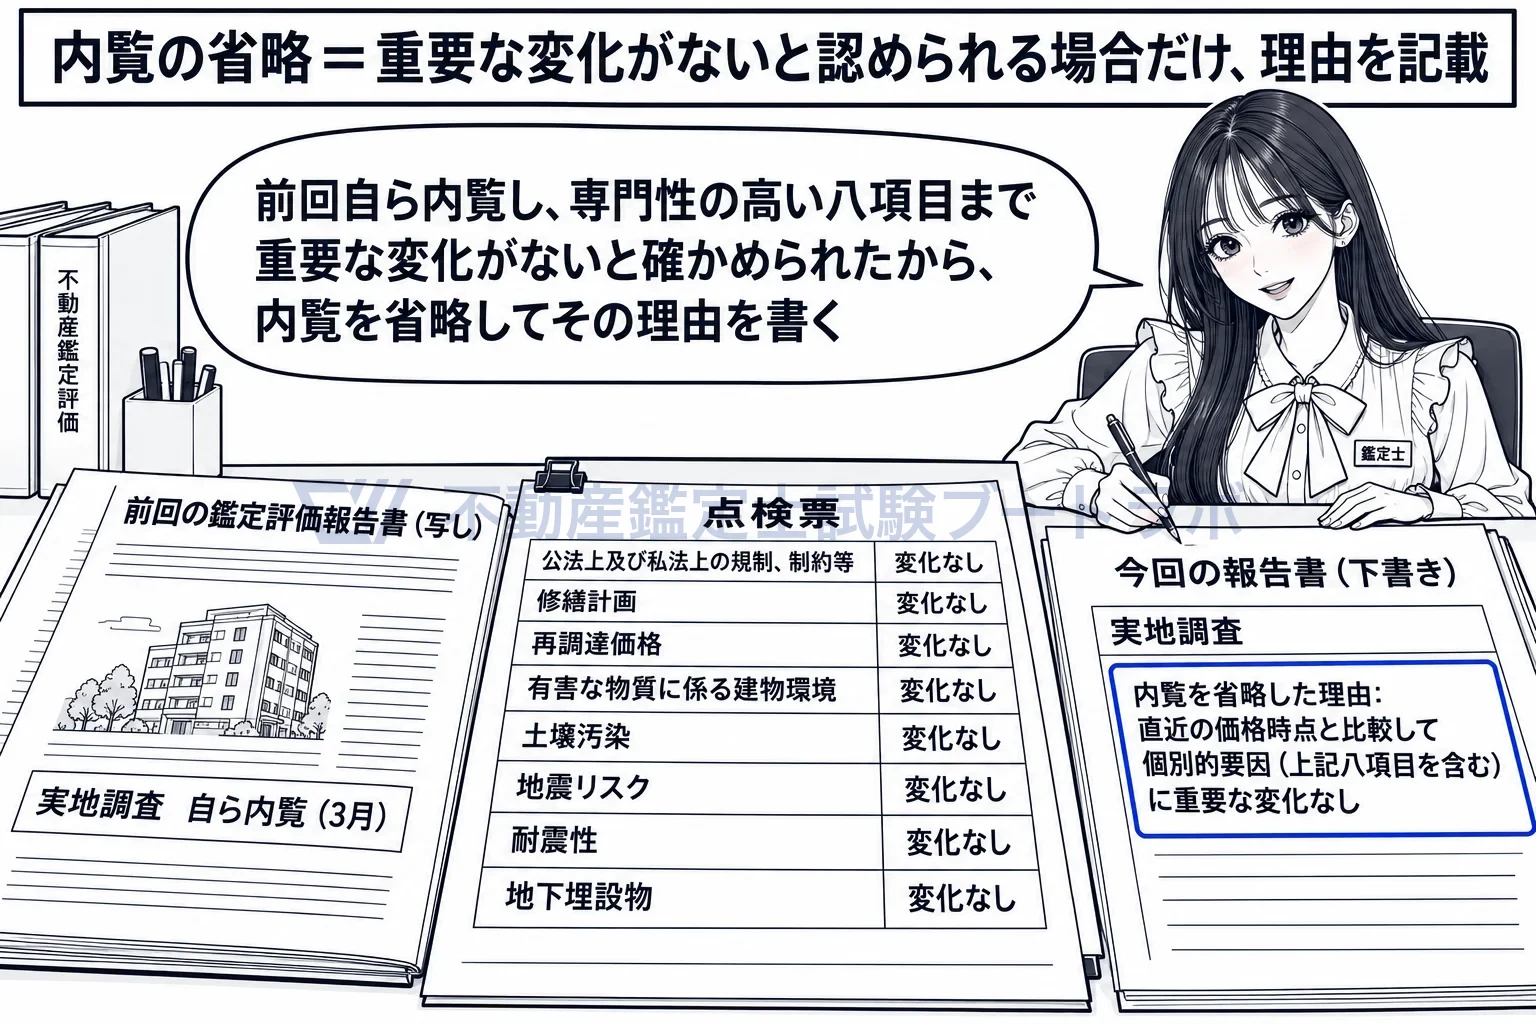
前回から重要な変化がないと確かめられたときだけ、内覧を省略して理由を書く。
同一の証券化対象不動産の再評価を行う場合における物的確認については、本留意事項Ⅵ3.(1)に定めるところにより、内覧の全部又は一部の実施について省略することができる。
出典: 各論第3章 第4節
レポートが出ない場合の例示に、再評価が挙がります
基準は、エンジニアリング・レポートの提出がない場合や内容が不十分な場合の例示として、既に鑑定評価が行われたことがある証券化対象不動産の再評価と、更地の場合を挙げています。再評価では、前回の評価で使ったレポートがそのまま出てくるだけで、新しいレポートは作られないことが多いからです。その場合、鑑定士はレポートに代わるものとして自ら調査を行うなどして対応し、対応した内容と適切だと判断した理由を報告書に書きます。前回の調査報告書で土壌汚染の可能性が低いとされ、今回の鑑定士自身の調査でも同じ結果なら、新しい報告書を取り直さなくても評価できます。
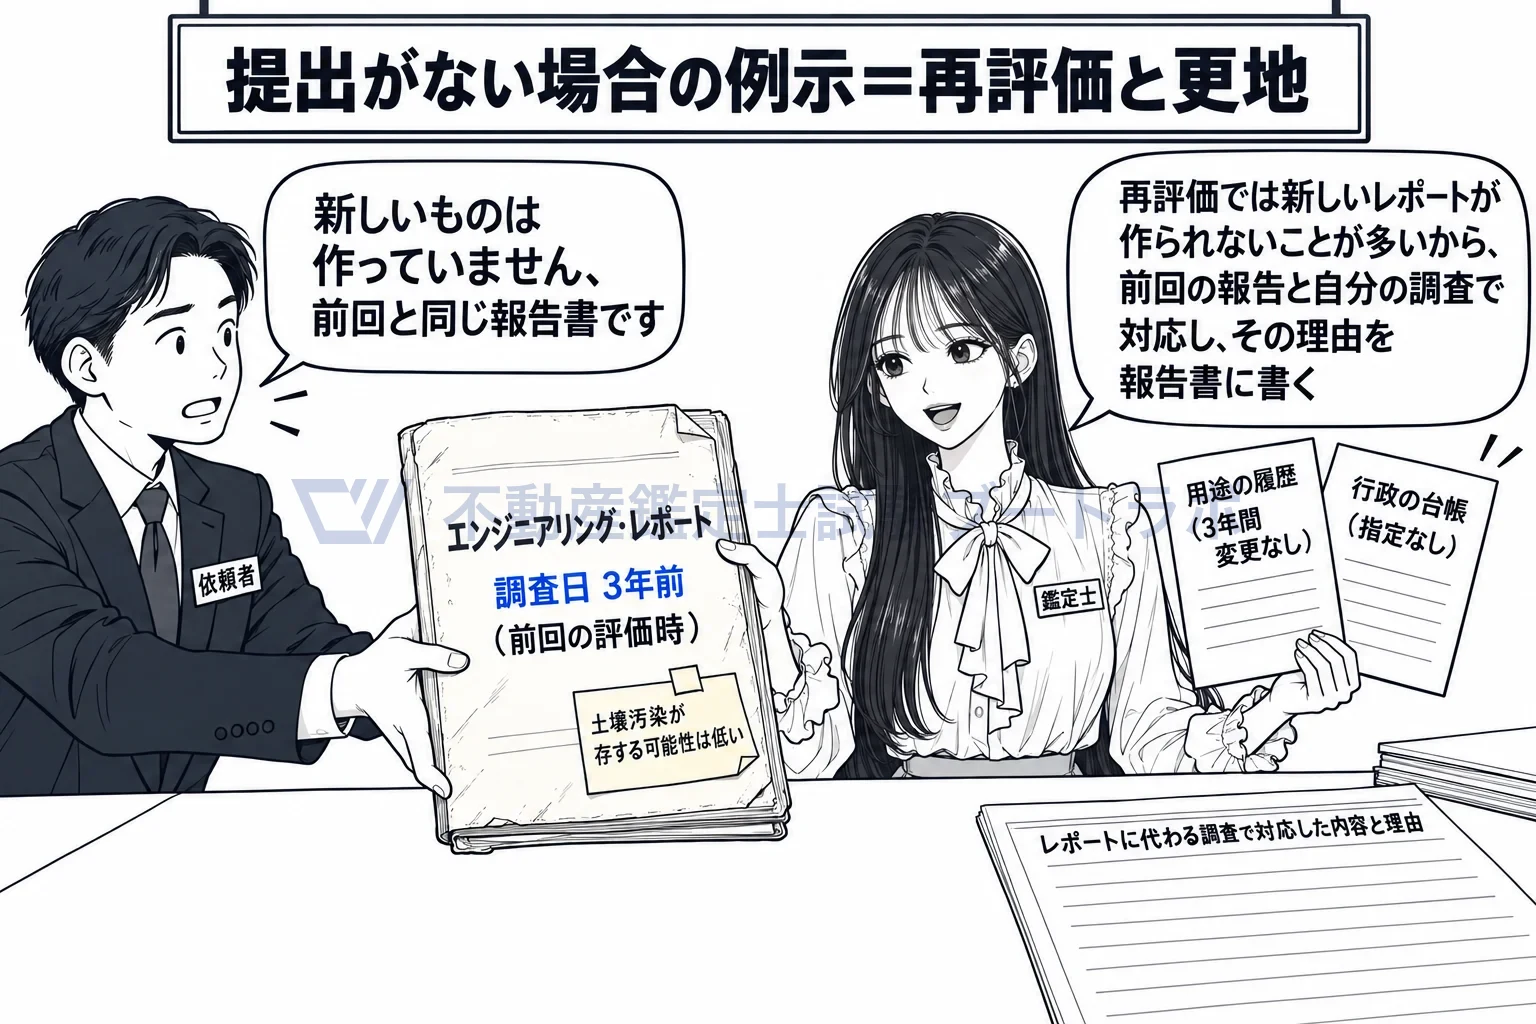
新しいレポートが出なくても、自分で調査して対応し、理由を報告書に書く。
各論第3章第1節に規定する証券化対象不動産については、従前に鑑定評価が行われたものを再評価する場合にあっても、各論第3章に従って鑑定評価を行わなければならないものであることに留意する必要がある。
出典: 各論第3章 第1節
実務ではこう使う
投資法人の期末評価では、前回の評価書と処理計画の記録を引き継ぎ、依頼者と管理者に前回からの賃貸借や修繕の変化を確認してから内覧の要否を決めます。省略するときは変化がないと判断した理由を評価書に書きます。DCF法の収益費用項目は前回と同じ区分で並べ、投資家が前回と比べられるようにします。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


