
不動産鑑定におけるサブリース物件の評価
マスターリース+転貸借の二重構造を持つサブリース物件の鑑定評価を解説。マスターリース賃料ベースvsエンド賃料ベースの収益把握の違い、DCF法での契約期間中と終了後の区分評価、賃料減額リスクやサブリース会社の信用リスクの反映方法を整理。
サブリースとは
サブリース(転貸借)とは、建物の所有者(オーナー)がサブリース会社(マスターレッシー)に一括賃貸し、サブリース会社がさらにエンドテナントに転貸する賃貸借形態のことです。
不動産鑑定評価においては、サブリース契約が付着した物件の評価は、通常の賃貸物件とは異なる考慮事項が必要となります。
サブリース契約の構造
二重の賃貸借関係
| 契約 | 当事者 | 賃料の名称 |
|---|---|---|
| マスターリース契約 | オーナー ⇔ サブリース会社 | マスターリース賃料(保証賃料) |
| サブリース契約(転貸借) | サブリース会社 ⇔ エンドテナント | エンド賃料(転貸賃料) |
サブリースの特徴
| 特徴 | 内容 |
|---|---|
| 賃料保証 | オーナーに一定の賃料を保証するケースが多い |
| 空室リスクの移転 | 空室リスクはサブリース会社が負担 |
| 管理の委託 | テナント管理はサブリース会社が担当 |
| 賃料差額 | エンド賃料 − マスターリース賃料がサブリース会社の収益 |
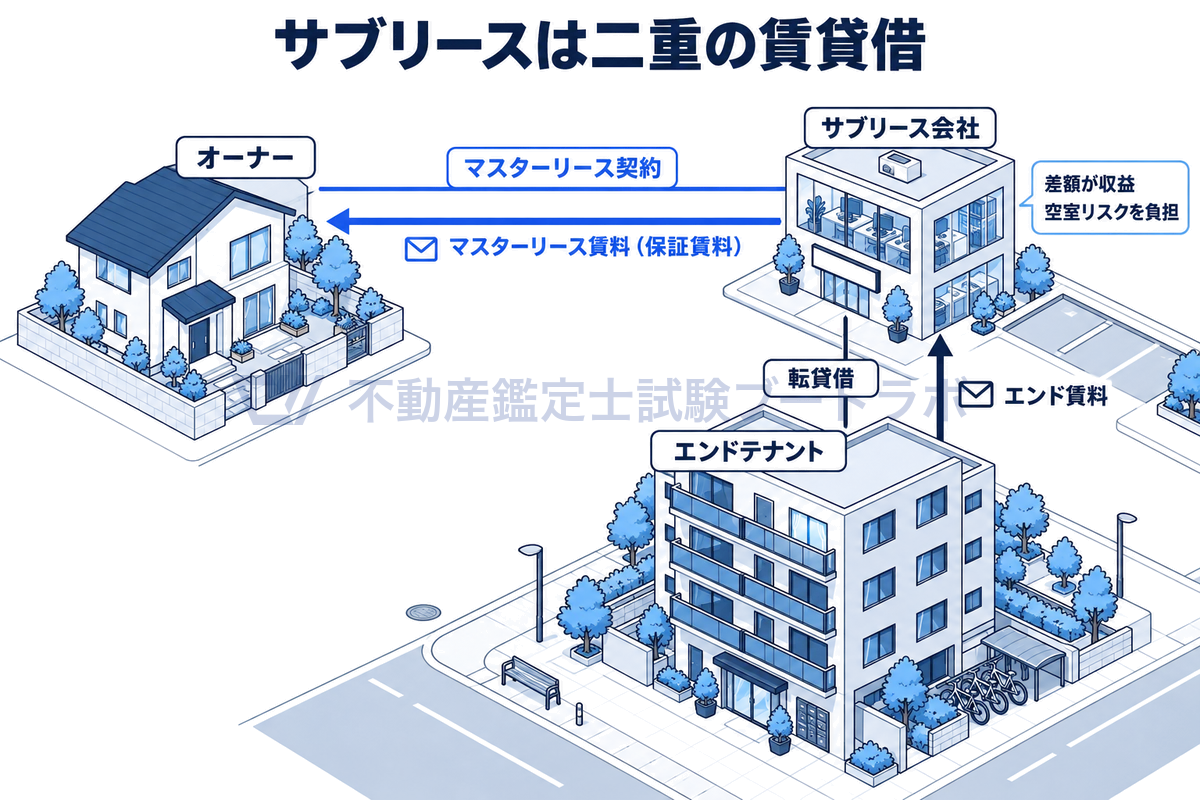
サブリースの二重の賃貸借
サブリース物件の鑑定評価の考え方
基本的な問題
サブリース物件の鑑定評価において最も重要な論点は、収益をどの水準で把握するかという点です。
| アプローチ | 収益の把握 | 特徴 |
|---|---|---|
| マスターリース賃料ベース | オーナーが受領するマスターリース賃料を基に評価 | オーナーの実際の収益に即する |
| エンド賃料ベース | エンドテナントが支払うエンド賃料を基に評価 | 不動産本来の収益力を反映 |
鑑定評価基準の考え方
鑑定評価基準は、収益還元法の適用において、対象不動産の経済価値に即応する適正な賃料に基づく純収益を用いるべきとしています。
サブリース物件の場合、サブリース契約の存在は不動産の本来の経済価値を変えるものではないため、不動産本来の収益力(エンド賃料ベース)を基に評価することが基本的な考え方です。
ただし、サブリース契約の残存期間中は、実際にオーナーが受領する賃料がマスターリース賃料であることも考慮する必要があります。
DCF法によるサブリース物件の評価
DCF法の適用
DCF法によるサブリース物件の評価では、サブリース契約の残存期間とその後の期間を区分して収益を把握することが有効です。
サブリース契約期間中:
| 項目 | 内容 |
|---|---|
| 収入 | マスターリース賃料(保証賃料) |
| 費用 | オーナー負担の費用(建物管理費、修繕費、公租公課等) |
| 純収益 | マスターリース賃料 − オーナー負担費用 |
サブリース契約終了後:
| 項目 | 内容 |
|---|---|
| 収入 | 市場賃料(エンド賃料水準) |
| 費用 | 通常の賃貸経営に伴う費用全額 |
| 純収益 | 市場賃料 − 全費用 |
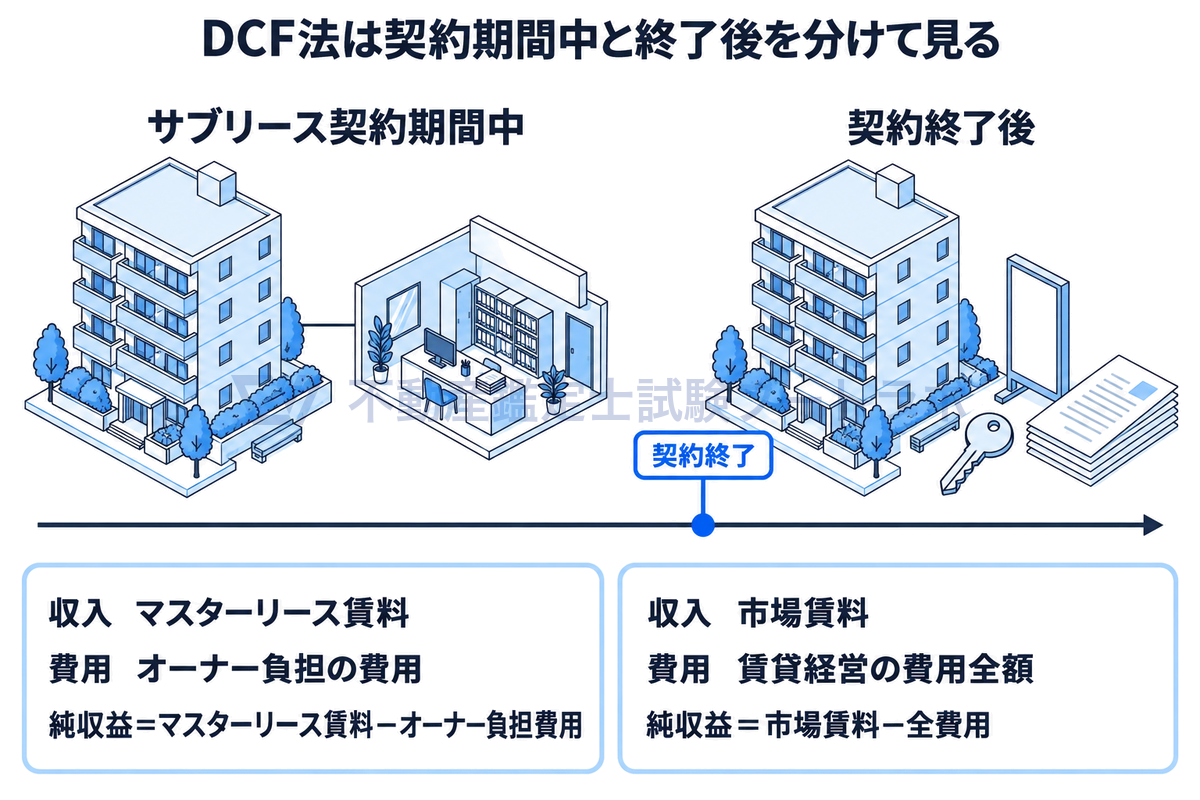
契約期間中と終了後を分ける
リスク要因の考慮
サブリース物件の評価では、以下のリスク要因を割引率や還元利回りに反映させる必要があります。
| リスク要因 | 内容 |
|---|---|
| サブリース会社の信用リスク | サブリース会社の財務状況による賃料支払の確実性 |
| 賃料減額リスク | 借地借家法に基づく賃料減額請求の可能性 |
| 契約解除リスク | サブリース契約の中途解約の可能性 |
| 市場賃料との乖離 | マスターリース賃料と市場賃料の乖離の程度 |
賃料減額請求の問題
借地借家法の適用
オーナーとサブリース会社の間のマスターリース契約(判例のいう「いわゆるサブリース契約」)においても、借地借家法第32条の賃料増減額請求権が適用されることが判例で確認されています。
不動産賃貸業等を営む甲が,乙が建築した建物で転貸事業を行うため,乙との間であらかじめ賃料額,その改定等についての協議を調え,その結果に基づき,乙からその建物を一括して賃料自動増額特約等の約定の下に賃借することを内容とする契約(いわゆるサブリース契約)についても,借地借家法32条1項の規定が適用される。
― 最高裁平成15年10月21日第三小法廷判決(民集57巻9号1213頁)裁判要旨
この判例は、マスターリース契約であっても、経済情勢の変動によりマスターリース賃料が不相当となった場合には、サブリース会社からの賃料減額請求が認められることを示しています。
鑑定評価への影響
賃料減額請求の可能性は、サブリース物件の評価において重要なリスク要因です。特に、マスターリース賃料が市場賃料を大幅に上回っている場合には、将来の賃料減額リスクを適切に考慮する必要があります。
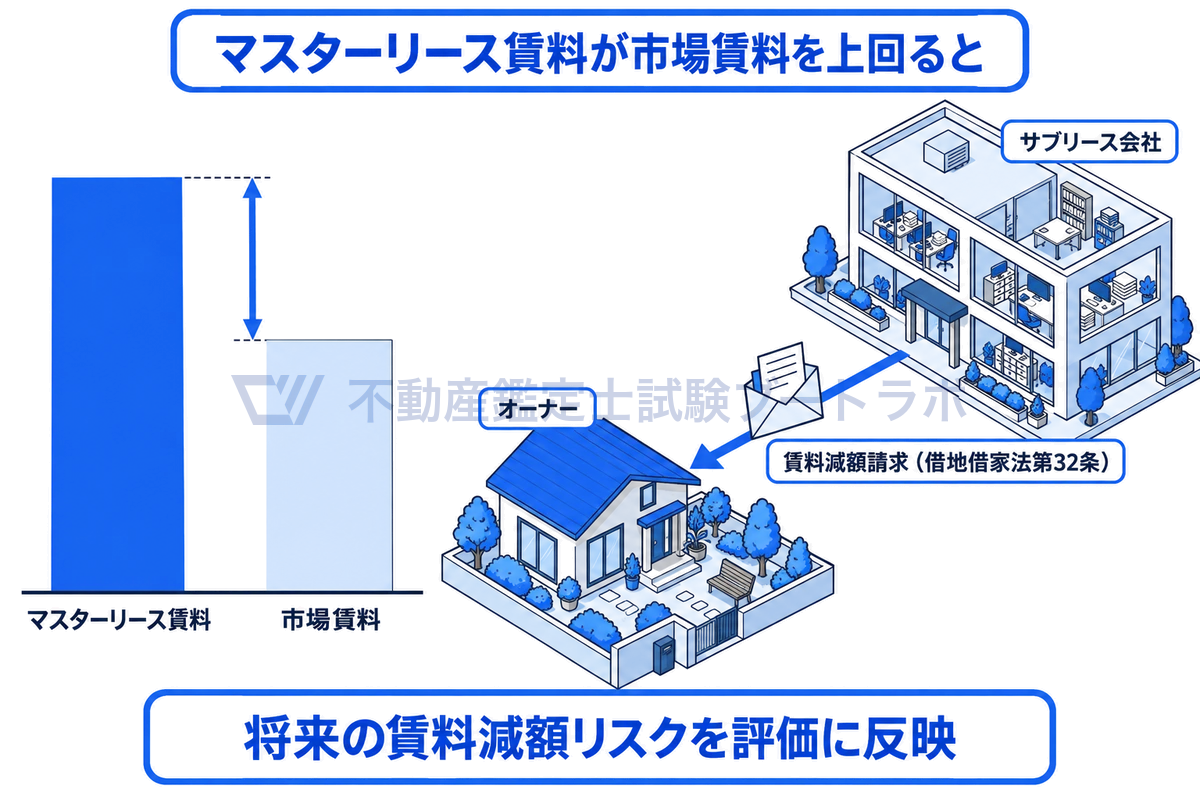
市場賃料との乖離と減額請求
証券化対象不動産としてのサブリース物件
証券化対象不動産の評価
不動産投資信託(REIT)やファンドが保有するサブリース物件の評価においては、DCF法の適用が特に重要です。
| 考慮事項 | 内容 |
|---|---|
| キャッシュフローの把握 | マスターリース賃料ベースのCFを基本とする |
| 契約更新の想定 | サブリース契約の更新・改定の見通し |
| 市場賃料との比較 | マスターリース賃料の妥当性の検証 |
| 情報開示 | サブリース契約の内容の開示 |
直接還元法の適用
サブリース物件への直接還元法
直接還元法によるサブリース物件の評価では、以下の点に留意します。
| 項目 | 留意点 |
|---|---|
| 純収益の査定 | マスターリース賃料ベースの純収益と、市場賃料ベースの純収益の双方を検討 |
| 還元利回り | サブリース契約に伴うリスクを利回りに反映 |
| 安定性 | 賃料保証による収益の安定性をどう評価するか |
試験での出題ポイント
短答式試験
| 出題パターン | 正しい理解 |
|---|---|
| サブリースの構造 | オーナー → サブリース会社 → エンドテナントの二重の賃貸借 |
| 賃料減額請求 | 借地借家法第32条がサブリース契約にも適用される |
| 収益の把握 | 不動産本来の収益力(エンド賃料ベース)を基本とする |
| リスク要因 | サブリース会社の信用リスク、賃料減額リスク等 |
論文式試験
論点1:サブリース物件の収益把握。 マスターリース賃料ベースとエンド賃料ベースの考え方の違いを論述する問題です。
論点2:サブリース物件のリスク評価。 賃料減額リスクやサブリース会社の信用リスクの反映方法を論じる問題です。
まとめ
サブリース物件の鑑定評価は、マスターリース契約とサブリース契約の二重の賃貸借関係を理解したうえで、不動産本来の収益力を適正に把握することが求められます。DCF法による評価では契約期間中と終了後を区分し、サブリース会社の信用リスクや賃料減額リスクを適切に反映することが重要です。
DCF法の仕組み、還元利回りの求め方、証券化対象不動産のDCF法適用、賃料減額請求が争われたサブリース契約と賃料減額の判例と併せて理解してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


