
不動産鑑定における特殊価格の意義 - 文化財・公共施設の評価を解説
不動産鑑定における特殊価格の意義と適用場面を解説。文化財の指定を受けた建造物、宗教建築物、公共公益施設など市場性を有しない不動産の評価方法を整理。他の3つの価格類型との本質的な違い、利用現況を前提とした経済価値の考え方を網羅します。
特殊価格とは
不動産鑑定士試験において、特殊価格は4つの価格類型の中で最も特異な性格を持つ価格です。正常価格・限定価格・特定価格がいずれも「市場性を有する不動産」を対象とするのに対し、特殊価格は一般的に市場性を有しない不動産を対象とする点に本質的な特徴があります。
特殊価格とは、文化財等の一般的に市場性を有しない不動産について、その利用現況等を前提とした不動産の経済価値を適正に表示する価格をいう。
― 不動産鑑定評価基準 総論第5章第3節
本記事の役割
本記事は特殊価格(文化財・公共施設等)を扱います。4類型の全体像と区分基準は 不動産鑑定の4つの価格類型 - 正常価格・限定価格・特定価格・特殊価格の違い にまとめています。
特殊価格の定義の分解
定義の構成要素
| 構成要素 | 意味 |
|---|---|
| 文化財等 | 文化財の指定を受けた建造物等が典型例 |
| 一般的に市場性を有しない不動産 | 市場で自由に売買されることが想定されない不動産 |
| 利用現況等を前提 | 現在の利用状態を所与として評価する |
| 経済価値を適正に表示 | 市場価値ではなく、経済価値を表示する |
他の価格類型との本質的な違い
特殊価格が他の3つの価格類型と根本的に異なる点は、対象不動産自体が市場性を有しないという点です。
| 価格類型 | 対象不動産の市場性 | 表示するもの |
|---|---|---|
| 正常価格 | 市場性を有する | 市場価値 |
| 限定価格 | 市場性を有する | 市場限定に基づく市場価値 |
| 特定価格 | 市場性を有する | 特定の鑑定評価目的下の経済価値 |
| 特殊価格 | 市場性を有しない | 利用現況を前提とした経済価値 |
正常価格・限定価格・特定価格はいずれも「市場価値」または「市場と関連した経済価値」を表示するものですが、特殊価格は市場での取引を想定できない不動産について、その保存等を前提とした経済価値を表示するものです。
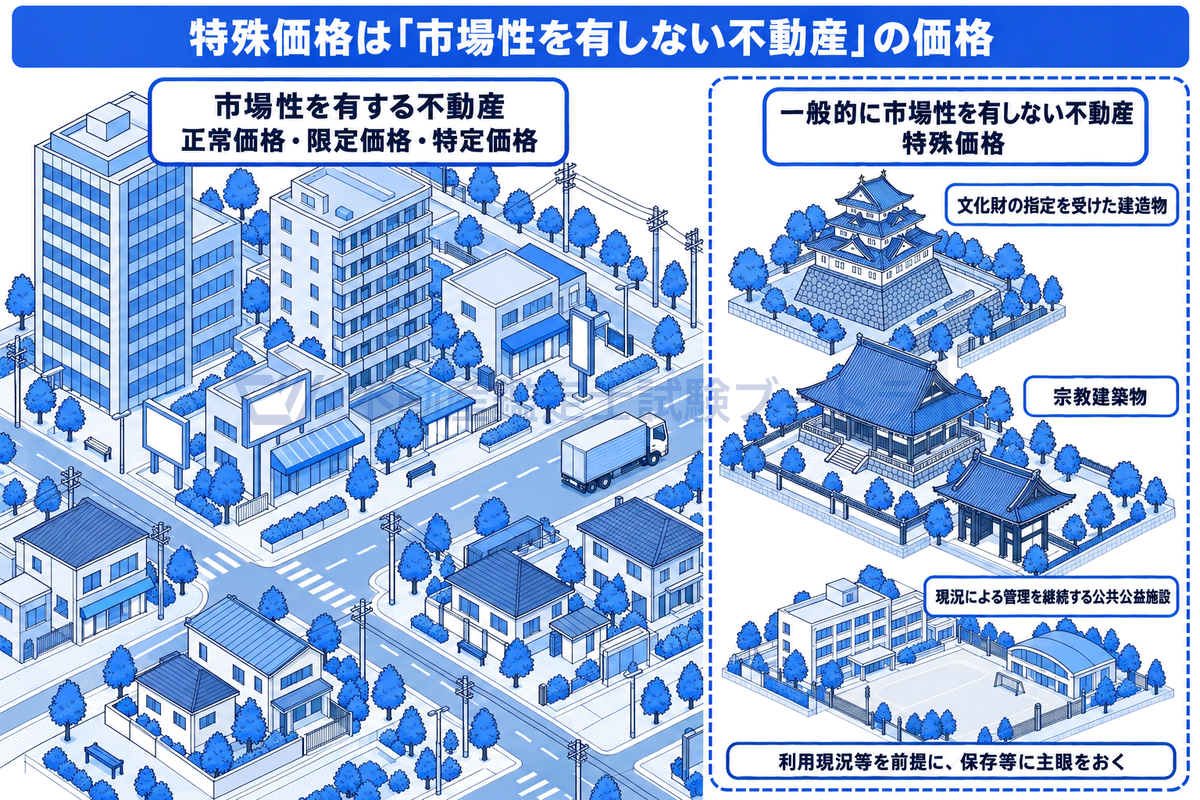
市場性の有無で分かれる価格の種類
特殊価格の適用場面
基準が例示する適用場面
特殊価格を求める場合を例示すれば、文化財の指定を受けた建造物、宗教建築物又は現況による管理を継続する公共公益施設の用に供されている不動産について、その保存等に主眼をおいた鑑定評価を行う場合である。
― 不動産鑑定評価基準 総論第5章第3節
基準は3つの具体例を挙げています。
| 適用対象 | 具体例 | 市場性を有しない理由 |
|---|---|---|
| 文化財の指定を受けた建造物 | 国宝・重要文化財に指定された城郭、寺社建築、歴史的建造物(博物館・美術館として供用されている例も多い) | 文化財保護法による保存義務があり自由な売買・転用が制限される |
| 宗教建築物 | 寺院の本堂、神社の社殿、教会の礼拝堂(→宗教施設の鑑定評価の特殊性) | 宗教活動に供されており、一般の市場で取引されることが想定されない |
| 公共公益施設 | 公立学校、公立図書館、児童福祉施設などの公共の福祉施設 | 現況による管理を継続する前提であり、自由な売買・転用が想定されない |
各適用場面の詳細
文化財の指定を受けた建造物:
文化財保護法に基づき国宝や重要文化財に指定された建造物は、現状変更の制限や修理の必要性が生じます。文化財としての保存・活用が義務づけられるため、一般の不動産のように市場で自由に売買し、買主が自由な用途に供することは想定されません。鑑定評価は、その保存等に主眼をおいて行われます。
宗教建築物:
寺院の本堂や神社の社殿などの宗教建築物は、宗教活動のための施設として使用されており、市場での取引対象として売買されることは通常想定されません。鑑定評価は、宗教施設としての利用現況を前提として行われます。
現況による管理を継続する公共公益施設:
公立学校や公共施設など、現況による管理を継続することが前提とされる不動産は、その公共的な用途を維持することが求められるため、一般の市場で取引されることが想定されません。
特殊価格の共通する特徴
いずれの適用場面にも共通するのは、以下の3点です。
- 市場での自由な売買が想定されない: 法令上の制約や社会的な要請により、一般の市場取引の対象となり得ない
- 利用現況を前提とする: 不動産の転用や最有効使用への変更を想定せず、現在の利用状態を所与として評価する
- 保存等に主眼をおく: 経済的な収益性よりも、保存・維持・管理の観点からの評価
特殊価格の算定方法
基準の規定
基準は、建物及びその敷地が一体として市場性を有しない場合の建物の鑑定評価について、次のように規定しています。
この場合の建物の鑑定評価は、一般に特殊価格を求める場合に該当するものであり、文化財の指定を受けた建造物、宗教建築物又は現況による管理を継続する公共公益施設の用に供されている不動産のうち建物について、その保存等に主眼をおいて行うものであるが、この場合における建物の鑑定評価額は、積算価格を標準として決定するものとする。
― 不動産鑑定評価基準 各論第1章第3節
積算価格を標準とする理由:
市場性を有しない不動産については、取引事例が存在しないため取引事例比較法の適用は困難です。また、収益目的の利用を前提としないため収益還元法の適用も困難です。したがって、その建物を再び建築するとした場合のコスト(再調達原価)から減価修正を行う原価法による積算価格を標準として決定することが合理的です。
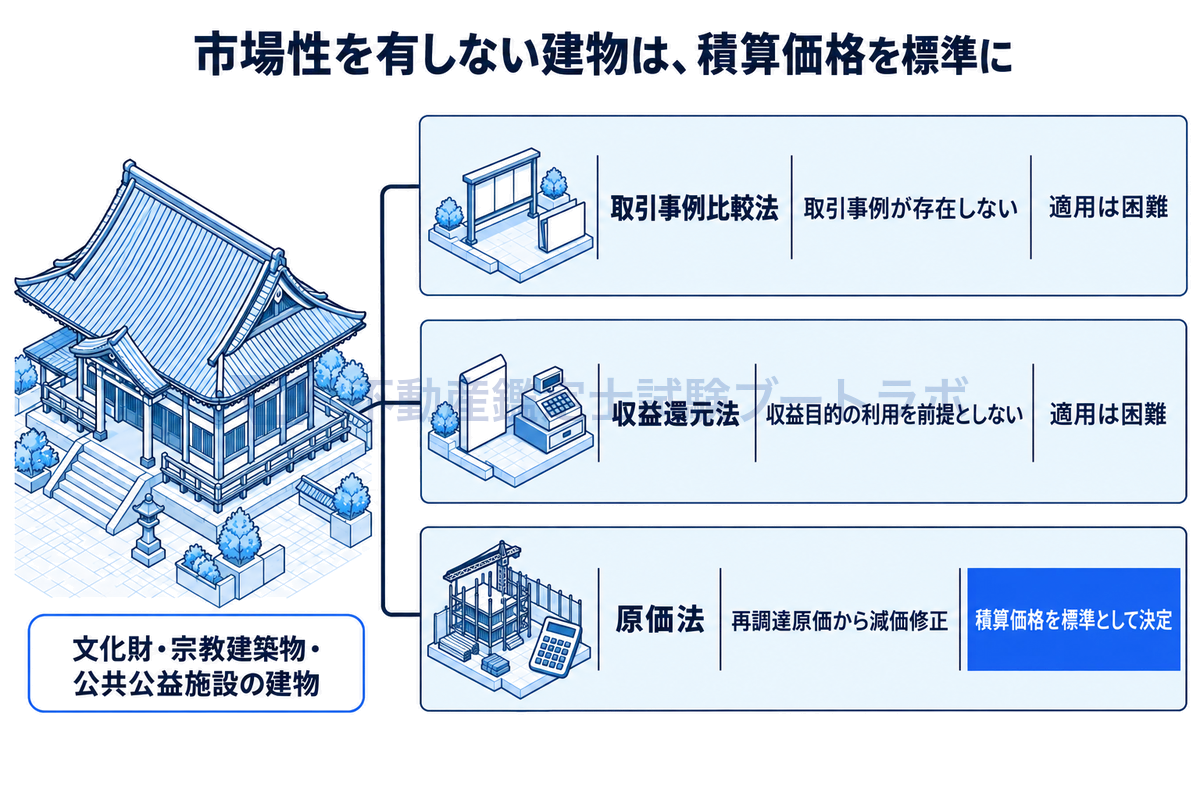
積算価格を標準とする理由
特殊価格と鑑定評価報告書
基準は、特殊価格を求めた場合の鑑定評価報告書の記載について、特に文化財の指定の事実等を明らかにすべきことを規定しています。
特に、特定価格を求めた場合には法令等による社会的要請の根拠、また、特殊価格を求めた場合には文化財の指定の事実等を明らかにしなければならない。
― 不動産鑑定評価基準 総論第9章第2節
これは、特殊価格が一般的な市場価値とは異なる経済価値を示すものであるため、なぜ特殊価格として求めたのかの根拠を明確にする必要があるためです。
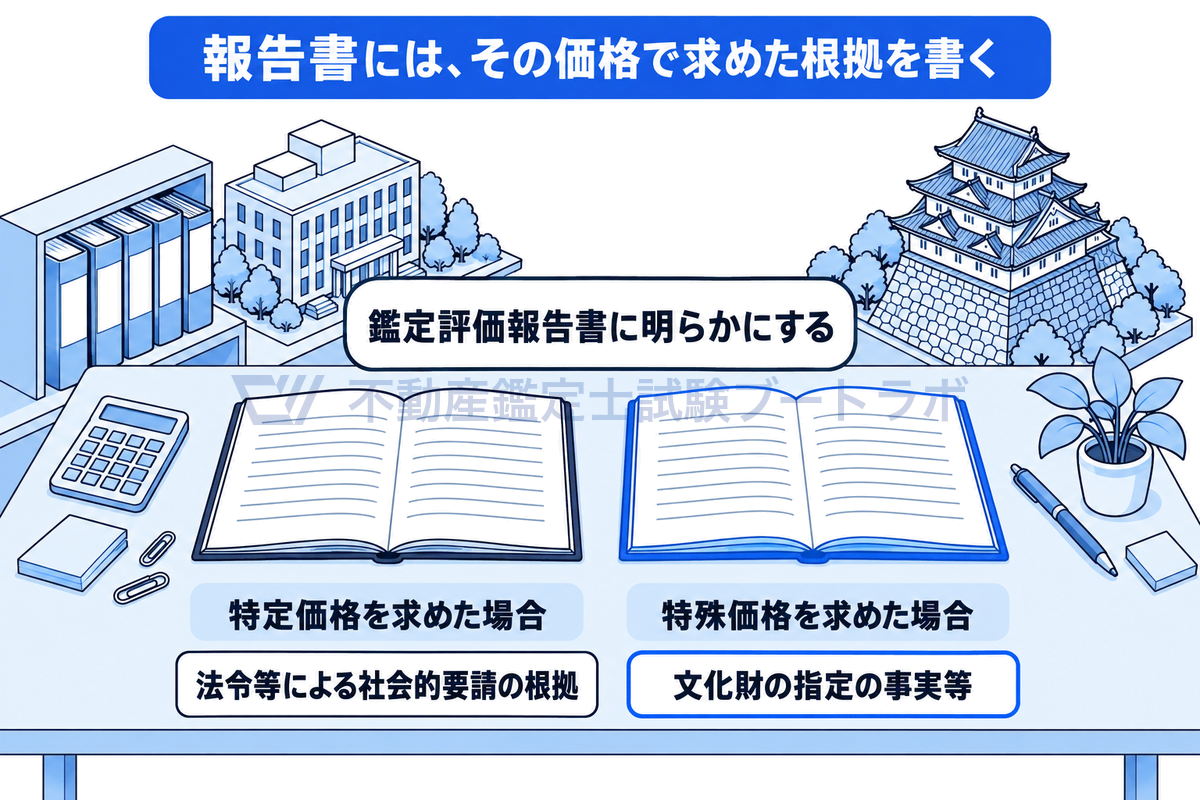
報告書に明らかにする根拠
特殊価格に関する留意点
特殊価格と正常価格の関係
特殊価格を求める場合は、正常価格を求めることができない不動産が対象となるため、限定価格や特定価格の場合のような正常価格のかっこ書き併記は行われません。これは、対象不動産が市場性を有しない以上、正常価格(市場価値を表す価格)を求めることが概念的に不可能だからです。
特殊価格と「市場性」の判断
ある不動産が「市場性を有するかどうか」の判断は、法令上の制約、社会的な要請、利用現況の性質等を総合的に考慮して行います。文化財の指定を受けていても、その指定が解除される可能性がある場合や、一部が市場で取引される可能性がある場合は、特殊価格の適用の可否を慎重に判断する必要があります。
試験での出題ポイント
短答式試験
| 出題パターン | 正しい理解 |
|---|---|
| 特殊価格の対象 | 「一般的に市場性を有しない不動産」が対象 |
| 適用場面の例示 | 文化財の建造物、宗教建築物、公共公益施設 |
| 評価の前提 | 利用現況等を前提とした経済価値 |
| 評価の主眼 | 保存等に主眼をおいた鑑定評価 |
| 算定手法 | 積算価格を標準として決定 |
| 正常価格の併記 | 正常価格を求められないため併記しない |
論文式試験
論点1:特殊価格の定義と意義。 市場性を有しない不動産を対象とする点、利用現況を前提とする点、保存等に主眼をおく点を正確に論述する問題です。
論点2:特殊価格と他の価格類型との比較。 特殊価格が他の3つの価格類型と異なる点(対象不動産の市場性、正常価格の併記の要否等)を体系的に論じる問題です。
論点3:特殊価格の算定方法。 市場性を有しない不動産について積算価格を標準とする理由を、三方式の適用可能性の観点から論述する問題です。
暗記のポイント
- 特殊価格の定義: 「文化財等の一般的に市場性を有しない不動産について、その利用現況等を前提とした不動産の経済価値を適正に表示する価格」
- 適用場面: 「文化財の指定を受けた建造物、宗教建築物又は現況による管理を継続する公共公益施設」
- 評価の主眼: 「その保存等に主眼をおいた鑑定評価を行う場合」
- 算定手法: 「積算価格を標準として決定」
まとめ
特殊価格は、文化財等の一般的に市場性を有しない不動産について、利用現況を前提とした経済価値を表示する価格類型です。他の3つの価格類型(正常価格・限定価格・特定価格)がいずれも市場性を有する不動産を対象とするのに対し、特殊価格は対象不動産自体が市場性を有しない点に本質的な特徴があります。
適用場面は、文化財の指定を受けた建造物、宗教建築物、公共公益施設の3つが例示されており、いずれも保存等に主眼をおいた鑑定評価が行われます。算定にあたっては、取引事例比較法や収益還元法の適用が困難であるため、原価法による積算価格を標準として決定するものとされています。
価格類型の総合的な比較や鑑定評価基準の全体像も併せて理解してください。
基準を演習で定着させる
基準は読んで理解しただけでは、本番で選択肢を判別できません。条文の文言を正確に押さえているかは、実際に問題を解いてはじめて確認できます。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


