
普通財産とは?国有財産法での意味を図でわかりやすく解説
行政財産以外の一切の国有財産です(3条3項)。つまり国が自分では使っていない財産で、貸付け、管理の委託、交換、売払い、譲与、信託、私権の設定ができ、出資の目的とするには法律の特別の定めが要ります(20条)。
普通財産とは
使わなくなった公務員宿舎の跡地、相続税で物納された土地、国が持っている株式。国が自分の仕事に使っていないこうした財産が普通財産です。国有財産法は、まず行政財産を四種類で定義し、残り全部を普通財産としました。使っていないのだから、貸して収益を上げるか、売って国の収入にするかが本来の姿で、処分の道が広く開かれています。窓口は財務省の財務局で、売払いの予定価格や貸付料は鑑定評価で決まります。
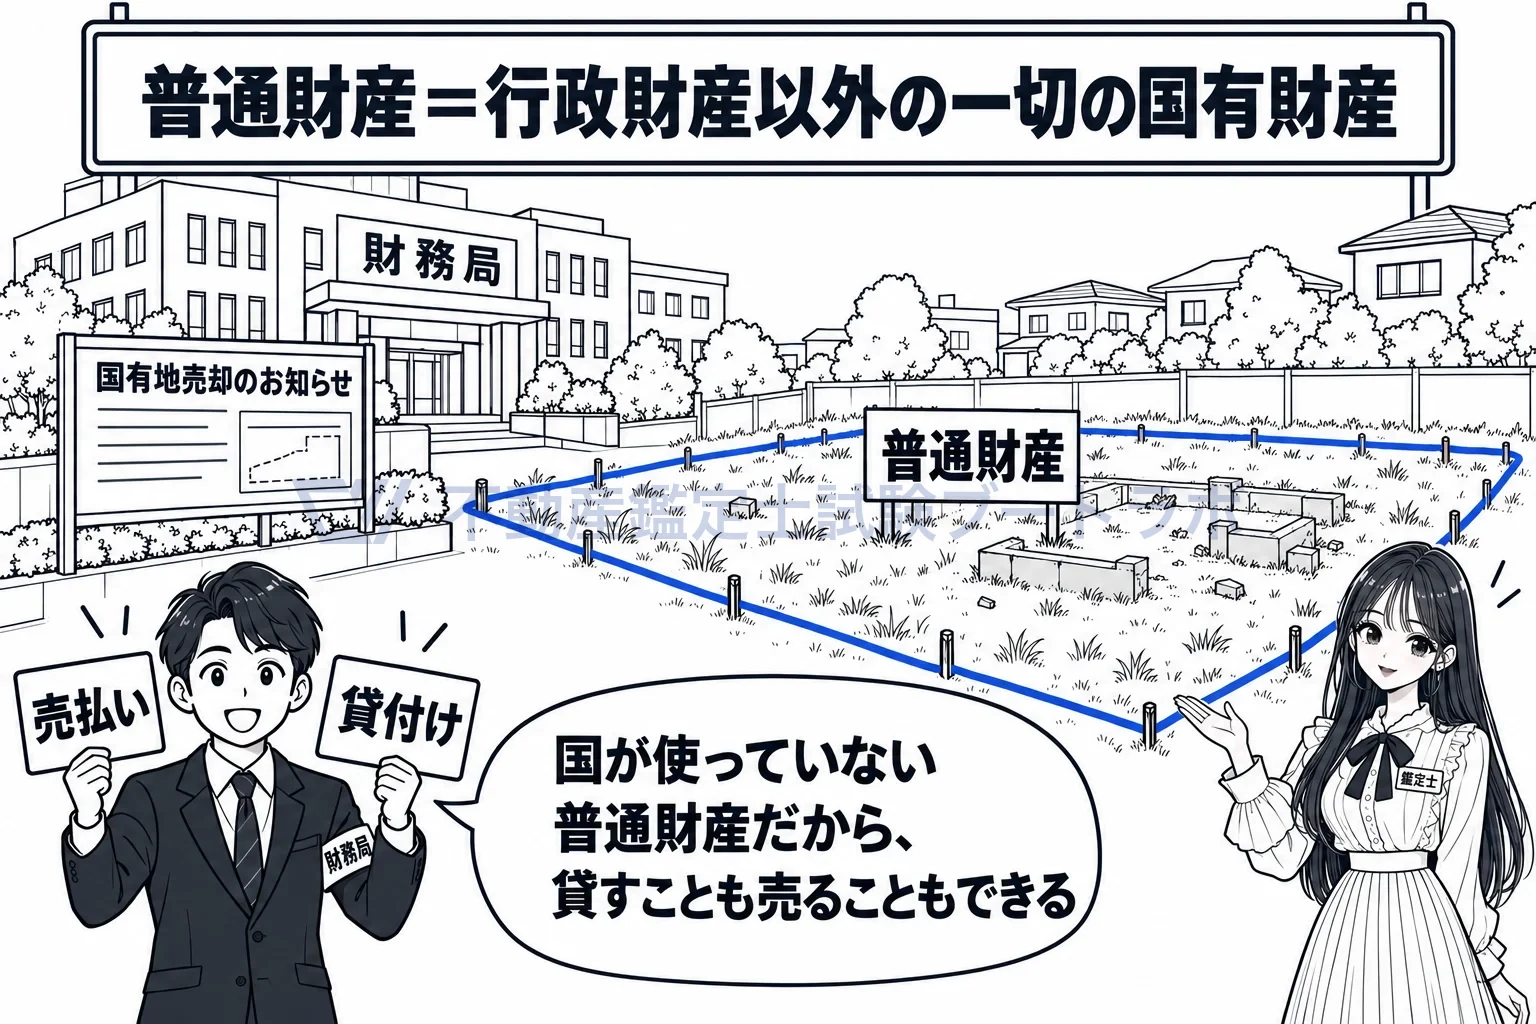
国が使っていない土地は、貸すことも売ることもできる。
行政財産以外の一切なので、国有財産はどちらか一方に入ります
3条は国有財産を行政財産と普通財産に分類し(1項)、行政財産を四種類で定義し(2項)、普通財産を「行政財産以外の一切」と定めました(3項)。定義が「以外の一切」なので、二つの間にすき間も重なりもありません。公用財産は行政財産の四種類のうちの一つにすぎないので、「公用財産以外」と言い換えると、公共用・皇室用・森林経営用の財産まで普通財産に入ってしまいます。
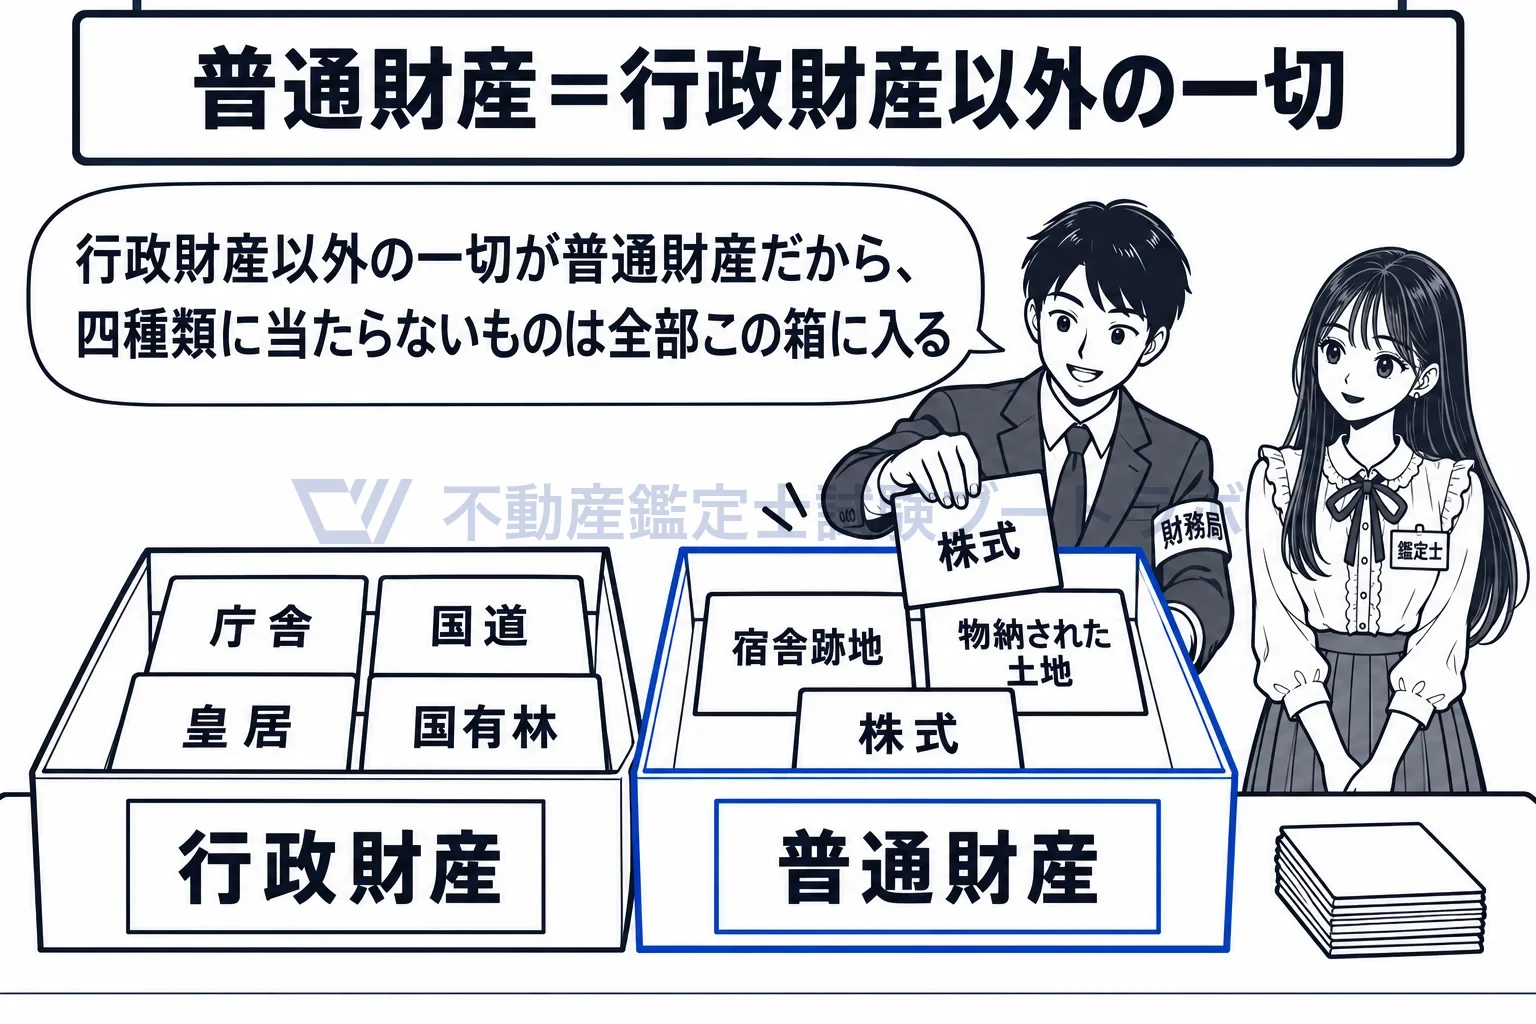
四種類に当たらないものは全部、普通財産の箱へ。
七つの行為ができ、出資だけは法律の特別の定めが要ります
20条1項は、普通財産を21条から31条までの規定により、貸し付け、管理を委託し、交換し、売り払い、譲与し、信託し、又は私権を設定することができると定めます。私権の設定とは国有地に地上権や地役権を設定することで、行政財産では原則禁止のこれも、普通財産なら認められます。出資だけは別で、法律で特別の定めをした場合に限ります(20条2項)。国の財産を会社の資本に組み入れると、その財産の行き先を国が直接決められなくなるので、個別の法律の根拠を求めたと読めます。
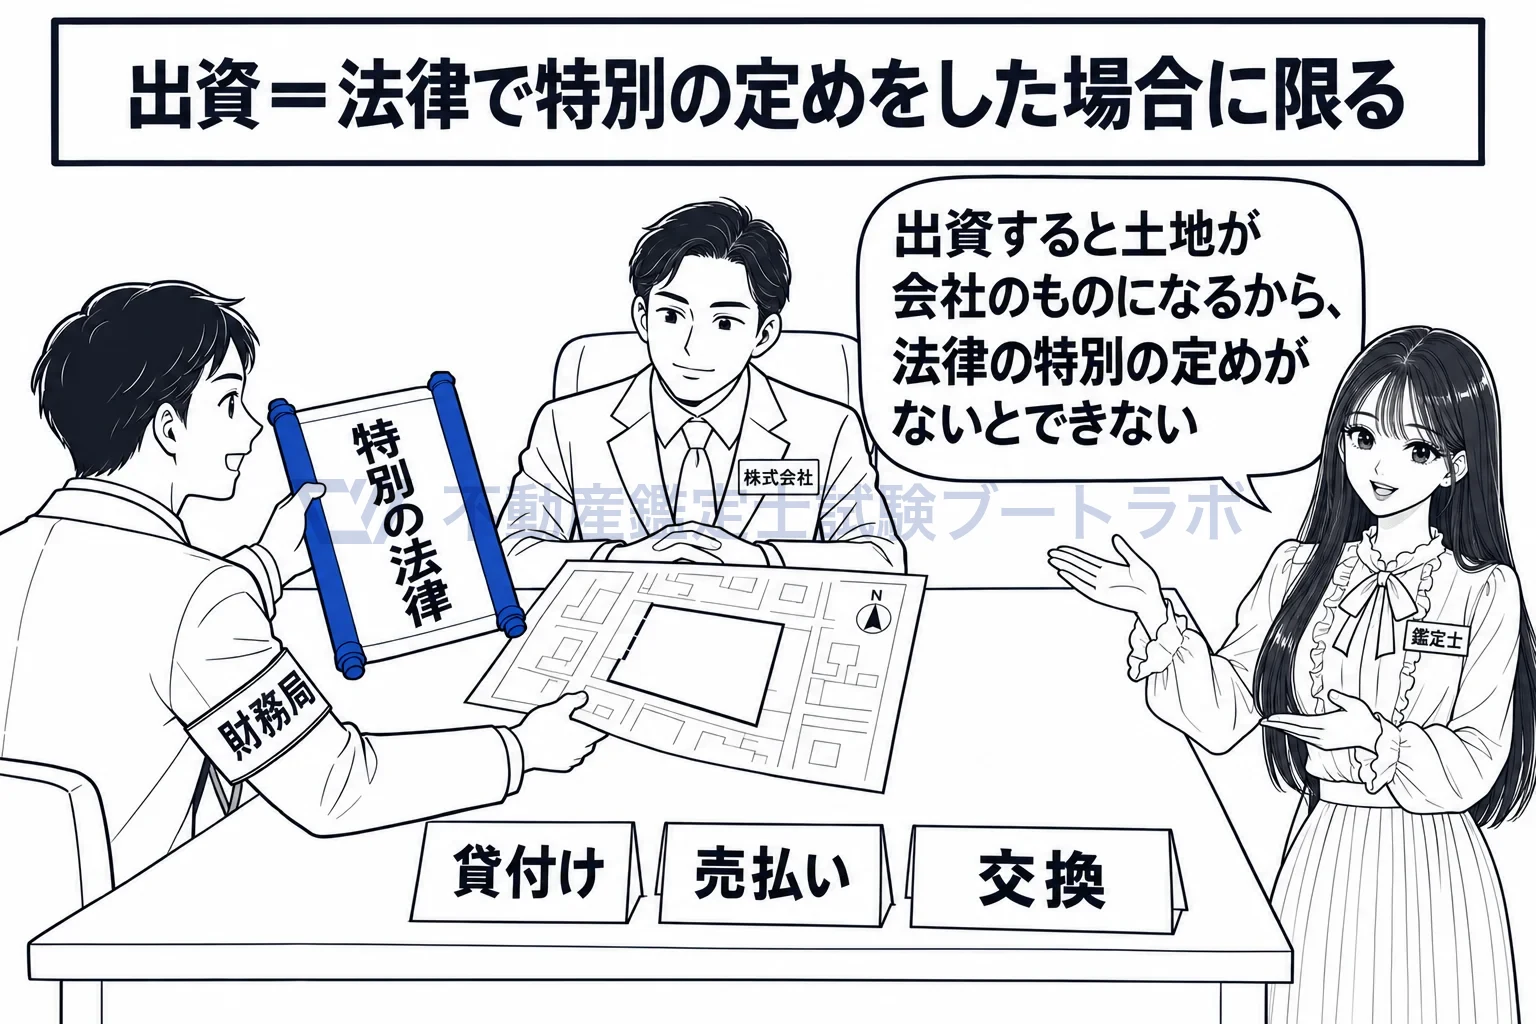
出資だけは、法律の特別の定めがないとできない。
管理と処分は原則財務大臣で、例外は各省各庁の長です
普通財産は財務大臣が管理し、又は処分しなければなりません(6条)。各省が使っていた行政財産の用途を廃止したときや、普通財産を取得したときは、その省の長が財務大臣に引き継ぎます(8条1項)。ただし政令で定める特別会計に属するものや、引き継ぐことを適当としないものとして政令で定めるものは引き継がず、所管する各省各庁の長が管理し処分します(8条1項ただし書・2項)。
普通財産とは、行政財産以外の一切の国有財産をいう。/普通財産は、第二十一条から第三十一条までの規定により貸し付け、管理を委託し、交換し、売り払い、譲与し、信託し、又は私権を設定することができる。
出典: 国有財産法 3条3項・20条1項
実務ではこう使う
財務局が普通財産を一般競争入札で売り払うときの予定価格や、貸し付けるときの貸付料は、鑑定評価をもとに決められます。国有地の売払いは市場で取引される事例なので、取引事例として採用できます。官公庁の跡地が普通財産として売り出される情報は、地域分析での土地利用の動向を読む材料になります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


