
特別の資本的関係とは?不動産鑑定評価基準での意味を図でわかりやすく解説
依頼者と関与不動産鑑定士又は関与不動産鑑定業者との間で明らかにすべき、出資や議決権を通じたつながりです。つまり、鑑定士なら依頼者の議決権の2割以上を持つ場合、業者なら一方が他方の子会社・関連会社である場合が目安です。
特別の資本的関係とは
依頼者の会社の株を鑑定士が大量に持っていたら、その会社の土地を高く評価したくなるかもしれません。逆に、鑑定事務所が依頼者の子会社なら、親会社の意向に逆らいにくいでしょう。こうした「お金の出どころを通じた縁」を、基準は特別の資本的関係と呼び、依頼者との間に有るか無いか、有るならどんな内容かを明らかにするよう定めています。留意事項が、鑑定士の場合と業者の場合に分けて、その最低限の目安を決めています。
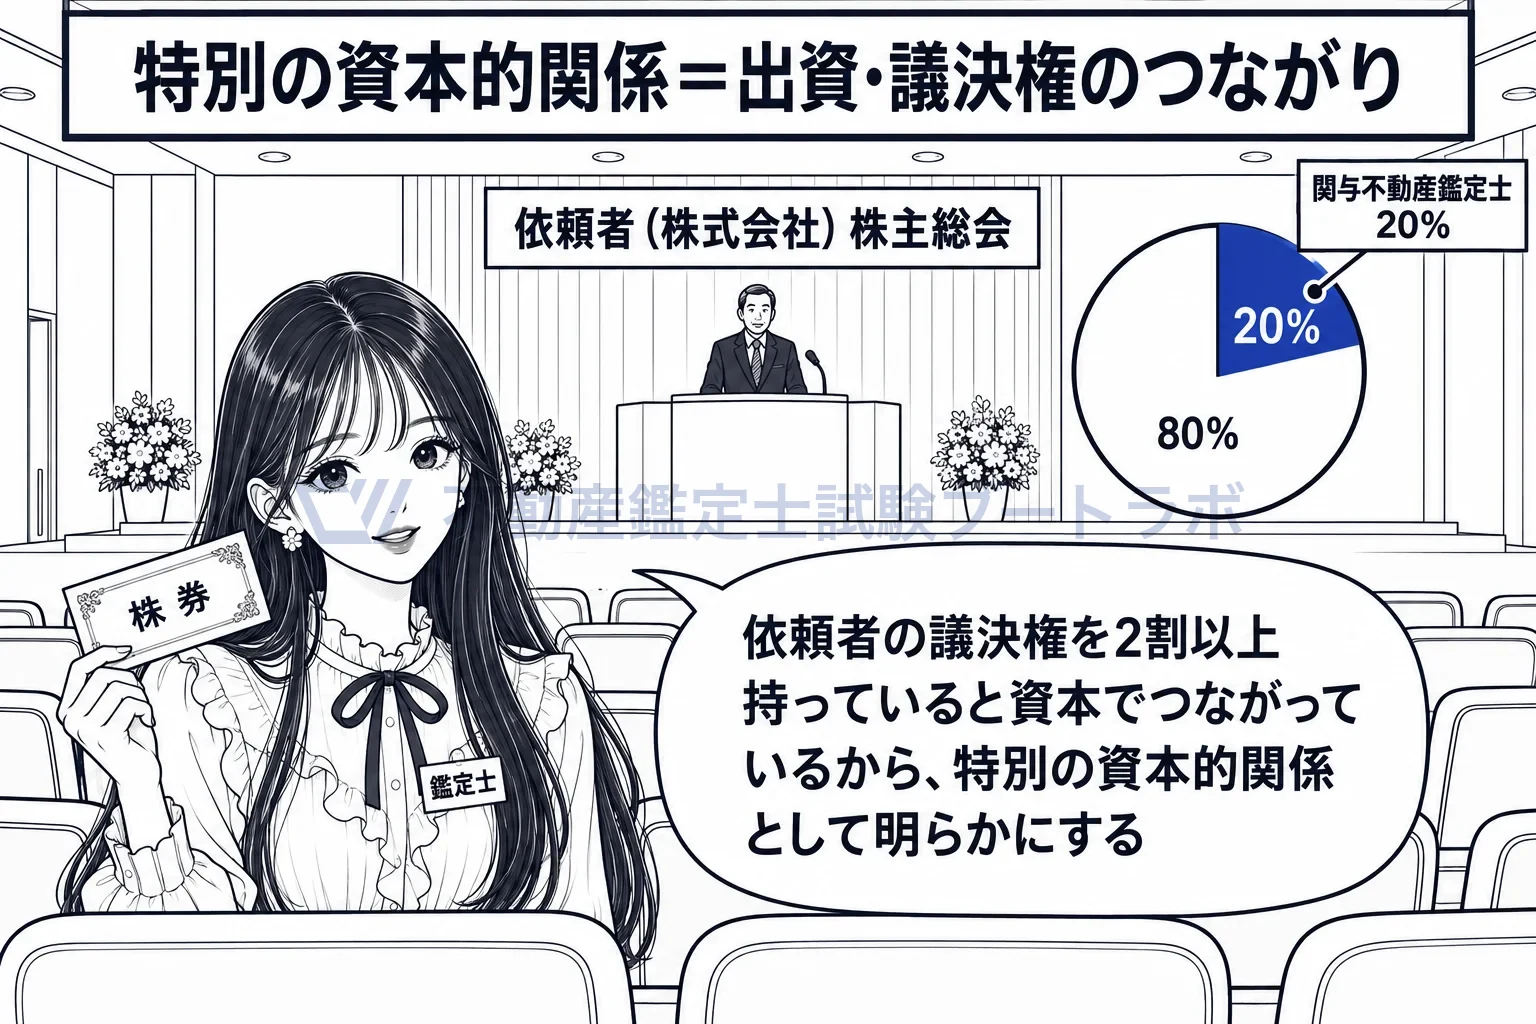
依頼者の株や議決権を持っていれば、資本でつながっている。
鑑定士との関係は、依頼者の議決権の2割以上が目安です
明らかにすべき依頼者と関与不動産鑑定士との間の特別の資本的関係は、当該依頼者の議決権につきその2割以上を当該不動産鑑定士が保有している場合、その他これと同等以上の資本的関係がある場合の当該関係です。株主総会で会社の決め事に票を投じられる力を、2割以上握っているかどうかで見ます。明らかにすべき内容は、議決権の割合と、その関係に当たることとなった事項です。
業者との関係は、前事業年度の子会社・関連会社が目安です
関与不動産鑑定業者については、前事業年度(財務諸表等が未調製のときは前々事業年度)において、依頼者と業者のいずれか一方が他方の子会社又は関連会社である場合、その他これらと同等以上の資本的関係がある場合が対象です。会社どうしなので、個人の議決権ではなく、連結財務諸表の考え方でいう親子・関連の関係で見ます。明らかにすべき内容は、出資割合と、その関係に当たることとなった事項です。
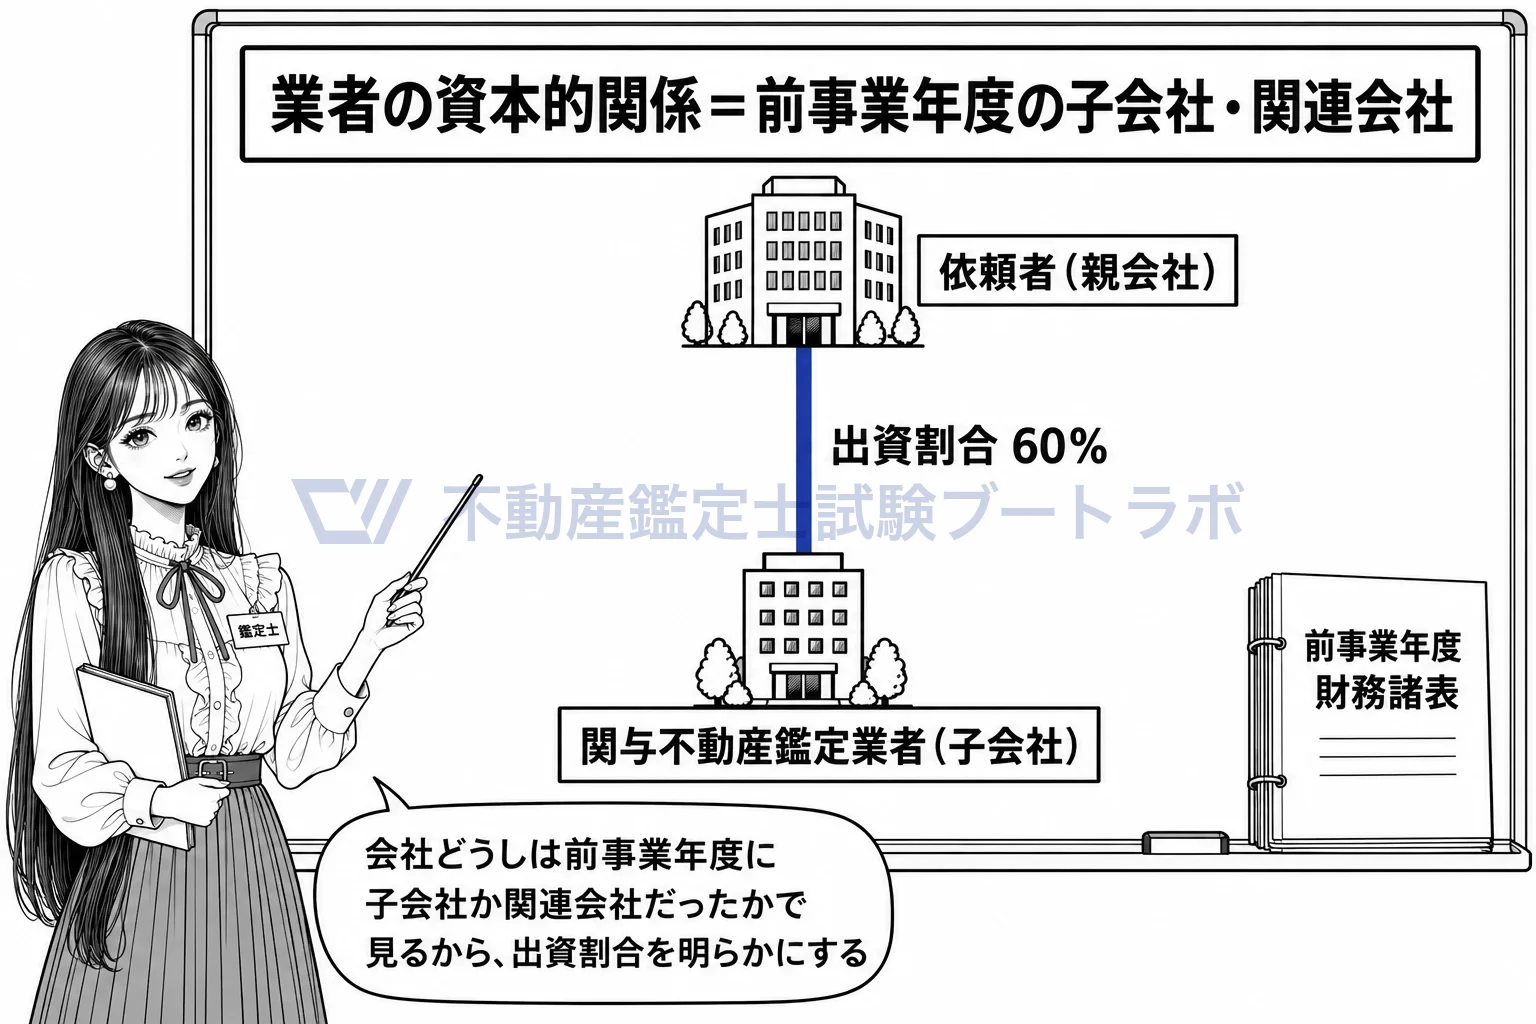
会社どうしは、前事業年度に親子・関連の関係だったかで見る。
出資のつながりは資本的関係で、取引関係とは別です
留意事項は、資本的関係、人的関係、取引関係を、それぞれ別の関係として定めています。株式や出資という持ち分でつながっているなら資本的関係、借入れや売上げ、注文というお金の流れでつながっているなら取引関係です。同じ「依頼者からお金が来ている」でも、株として来るのか、注文として来るのかで、基準上の置き場所が違います。
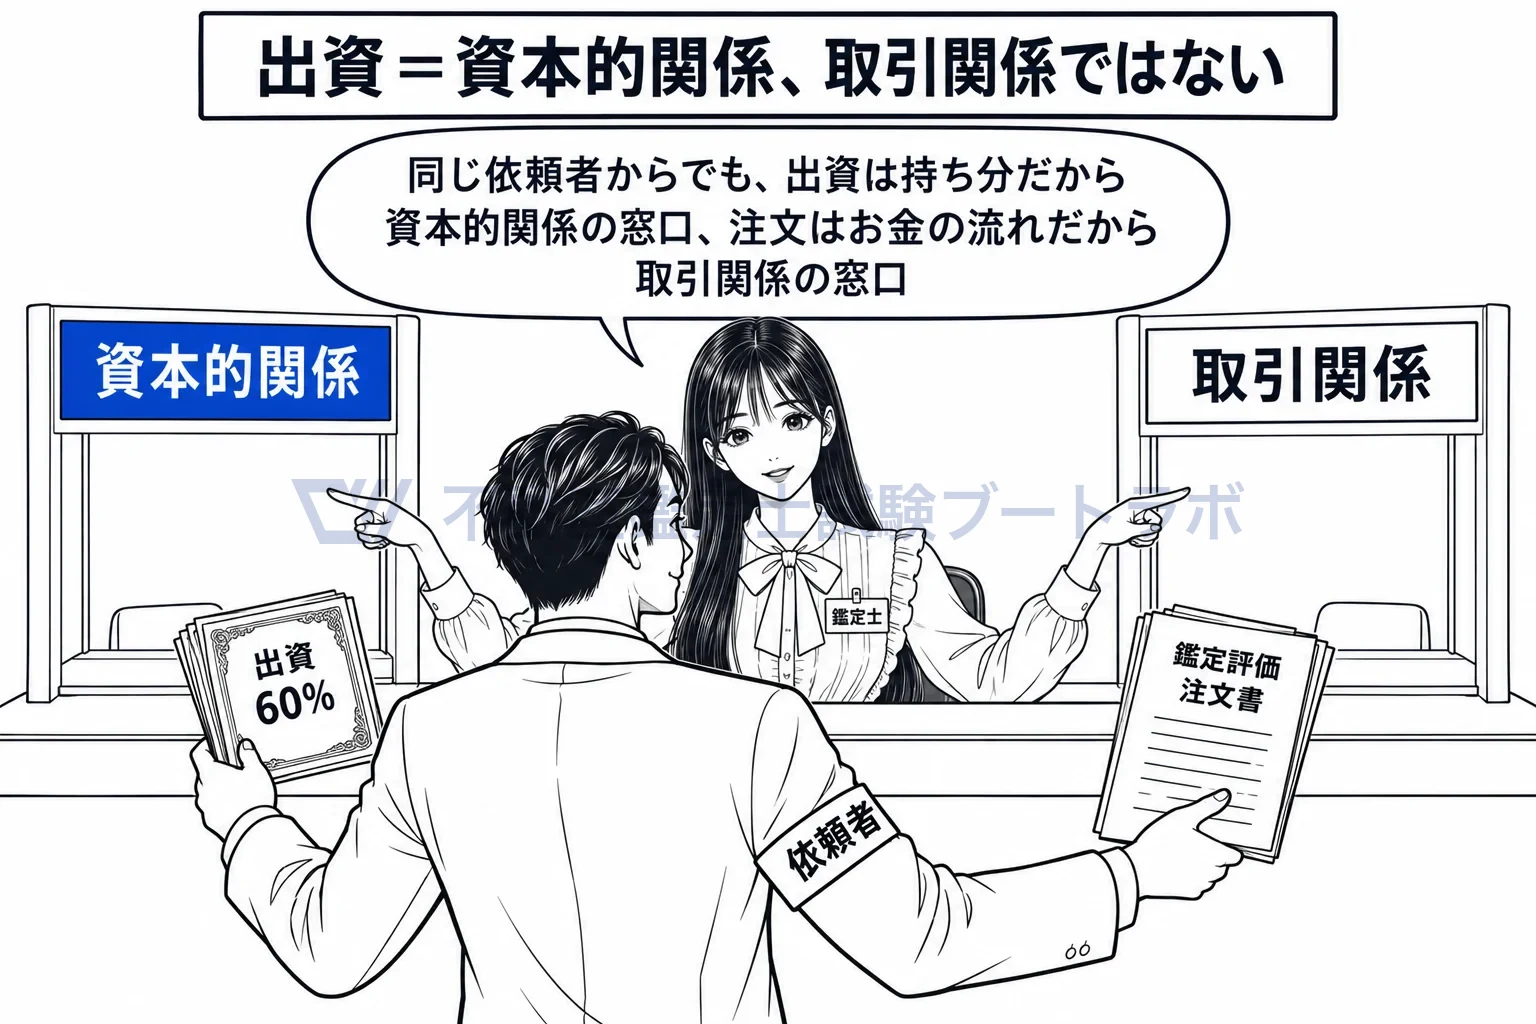
同じ依頼者からでも、出資は資本的関係の窓口、注文は取引関係の窓口。
提出先等との関係にも、依頼者を読み替えて準用します
留意事項は、依頼者との関係について定めた特別の関係の内容を、提出先等と関与不動産鑑定士及び関与不動産鑑定業者との関係に準用し、「依頼者」を「提出先等」と読み替えるとしています。評価書を提出する銀行が自社の親会社である、という場合も、依頼者が親会社である場合と同じ目安で明らかにします。
当該依頼者の議決権につきその2割以上を当該不動産鑑定士が保有している場合その他これと同等以上の資本的関係がある場合の当該関係であり、これらの場合において明らかにすべき内容は、議決権の割合その他当該関係に該当することとなった事項とする。
出典: 総論第8章 第2節
実務ではこう使う
依頼者が法人のときは、自社や自分がその株式を持っていないか、依頼者のグループ会社でないかを受任時に確認します。該当すれば評価書の利害関係欄に「依頼者は当社の親会社(出資割合〇%)」のように書きます。個人事務所でも、依頼者の議決権を2割以上持っていれば同じ扱いです。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


